

经常有人搞混医疗险和重疾险,觉得他们是孪生兄弟,问一个能不能代替另一个。而在我看来,他们就如同圣斗士和蜘蛛侠,海贼王与葫芦娃,完全在两个宇宙体系内,更适合搭配,不适合比较。
产生误解的原因,来自他们的共性:都是健康险,都是为了解决健康问题导致的经济损失。但革命理想相同,不等于工作内容相同嘛,今天,懒伙计就帮大家更好地区分医疗险与重疾险,看看他们的区别是什么。
1、理赔模式不同
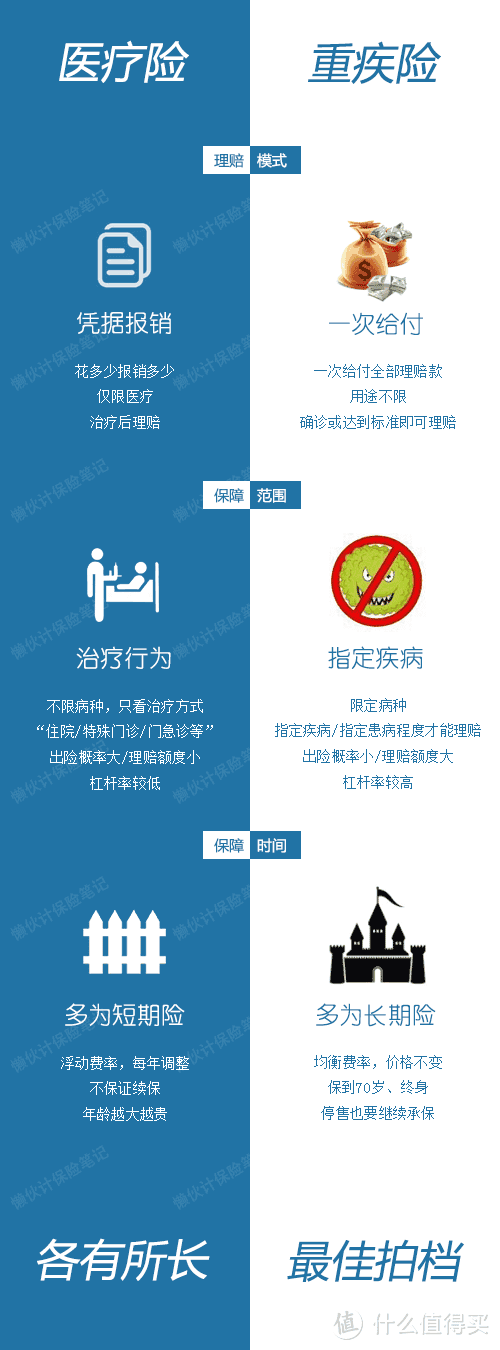
医疗险是凭据报销的,重疾险是一次给付的。
既然是报销,就需要提供医院的诊断和治疗费用证明,所以医疗险是花多少报销多少,保额无论一百万还是一千万,都是上限,几乎没有差别。
报销模式,也决定了医疗险的理赔多在治疗以后,且用途仅限于治疗。
而重疾险是一次性给付,保额多少就给多少,真金白银,一分不少;钱的用途不限,治病养病,投资买房,爱怎么花怎么花。
2、理赔标的不同
前面讲过,虽然都是健康险,但二者理赔的关注点不同。
医疗险理赔不限病种,但看治疗行为是否达到要求,比如住院;重疾险相反,就看病种,指定疾病及指定程度才能理赔。
所以,医疗险更容易理赔,杠杆率也偏低;重疾险轻易不理赔,理赔的都是危重大病。

3、保障期限不同
保险的原理来自概率,而概率的发生取决于频次。
保障期限,就是一份保险承诺的保障时间,简单分为一年期产品和长期产品,人的健康风险,是1年内发生的频次大,还是30年内发生的频次大呢?显然是后者。
医疗险基本都是一年期保障,重疾险基本都是长期保障。
医疗险只有一年保障,是因为它的理赔额不固定,要根据治疗成本报销,而治疗成本是时刻变化的,越来越贵,保险公司不得不根据市场情况,每年重新制定费率。
从这个角度讲,医疗险不可能出现长期产品,也不可能真正承诺续保。
虽然医疗险和重疾险还有很多不同之处,但以上三点是他们最大的差异,我们用这一张图来归纳今天的观点:
彩蛋
上面为了方便理解,讲的都是一般情况,凡事都有但是:
1、虽然独立医疗险绝大多数为1年期产品(部分产品为5年期),但某些长期重疾险的附加医疗险可以做到长期,只是无法单独购买。
2、医疗险也有针对特定病种的,比如癌症医疗险、白血病医疗险等,但理赔模式仍是报销。
3、重疾险也有一年期的,可以想象理赔的几率有多低,价格再便宜都不过分。
4、重疾险里某些疾病的理赔,也需要达到某一治疗行为,比如“冠状动脉搭桥术”必须为开胸手术。
保险条款,好多都是还停留在十年前的医疗手段,没有更新,很多微创手术可以解决的,想要理赔达标,必须要传统手术,腰椎压缩性骨折,明明可以通过微创的经皮椎体成形手术就可以解决,后者非要切开,坑爹!
心脏支架就要开胸,吓得我差点尿了!
看了下评论,居然这样一条评论上了热评,挺堪忧,建议各位去知乎搜搜李元霸的答案,看看保监会是个什么组织,再看看重疾险里的强制性赔付疾病都是谁定的,为什么这么定。
重疾就是看几次赔付和费率比。今年25岁,买了两家公司的重疾合计50万,加每年的百万医疗(一万免赔)。每年年缴费一万元。
就怕保险不保险,你买保险一大堆免赔条款,你看不懂也看不明白就买了,然后保险也不是今天买明天生病陪,你不会立刻找保险公司麻烦,也许过个十年二十年才陪,到时还不知道合同在不在,也不知道保险公司还有没有钱陪,而且到时一大堆免赔条款不陪就傻眼了,就算陪通胀因素也不以人的意志为转移,以为一直有保险最后却不保险。
良心的保险目前只有新农村合作医疗,可惜天朝一直被各种人通过这个新农合各种套路。其他保险险种都是算死草的。
没什么好说的要么全家重疾加百万医疗一起买,要么啥保险理财都不买,额外买套学区房!
@菊长大人 支付宝加微信?
最近看香港的保险,说相对于大陆法律更加健全什么的,反正我也没当回事,每年交25000,交到50岁,65岁可以提出140万左右,但是都不懂,不敢买
可是重疾险基本都是固定保额,年轻人上保险,等老了得病了,真的够治病吗?
请问哪家的重疾保终生,且费用相对便宜,每年不超过2K,30岁以前购买,消费型,不需要返还的,还有心脏支架必须开胸就是耍流氓。
就怕是保费花出去了,真得病了这也不保那也不保。你以为你是靶向药么,保险报啥你得啥
看了,看了看。
我数了下不是一张图是六张图,你骗我
还是要买些保险,现在都是透支身体来赚钱,身体出些毛病就困难了
资金允许的话,2项都建议买啊
我觉得买保险不去买房子。重疾险买了基本没有流动性可言。保险公司重疾险提成可高了。
最好搭配买 重疾确诊后赔付的钱拿去治病 然后凭票据在医疗报销 光是医疗报销 你要垫钱 小病还好 重大疾病卖车卖房求爷爷奶奶的筹资金 还拖延治疗时间
没有更多了