

境外消费,大多数人会比较关注境外返现,相对而言关注境外刷卡大坑的人会比较少。
小T原本忽略了这个坑,不过这次的境外消费差一点掉了进去,因此觉得有必要说一说这其中的注意点。
在说具体的内容之前,需要了解一下信用卡的相关知识,老鸟可以直接跳过,新手请点击这里。
双标卡
由于目前卡组织众多,而且不同的卡组织之前采用了不同的标准(主要是银联和其他卡组织),因此在我国存在很特殊的卡种:双标卡。
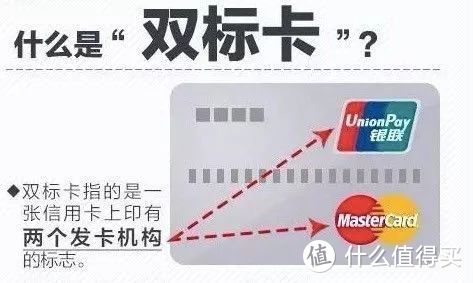
双标卡,是具有中国特色的产品。按国际惯例,一张卡只能归属于一个银行卡组织,并由该卡组织负责转接清算。在2002年银联成立前,VISA等国际卡组织巨头就已经进入中国,与国内商业银行合作发行信用卡。在2002年中国成立自己的卡组织后,银联需要借助VISA和万事达的帮助快速成长,后者也需要借助银联拓展中国市场,因此双标卡的发行不断增加。
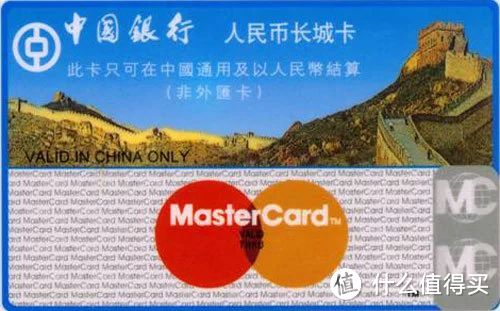
(1987年12月发行的长城人民币信用卡)
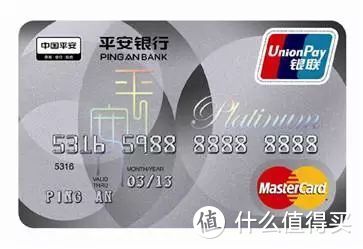
(国内发行的双标信用卡)
双标卡一般有2个卡组织的标识(一般为银联+外卡组织),并且有两个币种的账户,分别是人民币账户和外币账户(外币账户以美元账户居多)。
单标卡
一般情况下,一张卡通常通过一个卡组织进行结算。但是双标卡的存在给结算带来很大的问题,在境内通过银联通道进行结算毫无疑问(目前外卡组织还不能进行人民币清算),但是在境外就复杂了,牵扯到利益的划分。前段时间更是出现了visa卡组织要求银联+visa双卡卡境外结算必须走visa通道的事件。
并且从安全角度来说,芯片卡远比磁条卡要安全的多,芯片卡的加密性比磁条卡高了很多,大大降低了卡片被盗刷的风险。
对于普通持卡人来说,单币卡浅显易懂的说法就是将原来的双币卡一拆为二。
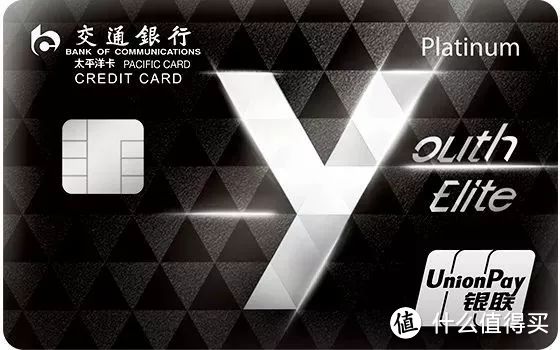
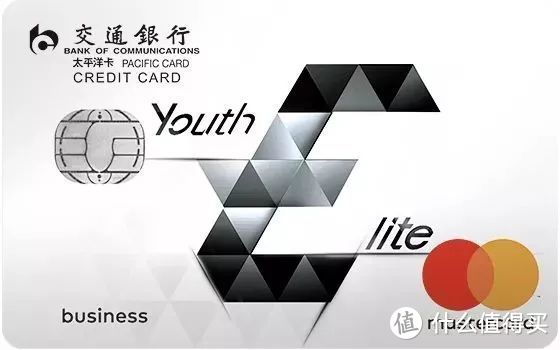
(一分为二的单标卡)
单标卡仅有1个卡组织的标识,一般情况下仅有1个币种的账户。
全币种卡
全币种卡也算是境内独创的卡种,一张卡有十几个币种账户,或者仅有一个币种账户,但是免除货币转换费。持卡人持一张卡,无论在何处使用何币种交易,均可以以人民币还款(或对应币种还款),并免除货币转换费。
严格意义上来讲,全币种卡也是单标卡的一种。
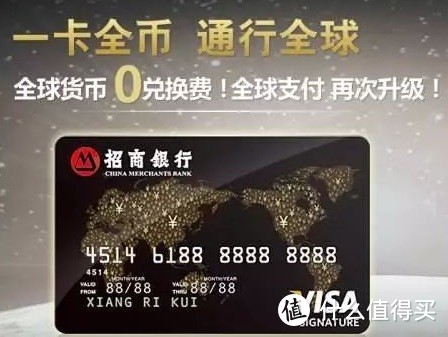
(全币种卡)
货币转换费
这里进入本次的主题。
货币转换费是指当消费者使用双币信用卡或单一外币信用卡在国际结算线路上消费外币时,国际卡组织和发卡银行要收取的费用,作为换汇的报酬。
货币转换的过程如下:
银联:外币→按照银联当天外币和人民币的汇率→人民币,账单计入人民币账户,还款的时候直接还人民币;
visa:外币→按照Visa当天外币和信用卡币种(一般为美元)的汇率+1.5%货币转换费→信用卡币种, 账单计入信用卡币种账户,还款的时候通过银行自动购汇或者外币直接还款;
master:外币→按照master当天外币和信用卡币种(一般为美元)的汇率+1.5%货币转换费→信用卡币种, 账单计入信用卡币种账户,还款的时候通过银行自动购汇或者外币直接还款。
其他外卡组织(运通、jcb、大莱等)的货币转换过程和visa、master基本相同,区别就在于货币转换费的数值。
如何避免产生货币转换费
收取货币转换费关键看信用卡账户的币种,而不看信用卡卡组织。
举个例子:(JCB/VISA/MASTER/AE)美元卡消费美元,不收货转;(JCB/VISA/MASTER/AE)美元卡消费其他币种,收货转。简单来说就是A→A不收,A→B收。所以如果申请单币种卡,最好选择和出行目的地币种一致的卡种。
银联卡不收货转。银联仅有人民币币种,在境外消费时银联会自动将当地币种的消费以人民币入账,所以银联卡全球消费无货转(但是汇率不是很好)。
全币种卡不收货转。全币种卡会以消费的对应币种入账(避免货币转换费)或者以人民币入账,因此全币种也是不收取货币转换费的。或者有些伪全币种卡,会产生货币转换费,但是这笔费用银行帮你付了。
DCC
有过经历的人都会对这个词有深入骨髓的记忆,这也是境外消费最容易掉进的大坑。
DCC的全称是Dynamic Currency Conversion(动态货币转换费),它和货币转换费不一样,货转是信用卡组织和信用卡的发卡银行联合收取,DCC由某家独立的公司收取。
DCC以固定汇率进行货币转换,避免了汇率波动造成的损失。DCC产生有其特定的环境:世界经济变化十分剧烈或者由于战争等原因汇率的波动很大的情况下,DCC将汇率变化的风险转嫁到某一公司,而持卡人则无需承担较大的风险。
世界经济运行平稳,汇率很少有剧烈波动时,DCC则成为商家和DCC公司敛财的工具。如果刷卡的时候被DCC,POS单上直接就会把你消费的当地金额变成美元(或者欧元),虽然可以免了卡组织的货币转换费,但是持卡人通常需要付出2.5%-8%的手续费(还不如直接卡组织收货币转换费了)。
当然还有更惨的情况,如持卡人持有日元币种的信用卡,在泰国发生了消费,那么就会发生两次货币转换的过程,泰铢→DCC→美元→卡组织货转→日元,这样一来收取的手续费将会达到消费额的10%左右!这一过程,就算持有的是全币种卡,DCC部分的手续费也是免不了的!
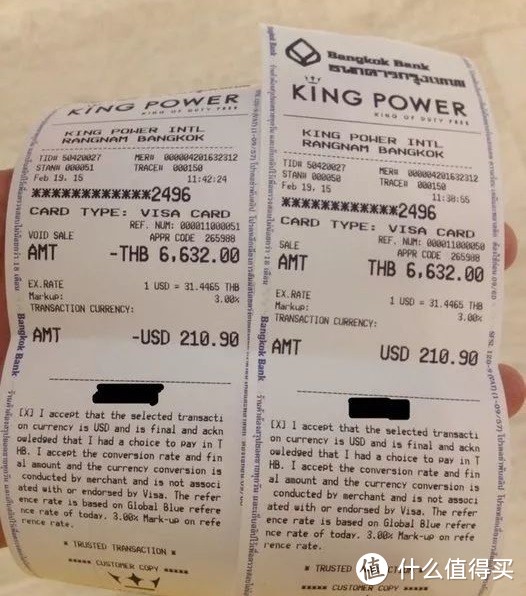
(右图被DCC,左图撤单)
如何避免被DCC
1、明确告诉收银员以当地货币结算。就算再花言巧语也不要用非当地货币结算。
2、使用银联、运通或者大莱卡组织的信用卡。虽然银联虽然汇率没有visa和master划算、运通很多地方不支持、大莱的接受商户也较少,但是总比被DCC的成本要低很多。
3、如果已经被DCC,第一时间要求商户撤单并以当地货币重新结算。如果商户不同意,迅速拨打银行客服电话,称刷卡时在没有被告知的情况下,强行被DCC,要求银行介入处理。
是否被DCC以银行最终账单为准。有时候刷卡成功并且没有被DCC,但是银行的账单会以美元记账的形式发送,但最终入账是没有问题的。
END
小编注:本文作者@TM杂谈 是什么值得买生活家,他的个人自媒体信息为:
微信公众号:TM杂谈,微信搜索“TMZATAN”
扶持推广个人品牌是生活家新增福利,更多详细内容请看生活家公告(https://news.smzdm.com/p/26967/)。欢迎大家踊跃申请生活家,生活家中表现优异的用户还将有机会成为『首席生活家』,欢迎有着特别生活经验的值友们踊跃加入生活家大家庭!
终于来了一篇有干货的信用卡文章
好多卡不是声称免货币转换费吗
求解决ddc方法……有次出差印度,在酒店刷卡被ddc,马上要求撤销,重新刷,但抢过了前台的刷卡机,发觉是自动ddc,没有选项可以选择美元(刷卡小票显示可以选择),求教求指路。
我这种不出国的吊丝是不是就没有这种烦恼😂
DCC在票据上的显示是哪个呢?
雁过拔毛,古人诚不欺我。
上次去香港忘记带全币种卡,双币种刷手机时,差点被改成美金,赶紧要他改港币,差点也被dcc了
booking上订苏梅一酒店就被DCC,通过booking联系酒店要求刷泰铢,酒店抵死说他们刷的是泰铢,至于为什么会转化成人民币他们也不知道,还好最后booking退了我差价
所以到底招行全币种和中信全币种会不会被DCC?
单标卡一般也是多个账户吧,我的建行全球热购和中行0019,0027都是一张卡俩账户,体现在征信上也是俩账户,一个人民币一个美元
问下,去香港刷浦发的无价世界卡还是银联单标卡比较好?
就是招行的全币种visa,虽然免货币转换费,但是要dcc?是这样吗?有哪些银行的信用卡是2个都没有的呢?
怎么知道自己的卡是什么货币的卡?在中国办的都是人名币吗?白麒麟呢
想问下建行有全币种无货币转换费的卡吗?NS上买游戏之类的用
所以用全币种卡确认刷当地货币就没问题了是吗?那么请问有没有汇率实惠的全币种卡对比总结
学习了 申请了 浦发简约白。想申请梦卡 不知道有什么区别没有。
前段时间去香港买戒指在卡地亚用招行全币卡刷的,显示的美元金额比用支付宝查的以及后来看招行未出账单的金额要多出100多刀 这个是不是被DDC了,当时就让取消换银联了,
我试过用交通银行双币卡在booking订欧洲的酒店,结果VISA收取我货转。请问以上情况有方法避免吗?
被ddc的小票和左边的有什么区别?找茬了半天没找到。
可以可以,涨姿势了