













16
25
4招搞定重疾百万保额,预算低到你怀疑人生
2018-08-05 16:13:27
37点赞
676收藏
33评论
小智君九零后的表妹都开始养生了,去年还薯条炸鸡小烧烤的标配,一键切换喝杯奶茶都要去冰少糖加枸杞。
午餐为自己点了杯啤酒,被勒令换成养生粥,眼前的表妹简直不敢(想)认。
还没来得及大铁眼镜,表妹一脸严肃让我推荐一款重疾险。
我一愣,关心:最近身体不好?
诧异从前那个不怕死的年轻人,如今惜命如金。
一问得知她这般惜命的原因,大概是从看完电影《药神》之后,领悟到生命诚可贵。
并且从表妹口中得知现在的90后已经开始垂老挣扎,同龄人多已经开始养生并且买了保险,聚在一起讨论最多的话题是“哪家中医推拿大法好”“哪味中药治好了我多年通宵打游戏淤积的内伤”“我有个偏方养胃”“最新煲汤食谱共享一下”……
话题扯远了,回归保险,表妹问起重疾险怎么买,她这个年纪收入不多,当然希望花最少的钱买最多的保障。对重疾险来说,保额很重要,怎样低预算买到充足保额,是小智君今天要与大家讨论的重点。
一、重疾保额要多少才够用?
所有疾病治疗都取决于治疗方案,不同人的收入不同、生活的城市不同,目前重疾治疗费用平均约为30万元,建议所有人重疾险的保额都至少30万起步。
如果生活在一线城市,或者期望获得更好的治疗手段,建议保额至少50万。
为什么?
我们简单算下账,当一个人遭遇大病时,他其实至少面临四方面的经济压力:
1、大额的疾病治疗康复费用
小智君找来了一份25种重大疾病平均的治疗康复费用表,具体如下:
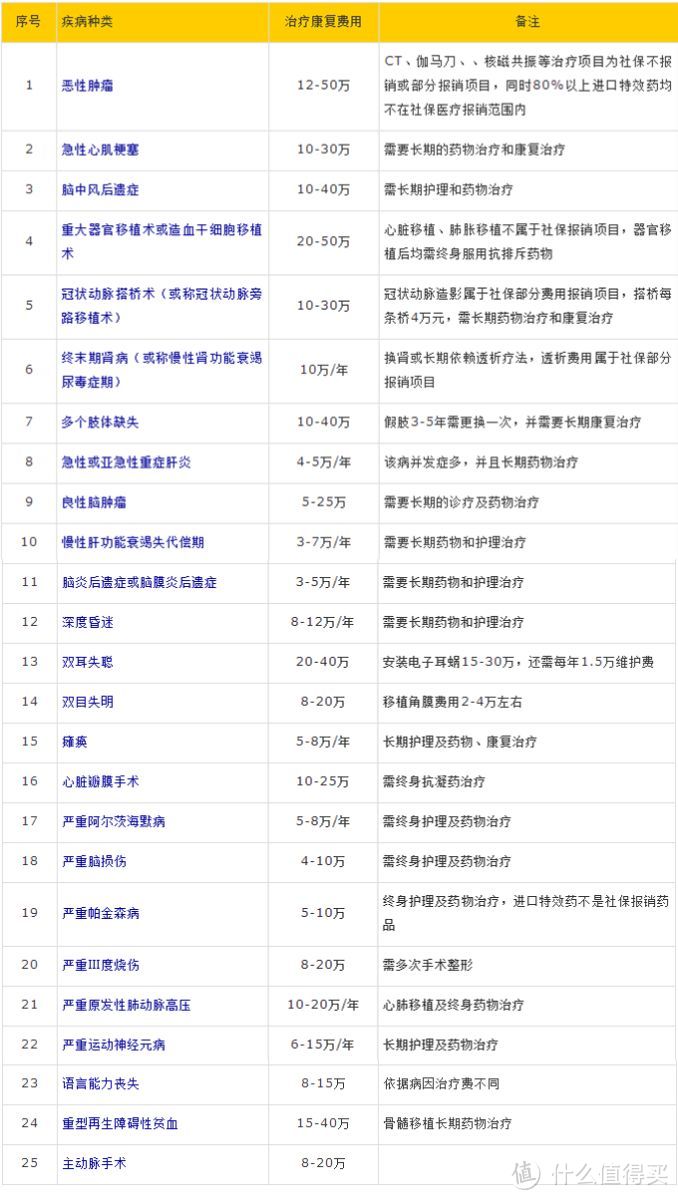
可以看到,花费基本在30万左右。
有人会说,我有医保,用不了那么多。
是,没错,但大部分地区的医保最多也就给报销60%-65%,而治疗癌症的进口特效药80%不属于医保范围。
我们以癌症治疗为例,看一下如果想获得比较好的治疗效果,具体医疗费用的支出:
美罗华是医生推荐的治疗淋巴瘤的药物,其单支价格在2.5万左右,5支一个疗程。一个疗程就是12.5万。治疗肾癌和肝癌的多吉美,每月1盒,每盒2.3万,需要持续服用到患者不能临床受益为止,一年就是28万左右。
上述绝大部分的费用都是自费项目,通过社保也是没办法报销。
另外,得了病,并不是说治好了就算完事,后续还需要康复治疗,要么请护工,要么家庭成员放弃工作过来陪护,比如看护费、营养费。这部分的费用也不少。
不要小看上面的费用,其实一年累加起来仅上述两项,几万块也是需要的。
那这样算,即使有医保,大多数重疾,个人要承担的也有近30万。
2、长期不能参加工作
以恶性肿瘤为例,若治疗期为6个月,那至少半年时间是没有收入的。
罹患重疾后还要考虑5年生存期的问题(重疾赔付中,癌症占比70%左右,目前我国癌症的五年生存率为30.9%),保守点,按收入减半来预估,对家庭也冲击不小。
所以,重疾险的保额不仅要考虑治疗费的问题,最好能弥补收入损失,否则掏空了家底,病人内心有愧不说,甚至会主动放弃治疗。
这若是只买了10万保额的保险,顶啥用?连以上几笔费用的损失都承担不起,根本就达不到转移风险的目的。
那实际大家买的保额是多少呢?
根据各保险公司公布的2017年理赔报告看,人均仅5.8万。无疑远远不够。
二、预算有限,如何买到高保额?
预算不足的情况有很多,毕竟保险是用来规避未来风险,保费就不能占用一个家庭太多的支出,否则可能生活质量受影响,或无力支付后续保费,这些都是问题。
预算不够,没法承担那么高的保额?小智君建议你做如下选择:
1、选择消费型重疾险
消费型重疾险没有寿险责任,也没有储蓄的作用,所以保费非常低,预算有限可以购买消费型重疾险,确保保额足够高。若担心身故没得赔,就消费型重疾险+定期寿险。
小智君举个例子,以消费型重疾险+定期寿险与返还型重疾险,差不多的保障,看看保费有什么区别?
如下图:
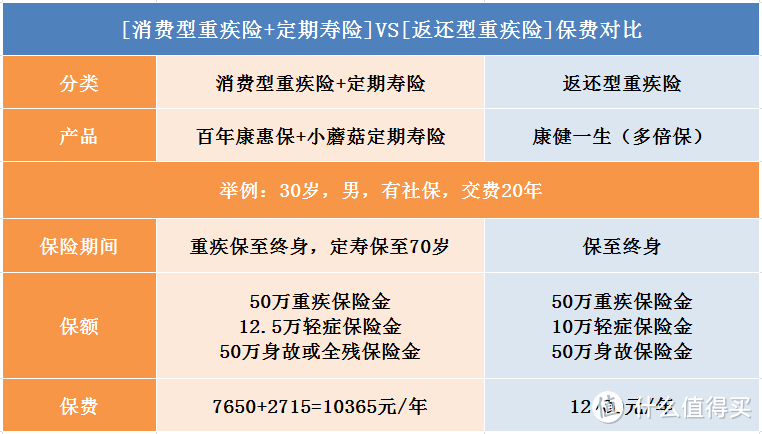
明显,百年康惠保+小蘑菇定寿的组合,轻症保额相比返还型的康健一生(多倍保)更多,保费却少了近2000元。
若是暂且没有身故保障的打算,只买消费型重疾险,保费7650元,节省将近一半保费。
2、缩短保障期限,增加缴费年限
产品价格贵,除了保额高,保的时间长短,缴费时长,也有影响。
还可以缩短保障期限,没必要追求保终身,保10年、20年、30年、到60岁、到70岁都是可以的,保费也会大幅度降低。至少一段时间你的保额是够用的。
也会有人担心了,年龄越大,得病的几率越高,到时合同结束,反而没得保,怎么办?
很好解决,可以等待后期收入上来了,再追加一款终身重疾。买保险不是一步到位,也不是买了就一成不变的。根据自身财力和需求及时调整就可以。
另外,完全不用一次交清,选择较高的缴费年限,如30年、20年,这点大家应该都明白,不多赘述。
3、长短期重疾险搭配组合
这种方式主要是为确保退休前的保额是充足的。但不同组合方式,适合的人群会有差异。如下:
组合1:定期重疾险+一年期重疾险
适合身体健康的年轻人作为过渡。重疾险可选择保30年,由于一年期重疾险,保费会随年龄增长而上升,所以适合年轻人。
组合2:定期重疾+定期重疾
适合收入处于上升期的朋友,比如一款保20年,一款保到70岁,保费也不会太高。
组合3:终身重疾+定期重疾
适合30岁以上的人。这样搭配,在工作挣钱时基本不用担心看病问题;退休后,也有终身重疾险的保额作为托底。
4、重疾险+医疗险
市面上的百万医疗险很多,保额都挺高的。几百块钱,就能轻松买到保额几百万的百万医疗险,它可以解决一部分治疗费用。
那多余的预算就可以留给重疾险,保额主要用来弥补收入损失,支付护工费营养费、后期的康复费等。
三、总结
以上是小智君对预算有限投保重疾险的一些经验之谈。文中没有对重疾险产品做过多推荐,挑选产品时,要搞清楚你买的产品是定期还是终身?是单次赔还是多次赔?身故赔不赔?带不带豁免?……
结合自己的需求、预算、风险偏好等因素综合选择不同产品、缴费期、保险期以及保额等组合,根据自己经济能力承受的折中点,挑选到最适合自己的产品及组合方案。
社保怎么用?保险怎么买?关注保险内容,带你完美避坑,你想知道的这里都有~






校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案