









8
5
家长必读:如何科学地为孩子配置保险?
2018-09-13 19:10:20
4点赞
37收藏
12评论
孩子是一个家庭的情感寄托,也是一个家庭的希望。为了孩子能够健康快乐的成长,在悉心照料孩子的饮食起居之外,很多父母在配置保险方面也花了不少心思,但儿童保险,你真的买对了吗?
意外风险
意外是被很多父母忽略的风险。“孩子”就是缺乏生活经验的“同义词”,对于危险缺乏基本的感知力和判断力。他们总是对外界充满了好奇,每一天每一次的尝试对他们来说都是成长的过程。
他们天性活泼好动:身材矮小却又喜欢爬高;了解世界除了用眼睛看、用手摸,还喜欢放到嘴里尝一尝;课间活动时你追我赶、推推搡搡;抵抗疾病和保护自己的能力弱,更谈不上危险意识,这些特征让他们成为最容易受伤害的人群。
因此,意外伤害已成为包括我国在内的世界上大多数国家儿童致伤、致残、致死的最主要原因。据报道,中国儿童死亡原因中的26.1%属意外伤害,其中0-4岁儿童死亡率高达685-941/10万。
疾病风险
儿童因为免疫力较弱,感冒、发烧等让家长防不胜防,除此之外,儿童重疾发病率也在不断升高。
世卫组织资料显示:中国0-14岁儿童的肿瘤发病率为19.0-89.9/10万,其中恶性肿瘤的发病率由以前的10.14/10万上升到了21.29/10万。而且,如川崎病、手足口病等也多发生于5岁以下儿童,虽然通常情况下不会危及生命,却常伴有高烧、皮疹等症状,对于年幼的孩子而言仍是巨大的伤害。
一、基础保险配置
1.少儿医保
关于医保的好处,在我之前的文章中已经讲到过:个人承担比例极低,大部分由国家社保基金补贴。少儿医保,同样如此。最重要的是不用担心拒保、停售的风险,对于这种基本属于纯福利性质的社会保险,决不能错过。
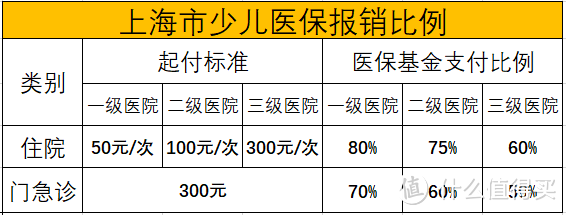
除医保外,还有一些政府半津贴性质的社保计划,比如上海的少儿住院互助基金。
附上海市少儿医保报销比例作为参考:
2.学平险
学平险又称“学生平安保险”, 只要是上了幼儿园就可以投保,是属于人身意外伤害保险的一种,需要监护人自行购买。学平险是费率较低的商业保险,缺点是保额普遍不高。
主要保障内容如下:
意外身故
疾病身故
住院医疗
门急诊医疗
重大疾病保险金
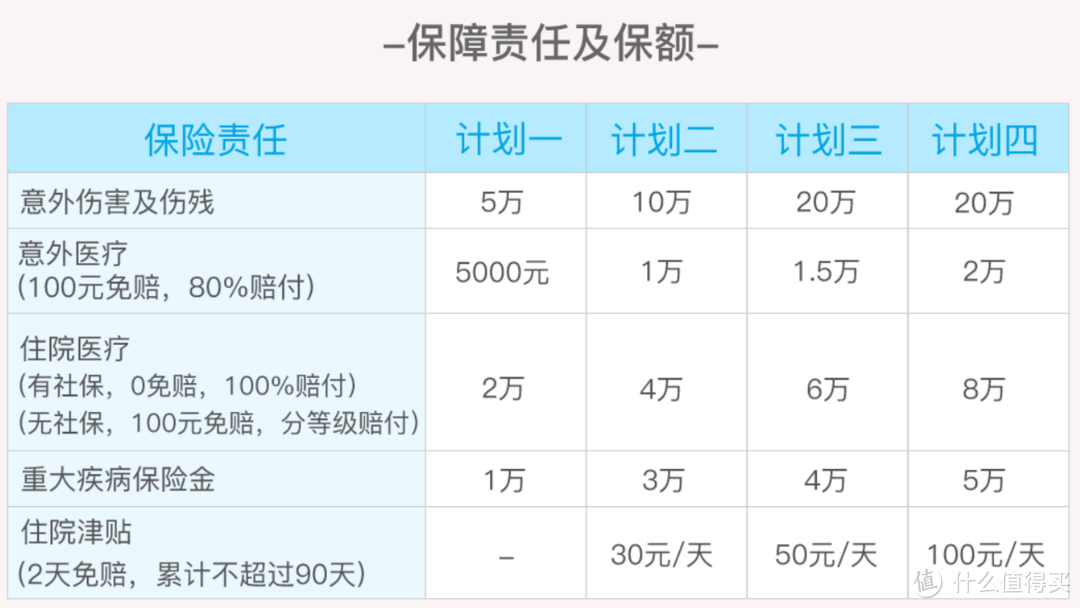
下图是截取的一款学平险保障内容,作为参考:
二、商业保险补充
1.意外险
个人更倾向于包括意外伤残及意外医疗的综合意外险,配置时着重关注以下两点:
意外医疗额度:绝大多数的意外都会涉及到门急诊或者住院,因此意外医疗补偿限额以及意外住院补贴天数非常重要
免赔额和报销比例:很多意外险报销仅限于社保范围内,建议尽量选择可以扩展社保外用药,0免赔的意外医疗
另外需要注意的是,为了防止道德风险,国家对未成年人设置了身故赔限额,10岁以下儿童身故赔付不超过20万,10-18周岁身故赔付不超过50万。
2.医疗险
由于儿童免疫力较低,导致专属的少儿医疗险保额普遍偏低,仅可作为医保补充,解决一些小额的住院费用问题,在有少儿医保的情况下,个人感觉意义不大。
预算充足的家庭,可以跟大人一样直接选择购买高保额、高免赔的百万医疗险,将花费较少的门急诊,小额住院作为自留风险。
鉴于国内儿科医生的缺口较大的现状,有条件的家庭也可以选择中高端医疗险,这样可以为孩子选择更好的医疗资源和就医环境,比如公立医院的特需部、国际部,甚至服务一流的私立医院。
3.重疾险
孩子一旦罹患重疾,势必需要一位家长贴身照料,造成收入损失。重疾险除了解决部分医疗费用之外,最重要的是用来补偿家长在照顾孩子期间的收入损失,避免家庭经济陷入泥沼。
关于重疾险的选择上面,个人不推荐购买任何返还保费型重疾,为了几十年后返还那点保费,还不如用来把保额做高一点。详细原因,可以参考文章
其他的终身型重疾也好,定期重疾也好,见仁见智。前提是保额要足够,同时做好大人的基础保障,毕竟父母才是孩子最有力的保障。我见过不少家庭,大人的基础保障缺失,反倒是给孩子买了不少保险,出发点是好的,但决策并不合理。
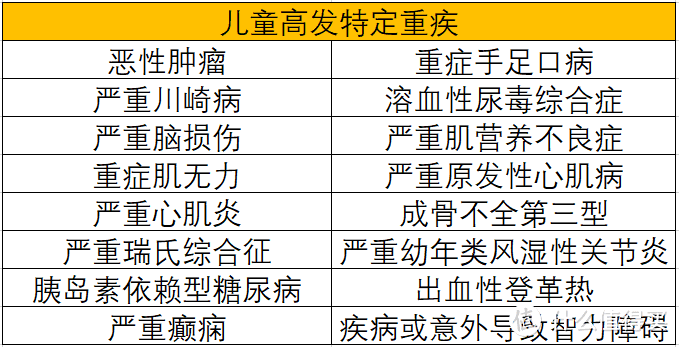
需要注意的是,目前市面上有不少号称 “少儿重疾险”的产品,实际上却并未真正涵盖少儿高发重疾,甚至把成人高发重疾拿来凑数,还需要我们在选择产品时擦亮眼睛。
写在最后
作为父母,我们都希望把最好的给到孩子。但还是要重申一点,在给孩子保险配置方面还是应该更理性一些,先大人后小孩,先保障后理财。只有家庭经济支柱屹立不倒,孩子才能拥有一个更加确定的未来。
社保怎么用?保险怎么买?关注保险内容,带你完美避坑,你想知道的这里都有~









校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案