放眼全球快餐市场,麦当劳无疑是体量更大的存在,但在中国市场,情况却截然相反。截至近年来的统计数据,肯德基在中国大陆的门店数量已超过1.3万家,覆盖了全国2700多个城市和县域;而麦当劳的门店数量则在8000家左右,大约只有肯德基的六成。
很多消费者可能会觉得,这仅仅是因为肯德基比麦当劳早来了三年,或者是因为肯德基的汉堡更好吃。但实际上,两家洋快餐巨头在中国近四十年的角逐,背后涉及产品生态、供应链基础、渠道下沉策略以及资本架构等多层面的深刻较量。
肯德基确实占据了先发优势。1987年肯德基在北京开出中国首店,比1990年进入深圳的麦当劳早了整整三年。在二十世纪八九十年代,肯德基为整整一代中国消费者树立了“西式快餐”的第一认知。然而,单纯的三年的先发时间差并不足以支撑长达四十年的持续领先。肯德基真正拉开差距的杀手锏,在于其极其彻底的“本土化”改造。
在产品策略上,两者的底层逻辑有着本质区别。麦当劳始终坚守其全球标准化体系,将核心菜单建立在“汉堡”之上,主打巨无霸、双层吉士堡和牛肉系列,试图把中国消费者的需求塞进它的汉堡框架里。而肯德基则是把“汉堡”塞进了中国人更熟悉的“鸡肉与中式餐饮体系”中。
肯德基将“鸡肉”打造成了一个极为宽广的产品平台。在中国,炸鸡可以是零食,鸡腿堡可以是正餐,新奥尔良烤翅可以是小吃,甚至还推出了可以整家分享的整鸡。仅香辣鸡翅和新奥尔良烤鸡腿堡这两个单品,在中国市场的年销售额就双双达到了约40亿元人民币。
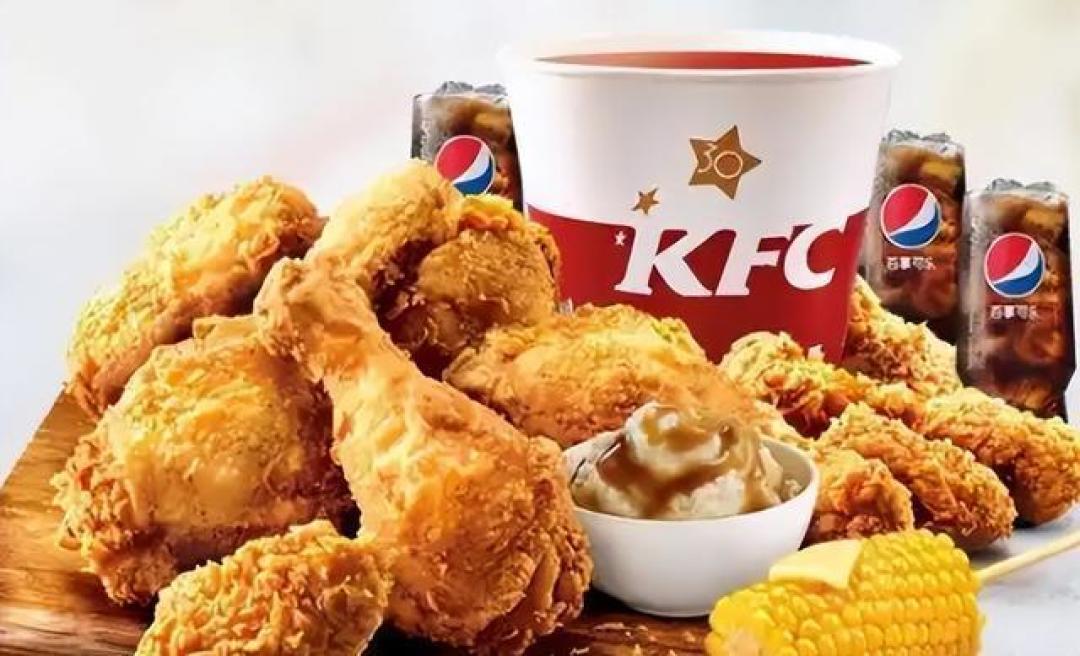
除了围绕鸡肉做文章,肯德基更打破了洋快餐的品类边界。从2002年推出皮蛋瘦肉粥,到后来的老北京鸡肉卷、油条、烧饼,甚至是武汉热干面、河南胡辣汤和小笼包,肯德基几乎是“中国人喜欢吃什么,就做什么”。其本土化产品的占比一度超过40%。相比之下,麦当劳虽然也研发出了麦辣鸡腿堡这种本土爆款,并推出了“随心配”等极具性价比的组合,但在引入中式主食和地方特色小吃上的脚步明显慢了半拍。
产品选择的背后,还隐藏着两国农业供应链的差异。肯德基的主力食材是鸡肉,而中国拥有庞大且成熟的白羽肉鸡养殖产业,养殖周期短、供应稳定且成本可控;麦当劳的主力食材则是牛肉,国内肉牛产业的效率和产量相对较低,部分依赖进口,容易受国际市场波动影响。供应链的天然契合,让肯德基在成本控制和规模化扩张上占据了先天优势。
在渠道扩张与拓店模式上,肯德基更是将“店铺经济学”发挥到了极致。在一二线城市的核心商圈,麦当劳和肯德基往往紧挨着开店,打得平分秋色。然而一旦到了三线及以下的广阔下沉市场,肯德基的优势便呈压倒性态势。
麦当劳长期坚持重资产直营模式,偏好在核心地段开大店,对资质审查极严,投资门槛较高。而肯德基很早就跑通了标准化和特许加盟流程,开发出投资成本仅需五六十万元的“小镇Mini店”等轻资产模型。这种灵活的店型配合加盟商的本地资源,让肯德基像积木一样迅速撬开了县域市场的大门。
极高的门店密度带来的是绝对的便利性。在很多区域,肯德基能够做到门店骑行十分钟互达,顺理成章地成为了消费者“懒得思考时的默认选项”。虽然调查显示不少年轻人在社交平台上更偏好麦当劳,且麦当劳的客单价也相对更低,但快餐竞争的核心往往是“谁离消费者更近”。在很多低线城市,消费者面对的不是“选麦当劳还是肯德基”,而是当地“根本没有麦当劳”。
管理权限与资本结构的本土化,决定了前线决策的反应速度。肯德基母公司百胜中国在2016年实现独立分拆上市,引入了本土资本,管理层几乎全是中国团队,拥有极高的独立自主决策权。无论是研发怪诞的新品还是对接本地数字化生态,前线团队都能迅速拍板。同时,肯德基向总部缴纳的特许经营费率较低(约3%),门店盈利和回本周期更有优势。
麦当劳虽然也在2017年完成了本土资本重组并更名为“金拱门”,大幅开启了加速开店模式,但其需要向全球总部缴纳高达5%的特许经营费,且在长期的历史发展中,许多重大策略调整仍难免受到全球标准化框架的牵制。
这场长达数十年的快餐之争,本质上是“本土化深度”与“全球标准化”的较量。麦当劳凭借强大的品牌调性、性价比策略和潮流营销,在年轻人群和一线城市中依然保持着极高的号召力,并且正在以每天开店数家的速度疯狂追赶。但肯德基通过将自身改造成一家“披着洋外衣的本土餐饮企业”,提前将一张由早餐、正餐、下午茶和外卖交织而成的庞大餐饮网络深深扎进了中国的县城与街角。麦当劳想要在终端规模上实现反超,面临的绝不仅仅是一个品牌对手,而是一整套在中国市场沉淀了近四十年的本土化基础设施。