近年来,国内汽车市场的新一轮价格战愈演愈烈,终端车价不断下探,消费者似乎获得了前所未有的性价比。然而在这场热闹的降价潮背后,汽车产业链最上游的零部件厂商正在经历一场严峻的考验。不久前发生了一件过去难以想象的事:国内某龙头汽车线缆供应商面对整车厂抛出的5亿元配套订单,在核算完成本与利润后,因利润率达不到内部保本线而选择直接回绝。过去零部件厂商排队争抢大订单、砸钱扩产的局面正在发生改变,越来越多的零部件企业在面对巨额订单时开始保持警惕与克制。
这种现象的根源在于整个汽车制造环节盈利空间的持续收缩。统计数据显示,国内整车制造环节的平均净利润率已跌至1.5%左右,远低于一般工业企业的平均水平。整车厂卖出一辆十万元的新车,账面净利润可能仅有一千多元。面对终端价格战带来的失血压力,整车厂普遍选择向上游供应链寻求降本空间。在招投标环节,各家报价被反复对比挤压;在年度合同中,白纸黑字的“年降”条款要求零部件价格逐年下调,年降幅度常常保持在5%甚至更高。
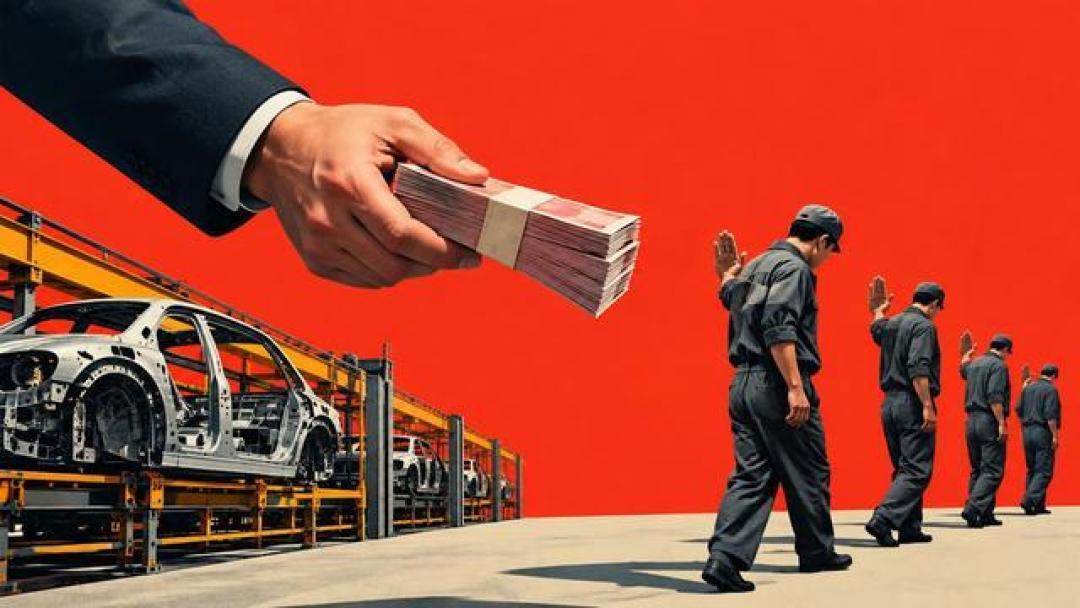
更严峻的是,零部件厂商面临着两头挤压的困境。一边是整车厂的持续压价,另一边则是铜、天然橡胶、车规级芯片等核心原材料价格的阶段性高位运行,这使得零部件的生产成本居高不下。与此同时,新车开发周期被大幅压缩,从过去的三年左右缩短至一年甚至更短。这意味着零部件企业必须在极短时间内砸入巨额资金进行专属模具开发与研发验证。一旦新车上市后销量不及预期,或者整车厂迅速改款变阵,零部件企业垫付的数千万元前期投入就会瞬间变成沉没成本。
除了利润被挤压与研发风险外,资金周转与账期问题也是压垮许多零部件厂的关键因素。部分整车厂将回款周期拉长至半年以上,并大量使用商业承兑汇票等非现金方式结算。由于需要自行承担前期研发、采购和库存成本,零部件厂商实际上承担了为整车厂垫资的角色。巨额的应收账款和汇票贴现成本大幅侵蚀了原本微薄的利润,导致企业出现增收不增利、甚至是交付越多亏损越大的尴尬局面。
在无底线的成本挤压和资金风险下,上游产业链开始出现自我保护与淘汰洗牌。一方面,有技术底气的正规零部件厂商开始“用脚投票”,拒绝低利润、高风险的整车订单,甚至主动调减汽车业务占比,转做储能或工业配件;另一方面,大量缺乏风险抵抗能力的中小型配套厂商因资金链断裂而相续关停或破产清算。在部分竞争极端剧烈的领域,甚至出现了劣币驱逐良币的现象:守规矩、重研发、注重质量体系的企业报价干不过偷工减料、无证开模的小作坊,导致整个生产端的用工环境与质量底线受到冲击。
价格战的压力沿着供应链层层传递,最终不可避免地反噬到终端消费者身上。当研发和测试时间被压缩到极限,原有的工程变更和质量验证流程被简化甚至跳过,车辆的安全与耐久度便埋下了隐患。近年来,部分新车频频出现零部件质量问题以及各种小故障,本质上都是产业链过度压缩成本和验证周期的产物。此外,一旦低价独供的零部件厂商倒闭或断供,新能源车主在售后维修时甚至会面临换不到配件、长久等待的窘境。
面对供应链信用的潜在风险与非理性竞争,监管部门已开始出手干预。工信部与市场监管总局等部门联合出台相关通知,规范汽车企业的供应商账期管理,明确要求在验收合格后合理期限内支付款项,并限制非现金支付方式的变相拖欠,试图为产业链毛细血管排毒减负。汽车工业的真正竞争力从来不只在于把价格压到最低,而在于整条供应链的技术积累、质量保障与可持续发展。只有让上下游企业都保持合理的利润空间与研发能力,中国汽车产业才能摆脱低价内耗,走向健康、高质量的发展道路。