过去一年你习惯的低价是9块9。这个月,菜单上的锚点变成了3块9。
36氪9月20日专访了挪瓦创始人郭星君:3.9元的深烘美式、现做柠檬冰红茶,5.9元的生椰拿铁、橙C美式,已经在全国门店上线,多家门店确认这是长期菜单定价,不是短期促销。36氪
这套新菜单的落地节奏很快:6月从12个城市试起,7月扩到66城,8月推全国,目前约七成门店完成切换,剩下三成还在跟加盟商变更协议,预计9月底全部切完——也就是说,你路过的那家挪瓦,可能这个周末就换成新价格了。36氪
与此同时,奶茶店那边的咖啡机也没闲着:截至2026年6月,蜜雪冰城约6000家门店铺了现磨咖啡机,古茗1.35万家门店配了咖啡机、覆盖率超过九成,茶百道年初只有200家门店有咖啡机、几个月干到2700多家,沪上阿姨9000多家门店完成升级。茶百道周一会员日美式1块9,CoCo都可外卖端也挂出3块9。知乎
早上带走一杯现磨咖啡,和在便利店拿一瓶瓶装饮料,价格已经差不太多了。但这轮"便宜"和之前的9块9不是一回事——9块9靠优惠券和补贴,3块9靠改菜单。值不值得把口粮换过去?我把豆子成本、杯量口径、品控波动三笔账对完了,你再换。
第一笔账:一杯3块9,钱到底花在哪了
先说结论:3块9不是亏本赚吆喝,是成本结构变了。
知乎一篇产业拆解算过一本很具体的账(数据口径来自该文,供参考):蜜雪集团跟巴西签了40亿的咖啡生豆采购意向大单,给加盟商的供货价不到70元/公斤,而行业平均在120元以上;一杯美式用豆约18克,一公斤能做55杯,豆子成本折1.27元;加上杯盖快一块钱、水电人工摊五毛,一杯总成本不到3块。卖3块9,刚好打平,甚至微赚。知乎
挪瓦这边逻辑类似但路径不同。创始人把答案指向同一处:店中店——把咖啡操作区塞进已经营业的便利店、餐饮店、零食店甚至网吧,复用现成空间、客流和部分人手。最新加盟方案里,店中店起投4.98万元,只要1~2平米、1~2周落地,部分点位回本周期3个月。36氪
上海浦东一家便利店把这套模型跑到了极限:店主独立经营,每天能卖出接近两百杯挪瓦。 再往上,是千亩咖啡豆种植基地和万吨级自建烘焙工厂摊薄的供应链成本——体量撑起的集中采购,让上游议价权真正落到了杯子里。36氪
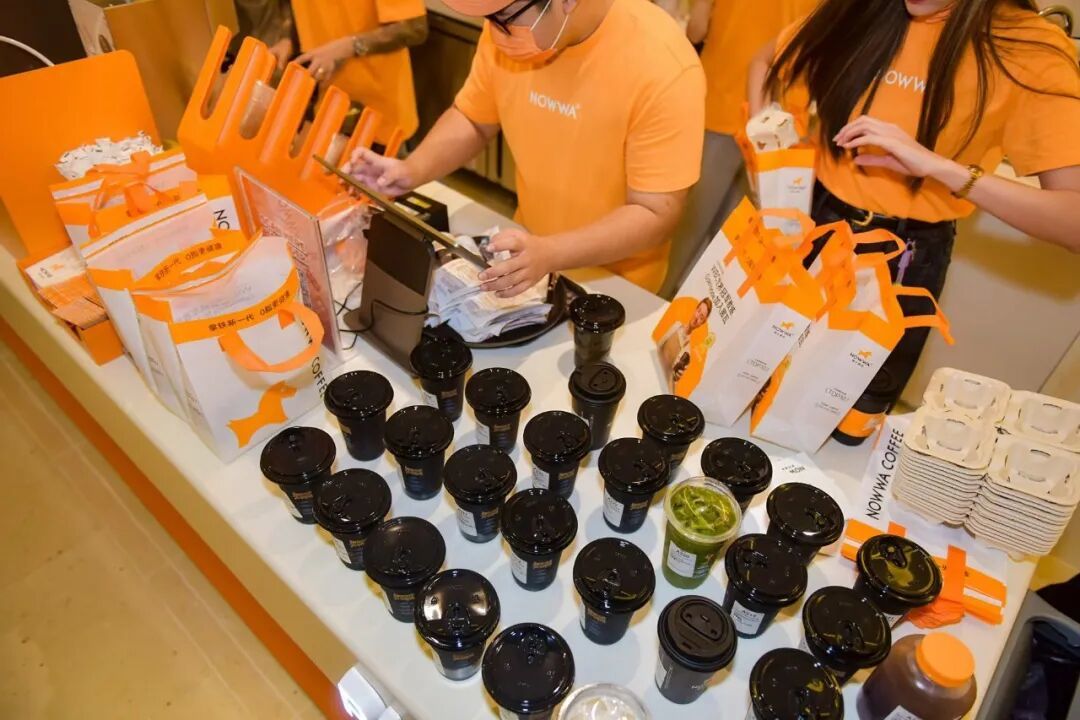
所以你这3块9买到的不是"品牌在做慈善",是没有独立门店的那部分钱:没有第三空间、没有吧台现场感、没有为环境付的房租。参照物也跟着变了——3块9不再跟瑞幸9块9比,而是跟便利店冰柜里的无糖茶、蜜雪4块钱柠檬水排队。饮品行业验证过"5元定律":2元的瓶装水、3.5元的汽水、4元的柠檬水、5元的功能饮料,都靠"随手支付"的价格换来了高频。 5块以上和5块以下,确实是两个世界。36氪
一个容易忽略的口径:3.9元只覆盖美式、冰红茶这类基础款。挪瓦店内7.9元的吨吨桶美式照常卖,创始人说实际单杯收入比3.9元高2~3元。 换句话说,3.9是门牌价,不是你的必花价。36氪
第二笔账:价格梯我按到手价对完了,"一杯"从来不是一个标准
把现在市面上能喝到的低价现磨按到手价排一遍(截至9月23日):
档位 | 到手价 | 内容 | 口径提醒 |
|---|---|---|---|
1.9元 | 茶百道周一会员日美式 | 会员日限定 | 只在工作日早场成立 |
3.9元 | 挪瓦深烘美式/柠檬冰红茶、CoCo外卖美式、茶百道会员日瑰夏美式、蜜雪个位数现磨 | 挪瓦为长期菜单价 | 外卖实付常高于菜单价 |
5.9元 | 挪瓦生椰拿铁、橙C美式 | 长期菜单价 | 换奶换果=回9块9逻辑 |
7.9元 | 挪瓦吨吨桶美式 | 大容量 | 适合一天两杯的人 |
9.9元档 | 库迪常态带、瑞幸券后带 | 瑞幸3.6万家店、库迪1.5万家店 | 券在,价就在 |
这张表里藏了两个坑:
坑一:店价不等于到手价。挪瓦的3块9主要是小程序自提口径;外卖平台上叠加配送费、包装费后普遍要往上走一两块,小红书里已经有"2元求代下单"的帖。 顺路提才便宜,专门为3块9点外卖,账就不成立了。小红书
坑二:"一杯"不是一升水。9月中旬贵阳有消费者在Manner点473ml的超大杯,喝完发现杯里套了小杯、实际容量只有355ml——店家回应称早上单子多、两个杯子摞在一起没被发现,事件冲上热搜。 这个个例提醒你的是通用算法:价格除以实际液体量才是单价。3块9如果你那杯一半是冰,液体折算下来未必比9块9热饮便宜多少。点单时"去冰/少冰加满"这一个选项,能差出一块钱的真实价值。微博
第三笔账:品控波动的账,社区已经先算过了
便宜这件事,小红书咖啡区是分裂的。一边是"比肯德基还便宜""两杯也就一杯瑞幸"的自来水,另一边,“挪瓦咖啡3块多一杯怎么赚钱啊"一条帖子底下堆了89条评论在替它算账。 避雷帖也没断过——“生椰拿铁寡淡、不另外加糖还很甜”、“拿到手怀疑是减料版”,还有一条更狠的:便利店店中店里"嬢嬢手作咖啡,着实难喝,甚至怀疑没给我放咖啡液”。小红书小红书
这些差评不是黑粉,指向的是同一个结构性问题:卖咖啡的人不是咖啡师。店中店、奶茶店兼职员做咖啡,是收银系统里多出来的一个品类,机器的研磨预设固定,但出品好坏取决于店员是否按流程走、豆仓多久换一次、奶昔机洗没洗。品牌能承诺豆子,承诺不了每一家店的嬢嬢。这是3块9和9块9之间真实存在的那道质量差——瑞幸独立门店至少是专职吧台,精品店给你的是豆子和烘焙,3块9什么都保证不了,只保证"这杯大概率有咖啡因"。
所以按需求分,账就好算了:
纯提神、一天一两杯的:值得换。优先选挪瓦独立店或高杯量点位(像浦东那种日出200杯的便利店,豆子周转快、不容易喝到陈货),避开新开的死点位;第一次在一家新店别囤券,先试一杯再说。
要风味、舌头认酸质的:这本账对不上,别硬换。3块9给你的是咖啡因+水+焦香,不会给你耶加雪菲。
乳糖不耐/怕甜的:美式档通吃,但5.9元的生椰拿铁换的是风味奶,糖和热量回到熟悉的方向,别拿它当"更健康的9块9"。
咖啡因敏感的:深烘不等于低咖啡因,烘焙只改风味不改含量,这条跟价格无关,跟你的睡眠有关。
接下来盯什么
三个观察点,每一个都可能改明天早上的价:
9月底切换完成后,3块9能不能守住。现在还有三成门店的加盟协议没谈完,库存、物料、分账都在磨合,低价承诺最怕的就是这个节点后悄悄回调。盯菜单,不盯宣传。
瑞幸、库迪跟不跟。上半年瑞幸净增5000家门店、总数冲到3.6万家,库迪1.5万家——体量决定了它们跟不起3.9的长期价,但券面额如果松动,整条价格梯都要重算。知乎
茶饮店咖啡机会不会反向杀进便利店。挪瓦已经开始在3.9元档卖现制冰红茶、芭乐柠檬水——咖啡品牌卖饮料,茶饮品牌卖咖啡,互相抄家之后,最后站在柜台后面的可能根本不是"咖啡店"。36氪
这轮价格战打下来,咖啡正在从"第三空间"退回"路过顺手"。对一口只求提神的人来说,这未必是坏事——你终于可以用一瓶无糖茶的钱,买到一杯确定有咖啡因的热/冰饮料。账我对完了,明天早上端哪杯,你自己定;但记得先看一眼你家楼下那家挪瓦,月底之前,它的菜单可能就要换了。