
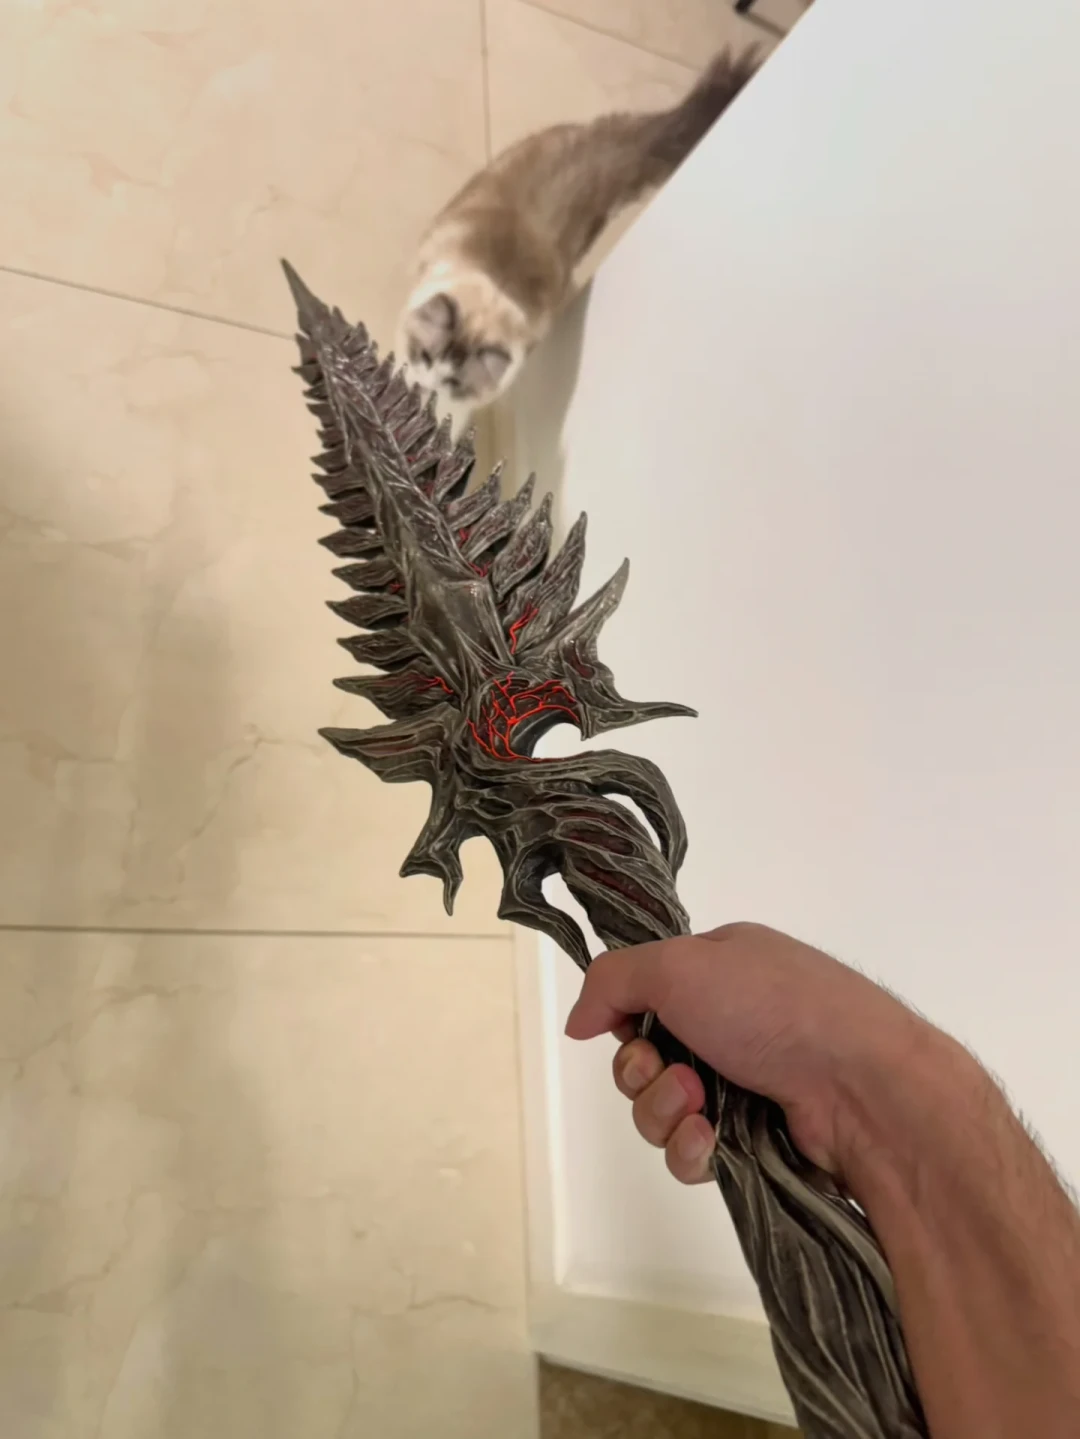
9月6日晚上八点,《凡人修仙传》×铜师傅第二弹联名开售。官方战报一小时后出炉:销售额破5500万,韩立、玄骨两款1秒售罄,铜师傅旗舰店冲上抖音带货总榜第一。玩世代知乎
而在此前一周,铜师傅刚交出上市后的首份中期财报:2026年上半年营收3.415亿元,同比增长10.8%;净利润只有128万元,同比暴跌95.8%——去年同期,这个数字还是3024万元。东方财富智通财经
再看股价:3月31日上市,发行价60港元,首日收盘直接腰斩;9月17日收盘报12.49港元,累计跌去约八成。下周(10月1日),基石投资者的限售股还要解禁。娱乐资本论智通财经
一边是粉丝抢爆,一边是公司几乎不赚钱、股价脚踝斩。很多已经上车、或者正准备上车的道友都在问同一个问题:这牌子到底还行不行?我家里那几千块的铜摆件,售后和复刻还靠得住吗?接下来的变形金刚联名、凡人第三弹,还该不该蹲?
这篇不聊股票买卖,只把三件事说清楚:为什么卖爆不等于赚钱;公司到底有没有危险;以及最重要的——这些对你下一次下单,意味着什么。
一、先算明白账:卖爆≠赚钱
先泼一盆冷水:你看到的"联名卖爆",其实不是这家公司利润的大头。
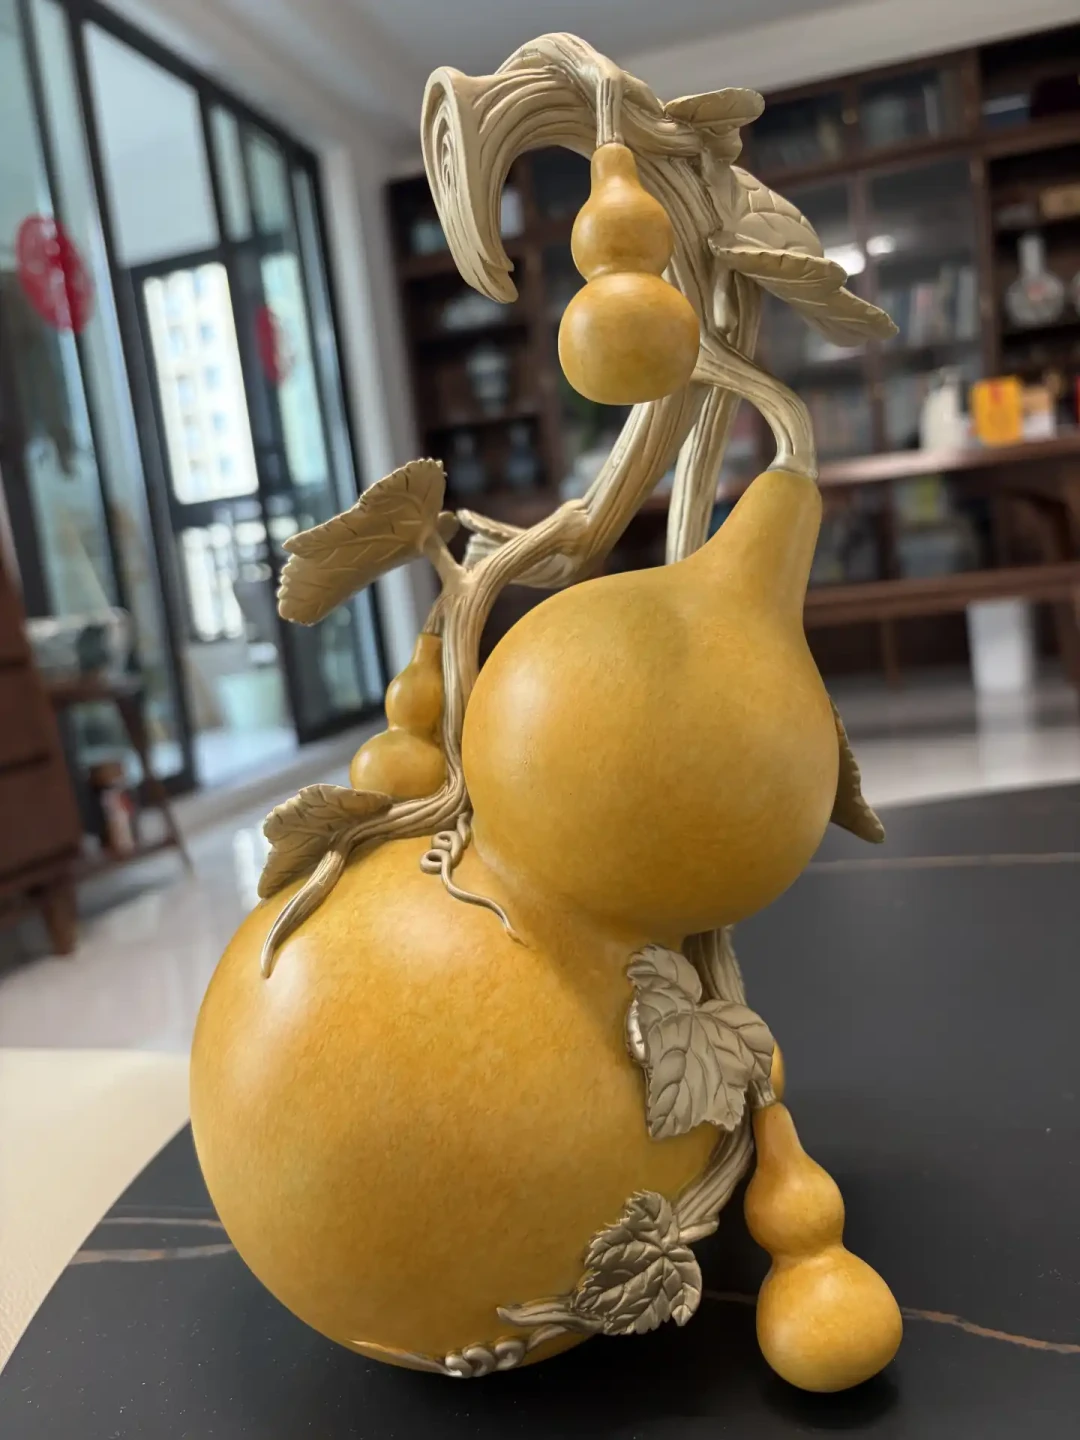
招股书和财报数据显示,授权IP产品(漫威、变形金刚、凡人修仙传这类联名)在铜师傅收入中的占比常年只有10%左右,最高的一年也只有11.7%。真正贡献八成以上收入的,是自研传统文化IP——铜葫芦、大圣、财神、关公、铜马这些"中年人的彩头"。联名负责出圈和热闹,基本盘负责养家。娱乐资本论
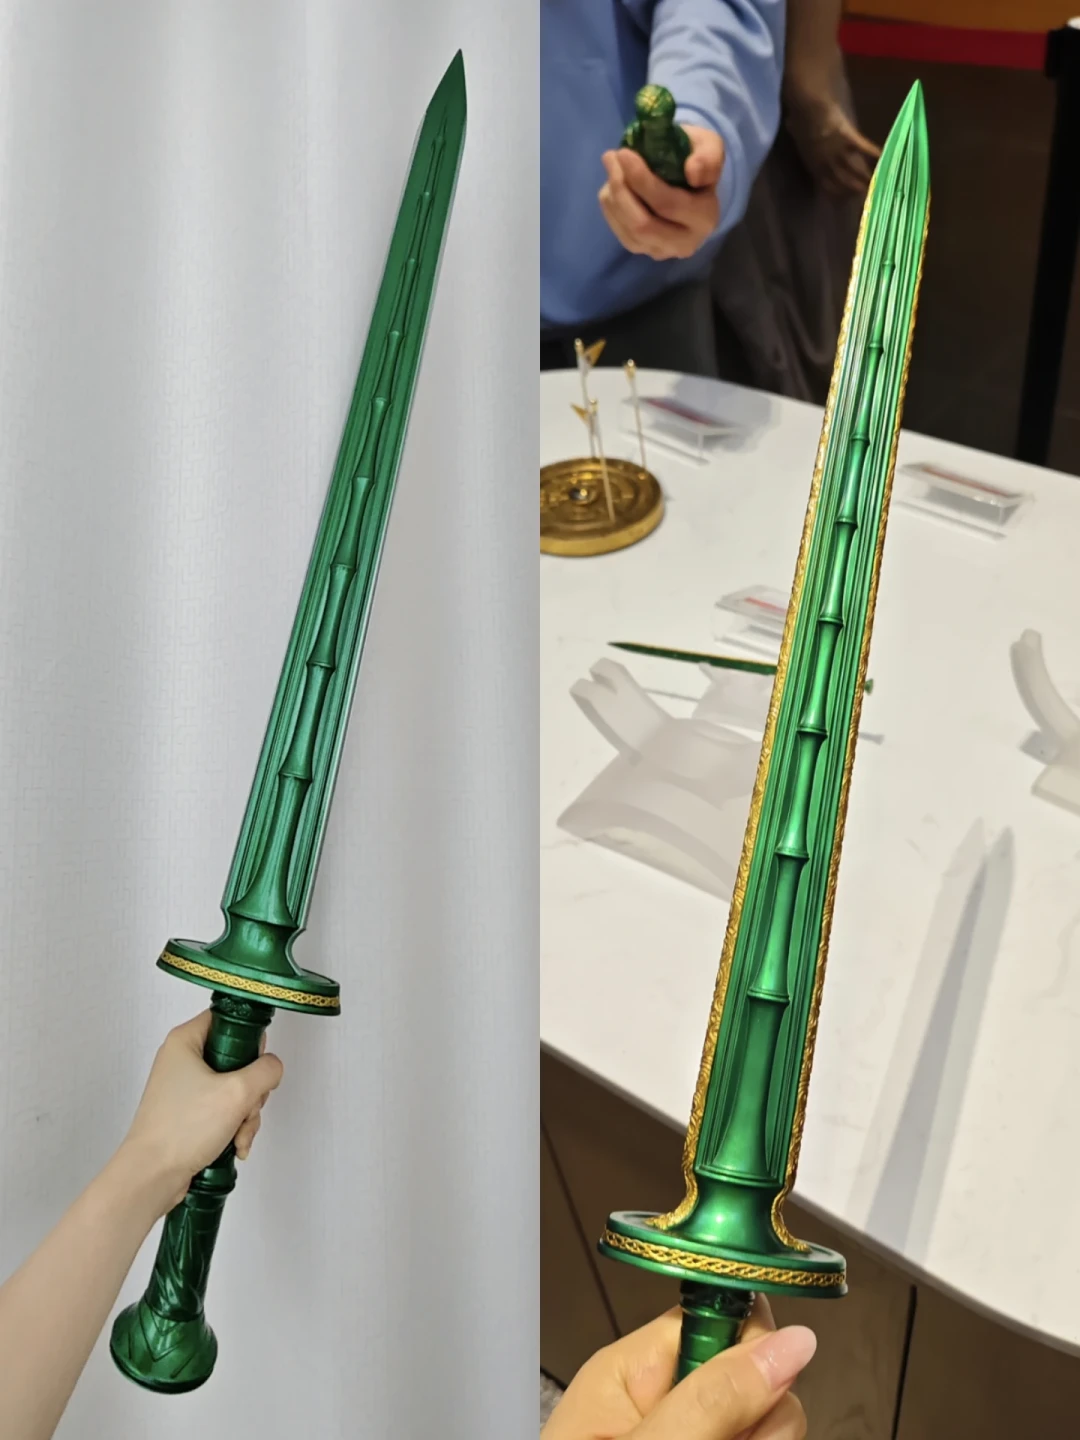
凡人两弹联名累计销售额约1.25亿元。其中青竹蜂云剑一款卖出2.6万件、贡献约1700万。这个数字放在整个铜质文创赛道已经非常能打——但摊到半年、摊到2600多个SKU上,还不足以扭转利润结构。玩世代娱乐资本论
何况"5500万"这个数字本身就有口径争议。有知乎用户扒出,战报统计包含预售部分,活动还涉及平台买断采购,宣传物料里用小字做了标注,而预售普遍支持7天无理由退款。5500万的成交额,和5500万的确认收入,是两回事。这波热度最终能沉淀成财报里多少真金白银,得等年报见分晓。知乎
那利润到底被什么吃掉了?三样东西。
第一样:疯狂开店。截至2026年6月30日,铜师傅直营店达到65家——去年同期只有10家,半年净增55家。租金、装修、人工全是前置成本,新店的销售却要几个月才爬坡。而上半年线下零售收入同比暴涨246.6%至5050.6万元,听着吓人,摊到新增门店上,单店月均收入只有约12.8万元。这个坪效,放在一二线城市核心商圈,几乎覆盖不了租金加人工。销售费用同比暴增70%以上,利润表就是这么被"炸毁"的。智通财经
第二样:铜价上涨。铜材长期占铜师傅营业成本的50%左右,这两年铜价持续走高,成本端一直绷着。要么压缩毛利,要么涨价——从下面这条看,它两样都没敢痛快做。娱乐资本论
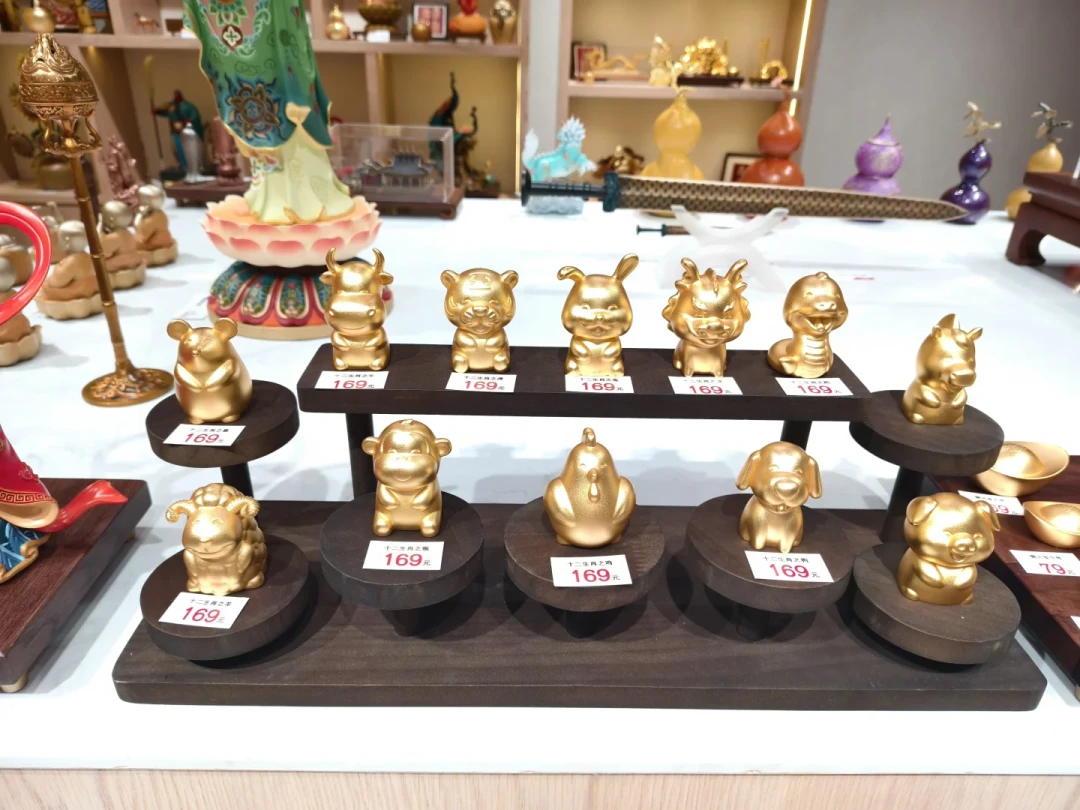
第三样:价格越走越低。招股书数据显示,铜师傅线上客单价从2022年的958元一路降到2025年三季度的598元;线下更狠,从1918元降到726元;铜质文创产品平均售价从363.7元/件降到290.4元/件。原因也不复杂:铜葫芦、铜马这类产品并非独家设计,市面上同质化竞品一堆,只能卷价格。卖得更多、卖得更便宜、成本还更贵——"增收不增利"就是这么来的。娱乐资本论
顺带说一句,这套打法本身就是小米模式的复刻:薄利、多销、拼规模。雷军系的顺为资本2017年以每股6.93元的成本入局,即便股价跌到12块多仍是浮盈状态;但2021年以45.86元成本增资入场的后期机构,如今已深套其中。资本的故事各不相同,普通消费者只需要关心一件事:一家进入"省钱模式"的公司,会把刀砍向哪里。智通财经
二、公司危险吗?把两边的账都摆出来
先说不那么糟的一面:
它是利润暴跌,不是亏损。2025年全年铜师傅净利润4783.8万元,加回2022万元上市开支后,经调整净利润6805.8万元。这家公司上市前后一直是赚钱的,只是2026年上半年赚得极少。智通财经
账上有现金。9月10日,铜师傅公告赎回此前向宁波银行认购的7000万元理财产品,所得款项用作一般营运资金——IPO募的钱还在账上滚动。东方财富
公司在回购。9月4日董事会公告,拟以自有资金、不超过1.18亿港元回购H股(上限为已发行H股的10%),官方口径是"基于对未来发展前景的信心"。回购不一定全额执行,但姿态摆出来了。格隆汇
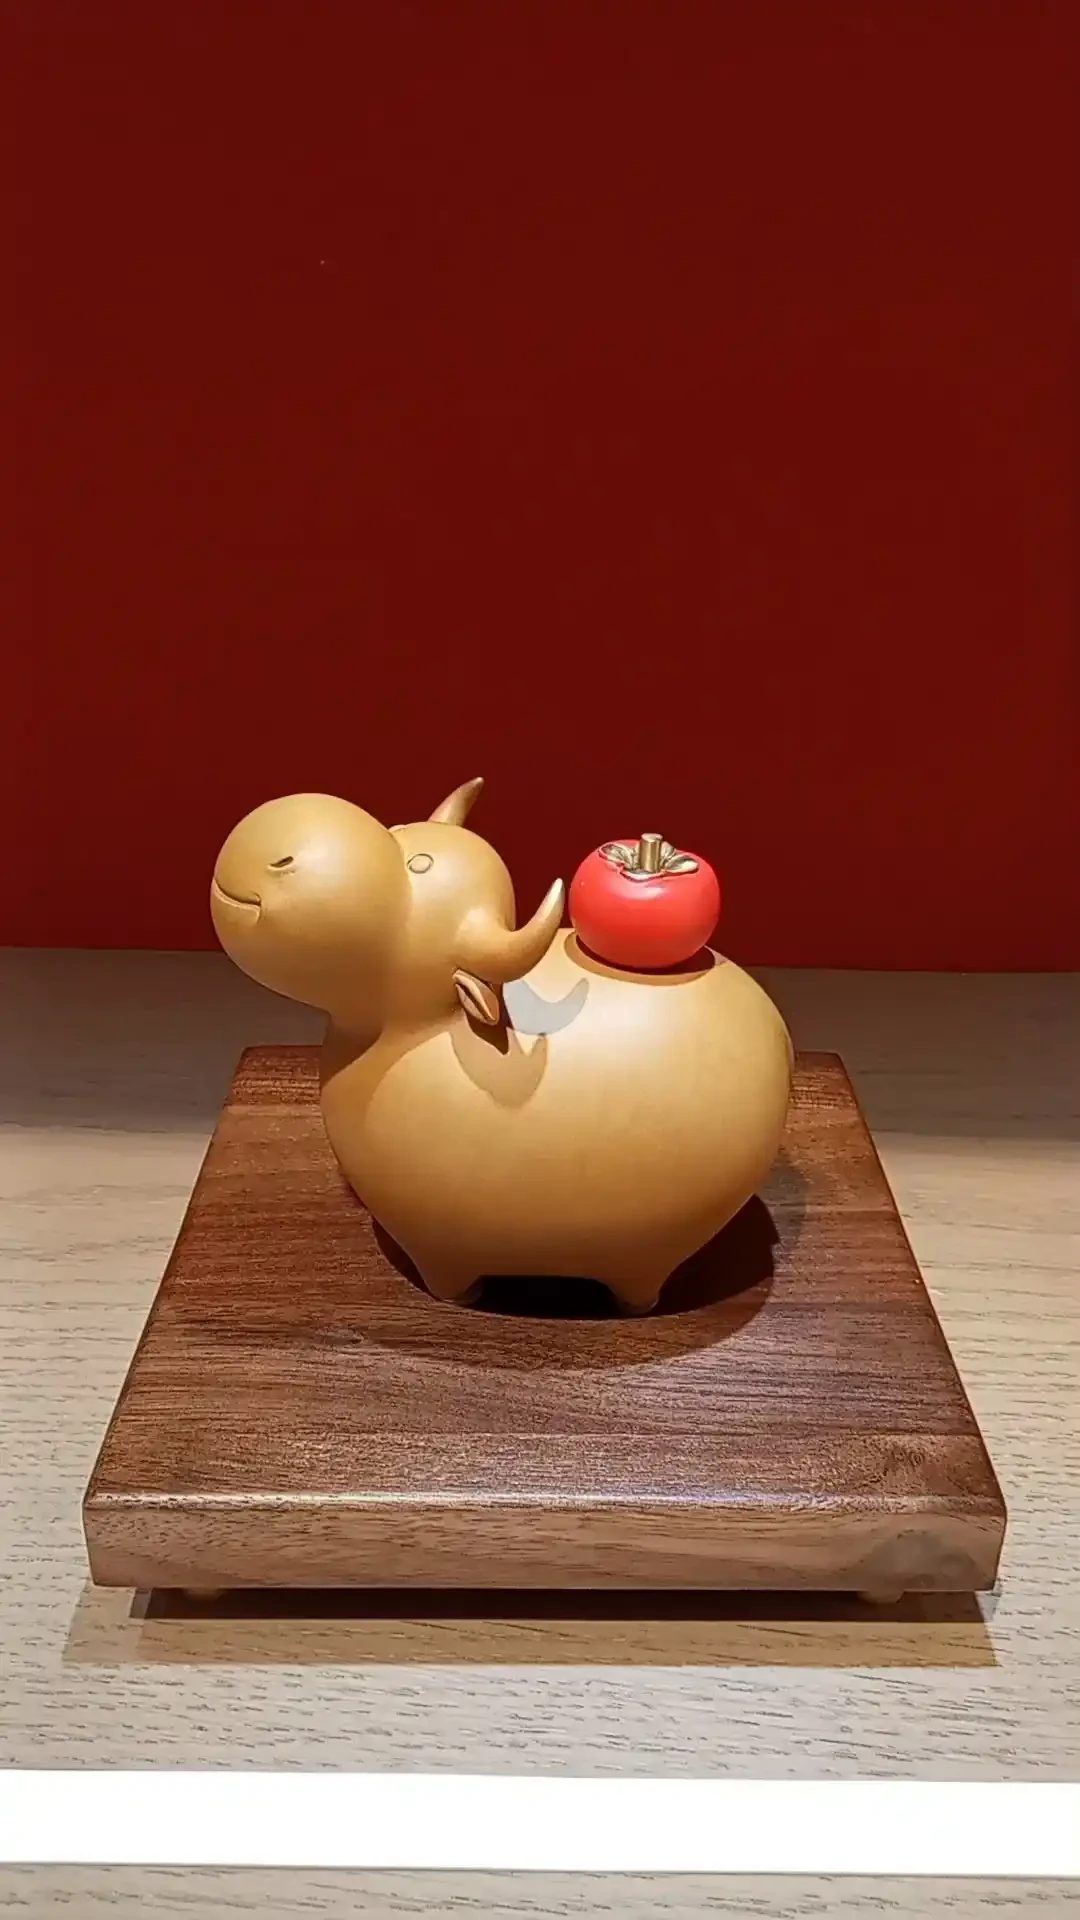
基本盘用户没跑。招股书披露复购率超过56%。蓝鲸新闻记者线下探店时发现一个细节:今年是马年,店里卖得最好的却是"牛柿"摆件——因为炒股的人多,图一个"牛市"的彩头;水晶发财树也火,“紫色旺事业、黄色旺财运”。中年男性的彩头消费,刚需得令人感慨。娱乐资本论蓝鲸新闻
再说风险的一面:
下周解禁。10月1日,基石投资者建投国际所持50万股限售股解禁流通。它当初花了3000万港元认购,如今市值只剩约600万,浮亏八成。而铜师傅现在每日成交额只有几万到几十万元——8月31日股价单日跌7.36%那天,成交额只有48万港元。这么薄的流动性,600万的潜在抛压都不容小觑。东方财富智通财经
门店模型还没跑通。铜质文创赛道总盘子只有约16亿元(弗若斯特沙利文口径),铜师傅市占率已达35%,65家店基本摸到有效客群的覆盖上限。智通财经的判断很直接:一旦部分门店在6-12个月内无法盈亏平衡,闭店就会接踵而来,装修减值、违约金、遣散费会形成二次利润冲击。智通财经
品类越来越单一。上半年铜质文创收入占比升到96.2%,塑胶潮玩、银质文创收入都在下滑,黄金文创造型体量还小。8月公司推出面向女性的铜首饰品牌"金韵天成"(项链手链戒指耳钉,定价100-400元),"七彩葫芦"的女性购买者也首次超过男性——第二曲线在试,但还没长出来。智通财经蓝鲸新闻
对手正在逼近。行业老二朱炳仁·铜(市占率31.8%,两家合计66.8%)的北交所IPO申请已获受理,2026年一季度净利润同比增长168.44%,毛利率52.28%——比铜师傅铜质文创34.6%的毛利率高出一大截。一个卖非遗大师溢价,一个走小米式性价比,同一条赛道里,对手目前的赚钱姿势明显更从容。娱乐资本论
结论:铜师傅短期内不太可能"崩"——有利润、有现金、有回购、有56%的复购基本盘;但股价、解禁、闭店三重压力是真实存在的,这家公司未来一两年会持续处于"勒紧裤腰带换规模"的状态。
而公司勒紧裤腰带时,最先被影响的,往往是品控、售后和价格体系。这三样,恰恰都直接砸在消费者头上。
三、对准备下单的你,五条实在建议
品牌的经营压力,会通过三条路径传导给买家:降本冲动(品控)、服务收缩(售后)、渠道混乱(价格)。这三条在社区里都已经有了苗头,所以下面这几条建议,比任何时候都实用。
第一,把"保值"预期降下来,别拿炒鞋的心态买铜。
铜师傅圈子流行一句话:"一铜传三代,人走它还在。"当传家宝、当情绪消费,没问题;指望升值变现,要谨慎。客单价连续三年下滑,说明官方定价体系本身在松动;除了极少数明确限量、IP够硬的款式(凡人售罄款在二级市场确实有溢价),大多数常规款没有稀缺性可言。至于"一小时卖5500万"这类战报,前面说过,口径里有预售和平台买断的水分,别把它当成升值依据。
第二,买贵价款认准官方渠道,开箱全程录像。
社区里的售后争议不是个例。小红书一位用户的长帖很有代表性:通过阅文官方旗舰店(授权渠道)购买凡人周边,接连收到瑕疵品、拍下40天不发货、售后以月计算、平台客服联系不上商家;她的吐槽帖还两次被品牌方举报至不可见,需上传身份证申诉(她称两次均申诉成功,帖子至今未删)。这条帖子下面有400多条评论,不少人在评论区分享了类似遭遇。另外还有用户晒出首发货品的沙眼、磕碰、裂果等品控问题。小红书小红书
B站上标题带着"已售后"三个字的青竹蜂云剑开箱视频,也有几千播放。更值得注意的是,这不是铜师傅第一次面对品控公关危机——此前哪吒2联名就爆发过面部凹陷、细节粗糙的大规模投诉,品牌方一度把维权归类为"饭圈行为"、删评拉黑,矛盾激化后创始人俞光公开道歉收尾。哔哩哔哩娱乐资本论
不是说买了就必翻车,而是要把动作做在前面:千元以上的贵价款尽量走官方直营渠道;收货当场验货、开箱录像;不满意就用7天无理由退货窗口,别嫌麻烦。
第三,看到低价差先别高兴,搞清楚货从哪来。
有用户吐槽官方渠道抢到的同款,转头在拼多多看到了更低价。低价渠道的货源五花八门:经销商串货、清库存、尾货,都可能。铜器造假成本高、假货相对少,但不同渠道的售后责任划分完全不同——前面阅文官旗的案例就是提醒:授权渠道出的问题,品牌方和渠道方可能互相踢皮球。下单前先确认三件事:店铺有没有授权、质量问题谁负责、影响不影响官方售后。小红书
第四,真爱款别等,观望款可以等。
两个相反的判断可以同时成立:热门款的命运由版权方决定——创始人自己在直播里说过,凡人联名后续要由版权方拍板——青竹蜂云剑这类爆款法器随时可能停售,真爱就别拖;反过来,一家需要冲现金流的公司,对长尾款和老款清货的意愿只会更强(铜师傅历史上做过多次大促),不急的心头好,可以蹲一蹲价格。玩世代
第五,留几个观察信号在收藏夹里。
10月1日解禁后,看建投国际是否减持、公司回购是否实际落地(1.18亿只是上限,执行进度要盯港交所公告);年底年报,重点看门店数量是增是减、单店收入、毛利率、授权IP收入的实际转化;日常则看官方对品控售后投诉的处理方式有没有改善——是继续删评举报,还是开始正面解决问题。另外可以顺带盯着朱炳仁铜的北交所上市进度,它会给整个铜文创赛道重新定价,也直接影响铜师傅的融资环境。娱乐资本论
写在最后
铜师傅现在是一家很"拧巴"的公司:产品有人抢,粉丝有感情,创始人会COS妙鹤真人亲自进直播间跟道友称兄道弟;但资本市场给它的定价从50倍PE跌到脚踝,中报净利润128万,听起来像个零头。玩世代智通财经
对消费者来说,判断其实可以很简单:它是一家有真实工厂、真实产品、真实复购的公司,明天不会消失;但它也是一家利润承压、激进开店、品控和售后已被反复质疑的公司。所以——
因为喜欢铜、喜欢韩立、喜欢那份沉甸甸的手感而买,走官方渠道、到货就验、放弃保值幻想,这次消费大概率不会让你失望。如果是冲着"限量升值""卖爆气氛"去的,建议先把这份冲动放一放,等10月的解禁和年底的年报,把这家公司的成色再看清一点。
铜还是那块好铜,但赚钱的故事,已经换了剧本。













校验提示文案
校验提示文案
校验提示文案
校验提示文案