财政部、央行、金融监管总局9月29日联合通知落地:10月1日起,居民购房贷款财政贴息正式执行——中央财政第一次直接给商业性个人住房贷款贴息。条件卡得很死:新发放商贷、首套住房、建面不超过120㎡、总价不超过150万元,贴息贷款上限100万元,年化补1个百分点,最长补5年,政策暂定1年。贴息的具体口径也很清楚:使用新发放的商业性个人住房贷款购买首套住房,不包括存量贷款置换;所购住房建筑面积不超过120平方米;所购住房价格不超过150万元。新华社微博
新华社微博下面,一条105赞的高评论把政策翻译成人话:“10月1日后新买首套房,总价150万以内、面积120平以内办商贷的人,国家帮你补1%利息,最多补五年”。另一条38赞的评论在逐字抠"贷款规模最高100万"这个上限。而138赞的那条"早买早享受,晚买享折扣",代表了评论区另一半人的犹豫。微博
但如果你手里握着一套甚至几套非自住的投资房,这篇想给你一个可能不那么舒服的判断:这轮"贴息+银十"的暖,对持有者真正的意义,是流动性窗口打开了,而不是涨价预期回来了。它给你的是一扇出口的门,不是一张进场的车票。
一、先把这碗政策水端平:受益人是买家,而且集中在二手房战场
别被"150万"带节奏——不是补贴你150万,而是总价150万以内的房子才有资格。中信证券统计了2026年1-8月40个重点城市的成交结构:120㎡以内、总价150万以内的刚需户型,在新房成交里只占约33.1%,在二手房里占到约55.2%。分城市看更极端:上海这个价位段的新房占比只有0.2%,二手房占到37.3%;北京新房2.5%、二手房38.7%。知乎
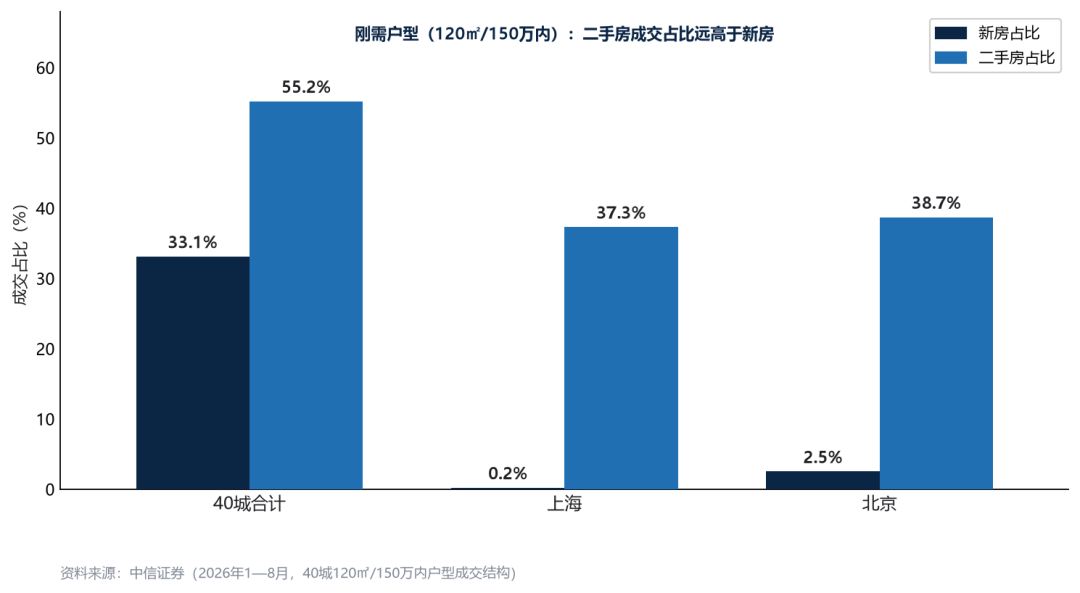
也就是说,贴息要救的买方,主力就在二手房市场,而你——挂牌卖房的业主——恰好是他们的对手盘。上海易居研究院副院长严跃进的评价很直接:按条件设定,贴息主要惠及大城市的二手房以及二三线城市的新房和二手房,有助于盘活小户型房源、加快流通。第一财经
算笔具体账:2026年二季度全国新发放个人房贷加权平均利率3.06%,贴息1个百分点后降到2.06%——财政部和央行自己的说法是"相当于优惠了利率的三分之一"。按100万贷款、等额本息测算,30年期月供从4248元降到约3726元,每月少还522元,前5年累计省息约3.13万元。这是一笔真金白银,但对卖方来说,它的作用不是"房价要涨了",而是接下来几个月,肯下场砍价的现金买家确实会变多。第一财经
国庆的数据在验证方向:第一财经报道,假期二手房咨询量普涨,得益于节前政策端的积极部署,市场热度升温。深圳有中介门店销售额暴增200%,外地客户涌入深圳买房;武汉楼市里光谷板块是成交主力,远郊板块去库存压力大。苏州国庆豪宅项目沿湖合院单日成交接近半亿。注意这些案例的分布:热的是一线核心、强二线产业板块、都市圈节点城市,冷的是远郊和低能级区域。回暖从来不是均匀到账。第一财经第一财经知乎
二、量确实暖了,但价格还没:9月百城二手价跌幅反而扩大了
多方阵营的数据确实好看。按统计局70城指数拆解本轮回撤:广州较高点回撤24%,梯队里最深;上海回撤最小,杭州、成都只有14%左右;郑州、哈尔滨超过30%,收缩型城市牡丹江高达42.3%,十多年没再摸到新高点——十多年来房价不仅没有上涨,截至2026年8月,它是整张70城榜单回撤幅度最高的城市。(反常识样本:三线无锡同期涨60.5%、只回撤18.6%,韧性比肩一线。)苏州本地自媒体跟踪的交易数据显示,9月二手住宅中位数总价136万、环比涨1.7%,中位数价格磨底5个月没跌。一财9月底报道上海多个板块二手房价格明显上涨,部分较年初低点已涨20%。知乎知乎第一财经

但空方同样有数据,而且来自同一批机构。中指研究院数据显示,2026年9月,重点城市二手房成交量同比继续增长,但价格环比跌幅有所扩大,百城二手住宅均价为12452元/平方米,环比下跌0.60%,跌幅较上月扩大0.15个百分点。其指数研究部总经理曹晶晶明确说,挂牌规模仍处相对高位,价格短期或延续调整。第一财经
广州黄埔中介的体感是:“即便是金九银十,看房数量也并未出现过大幅度变化,二手房买家依旧秉承着’捡漏’心态,并没有出现追高的现象”。潘石屹"中国房价远未到达底部"的采访片段10月8日还在微博刷屏。那位看涨苏州的博主自己都承认,对N线城市来说房价跌的远高于补贴的利息,贴息基本无效。第一财经微博知乎
把两方摆在一起,这是本轮行情最真实的形状:量在价先,成交修复领先于价格修复,而价格修复远未确认。 所以真正值得花时间算的,不是"见底了吗"这种没有统一答案的问题,而是三本账。
三、封价、租金、杠杆:三本账算完,"持有"的逻辑变了,"等涨"的逻辑没变
第一本,供给账。 中指研究院监测显示,2026年8月八个重点城市二手房挂牌总量约123万套,较2025年6月高点减少约19%,广州-32%、上海-31%、北京-27%。5月25城新增挂牌同比骤降约41%。供给在肉眼可见地收缩。知乎

第二本,业主行为账。 一财10月7日的报道标题就是《二手房业主不愿一再让价了》,七八月份之前,二手房业主想要促成成交,必须要拿出极大的诚意,挂牌价和成交价相差10万元都是很正常的,如今这种趋同的平衡出现了裂痕。北京昌平紫金书院一套房先挂488万"砸盘",三天后反悔改挂556万,上调约70万;宁波鄞州业主集体上调10-40万;南昌部分高端盘直接下架房源。贝壳数据显示该楼盘4-8月成交均价一直徘徊在3.52万至3.53万左右,9月突然升至3.57万左右,且伴随成交套数扩大。第一财经知乎
业主的底气来自一股新的制度性力量:8月28日三部委联合印发《关于完善商品住房销售制度的通知》,商品住房销售制度改革正式落地,预售门槛提升至主体结构封顶,个人按揭贷款发放节点延后至竣工备案,并进一步推进现房销售。现房制压低未来新房供给,核心地段二手房的"稀缺性"被动上升。第一财经
另一股力量是存量时代的定价权转移:二手房的交易占比从2020年的27%提高到2025年的46%,今年前八个月已经达到52%。李宇嘉那句判断值得抄下来:房价越来越由分散的业主个体掌握,而不是由开发商集中定价。第一财经知乎
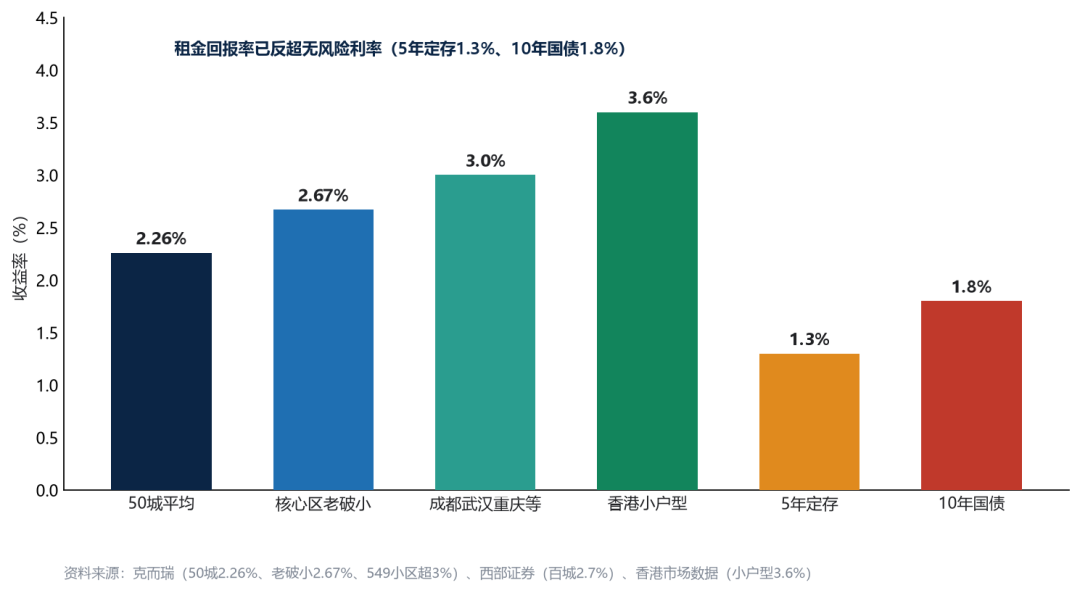
第三本,持有账,最关键的一本。 克而瑞数据显示,2026年3月50城平均租金回报率约2.26%,已高于5年定期存款利率(约1.3%)和10年期国债收益率(约1.8%),上海有549个小区租金回报率超过3%。市场人士测算,部分城市租售比与房贷利率的差距已缩小到约60个基点,预计在2026年11月前后两者可能基本拉平——一旦租金回报稳定覆盖资金成本,“持有"在财务上就不再是纯粹出血。但另一面同样要看:央行数据显示二季度末居民杠杆率降到57.7%,前8个月住户存款增加约6.99万亿、住户贷款反而减少约1.03万亿,4月居民中长期贷款净偿还约3408亿。大家在修资产负债表,不是在加杠杆进场。 封价的本质是"不急着卖”,而不是"有人抢着买"。知乎
四、别问楼市,问你的房子属于哪一档
三本账合起来:挂牌在缩、议价在收敛、租金回报率在托底、接盘现金在政策期里变多——这是一个典型的"卖方窗口",但窗口期跟着贴息政策走,暂定1年。参照上面的数据框架,投资房大致分三档:
第一档,扛得过窗口、可以继续持有的: 核心城区、租金回报率稳定在2.5%-3%以上、同板块没有天量新房供应的房子——上海回报率超3%的549个小区就是样本;以及产品力领先板块、供应即将断档的次新房(现房制+供地约束下,苏州已有新盘批次提价成交)。这类资产的逻辑已经从"博涨价"切换成"类固收+稀缺期权",只要租金不掉、现金流不断,封价等待有财务依据。
第二档,别信反弹叙事、趁窗口优先处理的: 三四线非核心区、弱二线远郊、无产业人口支撑的收缩型城市。牡丹江42.3%的回撤和"跌的远高于补贴利息"就是这类资产的天花板。中指数据里三四线城市二手房挂牌量同比降幅仅约9.7%,远小于一线城市的近三成,说明那里"降不动"的约束更弱、抛压更重。这类房每多扛一年,多的是折旧、利息和流动性折价,少的是接盘人。咨询量普涨的几个月,恰恰是出货窗口。知乎知乎
第三档,先不动、盯信号的: 一线非核心板块、强二线远郊。它们卡在"跌幅收窄"和"让价去库存"的夹缝里,判断成本高过行动收益。华泰证券近期把对地产板块的态度转向积极,那是机构在算赔率,不是给散户的号角。第一财经
五、接下来四个月,盯这四个信号
11-12月成交能否脱离政策脉冲独立站住。 政策起始日为10月1日,实施期暂定1年,执行中资金总规模不设上限、据实结算——政策期内的成交天然带水分;政策退出前市场敢不敢自己放量,才是真验证。第一财经
挂牌量继续降还是掉头回升。 如果封价之后成交持续不动,业主重新降价变现的动机就会回来——那才是二次探底信号,比任何大V的嘴都准。
9月这种"跌幅扩大"是否连续出现。 眼下二手房卖家的底气正在变足,但买家却不一定买账,出价预期依旧保守,买卖双方的预期"剪刀差"越来越大。量价剪刀差若持续拉大,说明修复停在成交量层面。第一财经

你所在城市的租金回报率与房贷利差。 租售比反超能守住,持有的财务逻辑才成立;若60个基点的利差先收窄、租金先掉,封价潮会先于降息潮瓦解。知乎

给所有中小投资者收尾一句:这轮政策没有给卖方发资格,但市场结构给你发了——二手房占比过半的定价权、收窄19%的挂牌供给、被贴息吸引到场的刚需现金,都在同一个窗口里叠着。要不要用这个窗口、用在哪一档房子上,取决于你手里那套房的三本账,而不是取决于你有多不甘心。