DeepSeek最核心的经营数字,不是在财报里,而是在一份技术材料里露出来的。10月20日,DeepSeek开源内部推理框架,顺带公开了生产数据:单集群日吞吐155万亿Token,按API谷价算,每卡每小时收入38美元。收入体量还谈不上大——已披露的实收收入显示,2026年前七个月营收仅4.75亿元,但年化营收已突破10亿美元。需求端,新版模型刚登顶全球单周调用量榜首;资本端,10月22日被曝完成约1000亿元人民币新一轮融资,刷新中国AI行业单轮融资纪录。把这些底层数据摆在一起,DeepSeek的经营状态其实已经很清楚:低价不等于亏损,流量正在爆发,变现刚刚起步,而上市已经进入倒计时。36氪知乎金融八卦女
一张卡每小时赚38美元:高毛利是工程抠出来的
这组数字最先引爆的,反而是对盈利能力的测算。有人按每张B300每小时7美元的租金算账,得出毛利率约82%——只要API使用率够高,仅扣租金后仍有可观余量。这与大模型行业普遍的亏损叙事完全相反,它意味着"价格屠夫"卖低价可能根本不是赔本赚吆喝。36氪
高毛利的来源是几项很具体的工程。系统把处理输入和逐步生成输出两个阶段分开部署,用常见8卡机器承担输入处理、64至128卡超节点负责生成,两类负载各用各的资源,不互相挤占。更关键的是缓存:官方披露Agent流量的KV Cache保留3天、聊天流量保留7天,而Anthropic、OpenAI等海外厂商大多只保留5分钟到24小时,长上下文的重复计算因此被大幅跳过。36氪知乎
内存里的短期缓存只保留约180秒,线上命中率却超过98%,重复请求大多不用从头再算。36氪
不过这套效率有复制门槛:官方没有放出与内部基础设施深度耦合的KV Cache管理和负载均衡组件,第三方拿到引擎后,还要自己完成系统集成才能逼近官方水位。36氪
收入曲线:体量小、斜率陡,变现刚起步
DeepSeek真正的创收引擎在B端API。《The Information》此前披露其年化收入达到约10亿美元,大致对应每天274万美元,对照每卡每小时38美元,正好等效约3000张卡满负荷运转。36氪
定价动作比数字更能说明经营状态:8月中旬API提价2.3到4.5倍之后,客户留存率保持稳定。融资消息曝出前几天,它又官宣联网搜索与抓取API将于11月1日起按次计费,每1000次成功请求定价5元。一个敢连续提价、提价后客户还不流失的商业体,和"靠补贴换规模"是两种完全不同的公司。知乎36氪
C端则基本还没参与变现。QuestMobile数据显示,2026年9月DeepSeek活跃用户规模1.23亿,仅次于豆包、千问,但App仍然免费、无广告、无订阅。36氪
理解这些收入时要留一个口径提醒:年化10亿美元是按推演口径算的运行率,与4.75亿元实收分属两种统计方式,币种和统计时点也不一致,天然差出数量级。知乎
需求端:单周33.6万亿Token,环比暴增801%
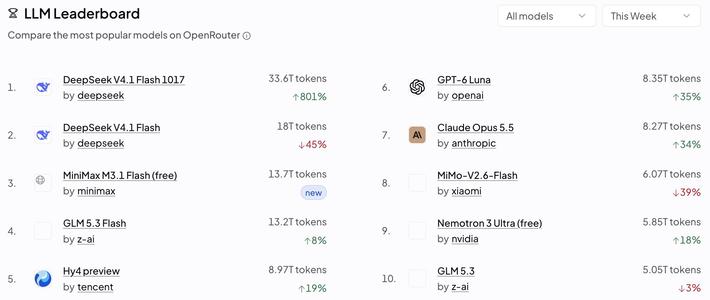
OpenRouter公布的10月19日至25日全球大模型调用量周榜上,DeepSeek于10月17日更新的V4.1-Flash-1017拿下榜首,单周调用量33.6万亿Token,环比增幅高达801%。界面新闻
比名次更值得读的是迁移:旧版V4.1 Flash周调用量环比下滑45%,说明开发者在快速向新版切换,流量没有流向海外对手。界面新闻
同一平台上,中国大模型的周调用量已连续二十六周高于美国,Flash类轻量模型成为平台流量的绝对主力。这个榜单只统计OpenRouter聚合API渠道,不覆盖官网、独立App和私有化部署,它是开发者需求的风向标,但不是流量的全貌。界面新闻
千亿融资:规模翻倍,价格不动
这轮融资最反常的信号不在金额:募资目标从500亿两次上调到1000亿,投前估值却还是5000亿,和四个月前一模一样。知乎
时间线拉出来更清楚:2026年4月DeepSeek才启动首次对外融资,6月完成交割,融资约510亿元,当时企业估值3400亿元;梁文锋个人出资约200亿元,是最大单一出资方。36氪
条款比金额更能说明谁在主导这家公司:除国家人工智能产业投资基金外,外部投资人需通过有限合伙架构持股,不享有投票权,还面临五年锁定期。36氪
老股东腾讯与宁德时代本轮各自追加约100亿元,新进方的石溪资本、中芯聚源和吉利产业基金,覆盖了存储芯片、晶圆制造到整车制造的关键环节——他们买的与其说是董事会席位,不如说是产能和场景的前排座位。金融八卦女
配套的上市动作已经就位:公司聘请中信证券筹备科创板IPO,原高瓴创投合伙人严文韬于9月下旬到任CFO,计划最快2026年末递交申请。政策通道也已铺好:证监会2026年6月将科创板第五套上市标准扩展至AI大模型领域,为未盈利企业打开了通道。36氪金融八卦女
市场侧的注脚随后到来:10月27日发布的胡润百富榜上,梁文锋以2800亿元首次上榜,直接位列第七。第一财经
估值落在哪里,取决于下一组底层数据
按5000亿投前估值除以年化10亿美元运行率,市销率约70倍,显著高于报道给出的Anthropic约15倍与OpenAI约34倍。几条边界要说在前面:82%毛利是按第三方租金假设算出来的,不是公司报表口径;千亿融资目前来自媒体报道,公司官方尚未公告;开源框架也不等于官方运营效率的完整复制。知乎
所以这场"底层数据"给出的不是一个终点答案,而是一套观察方法:不看模型排名,看收入。提价后的下一个季度API收入、11月1日搜索计费上线后的客户反应、以及递表时能否拿到审计报告支撑——哪个数字掉队,70倍估值就得重算一遍。