













 深耕汽车、AI兴趣领域





5
4
从标杆到溃败:7-11的全球扩张,输在了哪里?
2026-10-15 19:53:12
0点赞
0收藏
0评论
你以为带着光环就能通吃全球?
现实会教你什么叫“水土不服”的终极形态。
当核心竞争力变成了别人眼中的“奢侈品”
当门店的存在只剩下“情怀”两个字,
它的退场倒计时就已经开始了。
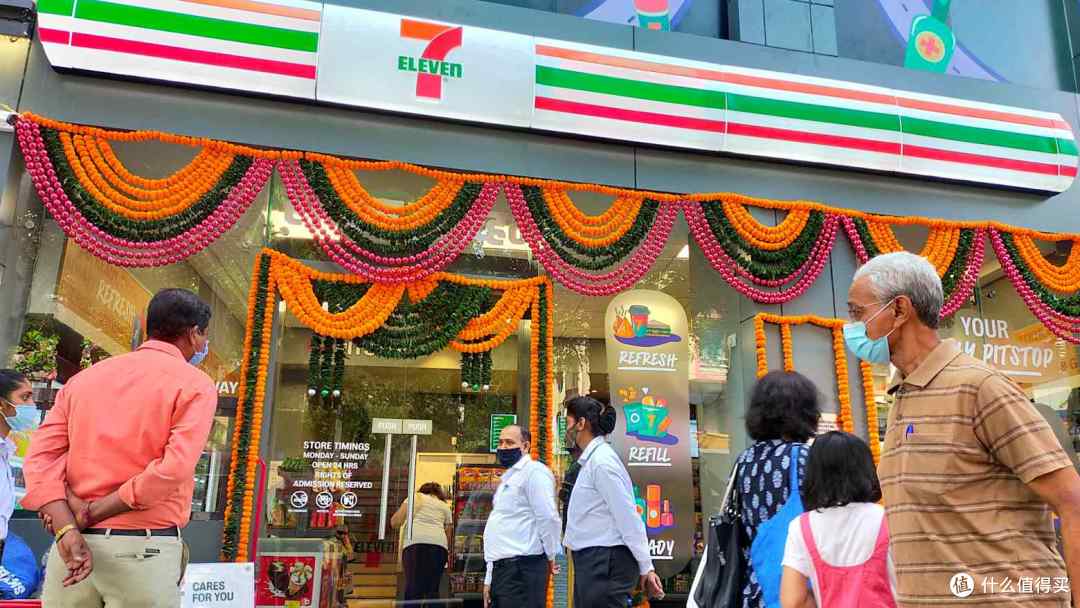
今天要聊的这个故事,主角叫7-11,全球八万多家门店的便利店之王。
红绿橙三色的招牌,是很多人对“便利店”这三个字的全部想象,它卖的不只是关东煮和饭团,它卖的是城市深夜里最后一盏灯。
但这盏灯,最近在印度集体熄灭了。
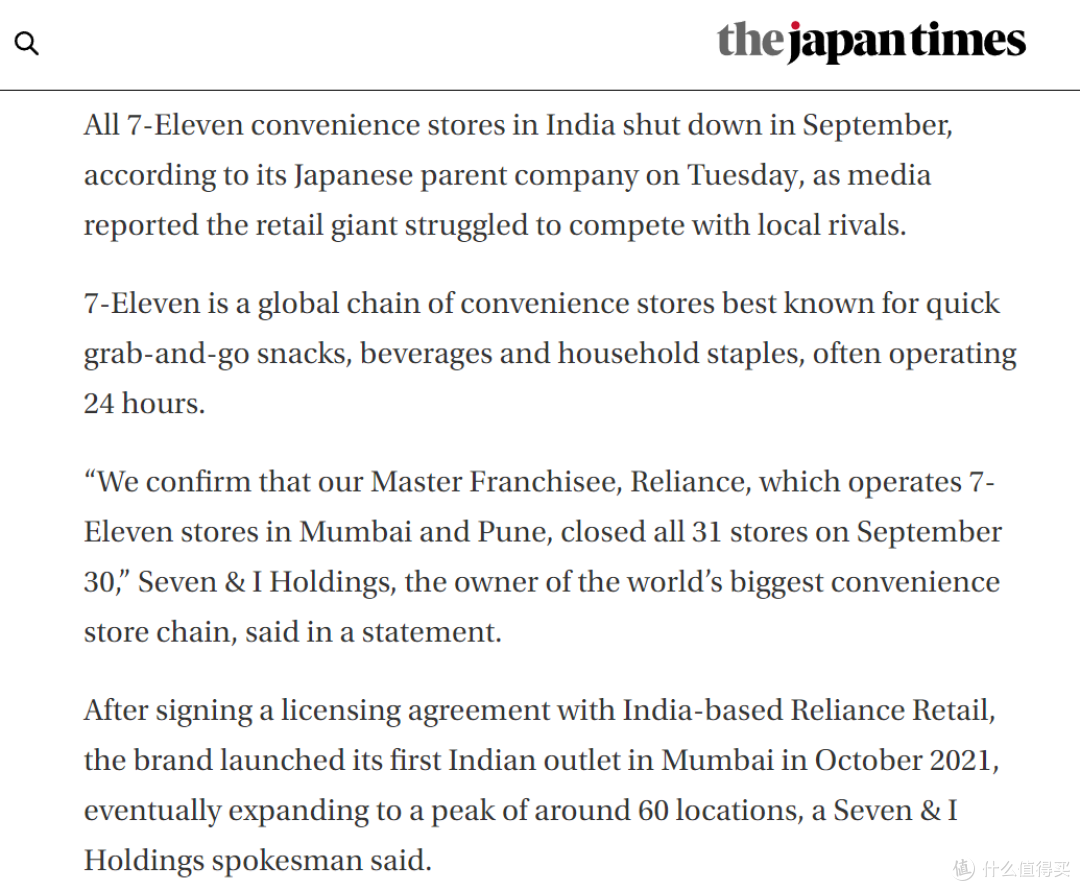
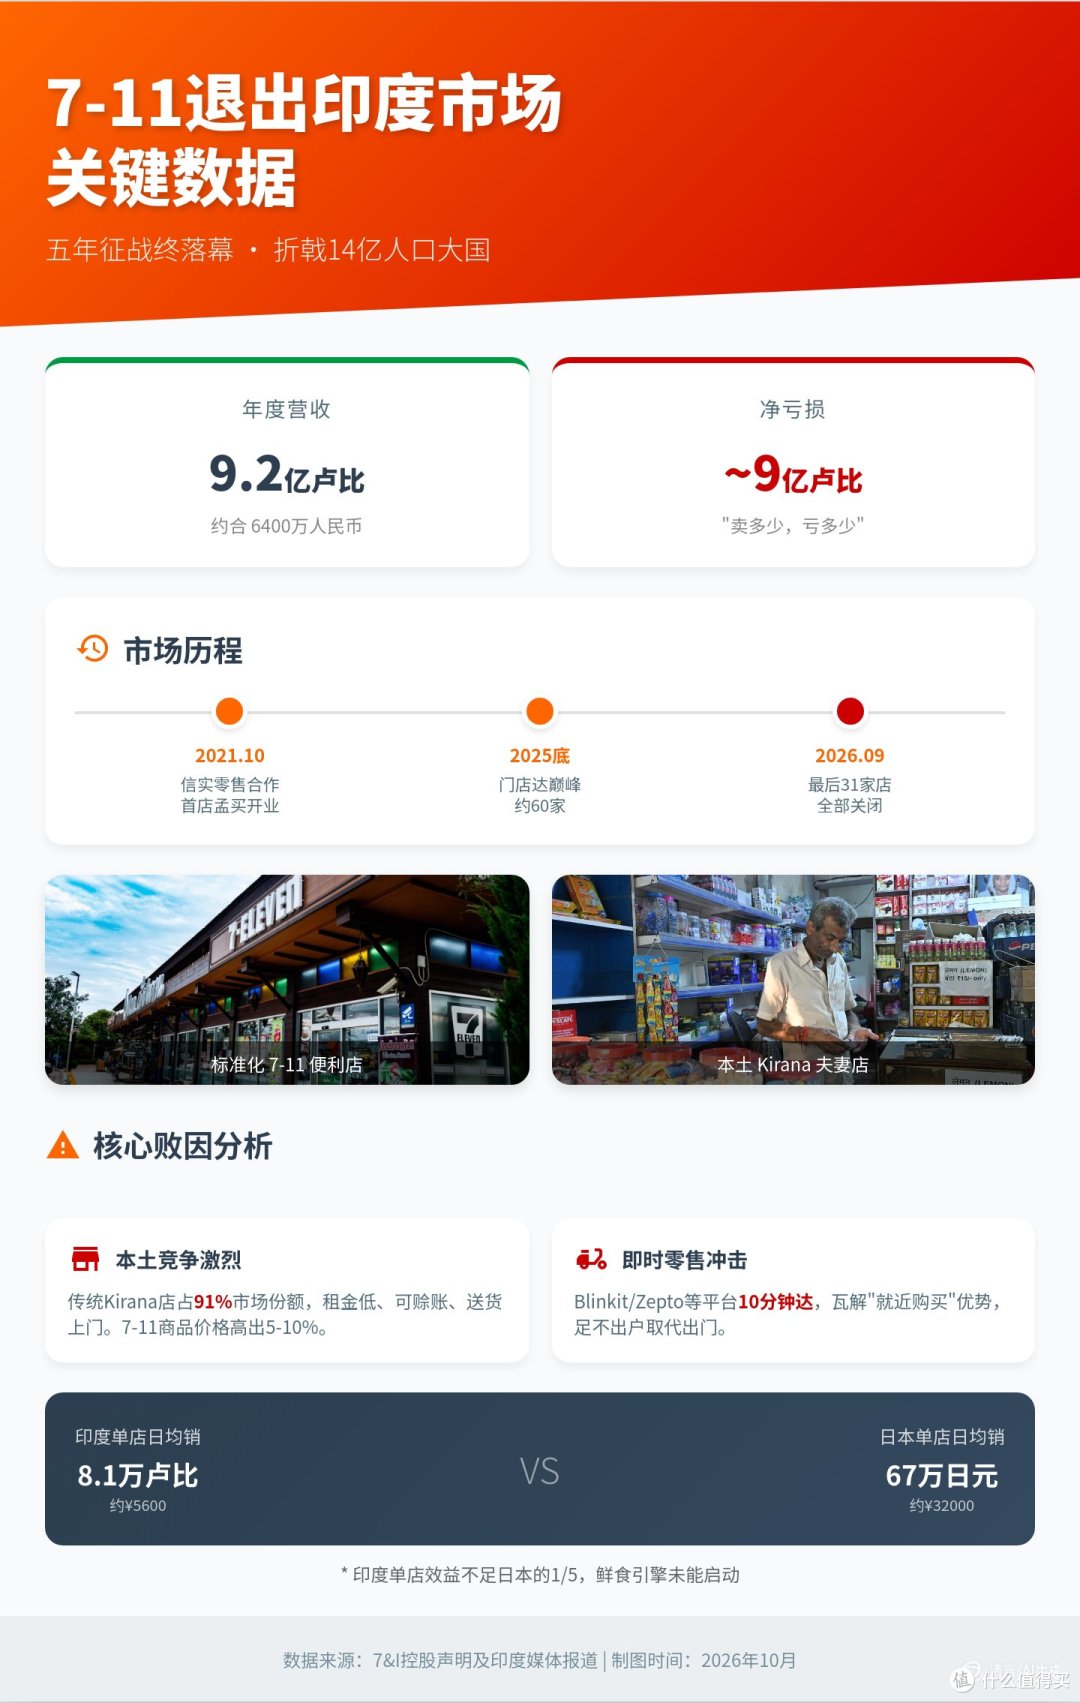
2026年10月6日,日本柒和伊控股发了一份声明,语气克制得像在念悼词,说旗下7-Eleven在印度的所有门店已经关闭,未来会继续探索进军印度市场的各种可能性。
翻译一下这句话:打不过,撤了,脸得留着。
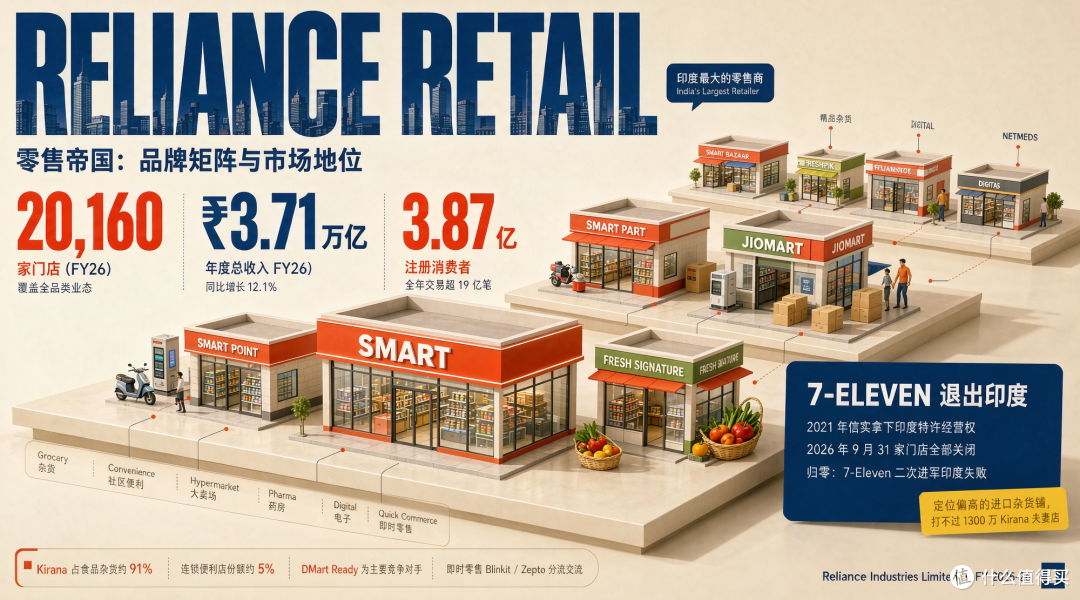
印度的“所有门店”是什么概念呢?孟买和浦那,一共31家。
要知道,2021年10月,7-11进印度的时候,当时的画风是星辰大海。
合作方面对镜头放话,说要参照东京的门店密度,三五年内在孟买开出500家店。
五年过去,500变成31,31变成0,这不是线性下滑,这是自由落体。
财务口径按截至2026年3月那个财年算,印度7-11运营主体营收约9.2亿卢比,净亏损接近9亿卢比,按大致100卢比兑7块人民币算,营收约六千四百万人民币、亏损也约六千三百万人民币。
卖多少,赔多少,不是亏损边缘,是几乎对称亏损。
单店摊一下更残忍:9.2亿卢比除以31家再除以365天,单店日均营收约8.1万卢比,人民币不到六千。
而在本土,7-11全店平均日销约67万日元,鲜食和快餐贡献大约一半销售,鲜食毛利大概36%-40%。
也就是说,印度店的单店产出不到日本成熟店五分之一,而7-11这种生意恰恰靠高频率、高鲜食占比、高密度门店,把冷链、督导、系统、配送全部摊薄。
门店太少、城市太窄、鲜食起不来,固定成本一摊就全是亏。
为什么鲜食起不来?很多人第一反应是印度人不爱吃冷饭团,但这只对了一半。
印度不是没有现代零售,也不是没有快餐,问题是街头已经有一整套更便宜、更近、更有人情的Kirana。
Kirana是什么?就是街区夫妻店。
印度全国Kirana传统杂货店超过1300万家,Redseer的数据说:它们在食品杂货市场占约91%。
店可能是自家房子,老板全家看店,没有标准培训、但记得整条街谁爱吃辣、谁家小孩过敏、谁月底发工资再结账。
它允许熟客赊账,能电话订货送上门,客单价100-200卢比都能活,因为房租和人工低到不像连锁企业。
7-11进去之后,包装商品比本地店贵5%-10%,热鲜食、便当这类核心价位可能高出一倍,印度价格敏感用户一看价签就走。
你跟它讲明码标价、讲卫生、讲24小时,它跟你讲“老板我欠你两百卢比下周还”,这场面连锁品牌很难接。
再加上印度居民区小药店,也顺手卖巧克力、牙膏、口香糖,相当于不付便利店租金的微型便利店。
此外,Blinkit、Zepto、Swiggy Instamart这些快送,5到12分钟、部分口径10到30分钟,把零食饮料日用品送上门,2026年初印度即时零售月GMV已经到千亿卢比级别。
7-11的“近”,打不过Kirana的“更近+赊账”;
7-11的“快”,打不过手机的“躺着送”;
7-11的“标准鲜食”,打不过街头小吃和塔利套餐的便宜。
三头一挤,单店日销六千人民币都费劲,不关才怪。
还有一层是政策——印度多品牌线下零售的外资规则很拧巴,直接持股上限51%且不走自动审批,最低投资1亿美元,其中至少一半投后端仓储加工分销,采购加工商品至少30%来自印度小微工业。
更别说具体落到各地的时候,各邦还能利用地方法规,自己再卡一层。
7-11聪明地选信实做特许经营,绕开直投,但特许经营的问题是对终端控制弱——商品、选址、人员、促销都靠信实,品牌方只剩下个远程指导。
信实自己有Smart Bazaar、Smart Point、JioMart,还有全品类零售和即时配送,7-11一年亏九亿卢比,对信实来说不是“战略亏损换未来”,是拿钱补一个它自己生态里并非不可替代的牌子。
亏到这个程度,关店是数学题,不是情绪题。
更早的时候,7-11还跟未来集团谈过,最后没开出来,2021年才换的信实,结果还是归零,说明不是合作方不行,是它把“东京经验”当成物理定律直接空运了过去。
你在本土跑通的,从来不是“便利店”,是“某国便利店”——土壤一换,配方就失效。
故事讲到这里,很多人会松一口气:印度嘛,懂得都懂,轻度、中度、重度、印度,你以为是跟你开玩笑的?
特殊市场,外资坟场,换谁来,也都那样,那我们来看中国。
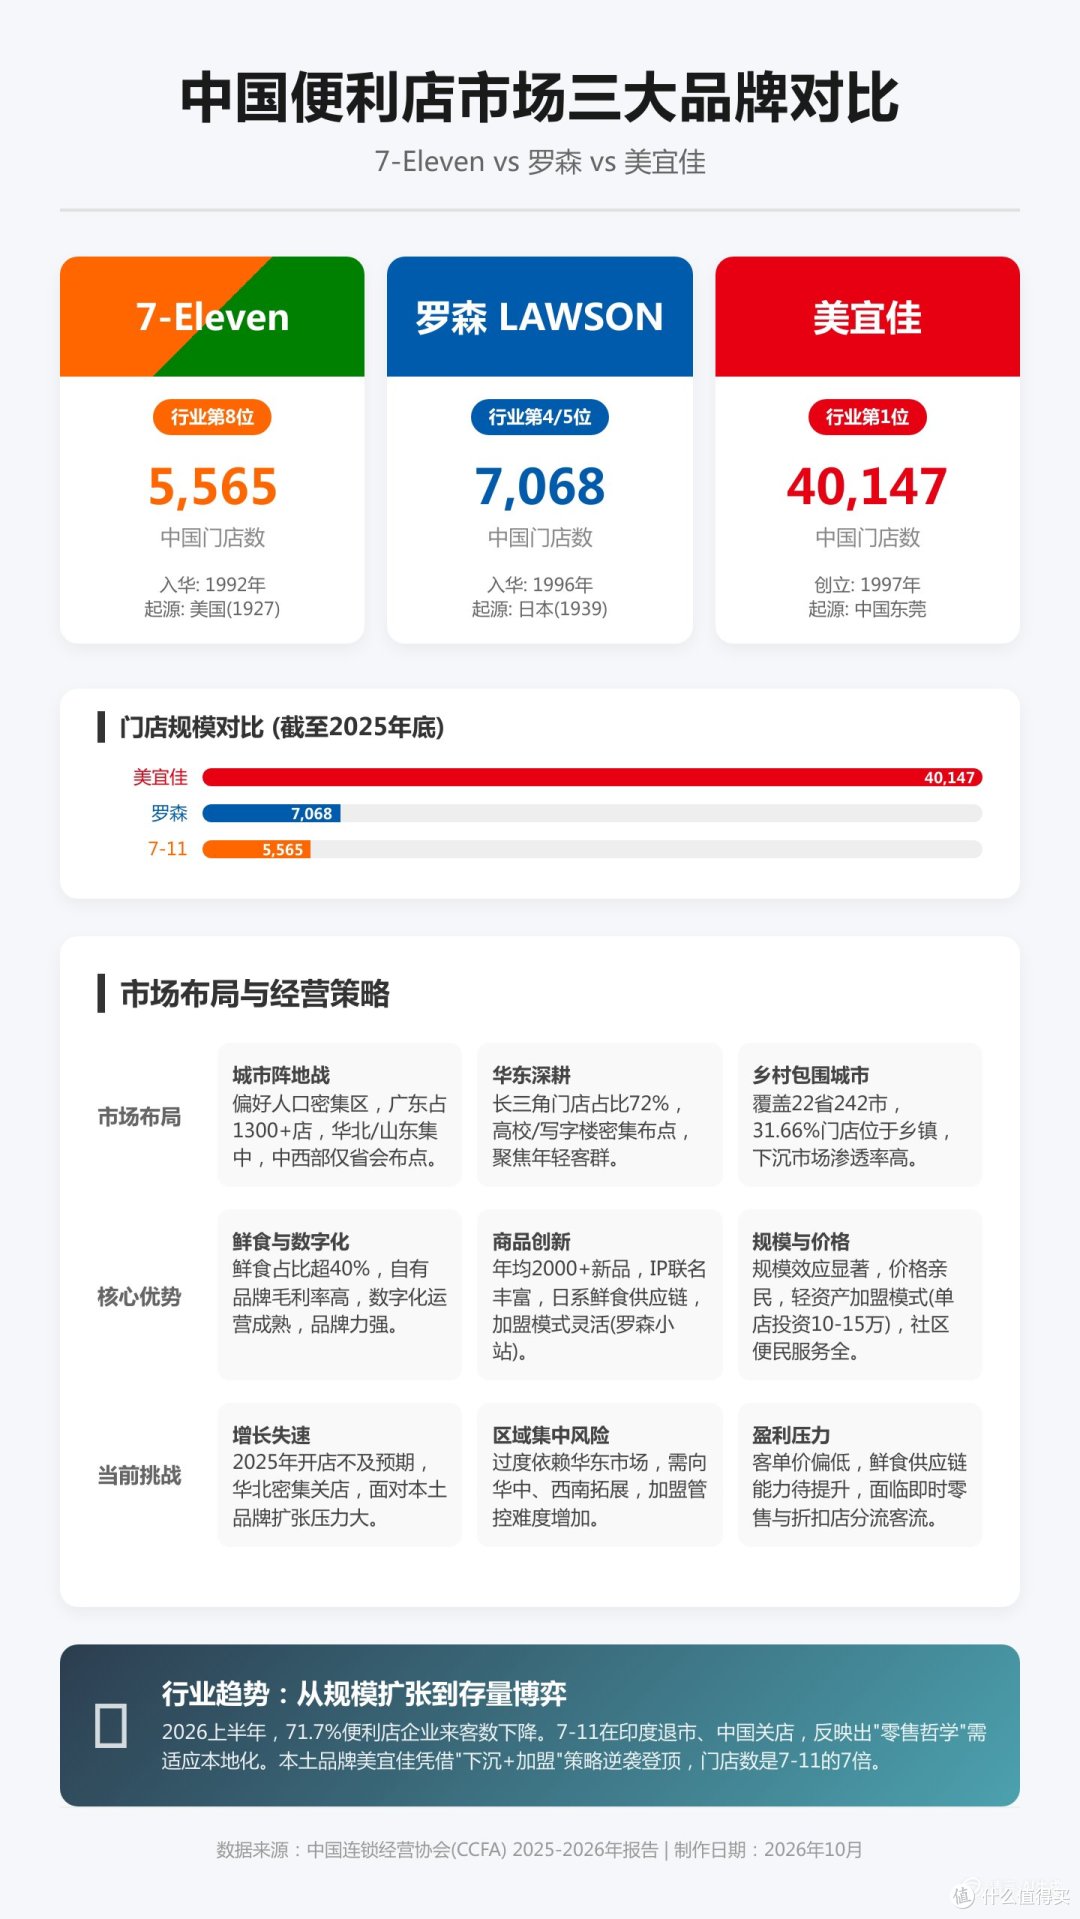
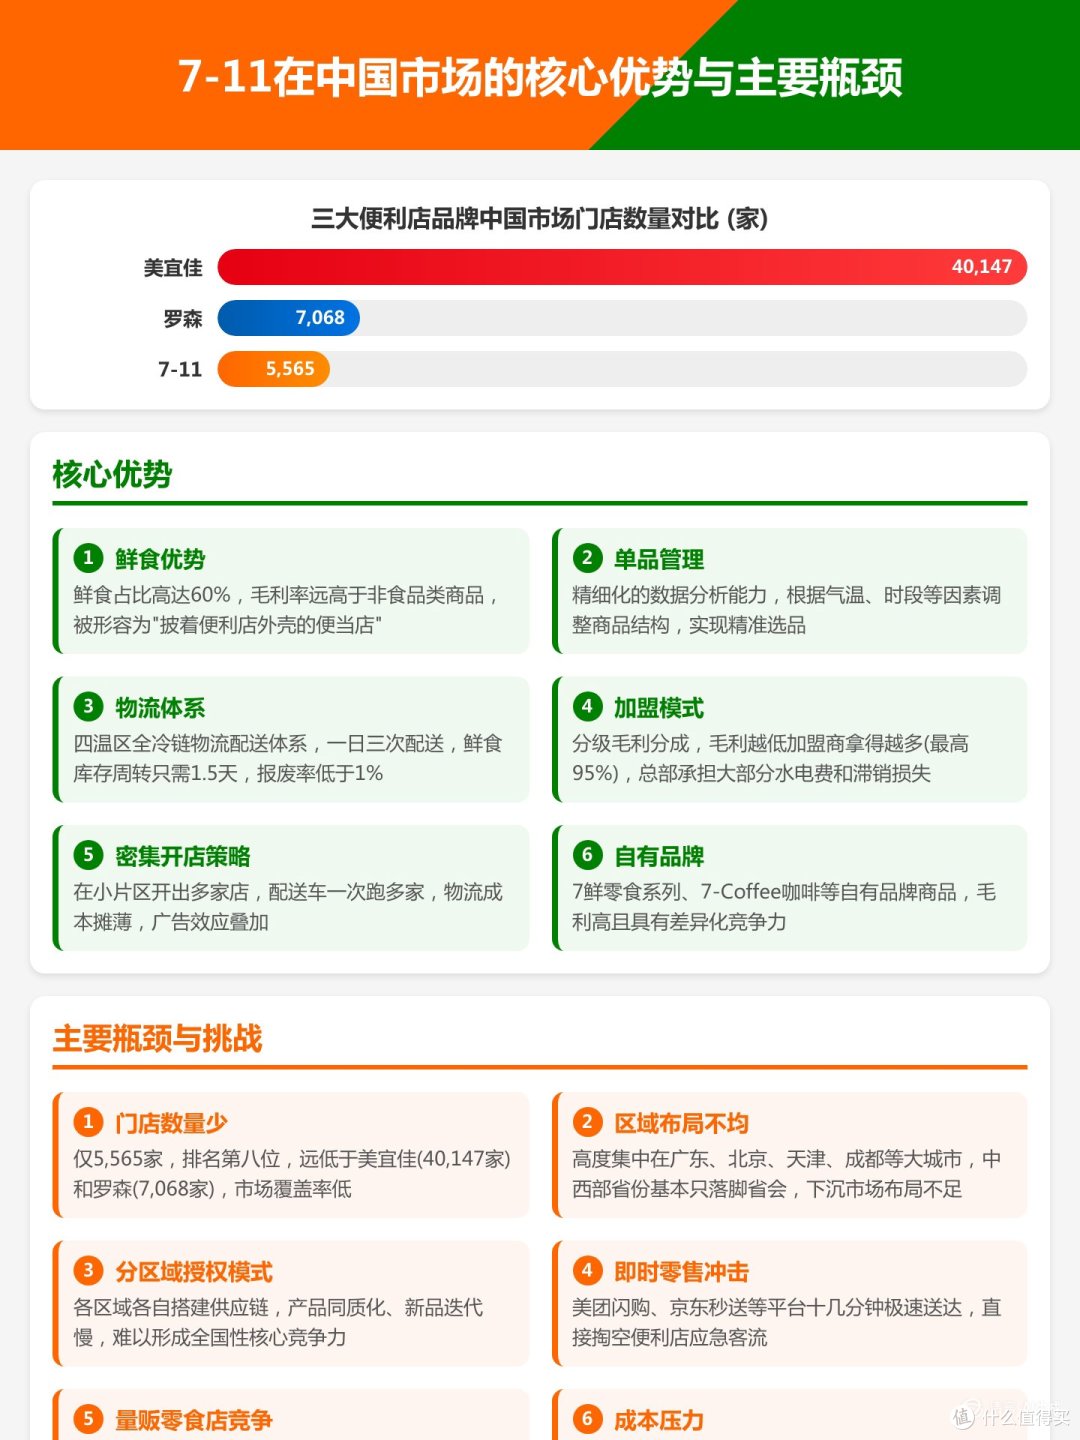
截至2025年底,7-11在中国内地有5565家门店,行业排名第八。
排第一的是谁?美宜佳,40147家,是7-11的七倍还多。
第二是中石化易捷,28689家;第三是中石油昆仑好客,19814家。
你说加油站便利店不算“真便利店”?行,把它们剔掉,那还有天福的7718家和罗森的7068家。
7-11是什么时候进中国的?1992年;罗森呢?1996年。
先来的,被晚了四年的反超;全球老大,在中国挤不进前五。
这就好比一个奥运冠军,到了小区运动会,连领奖台都没摸到边。
更扎心的是增长曲线——2025年3月到11月,7-11在中国内地只新开了75家店,而它的年度目标是132家,完成率不到六成。
与此同时,北京、天津、成都,却出现了密集的关店动作。
一边是印度干脆利落地宣布退场,一边是中国悄无声息地持续失血——前者是心肌梗塞,后者是慢性衰竭,哪种更可怕,不好说,但后者的病根挖起来更费劲。
第一个病根,是它在中国根本不是“一个”7-11。
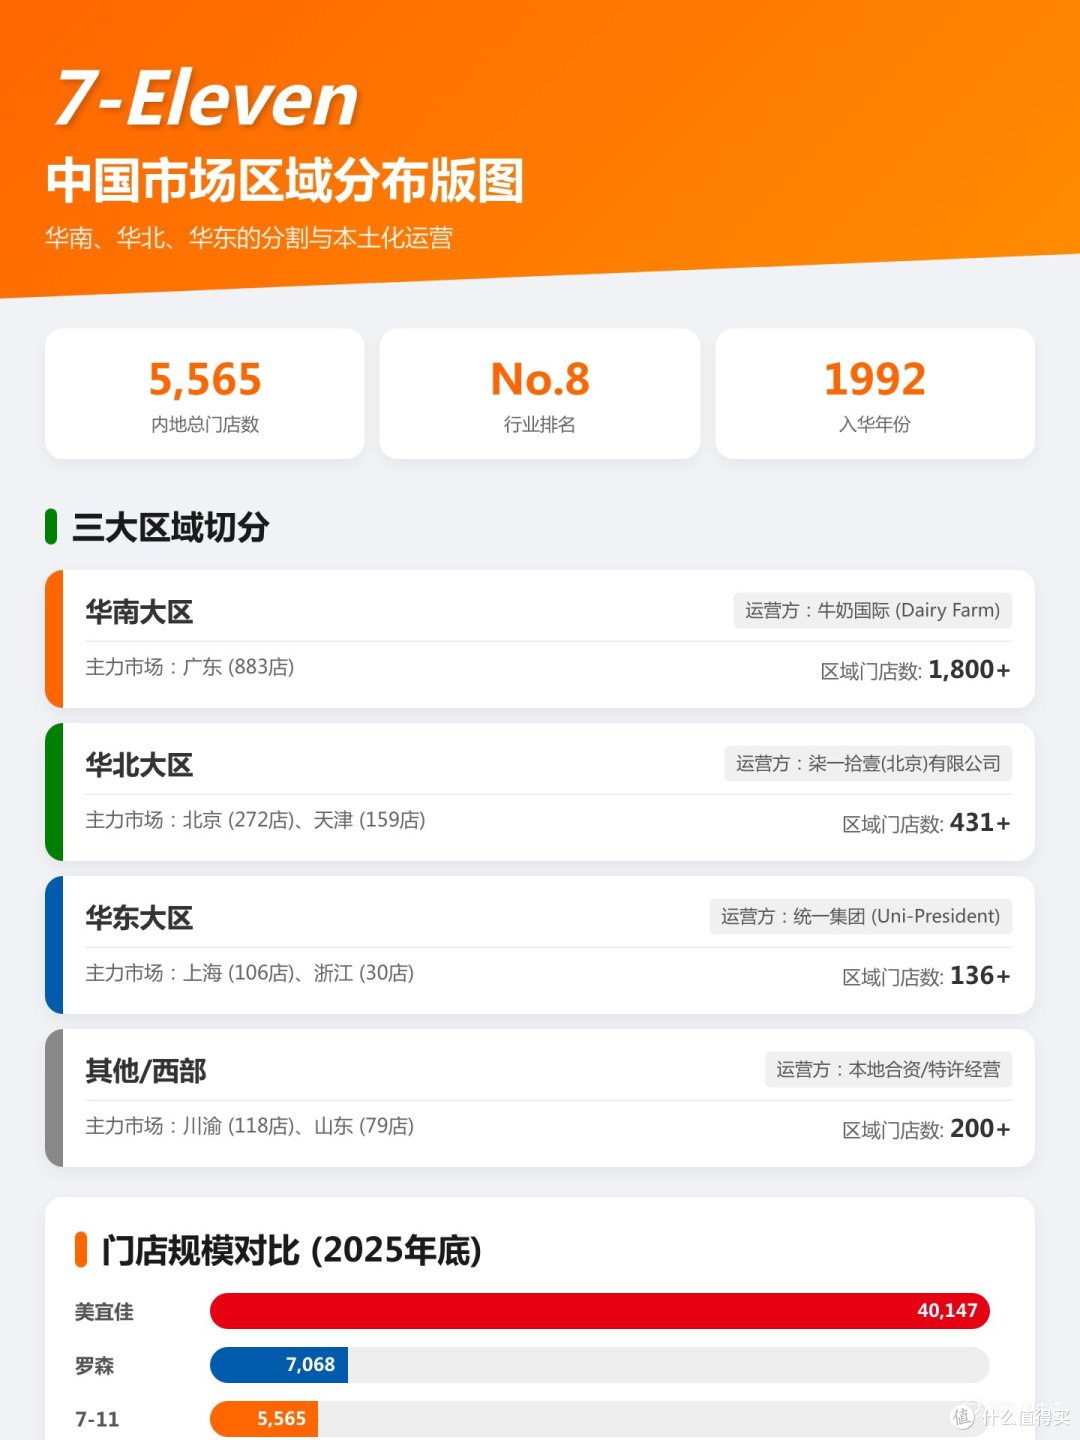
它没有全国总代理,市场被切成华南、华北、华东几大块,分别授权给不同的公司:广东、香港、澳门归DFI零售集团,北京、天津、成都是日方直营,上海和浙江是统一系在做,山东、湖北、重庆又各找了本地合作方。
全国超过九成门店是省级区域授权模式,建立在合同上,而不是股权上。
这意味着什么?意味着品牌是统一的,但供应链、定价、加盟政策、鲜食工厂是碎的,你在北京吃到的关东煮和在广州吃到的,严格来说是两家不同公司的产品。
品牌光环能跨省,中央厨房跨不了省。
这种模式扩张初期确实快,找几个本地金主,牌子一挂就开张,自己不用掏大钱,但它的代价是总部对终端的控制力约等于零。
合作方觉得不赚钱,随时可以撂挑子,印度就是现成的例子——信实零售关店,柒和伊只能发声明客客气气地“确认关闭”,语气像在转述别人的决定。
而在精细化运营时代,控制力就是命,罗森早就证明了“核心子公司+区域龙头合作”的打法更稳,人家既要了本地资源,又保住了总部的手。
同样是起房子,泥砖垒起来的和钢筋混凝土,哪个更结实?答案不言而喻。
第二个病根,是它最赚钱的东西,恰好是被时代解构得最狠的东西。
便利店这门生意,标品根本不赚钱——矿泉水、可乐、纸巾,毛利薄得像纸,人人都在比价,那只是引流品。
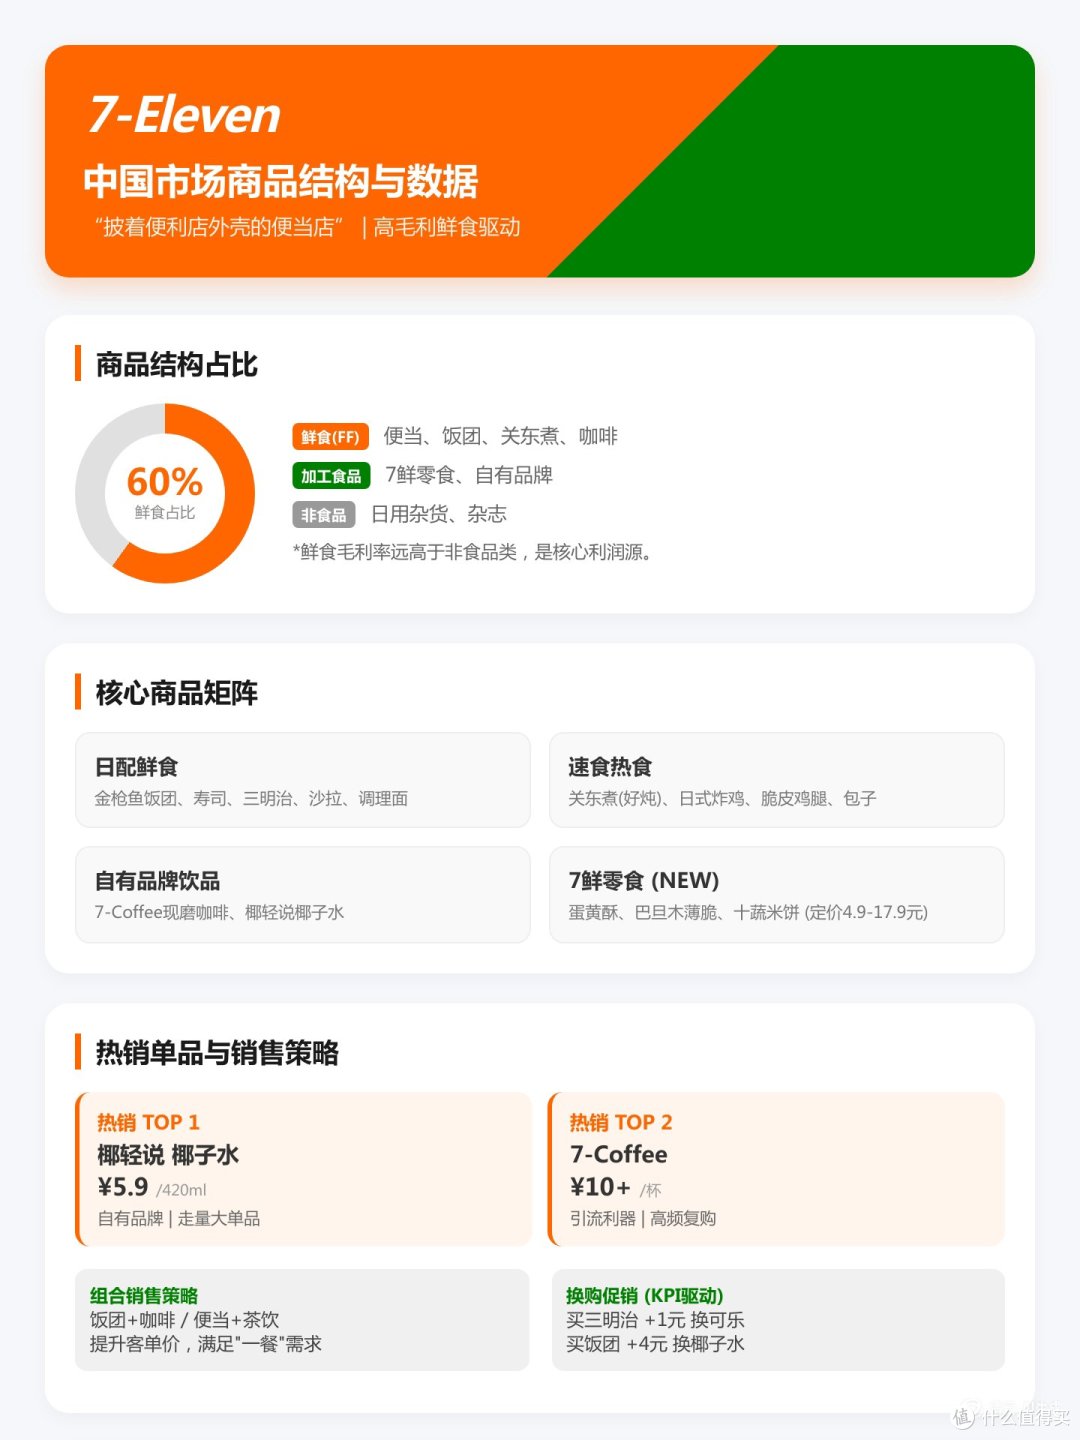
真正养店的是鲜食,饭团、便当、三明治、关东煮,毛利能到三到六成,短保、高频、复购,这才是便利店区别于小卖部的灵魂。
但鲜食的命脉,是配送半径和门店密度。
只有够密集了,冷链车跑一趟送十几家店,成本摊薄,账才转得动。
7-11在中国的门店高度集中在广东、京津冀、长三角和成渝,中西部基本只落省会,普通地级市几乎空白。
对绝大多数中国人来说,7-11根本不“便利”,甚至从来没听过这个牌子。
而美宜佳是怎么玩的?乡村包围城市。
22个省、242个地级市、1535个县区、6146个乡镇,超过三成的店开在乡镇上。
人家的毛细血管已经扎到县城和工业区,你连地级市都没进去,这仗怎么打?
更别提价格,同样一包70克的乐事薯片,超市卖6.5元,美宜佳6.9元,7-11卖7.8元;关东煮里的一串萝卜,美宜佳卖2块5,7-11卖4块。
别小瞧了这一两块钱的差距,对价格敏感的消费者来说,那就是决策的全部。
情怀撑得住第一次购买,撑不住再次复购的选择。
第三个病根,是加盟体系。
7-11的加盟账本,冷得像它的冰柜。
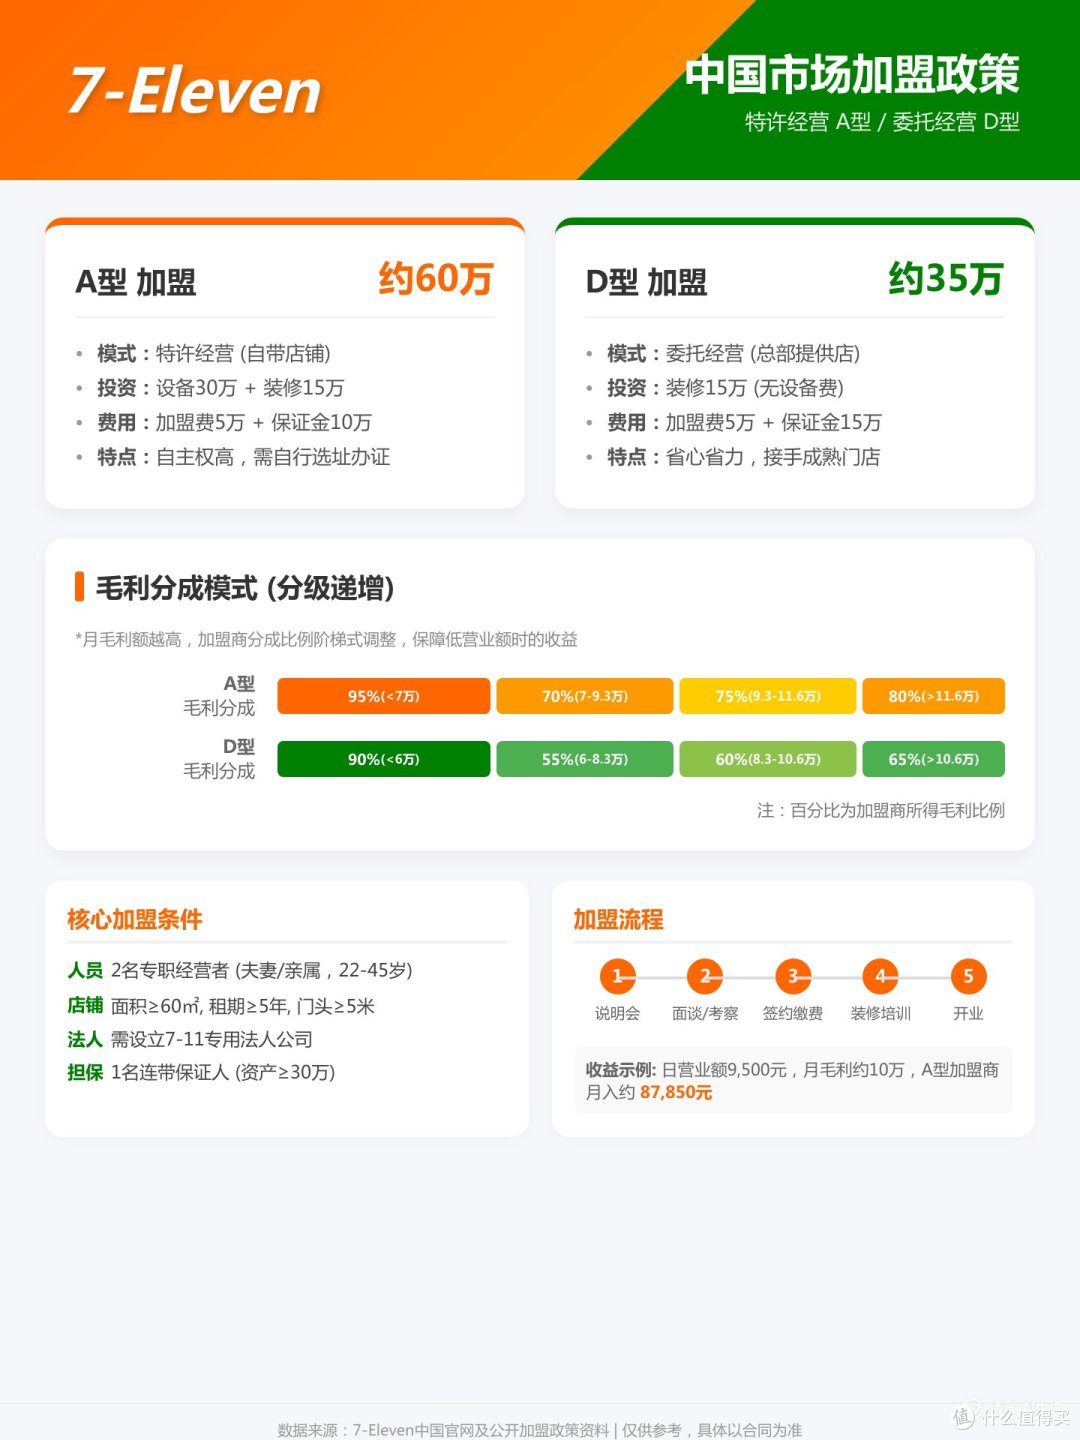
有加盟商算过,武汉区域某个方案前期投入60万,总部提成25%;另一方案35万,总部提成35%。
新店开业头几年,毛利的一大半要交给总部,剩下的钱还要付房租、人工、水电。
武汉总共才47家店,有加盟商吐槽,以前一个月净赚四五万,现在只剩两万上下。
还有更荒诞的,今年9月,北京北新桥一家7-11的店员,因为完不成“换购任务”,自己掏腰包买了两瓶可乐,偷偷加到顾客的小票里充业绩,结果被顾客误以为在偷刷钱。
事情不大,细节极有味道。
一家全球最大便利店的员工,月薪几千块,被KPI逼到倒贴工资卖货。
总部压区域,区域压加盟商,加盟商压店长,店长压收银员,压力链条的末端,是一个正在用自己工资给公司财报美容的打工人。
说白了,这不是员工的错,这是模式的错。
2025年,7-11宣布了一个历史性让步:从2027财年起,对新开门店的加盟商提供最长5年的加盟费减免,这是1974年以来的头一遭。
听着挺有诚意,但你注意,这只针对新店,老加盟商压根没有这样的好事。
翻译一下:新来的是大爷,已经入坑的,那啥都不如。
我们再来看看,7-11的对手们在干什么。
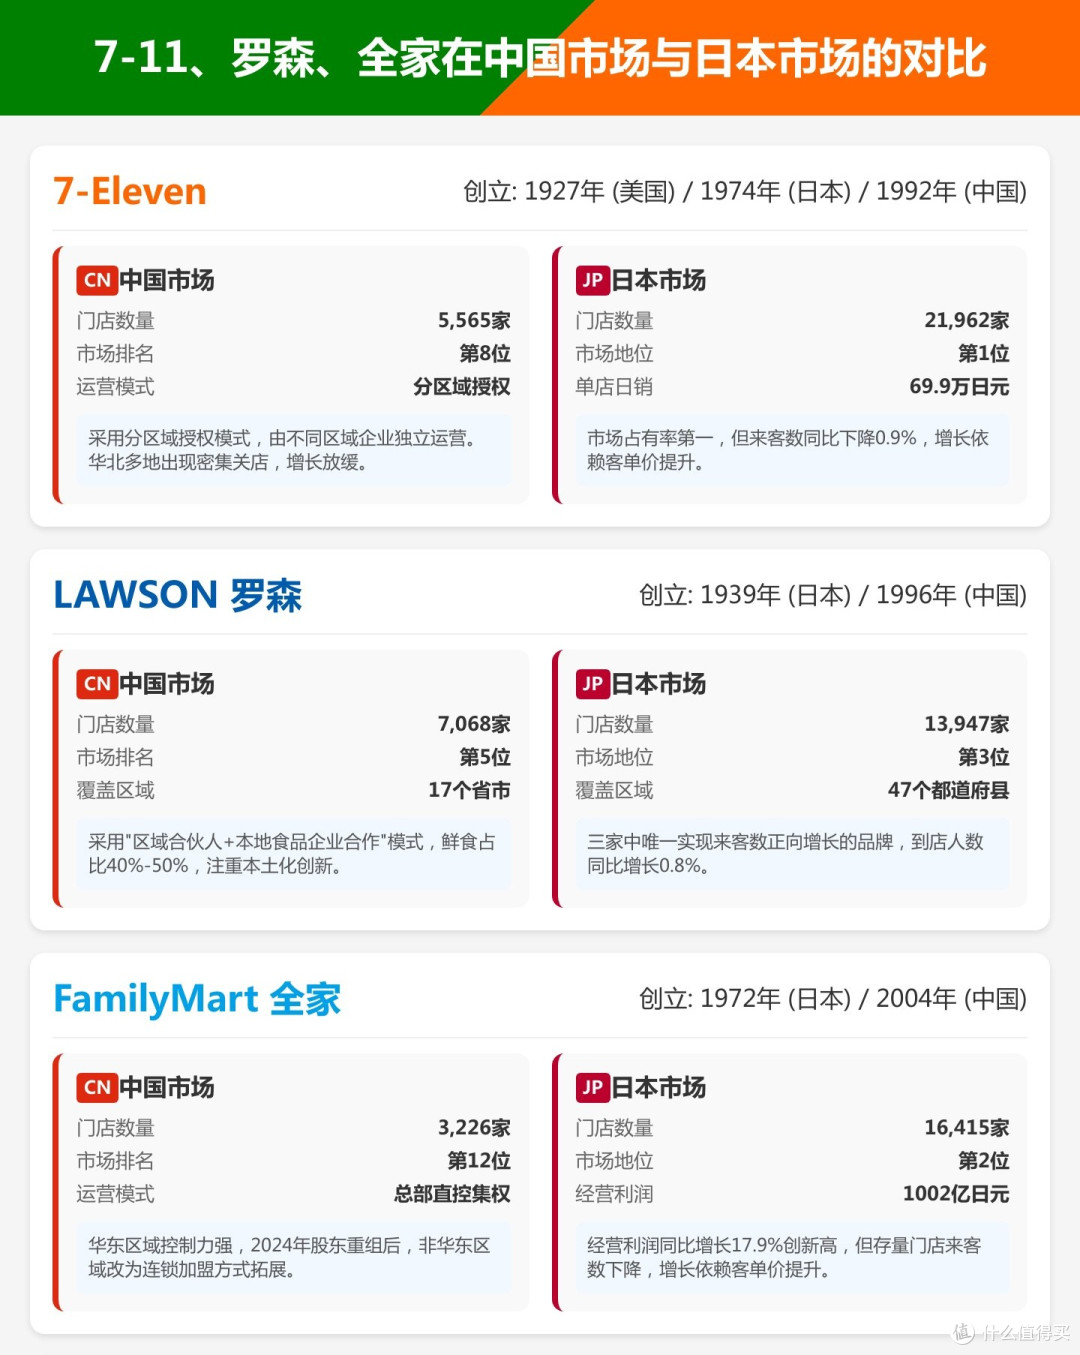
罗森把本土化做成了肌肉记忆,它的高管早就承认,照搬日本模式在中国走不通。
最典型的一个细节:日本的关东煮是装在碗里坐着吃的,中国消费者喜欢串起来边走边吃,罗森就把串签形式给改了。
别小看这根签子,这就是“我知道你是谁”和“我以为你是谁”的区别。
全家在玩另一个维度的东西,它在日本推出“好玩的便利店”战略,放抓娃娃机、做IP联名、搞粉丝服务,目标是把顾客停留时间从3分钟拉到8分钟。
听着离谱,数据很诚实:在7-11日本营业利润下滑4.7%的同时,全家营业利润暴涨18%,干到1002亿日元。
全家证明了一件事:当外卖30分钟能送一切的时候,你的“近”不再是绝对优势,好玩和有内容,才是骑手替代不了的。
7-11日子不好过,整个行业的大盘其实也都不好过。
2025年,中国便利店单店日均营收降到4453元,同比下降3.9%,日均来客数下降8.7%。
行业新增门店,从2024年全年的9570个,断崖式掉到2026年上半年的1391个。
2026年上半年,一半的样本便利店企业销售额在降,六成净利润在降。
零食折扣店用地板价抢走标品生意,即时零售用骑手的车轮稀释“近”的价值,便利店被夹在中间,只能感到进退维谷的困顿。
发现了吗?7-11在印度面对的,其实也是同一套打法。
它不是输给某一家印度便利店,它是输给了一种生活方式——一个外国品牌最大的噩梦,不是遇到更强的对手,而是发现自己引以为傲的需求,在这个市场里根本不存在。
把镜头拉到最远处,看看母公司柒和伊控股自己。
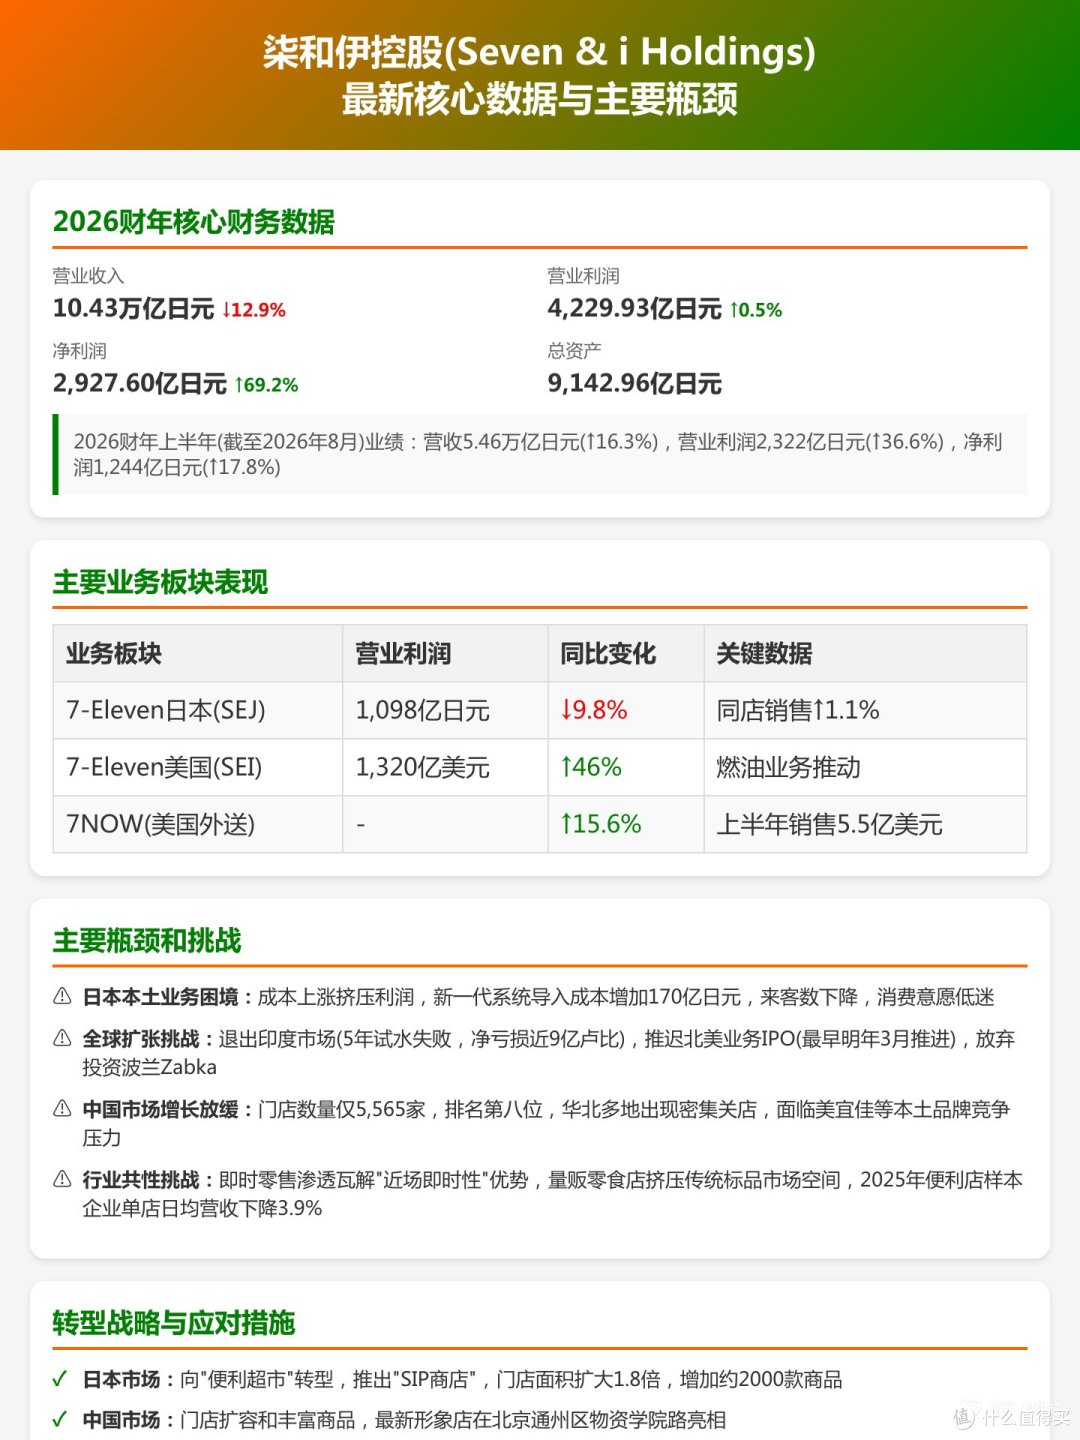
2024年下半年,加拿大便利店巨头Couche-Tard发起470亿美元的收购要约,日本历史上最大的外资收购案。
柒和伊一路拖延周旋,拖到2025年7月,对方正式撤回。
这看着像一场胜利,其实是用“拒绝”掩盖了“打不过”。
紧接着,它把伊藤洋华堂等非核心资产,以8147亿日元卖给贝恩资本,计划分拆北美业务上市,CEO从井阪隆一换成了Stephen Dacus。
北美市场2026财年计划关闭645家门店;日本本土更惨,同店日销增长0.2%,客流增长0.2%,客单价增长0.0%——三个零,增长动能彻底躺平。
当然,瘦死的骆驼比马大。
2026年2月财年,柒和伊营收10.43万亿日元,营业利润4229亿日元,归母净利润同比大涨69%,日本便利店业务一年也还有两千多亿日元的营业利润。
说白了,它不缺钱,它缺的是方向。
而在这个节骨眼上,2025年5月18日,铃木敏文在东京逝世,享年93岁。
这位老人1973年力排众议把7-11引入日本,1990年反向收购美国母公司,用“单品管理”、“假设验证”、“对变化保持敏感”这套哲学,把便利店做成了全球性的生活方式。
但你要明白,这套哲学诞生在一个信息不对称、供应链落后、标准化稀缺的年代。
在那个年代,它无敌没错,可现在是一个算法选品、骑手十分钟到家、下沉市场蹲着四万家美宜佳的年代,“我比你标准化”这五个字,不再是足够的护城河。
曾经定义行业的人走了,行业也确实不再需要它的定义了。
那么问题来了,7-11会退出中国吗?
冷月的判断是:短期不会,长期不好说。
短期不会,理由很硬:5565家门店的体量摆在那里,华南基本盘依然能打。
DFI运营的广东市场,去年上半年溢利还涨了44%,净增112家门店,官方口径喊着要在中国做到3000家。
广东的鱼蛋和车仔面、北京的关东煮和煎饼、成都的麻辣便当,这些本地化尝试说明它没有完全躺平。
而且区域授权模式下,各地合同独立,总部股权怎么折腾都不影响门店照常开门。
长期不好说,理由也很硬:增速停滞、区域碎片化、加盟商离心、被外卖和折扣店双向挤压,以及最要命的——它暂时拿不出一个让年轻人非来不可的理由。
它现在主推“食品导向型便利店”,方向没错,但这条赛道上它早已不孤独,而它的供应链成本和管控难度都比本土对手高。
它真正的出路,不是跟美宜佳拼数量,也不是死守日本教材。
它得想明白一件事:便利店卖的从来不是货架上的东西,而是三样货,替你省时间、替你做选择、给你一点点情绪。
外卖抢走的是时间,折扣店抢走的是价格,剩下的只有情绪和确定性。
凌晨两点那盏灯、一份不烫嘴但能续命的饭、一个不用说话就能被照顾的空间,这些东西骑手送不了,折扣店给不了。
7-11的印度故事,是所有跨国公司都会遭遇的经典剧本:你带着成功模式、品牌光环和成熟供应链,信心满满地进入一个新市场,然后发现这里的消费者根本不吃这一套。
你开始挣扎,开始亏损,开始安慰自己“再坚持一下会好的”,最后在某个十月的下午,发一份声明,转身离场。
而同样的剧本,可能正在别的市场,用不显眼的方式上演。
不是“关店31家”这样的“掷地有声”,而是“新开75家没完成目标”、“多家门店注销”、“店员自掏腰包完成KPI”这样的叹息。
印度关灯了,中国还亮着。
但灯亮不意味着安全,而是意味着每晚都要重新证明一次:你这份饭、这杯咖啡、这碗汤,值不值得顾客多走五十米、多花一两块钱。
值,他明天还来。
不值,你曾经再辉煌,也只是一个昂贵的路牌。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~