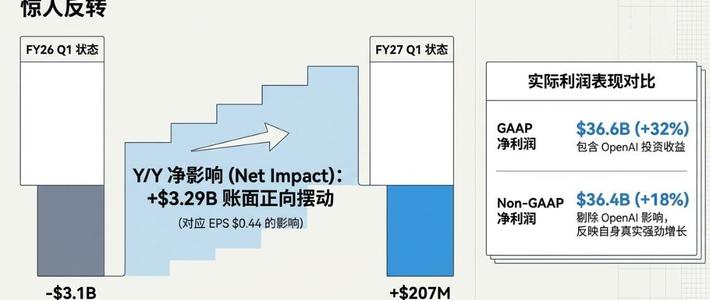
北京时间10月29日凌晨,微软甩出2027财年第一财季(截至今年9月底)的成绩单。一句话总结:全线超预期。股价盘后直接跳涨,一度逼近6%。微博华尔街见闻
要知道,过去几个月市场最怕的就是一件事——AI巨头烧的钱,到底能不能赚回来?财报发布前,微软的信用违约互换(CDS)价格甚至创下历史新高,连债主都开始不安。结果微软率先交卷,还正好交出了大家想要的答案:更能赚,也更省了。华尔街见闻
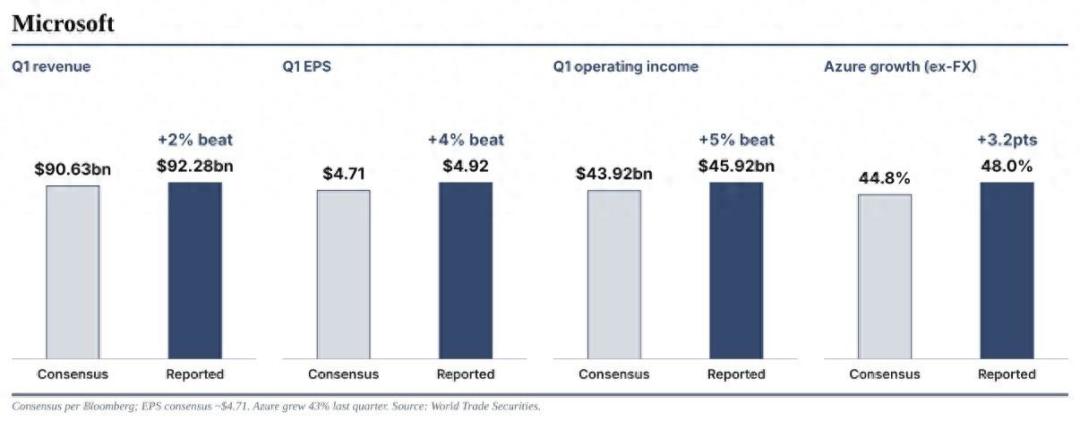
三个数,看懂这份财报
922.8亿美元:单季营收,同比涨19%,比华尔街预期高出16亿;运营利润459.2亿,同比涨21%,利润率接近50%。每收2块钱就有1块是利润,这个赚钱能力放在22万人的公司身上,相当吓人。华尔街见闻知乎
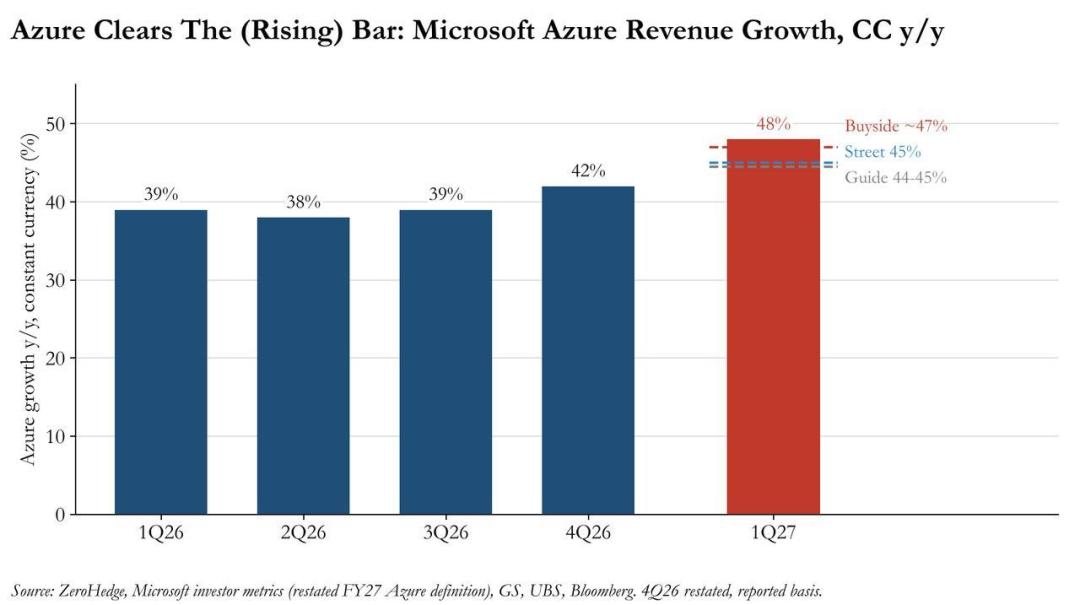
48%:Azure云的同比增速,比上季度的43%不降反升。这也是微软第一次单独公布Azure收入——一个季度331.65亿美元。在年收入早已破千亿的体量上还能加速,只能说明企业的AI需求还在放量。按微软自己的说法,算力仍处于"供应受限"状态:不是卖不动,是不够卖。华尔街见闻知乎
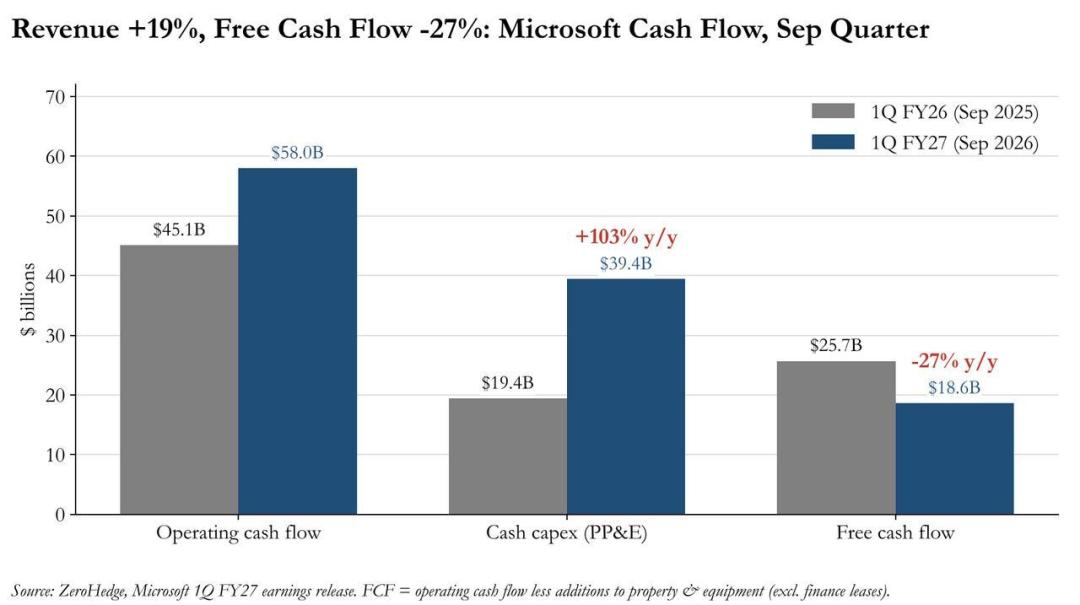
少花65亿:最让市场兴奋的一条。本季资本开支393.7亿美元,虽然同比翻倍,却比分析师预期整整少了65亿,也没比上季的410亿继续膨胀。增速加快、花钱变少,这是"AI投入有回报"最硬的证据。有机构CIO直接说,微软这一季"结束了AI支出争论"。知乎华尔街见闻
同一晚的对比更扎心:Alphabet的财报因利润大幅低于预期,盘后重挫。同样是烧钱搞AI,一个被市场奖励,一个被惩罚,区别就在"能不能立刻换成收入"。微博知乎
先别急着嗨,裂缝藏在后半份财报里
把财报翻到背面,有三个不太舒服的数字:
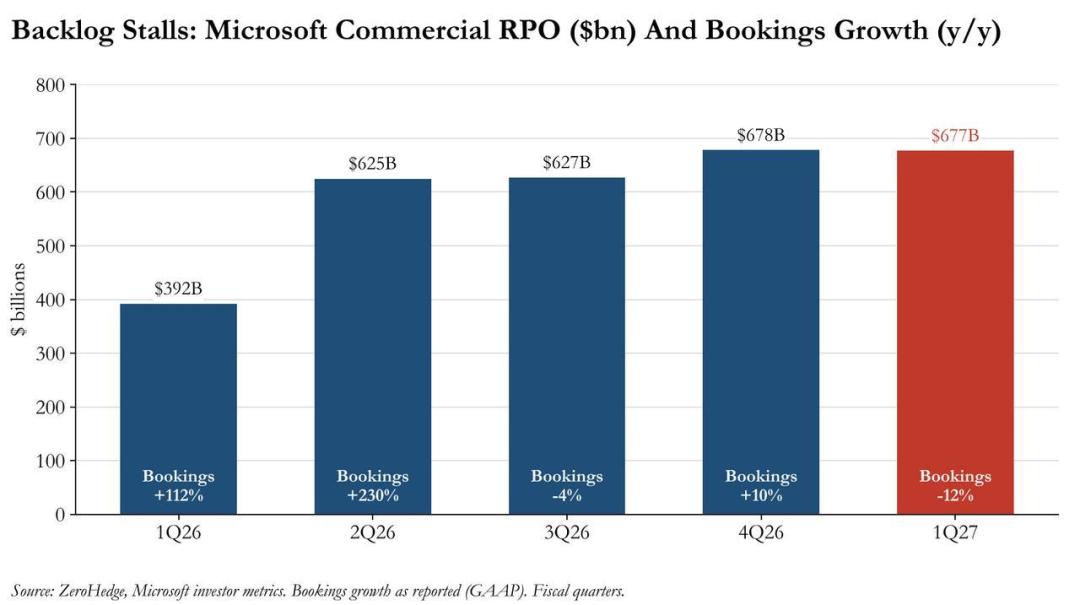
订单储备(商业RPO)6770亿美元,同比涨73%听着猛,但低于市场预期的7056亿,而且环比几乎没动;
商业预订(新签合同额)同比下降12%,上季度还是正增长10%,一进一出拐了个弯;
自由现金流同比下滑约27%,利润表在赚钱,现金流表还在为数据中心和GPU持续失血。
翻译成人话:这季微软把积压的老合同飞快变成了收入,兑现能力一流;但新订单的补充速度没跟上。下季度RPO增速能不能守住70%、资本开支会不会重新加速,将决定这个"效率故事"能讲多久。华尔街见闻知乎
写在最后
一边给约6万员工发买断方案,一边Azure忙到不够卖——微软的钱和人都在往AI集中。这份财报不能证明AI没有泡沫,但至少证明了一件事:AI已经在微软真金白银地赚钱了。至于订单上那条缝会不会扩大,三个月后的财报见分晓。微博