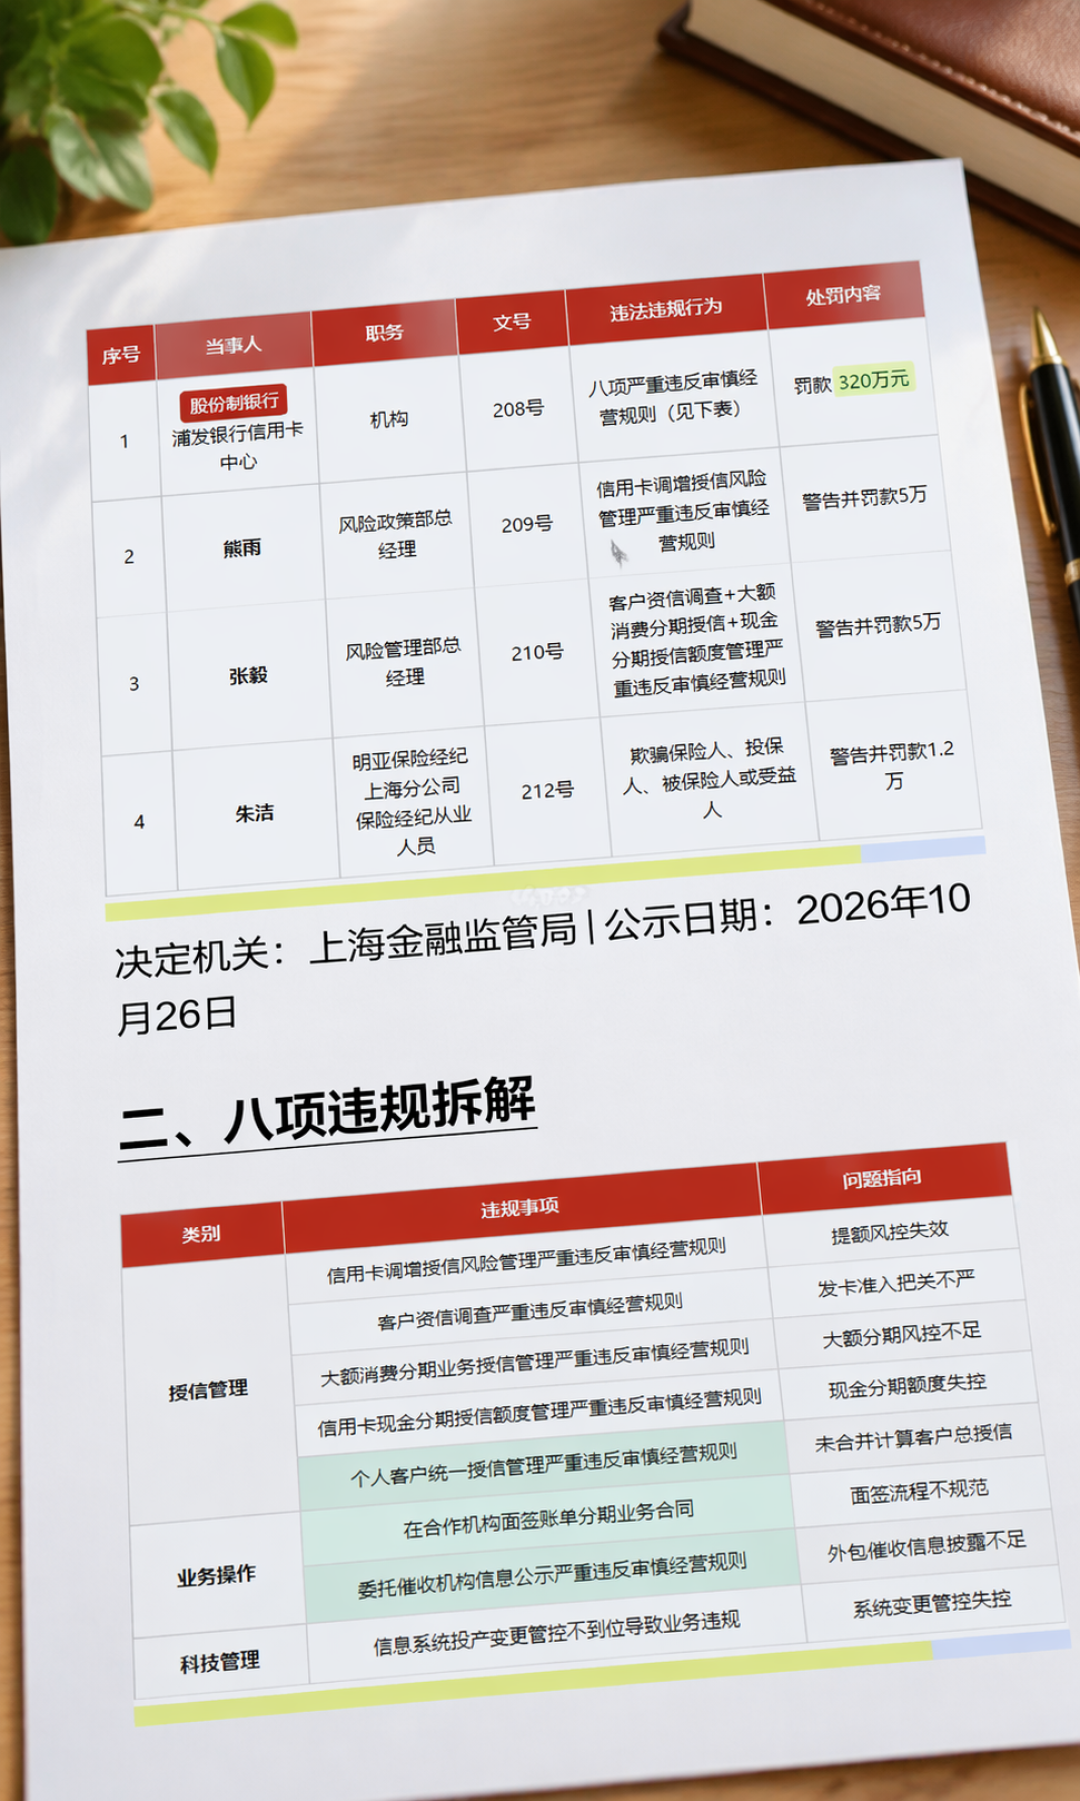
10月26日,国家金融监督管理总局上海监管局挂出一张行政处罚信息公示表:上海浦东发展银行信用卡中心,罚款320万元。同日,两名时任部门负责人——风险政策部总经理熊雨、信用风险管理部总经理张毅——各被警告并罚款5万元。微博话题当天下午开出来,小红书合规圈当天就有搬运帖在转。上海证券报经理人杂志
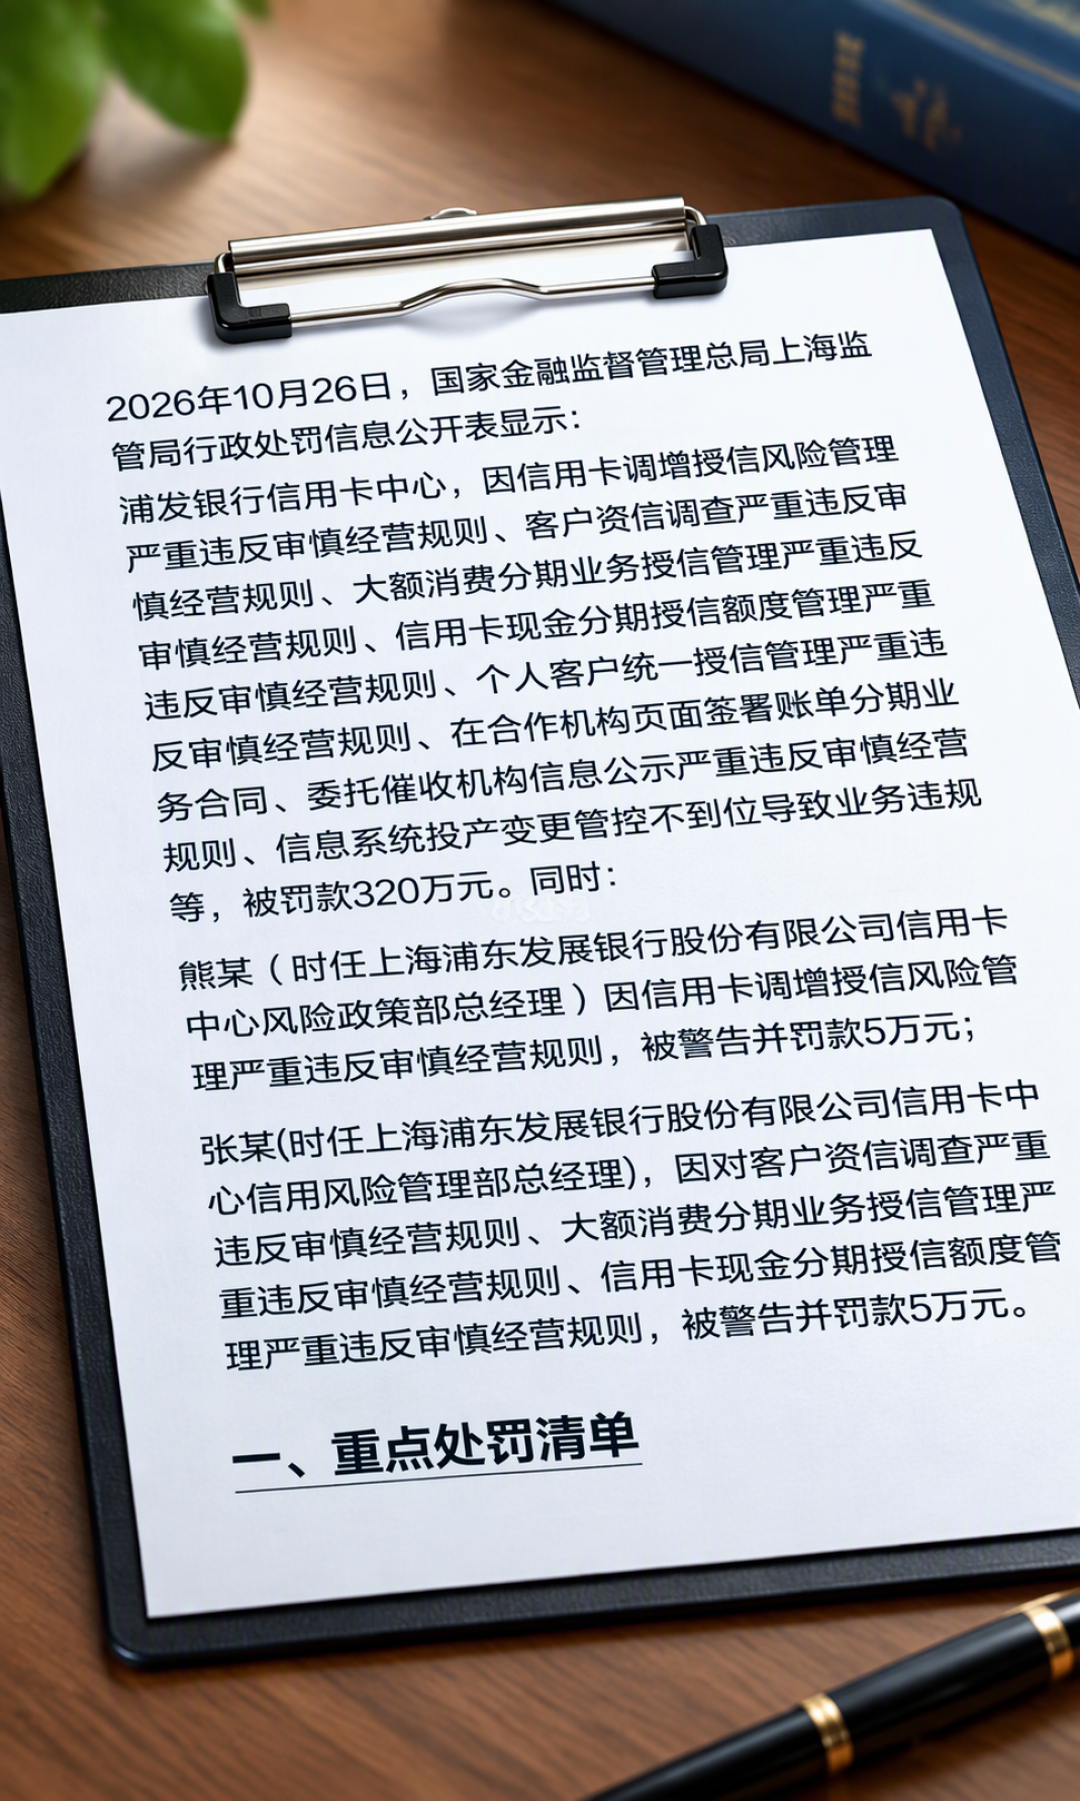
320万这个数字本身,谈不上重磅。但这张单子的分量也不在金额,而在内容——它列出的8条违规,几乎逐条能在浦发卡友这一周的吐槽里找到对应场景。
罚单列了哪8条:翻译成人话
下面左栏8条违规,逐字取自监管公示的处罚条款。逐条拆开,对着你手上的浦发卡看一遍:上海证券报
罚单原文(违规类别) | 说人话 | 卡友熟悉的操作场景 |
|---|---|---|
信用卡调增授信风险管理严重违反审慎经营规则 | 提额风控没看住 | 额度被"悄悄上调",一分期循环利息先吃掉你 |
客户资信调查严重违反审慎经营规则 | 发卡前没核实还款人 | 校园摆摊、电商页面"一分钟出额度"办的第一张卡 |
大额消费分期业务授信管理严重违反审慎经营规则 | 大额分期批得太松 | 电话/APP推"专属额度分期",利率另算 |
信用卡现金分期授信额度管理严重违反审慎经营规则 | 现金分期额度管理出格 | 被吐槽最狠的一类:手续费折算年化比宣传的高 |
个人客户统一授信管理严重违反审慎经营规则 | 同一人在多卡多头授信 | 名下几张浦发卡额度各算各的 |
在合作机构页面签署账单分期业务合同 | 合同签在第三方页面上 | 京东等页面办卡、签分期,年费规则没写明白 |
委托催收机构信息公示严重违反审慎经营规则 | 委外催收身份公示不合规 | 接到"浦发合作催收"电话,查不到对方是谁 |
信息系统投产变更管控不到位导致业务违规 | 系统改动没管住,改出事 | 账单日、还款日、扣费提醒说变就变,被动逾期 |
先说清边界:监管只公示了违规类别,没有公布具体业务细节;上表右侧是近一周小红书、微博上公开投诉帖的场景对照,属于"类别对得上",不能直接当成个案定论。但类别能对上用户情绪,这件事本身就值得卡友多看一眼。小红书
这张罚单不是孤立事件:把今年的线串起来
10月16日,浦发银行当日大宗交易折价成交3.48亿股、成交额33.78亿元;信达投资由此完成对中国信达经信达证券信诚1号资管计划所持浦发股份的归集,合计持有16.62亿股、占总股本4.99%,坐上第四大股东。界面新闻证券时报
10月21日,浦发公告:副行长崔炳文兼任首席风险官、首席合规官的任职资格获核准(金复〔2026〕559号),自10月16日起实际兼任——这对应2025年3月1日起施行的《金融机构合规管理办法》给出的"一年过渡期",民生、重庆等银行今年也都在核同类批复。21世纪经济报道
10月22日,菏泽分行因流动资金贷款贷后管理不到位被罚30万元,相关责任人同步被警告。蓝鲸财经
10月26日,信用卡中心320万罚单落地,罚出的正是它自己的授信和风控条线。经理人杂志
人事批复公告出来五天后,罚单挂网,"双首席"和"信用卡中心"在同一条新闻时间线上撞在一起。监管动作和银行内部调整的先后关系无法从公开信息断定,但至少可以确认:分支机构罚单、信用卡条线罚单、首席合规岗位到位,这三件事都压在了10月的后半段。
反直觉的一组数字:卡中心减员3408人,业务却涨了
翻浦发2022到2025四份年报,母公司在职员工从61599人降到59544人,净减2055人;同期信用卡中心从11975人降到8567人,少了3408人——去年一年就减了1850人,而分支机构反而增了1684人。Tao财经
但信用卡业务本身在2025年掉头向上:信用卡及透支余额从2022年末的4336.93亿元一路降到2024年的3702.23亿元后,回升到3893.27亿元,增长5.16%;其中新能源汽车分期余额292.61亿元,一年多了181.73亿,约相当于全部余额增量的95%。不良率降到1.92%,比上一年低0.53个百分点;不良余额74.88亿元,同比减少17.32%。Tao财经
一边是更少的团队去推更大的分期资产,一边是罚单上"调增授信、大额分期、现金分期、统一授信"四条风控违规。这两件事不是监管认定的因果,但放在一起读就明白了:扩张压力最大的那几个环节,恰好是被点名的环节。对持卡人来说,这意味着判断该不该接受"提额""分期推荐"时,今年多一层现实依据——不是阴谋论,是罚单白纸黑字。
持卡人现在该做的,不是急着销卡
先把结论放前面:这张罚单不构成你手里那张卡失效或必须注销的理由,销卡决定按你自己的用卡成本算,跟罚单无关。真正值得做的,是拿罚单当体检表,核对五件事:
查调增授信:打开浦发APP或打客服,问清名下卡的额度调整记录;若因"被提额"多产生了循环利息,主张时明确要求银行提供开通和调额时的告知凭证——此前被反复吐槽的正是"告知只发APP消息、没有短信"。
查分期合同入口:账单分期、现金分期的合同是不是在第三方合作页面上点的,手续费和年化是不是签约前说清楚过。
查年费告知:尤其联名卡、高端卡的年费规则,对照今年罚单第二条(资信调查)和第六条(合作机构页面签约)——年费争议的源头大多在这。
查逾期与催收:处于逾期协商期的,接到催收电话先核对委托机构公示信息;罚单第七条就是冲着这个来的。
留个时间锚点:10月31日浦发三季报披露,重点看信用卡及透支余额、不良率两项是否延续上半年的回升——这才是判断"业务收缩还是扩张"的硬数据。
证据能推到哪一步
写到这,把话说满之前先收着:320万的罚款体量、两名责任人各5万的个人处罚,都够不上"转折点"级别的判断;三季报没出,信用卡条线的真实修复程度还是盲的。这张罚单目前能支撑的结论只有一条——合规收紧的方向已经明确到"信用卡条线点名到人"的程度,双首席到位、罚单挂网挤在同一旬,减员与业务扩张并存于同一份年报,三组信号叠在一起,不是巧合能全部解释掉的。
如果你是卡友,把它当体检表;如果你在等要不要继续持卡、要不要接分期推荐,按上面的五条先自查,再等三季报。卡圈有句话这次倒真适用:别跟一张刚被监管点名风控条线的卡"体面地"分手,先把它欠你的账算清楚。