这一周的A股账户,很多人的体感是"温水煮蛙变成冷水煮蛙":10月15日上证指数盘中失守3700点,当晚财经媒体的复盘标题就叫《沪指3700点拉锯》。 10月16日晚美股又挨了一锤:纳指重挫2.14%,AI板块血流成河,油价还大幅飙高。第一财经第一财经
另一块屏幕完全是另一个故事:10月16日国债期货收盘全线上涨,现券收益率普遍下行超1个基点;债券型ETF成交额已连续五个交易日超过3000亿元,10月13日单日3407亿元刷新历史纪录。多只债券ETF10月以来资金净流入超过20亿元。东方财富网第一财经
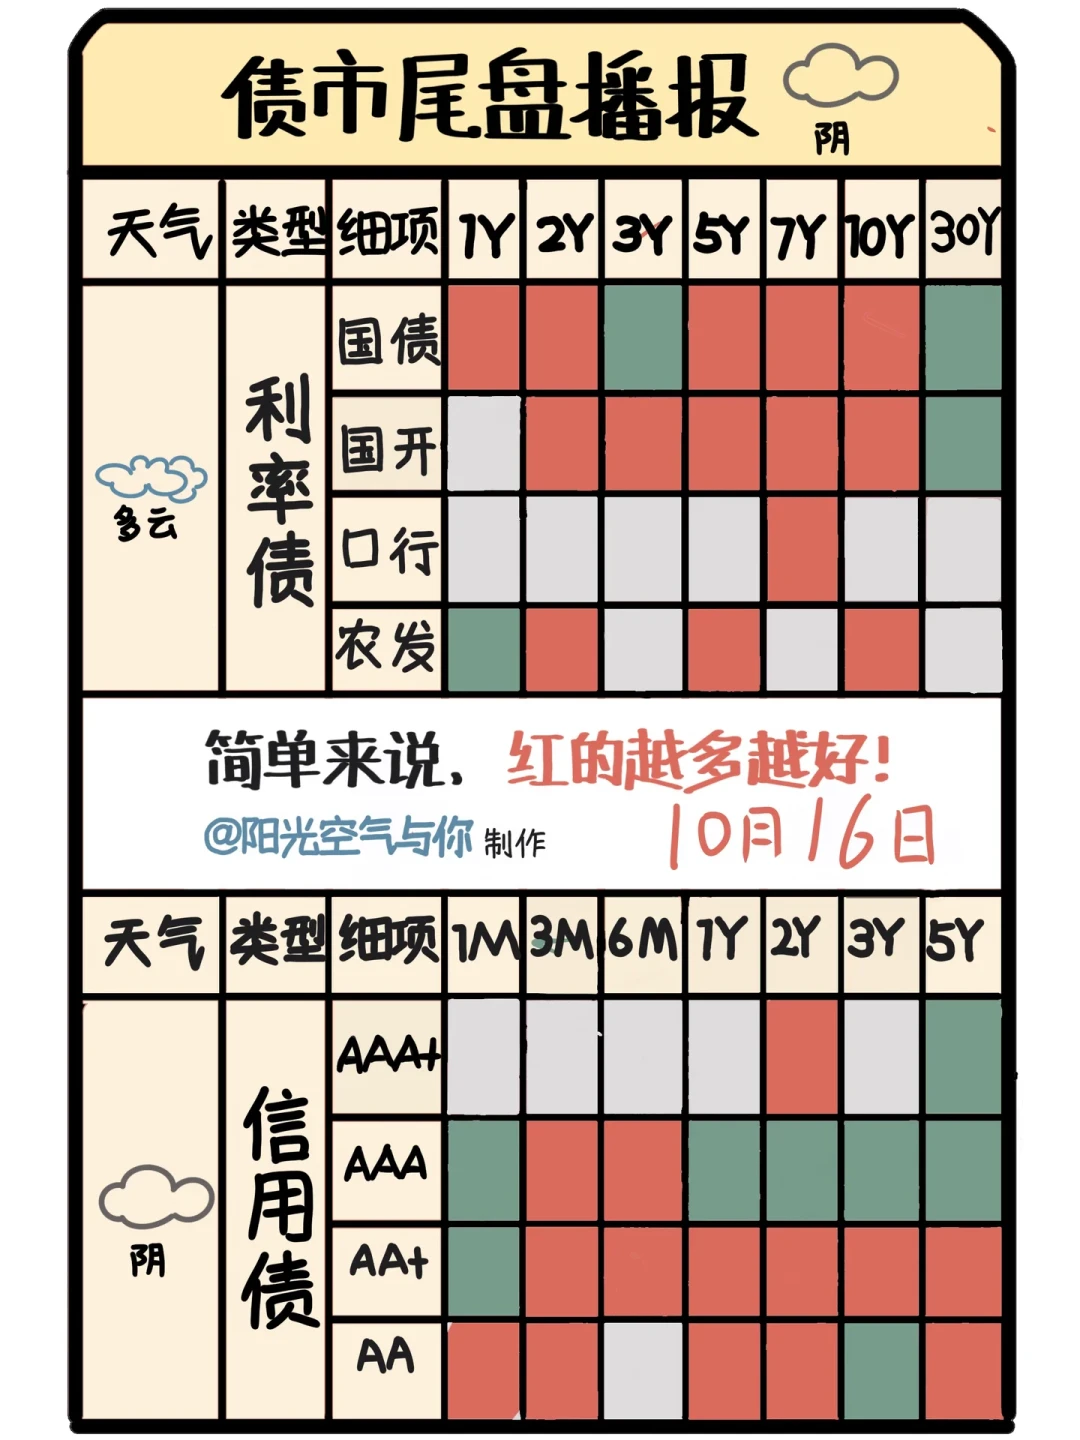
小红书上债民的帖子也肉眼可见地热闹起来:“还好跟债了,稳稳收蛋也不错”“这周科技走得稀烂,越来越多朋友开始关注到债基这边”。股吧里甚至有人每天发"债市温度播报",用红格子数量给当天债市打分。“收蛋”——把债基每天一两个基点的小涨幅攒成蛋——成了这个十月理财社区的流行黑话。小红书
热闹归热闹。真正的问题是:如果你手上有一笔刚从股票账户里撤出来的钱,看着这条"债市上涨"的新闻想跟进,现在进场该买什么、买多少、什么信号出现要先撤?这篇替你跨源数完三件事:一个刚爆过的大雷、四种同名不同命的"债"、三本动手前必须对的账。
先替你把噪音滤掉:那只"单日暴涨221%的债基"不是摇钱树
10月9日,中加优享纯债债券C的净值从前一日的1.0040直接跳到3.2275,单日涨幅221.46%,冲上热搜第一。不少理财群里的截图把这只"债基"吹成了躺赚神话。但独立核查的拆解都指向同一个结论:这不是债券涨了,是机构大额赎回制造的账面假象——按基金合同,短期赎回产生的赎回费计入基金净资产,大额赎回完成后剩余份额极少,这笔费用全摊在剩下一点份额上,单位净值被瞬间拉高。打个比方:一块蛋糕本来一万人分,9999人离场时按规则留下一笔费用,全留给最后那一个人,他手里蛋糕的账面价值原地翻倍。知乎
更要命的是后续:这类机构单一持有人占比过高的产品,异动之后净值大概率回归,高位冲进去的就是接盘,还叠加清盘风险和限购风险。这篇乌龙事件顺带给出了一套可核对的债基筛选框架:机构持仓比例不要过分极端(比如30%-70%的均衡区间)、规模别太小(2亿到50亿之间不容易清盘)、近1年和近3年业绩稳定在同类前列且最大回撤小——而不是看当天涨榜。知乎
四种都叫"债",其实是四种完全不同的风险
第一种:货币基金和短债基金。 闲钱过夜的地方,短债常被当作货币基金的进阶替代。但"短"不等于不跌——2022年底理财赎回潮时,不少短债基金同样出现了少见的回撤。这类产品的意义是流动性,不是收益弹性。知乎
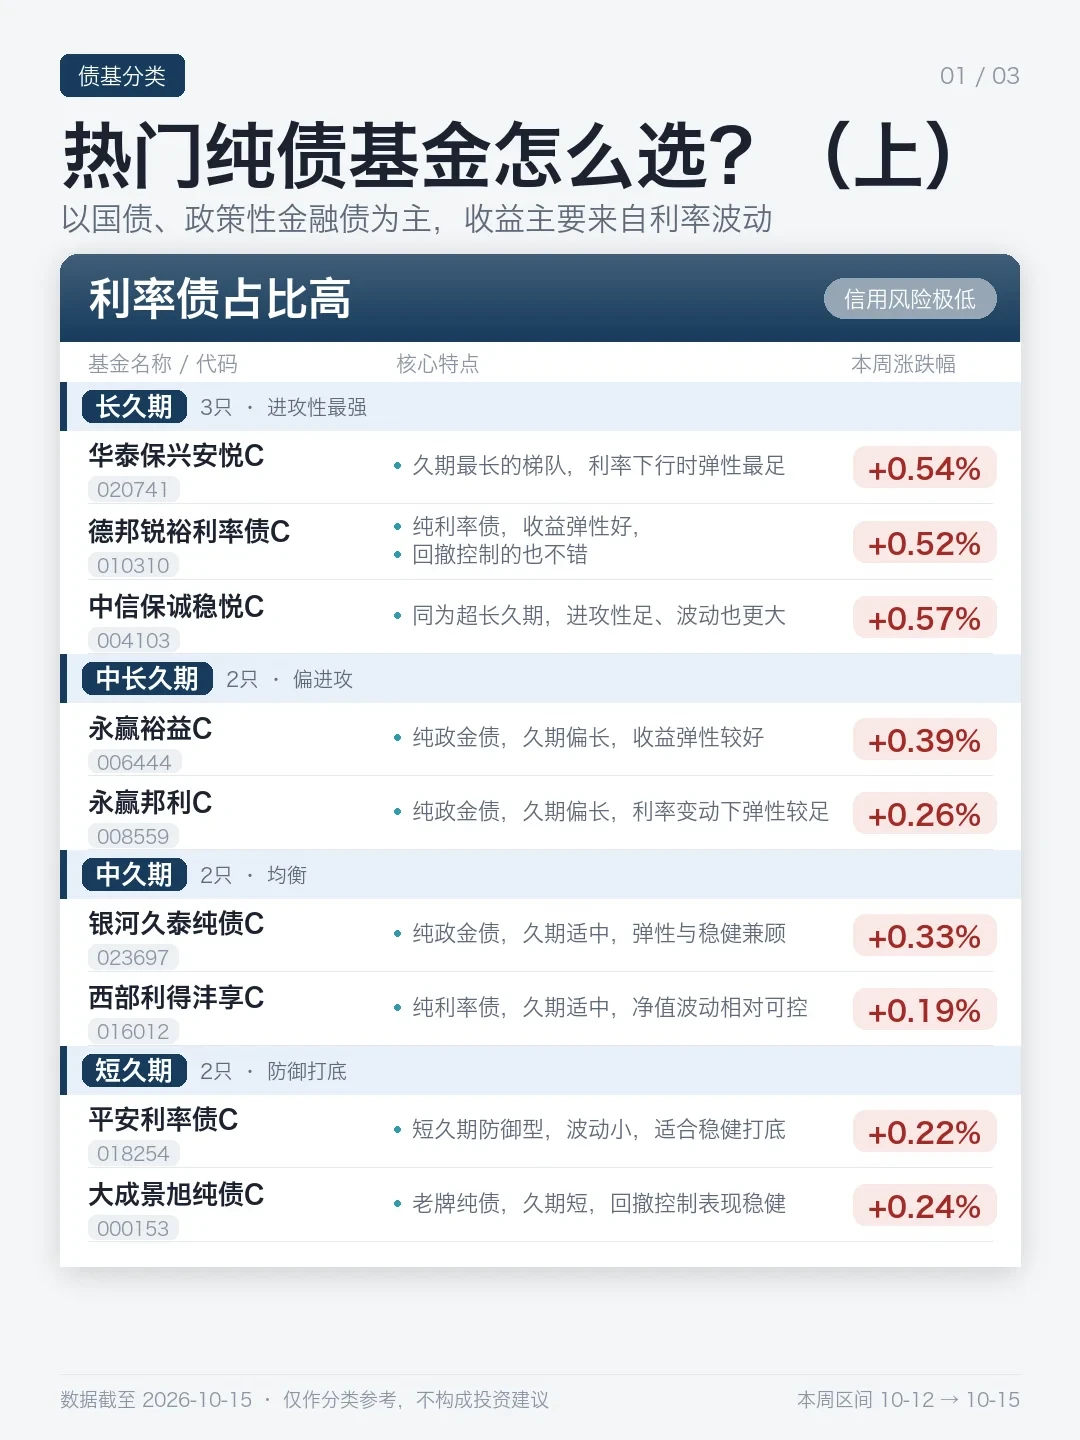
第二种:中长期纯债基金。 收益来自票息加资本利得两部分,关键变量是久期:可以粗略理解为利率每变动1个百分点,债券价格反向变动约1个久期百分点——一只久期5年的债券,利率上行0.5个百分点,价格大约下跌2.5%。票息是慢慢攒的,资本利得却可能在几周内兑现或回吐。所以挑纯债不能只看短期涨跌,要看长期稳定性。知乎
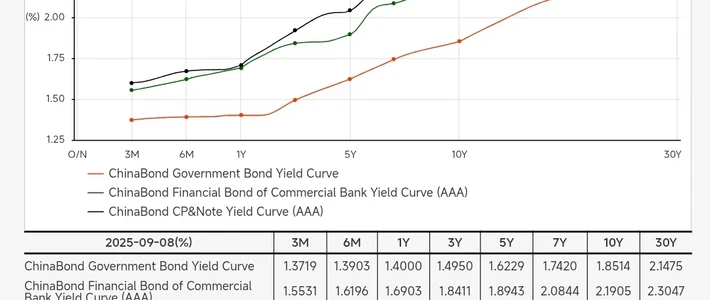
第三种:30年国债ETF这类超长利率债指数基金。 这轮最眼热的就是它:30年国债期货自年内底部涨了接近6%。这类基金久期最长、波动最大,行情好的时候吃肉、行情反转的时候也可能挨打;债民晒的盘面上,30年国债活跃券收益率正徘徊在2.07%附近,早盘一度冲高0.65个基点又被拉回。记住这个方向感:收益率在2.07%,意味着价格已在年内高位区,你买它赚的不是那2%的票息,而是赌收益率继续往下走。知乎小红书
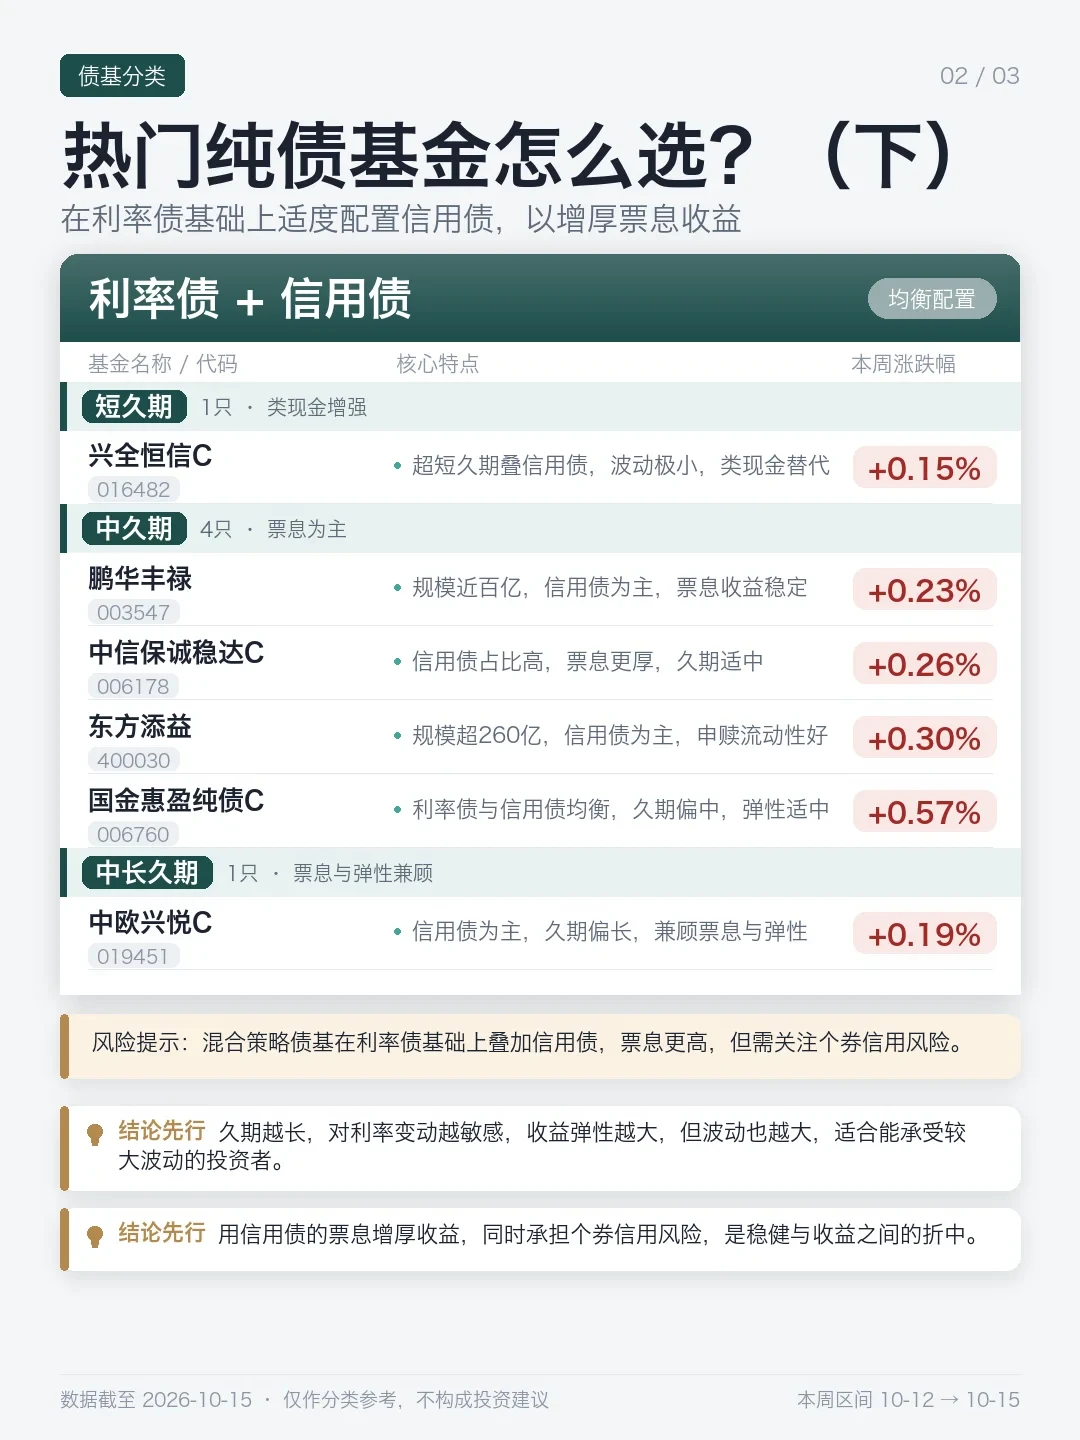
第四种:固收+(一级、二级债基和可转债基金)。 拿出一部分仓位买股票或转债:一级债基不能直接买股票但可以投可转债,二级债基可以在二级市场买股票,股票仓位一般不超过20%。仓位不大,对净值影响却不小:今年权益连续调整的环境里,"固收+"的+号可能是负的。想要权益敞口又要规则透明,跟踪转债指数的ETF是另一条路——持仓分散在几百只转债上,不依赖单个基金经理的择券。知乎
动手前,先把这三本账对完
第一本:发行节奏账。 供给是这轮行情最大的隐形变量:1.3万亿元超长期特别国债今年已于本周发行完毕。但后面还有1.45万亿元新增地方政府债券待发行,财政部10月还要赴港发行155亿元人民币国债——10月下旬到12月是传统供给高峰,利率对供给从来敏感。同时监管已经出手:央行10月16日就《银行间债券市场债券发行管理规则》公开征求意见,规则共二十八条,从发行人、承销商、投资人三个维度强化对债券发行行为的规范。制度规范和供给放量是两回事,但对交易盘来说都值得盯。第一财经第一财经东方财富网
第二本:情绪止盈账。 别把连涨当成永远。10月16日盘中,30年国债期货主力合约日K线跌破5日均线,2年、5年期货却在补涨——期限结构已经不走一致了;连涨之后,有部分资金选择高位止盈。更早两天,机构日评也在提示:市场的预期博弈可能阶段性放大利率的波动。连涨到纪录级成交(3407亿)之后,波动放大的概率本身就在上升。东方财富股吧东方财富网
第三本:机会成本账。 追超长债之前先想清楚你放弃的是什么:9月银行存款利率报告显示,除3年期存款利率环比小幅下行外,其余各期限定期存款利率均小幅增长或持平,尤其是5年期涨幅最明显。大额存单也还在2%附近。30年国债收益率2.07%,跟5年定存的无风险利率差已经非常薄——用一笔"亏不起"的钱去买波动巨大的超长债ETF,本质上是用确定性换一次赔率,这笔交换划不划算,取决于你接下来最不能接受哪种难受。第一财经
三类人,三种拿法
把这轮"股转债"的人拆开看,适合的方案其实完全不同:
三个月内要用的钱: 货币基金或短债,别为了"多几个基点"去碰超长利率债。这轮行情跟你无关,无关就别参与。
半年到一年不挪、目标求稳的钱: 短债到中长久期纯债中选,按上面那套可核对的筛法(机构持仓均衡、规模2亿-50亿、回撤小且修复快),把它当"收蛋"的资产,别当翻倍的资产。小红书
能承受单周两三个点波动、想吃利率弹性的钱: 超长债ETF可以配,但用"分批"代替"一把梭",并给自己设两个观察信号:30年国债收益率能不能破2.0%整数关口——破位说明多头逻辑还在、但赔率更差;债券ETF的成交额和规模会不会从持续净申购转为连续净赎回——3407亿这种纪录级成交若开始缩量,往往是情绪拐点。
债市这波行情从年初走到现在,确实让"跟债"的人晒了大半年收益。但对刚被科技股打疼、想临时搬家的人来说,此刻最贵的不是踏空几个基点,而是把避险的钱买成了新的追高。四类债拆开、三本账对完,再决定你算哪一类人。
风险提示:本文数据均来自公开报道与平台社区帖,所涉基金、ETF仅为案例说明,不构成任何投资建议。债市波动受利率、供给、政策多重影响,过往收益不代表未来表现,请按自身风险承受能力决策。