假期的桌面装机区比景区还热闹。一边,B站UP主把2026年迷你主机新品按价位排完,扔出一句让老玩家重新审视钱包的话——“别为芯片加钱,先看内存焊没焊”:2599元那台只有12GB,9299元那台32GB,49999元那台192GB,钱差全在内存上。另一边,FEVM FAEX2评测评论区有人破防:“仅仅多64G内存,价格就贵了整整两万五,妈妈咪呀”。与此同时,闲鱼上"不带内存硬盘的洋垃圾准系统"正在成批出现,去年12月就被博主写过"准系统没涨、整机没眼看"。今年8月知乎上还有人在悔"卖飞了接不回来"。哔哩哔哩哔哩哔哩小红书
这三条线拧在一起,指向同一件事:你去年总结的迷你主机经验——准系统省钱、等等党永远赢、双11必抄底——在内存涨价这一年里被逐条改写了。双11预售就在眼前,先把三本账对完再下单。
第一本账:焊接账——"准系统"这个省钱姿势,正在失效
老剧本很好背:买准系统,自己插两根DDR5、拧一块NVMe,比整机省出大几百。它的前提是内存便宜:去年3月有人晒过账,16G DDR5一条190元,1TB SSD一块470元,准系统加完配件照样比整机划算。微博
前提是这一波新品直接釜底抽薪。零刻刚发的EQmini304用全新Wildcat Lake平台,LPDDR5内存加UFS3.1存储,主打极致小巧省电。这类板载内存出厂多大就多大;阿迈奇M5两千出头,官方把12GB内存板载好、自带固态,UP主直接给它起名"板载内存是唯一真神,涨价潮里的一股清流"。AI Max+这批"本地AI神机"更是全系板载LPDDR5X。B站那期新品排行的结论说得很直白:这一波新品的内存基本是焊死的,出厂多大就多大,以后加不了。微博哔哩哔哩
于是"准系统"的含义悄悄降级:以前准系统是"内存硬盘自己配",现在很多准系统只剩"SSD自己配"——内存早就焊在里面把利润焊死了。极摩客M8Pro整机1999元(6650H+16G+512G),宣传口径算的是"这内存和SSD就值1400元,准系统才值600元"。内存涨到这个位置,整机反而第一次显得比准系统划算,连博主都直言"内存暴涨准系统吃瘪 迷你主机整机才更香"。闲鱼上那些没内存没硬盘的旧平台准系统成了滞销品,恰恰是同一个硬币的反面——省下来的钱没了,捡漏逻辑自然反转。哔哩哔哩小红书

真正还有"加内存红利"的,只剩插槽机。这变成一个小众战场:有人专门发帖"我要便宜DDR4内存的迷你主机"去淘希未R15。铭凡把MS-01SE配回12600H+DDR4,卖6399元,被科技号骂"砍了万兆砍PCIe通道,这刀法很迷"。厂商用老内存压成本,用户却各买各账:要扩容灵活的去抢插槽机,要核显游戏性能的发现板载高频反而更强(同款HX470实测:32G内存双通道和单通道插法不同,图形分能差出81%,CPU多核却只差5.9%)。哔哩哔哩微博哔哩哔哩

买之前先问一句:这台机器的内存,是焊的还是插的?这一句能省掉后面所有的后悔。
第二本账:价梯账——迷你主机的价格分层,从芯片代差变成内存容量
以前迷你主机的档位是"芯片档位":N100一档、8845H一档、HX370一档。现在打开新品列表,同代芯片的价差被容量撕开:12GB卖2599,32GB卖9299,128GB起跳一万七,192GB卖四万五到五万。
把AI档的账摆清楚(都是可复核的公开数字):
铭凡那批新机里,495比395多核性能只快4%,价格多4200元;同一颗芯片、同一代内存,带宽一样。哔哩哔哩
跑本地大模型,统一内存带宽就256GB/s,容量翻倍速度不动:35B模型,64GB和192GB出字速度一样。哔哩哔哩
海外同剧本:NVIDIA DGX Spark新出的64GB版,内存比128GB版砍半,起步价反而从3999美元涨到4999美元,贵了25%。Framework的495+192GB桌面机6799美元起,首批直接售罄。哔哩哔哩微博

链条另一头是内存现货的锚:七彩虹主打"国产颗粒"的DDR5 6000 C30条,32GB套条定价3999元,上一代C36还要3499元——国产颗粒的角色是"补供应缺口",不是"把价格打下来"。所以B站那期"迷你AI工作站是真需求还是伪需求"的判断才有分量:35B配64G、70B配128G,真要跑300B以上才轮到192G档;三万以上那批机器,买的不是性能,是"以后用得上大容量"的预期——评论区已经替大家算过:这四万多拿去API买Token,能买到模型一直最新;另一派回怼"Token是一次性消费,这玩意儿两年后还能卖"。两边都对,区别只在你是算力自用党还是资产持有党。知乎
第三本账:窗口账——涨价没停、见顶信号也没停,双11不是"必抄底"档期
社区现在最分裂的就是这个。两边都有硬材料:
还在涨的证据:B站UP主的结论"内存四季度还要再涨15%~20%,等不到便宜"背后是机构口径——集邦(TrendForce)9月30日的Q4预测,DRAM合约价环比+10%~15%,NAND +15%~20%,企业级SSD +23%~28%。SK海力士崔泰源警告2027年可能是存储供应缺口最大的一年;雷军放话未来两年内存持续上涨;三星海力士美光2027年供应"基本售罄"。知乎知乎
见顶的证据:CFM最新的存储展望给的是另一组数——Q4存储产品价格涨幅将大幅收窄:服务器内存和企业SSD落在0%~10%,LPDDR 0%~5%,PC内存0%~10%,固态只有0%~3%,且逐季砍半,“当前存储价格可能已经到极限了”。落到现货面,显卡日报10月4日的记录是:显卡价格连续下跌、内存有涨有跌基本横盘、双24GB DDR5跌幅明显;海外原厂和国产颗粒定价差了13.75%,国内已经便宜一截;原厂合约价高于现货价,OEM囤货反而亏,备货意愿在减弱;宏碁董事长也公开反驳了"涨到2027"的说法。知乎
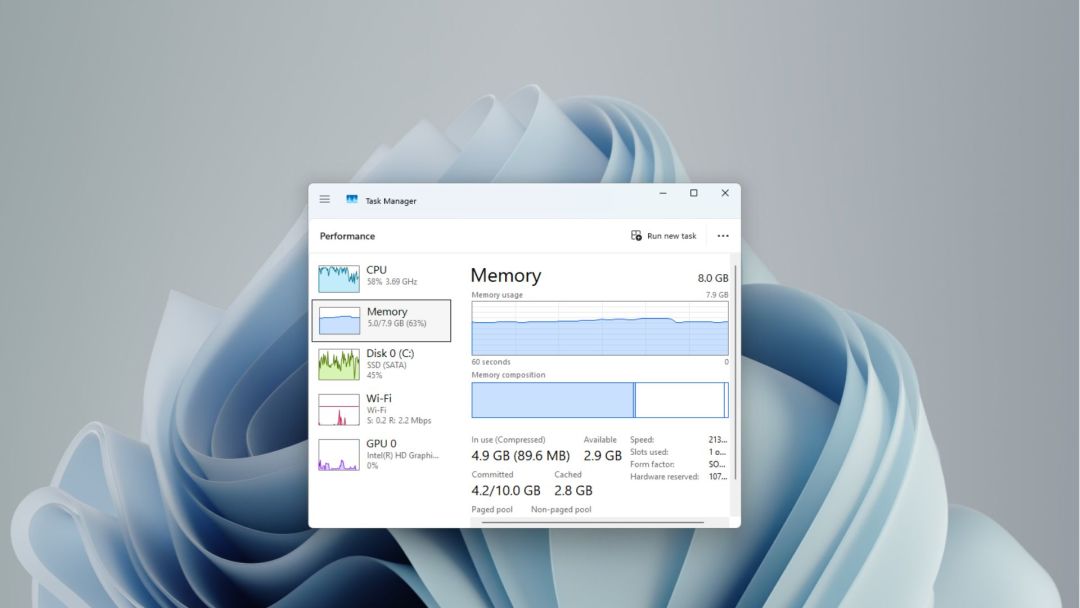
判断只能说到证据覆盖的地方:合约价还没转向、现货涨幅已经熄火,这是"顶部区域的正常形态",不是任一方全胜。对双11买迷你主机的人,真正可用的规则是:刚需别等合约价转向——那是以季度为单位的事,你的电脑等不起;非刚需别把"双11大促价"当窗口,今年更该盯两个信号:国产与海外内存价差是否收敛(价差收敛=原厂定价松动),以及AI服务器对HBM/DDR5产能的挤占增速是否放缓。顺便把去年的经验更新掉:涨价早已不只在硬件层,连微软都开始给Win11降低RAM占用——系统都在替用户省内存,说明这轮成本的终点是整个PC生态。而知乎那个吵了几十条的"等等党"热帖下面讲得直白:上一轮矿难剧本能重播,是因为当时需求端崩了,这一轮"不仅是供给端问题,更是需求端问题"。IT之家知乎
抄作业区:三种人,三张单子
2-3千档办公/租房/副屏党:这波的"性价比洼地"恰恰是板载内存机——1999元的极摩客M8Pro(16+512)、2269元带24G板载的天钡Maco-L、两千出头的阿迈奇M5(12GB+固态)。预算再紧看国补名单里的中柏JNE15准系统(i3-N305,759元,但只有1年质保、内存硬盘要自己配)。容量当场定死,按三年的量买,别赌以后能加。哔哩哔哩哔哩哔哩
4-8千主力档(代码、虚拟机、核显游戏):按UP主排完新品的判断,六千到一万才是这代的起点档,直接上32GB。能接受插槽就优先插槽机(留意焊死名单),核显党记得双通道比容量更敏感。小厂机的网卡驱动、7×24散热、质保是评论区高频翻车点,装Linux前先查网卡型号。哔哩哔哩
本地AI档(一万以上):35B配64G、70B配128G,为495多掏4200买4%不划算;192G档留给真跑300B的人。别被商品名里的新词收割——早在今年3月就有人注意到,商家只是在主机的商品名里加上了"Openclaw"这个词。微博
假期最后三天,把这三本账对完:焊接账决定你还能不能自己加内存,价梯账决定你在为容量还是性能付钱,窗口账决定你等的到底是双11还是一个不会再来的旧价格。