

早上八点半,我抢了个寂寞
周日早上八点半,我准时蹲在手机银行里抢今年最后一批储蓄国债。第九期3年期、第十期5年期,11月10日到19日发行,额度是早上八点半整放的。我页面刷新的工夫,进度条转了两圈,显示"额度已满"。后来我看新闻才知道,不少大行的线上渠道,两分钟就抢光了。
这不是今年头一回这样。我翻了翻年内的报道:3月10日首批储蓄国债开卖,有储户天没亮就在网点门口排队;同一拨行情里,300亿额度遭疯抢。求稳的钱越来越挤,挤到最后全涌向同一个月亮。
抢不到的这个月,大额存单倒是重新摆回了货架。10月底到11月,六大国有银行全部重新上架大额存单,起存门槛20万。今年11月,攒钱的家庭面前就摆着这三样:普通定期、大额存单、储蓄国债。
老伴手里正好有两笔到期:一笔20万是2023年11月开的三年定存,当时的挂牌利率2.6%,三年利息15600元;另一笔10万上个月到期后,我拦下了自动转存,先趴在活期里等安排。两笔合一块30万,怎么放,我把这笔账从头算了一遍。
利息这一栏,差得不算多
先按"三年不动用"来算最直观的一栏。同样的30万存三年:
大行普通三年定存,利息11250元;换成大行三年期大额存单,按11月中旬我在一家大行网点看到的存单挂牌1.55%算,利息13950元;按今年最后一批国债的票面年利率1.63%算,是14670元。
最低和最高之间,差3420元。而我实际能选的两个——存单对国债——只差720元。
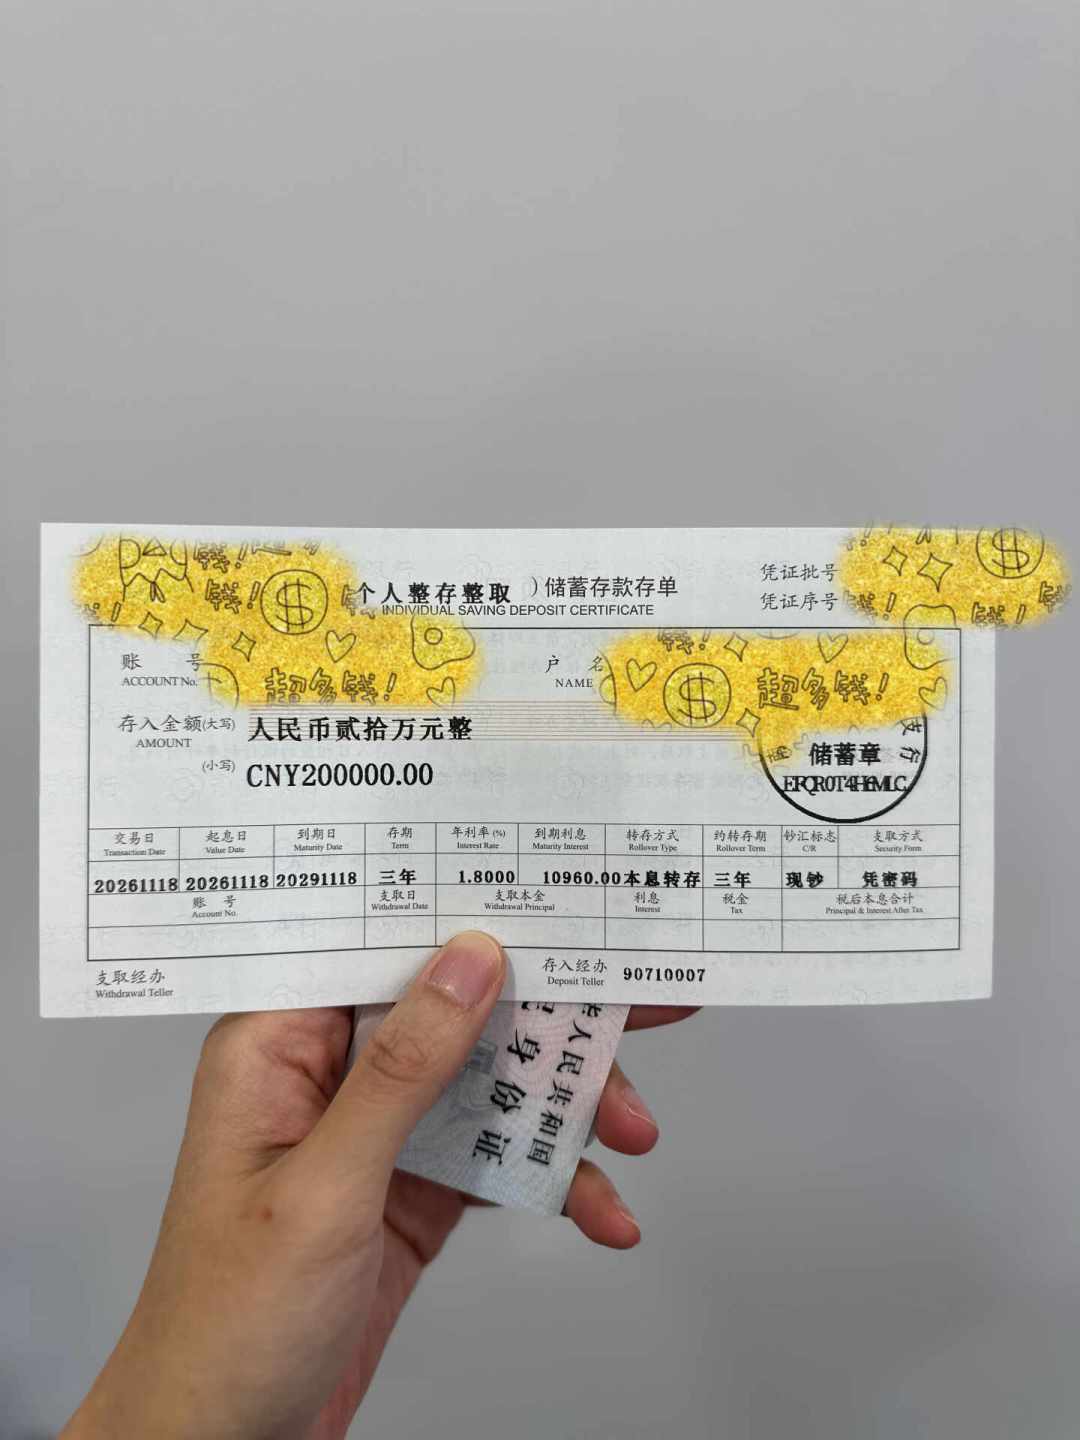
但存单不能只看一个数。11月18日有人晒出刚买的一张存单实拍:20万、三年期、执行利率1.80%;11月的帖子里,还有中小银行挂着1.95%的三年存单。这些1.8%、1.95%多半出自中小银行的档期——牌价越高,越要先核实发行机构和存款保险标识,那是另一笔账。我这篇只按大行口径往下算。
还有个容易看漏的点:这次股份行的五年期大额存单挂到了1.75%到1.80%,反超了五年期国债的1.70%。老观念里"国债利息永远比存款高",在2026年11月的牌价上已经不成立了。
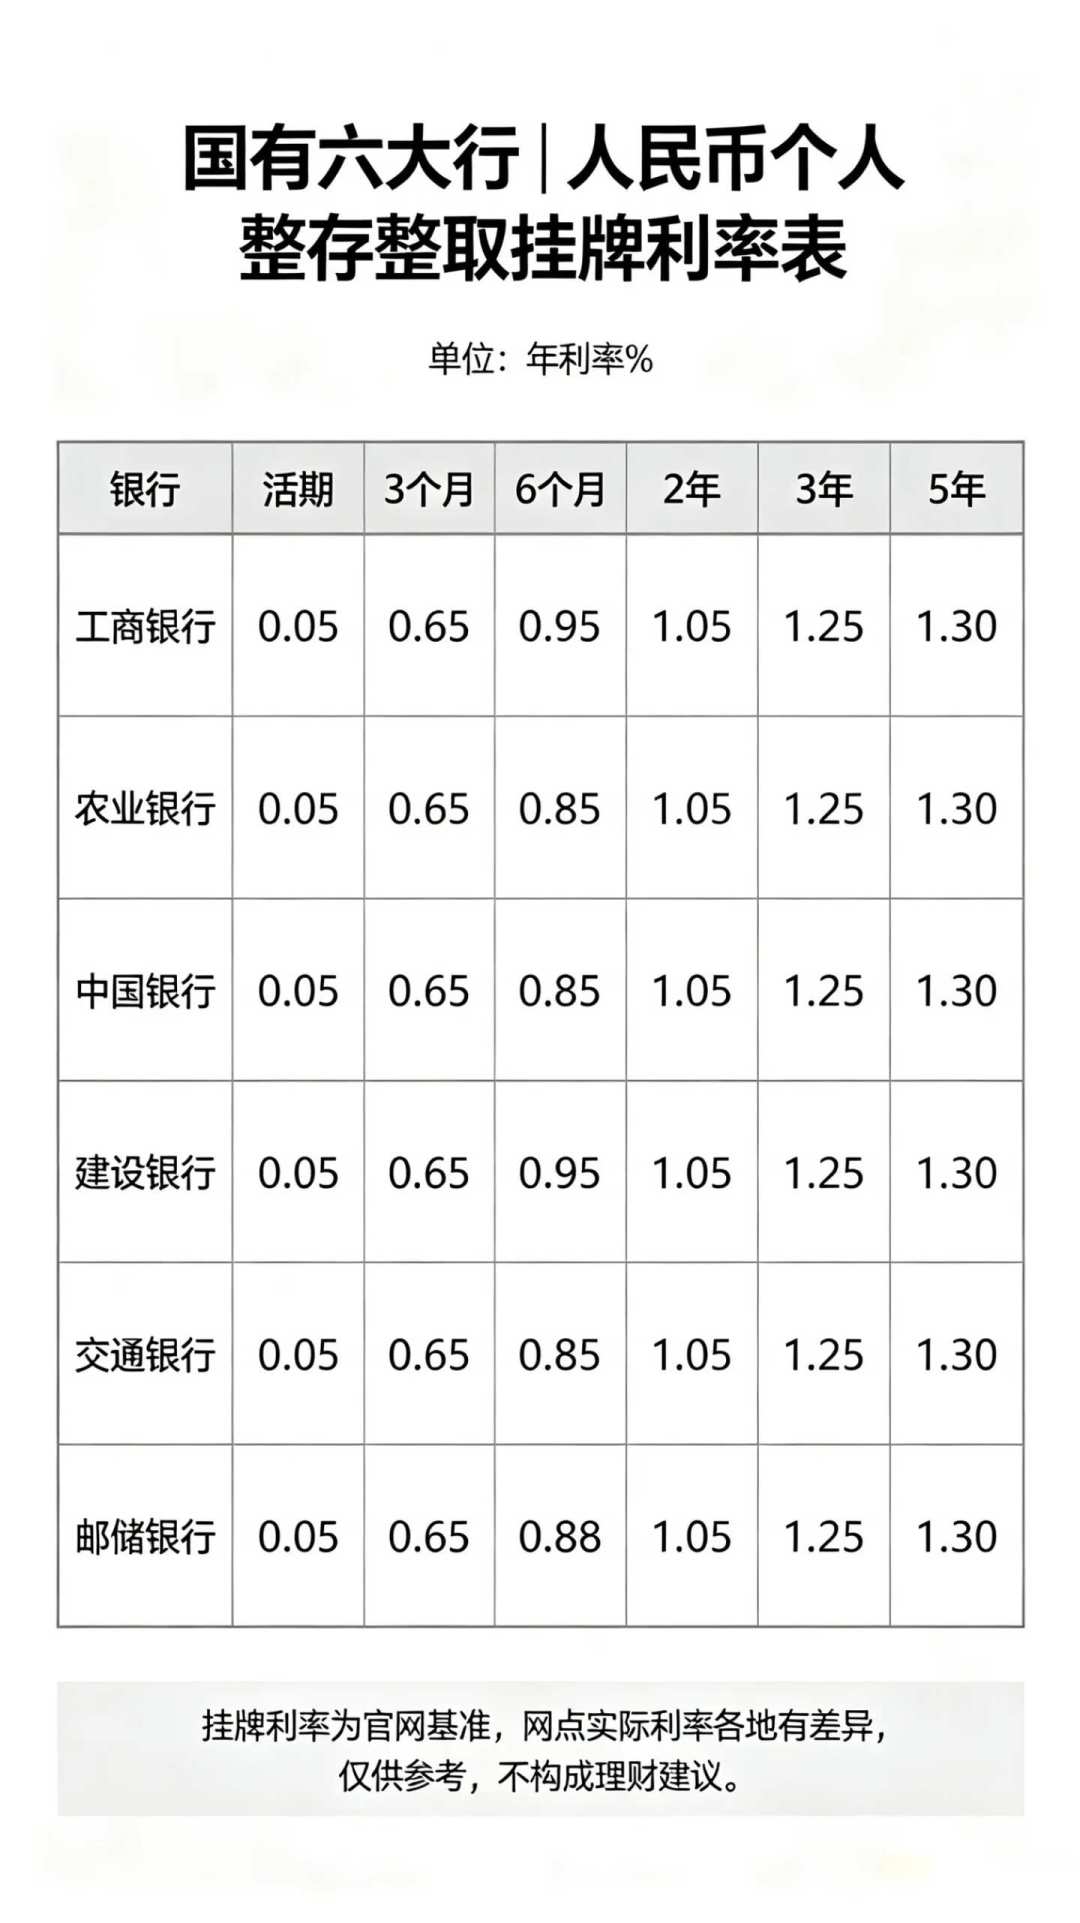
所以只盯着票面利率做决定,其实只算了半笔账。我随手截图存了一份今年11月整理的大行挂牌利率表,对照着看,三年定存1.25%、活期0.05%,心里才有基准。
老伴一句话,把我第一版方案打回去了
我第一版方案简单粗暴:国债比存单多720元,抢不到就等明年1月的额度,30万全按国债的路子排。
老伴翻了我一眼:“孙子明年春天要交幼儿园一整年的费用,那10万明年开春就得拿出来,你也锁进去?”
我停下来重算,才发现自己把最贵的一栏漏了——急用钱的时候,这三种东西亏起来完全不是一个量级。
急用钱这一栏,规则差得很远
我把三样的提前用钱规则一条条对了一遍。
普通定期:提前支取的那一部分,全部按活期利率计息。大行活期挂牌只有0.05%。这30万如果存大行三年定存、第二年满就急着取,两年只按活期算,到手600元——比撑到期拿的11250元,少了10650元。
储蓄国债:支持提前兑取,但有四条规矩——发行期内不能支取;持有不满半年,一分钱利息都没有;持有时间越长扣减越少,但利息按持有档次扣减;兑取还要收本金千分之一的手续费。10万块提前兑取,手续费就是100元。明年开春就退,等于白拿两年零头都不到的利息,再倒贴100块。
大额存单:这一样是我重新上架后才吃透的。存单属于存款,受存款保险保障(单人在单家银行本息合计50万以内);期限从1个月到5年都有;很多银行的存单支持线上转让,急用钱不用硬等到期,挂出去能拿回本金和大头利息,利息损失远小于定期提前支取,还支持质押贷款。
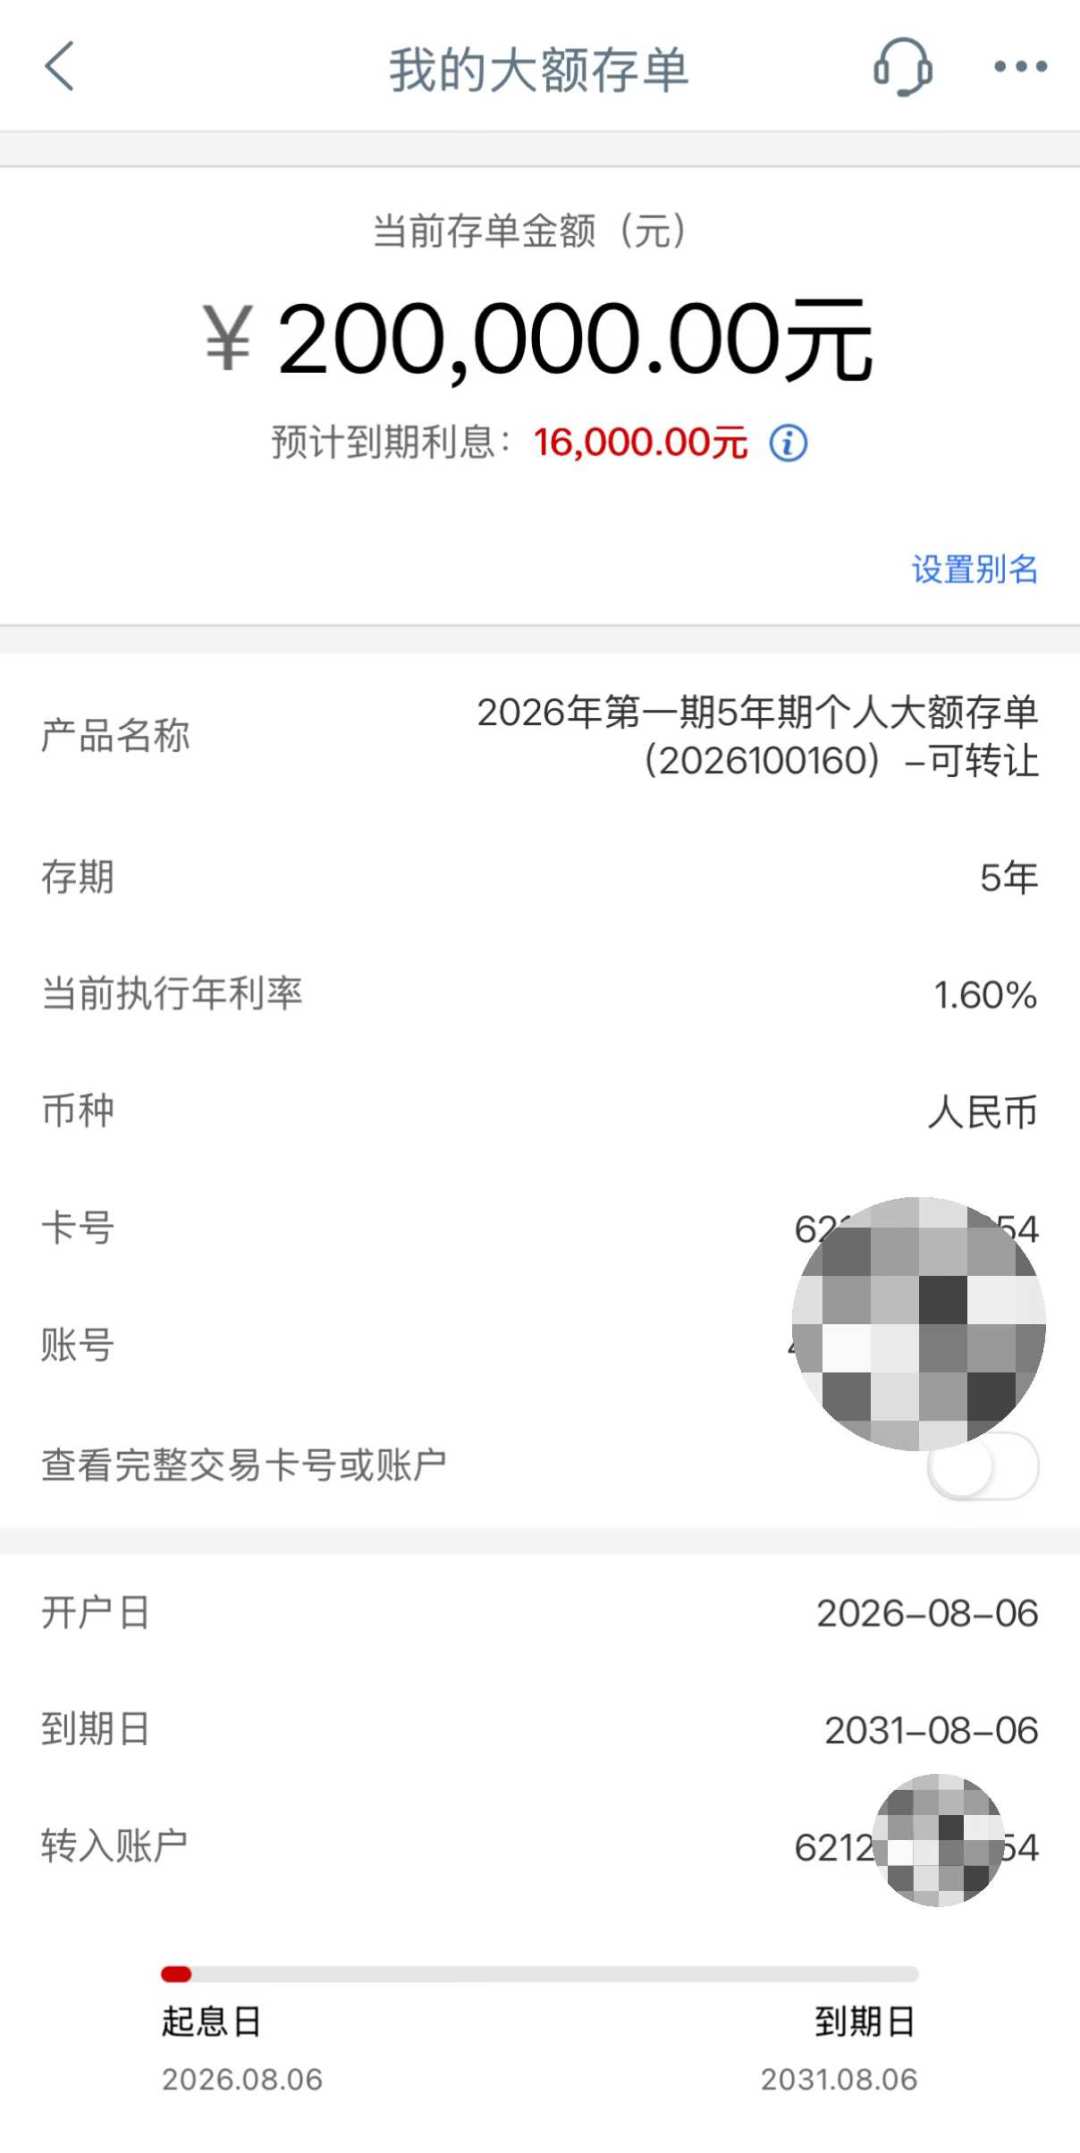
但我第一次在这上面也走错了一步。我以为"大额存单等于可转让",查了10月底新上架的三款才明白:转让不是存单的标配——三款里3个月期不支持转让,只有6个月期的可以。产品说明里那一栏,买之前必须自己点开看。
算完这三栏,我家这30万这么排
第二版方案我按"什么时候用钱"来排,不再按"哪个利率高"来排:
20万,买三年期大额存单,只挑产品页明确标注可转让的。这20万是三年确定不动的底仓,按大行网点挂牌1.55%算,比同期限定存多拿1800元利息,真遇到急事,转让通道就是退路。
5万,存三年定期。存单20万起购,5万够不着门槛,这笔钱三年不动,定存最省事。
5万,存一年定期。这是孙子幼儿园费用的一部分,明年开春要用,期限必须先短后长,谁也别拿"多零点几个点"去锁它。
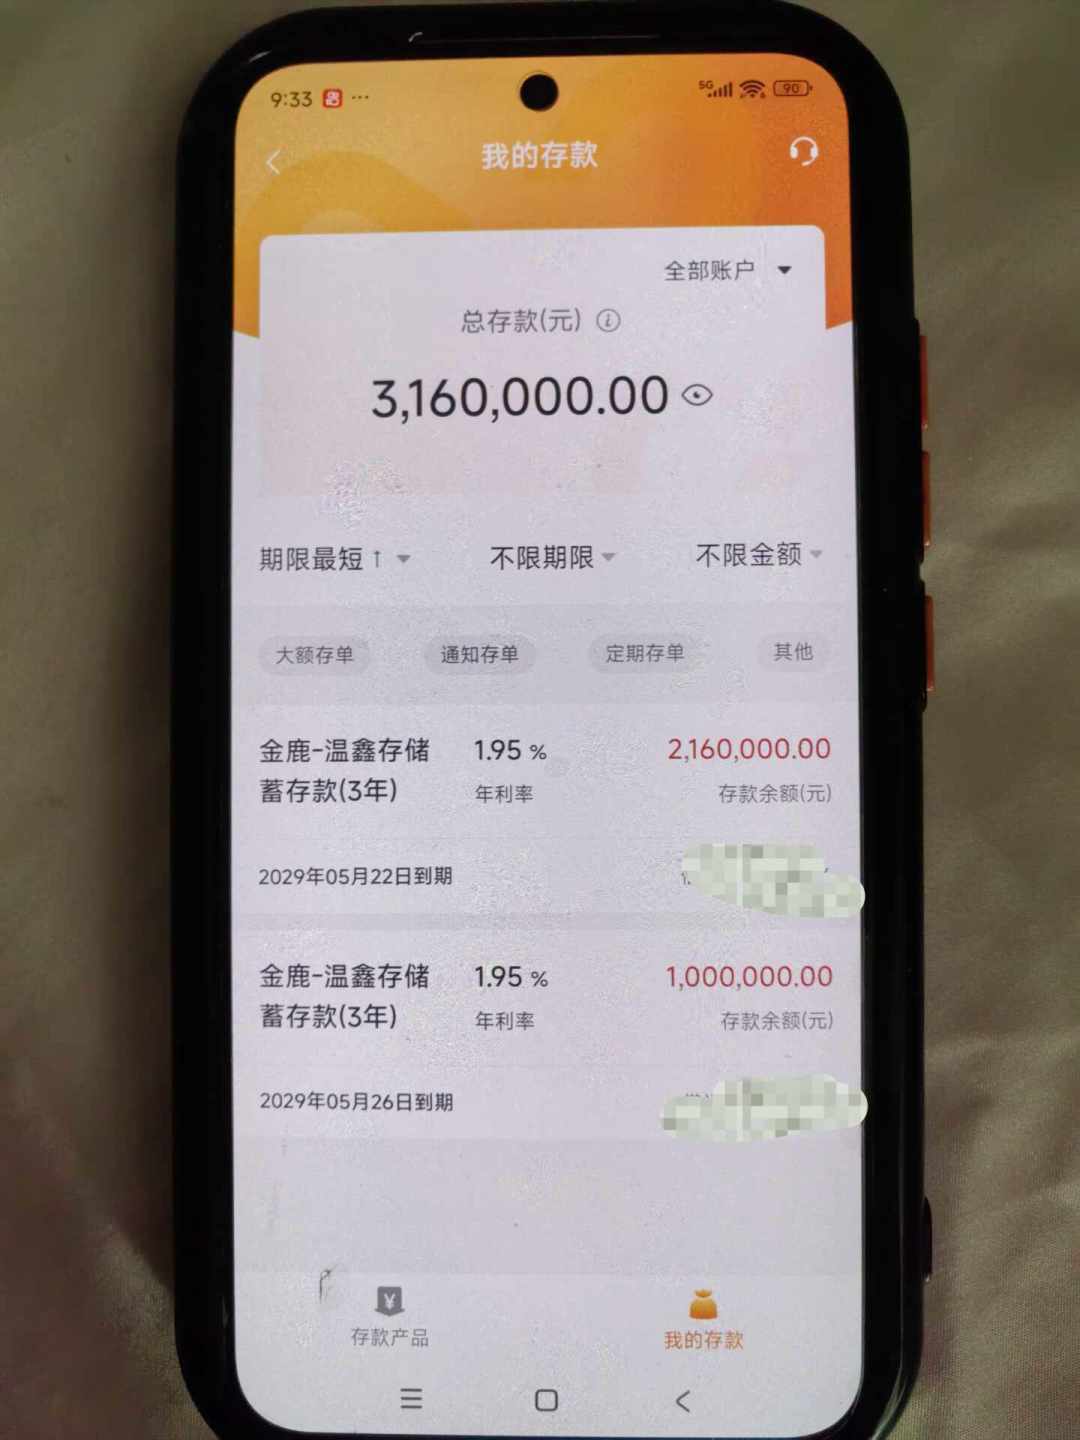
这套排法不是我发明的。有人晒过自家的存单页面:两笔三年期1.95%的老存单,利息已经锁到2029年5月——存量锁息是存量那本账,新到期的钱就按新牌价重新排,两本账别混着算。
国债我没再追。一是抢不到,二是这30万里没有一笔能拍胸脯说三年绝对不动。等明年额度、等我确认某笔钱三年不碰,再单独安排——那是下一笔账的事。
可带走的三样东西
第一样,提前用钱损失速查表(以30万、已持有两年、届时取出为例):
急用钱情形 | 普通三年定存 | 储蓄国债三年期 | 可转让大额存单 |
|---|---|---|---|
持有不满半年就取 | 按活期0.05%计息 | 0元利息 | 转让,让出一小部分利息 |
持满两年取出 | 全部按活期,30万仅600元 | 按持有档扣减利息+300元手续费 | 转让,拿回本金和大头利息 |
确定三年不动 | 11250元 | 14670元 | 13950元 |
第二样,三问决策树:这笔钱三年不动吗?是→优先国债,抢到什么期限存什么;够20万且可能中途要用?是→可转让大额存单,先点开"是否可转让";小额、期限拿不准?是→定期,期限就按你最晚可能用钱的那个时点倒着排。
第三样,买存单前必查的三个字段:可否转让、提前支取按什么利率算、单家银行本息是否超50万。三个都看过再点确认,比多比较0.05%的利率有用。
最后说三句实在的
一是别把结构性存款当存单。有人给我推过一款宣传"保本、收益比存款高一大截"的,我翻了下产品说明就放下了——它是存款加衍生品的组合,宣传单给的是预期区间收益,只有挂钩标的触发约定条件,才拿得到最高那一档;保底那一档和宣传是两码事,锁定期内还不能提前赎回。利率明显高出市场一大截的"存款",先核实它到底是不是存款。
二是国债和存款利息目前都不缴个税,这一项上不用纠结。
三是现在这个利率环境,存款这笔账的定位变了:不是比谁多赚零点几个点,是比谁在用钱的那天少亏。本金完好、随时拿得出来,比票面上多720元重要。
这三样工具,我抄进了家庭账本的扉页。
作者声明:这是老周替自己家算的一笔账,我的选择不构成普遍建议;文中利率、发行时间与转让规则均以财政部发行公告和银行在售产品说明为准,办理前请以当日牌价核实。
当前文章无评论,是时候发表评论了