

闪存明年供过于求已经是行业近乎一致的预测,但"芯片跌"不等于"手机跌":如果等的是整机大降价,大概率会失望;真正值得等的,是大容量版本差价和存储配置的松动。
11月19日,集邦咨询发布最新研究,2027年全球NAND闪存位供给量将同比增长25%至30%,供过于求格局将贯穿全年,合约价格从明年一季度起环比转跌。值得注意的细节是,这已经是最近半年第三版预测。7月还认为过剩出现在明年下半年,上周改成明年二季度,这周直接提前到了明年一季度。预测不断被推着提前,说明需求端的恶化快于预期:中国云服务商削减的企业级SSD订单已经超过美国云厂商的新增需求,手机和PC厂商也在压缩物料成本、下调存储规格;与此同时,供给端明年资本开支仍将增长26.7%至299亿美元,扩产计划箭在弦上。这轮过剩的本质,不是产得太多,而是用得太少。华尔街见闻知乎
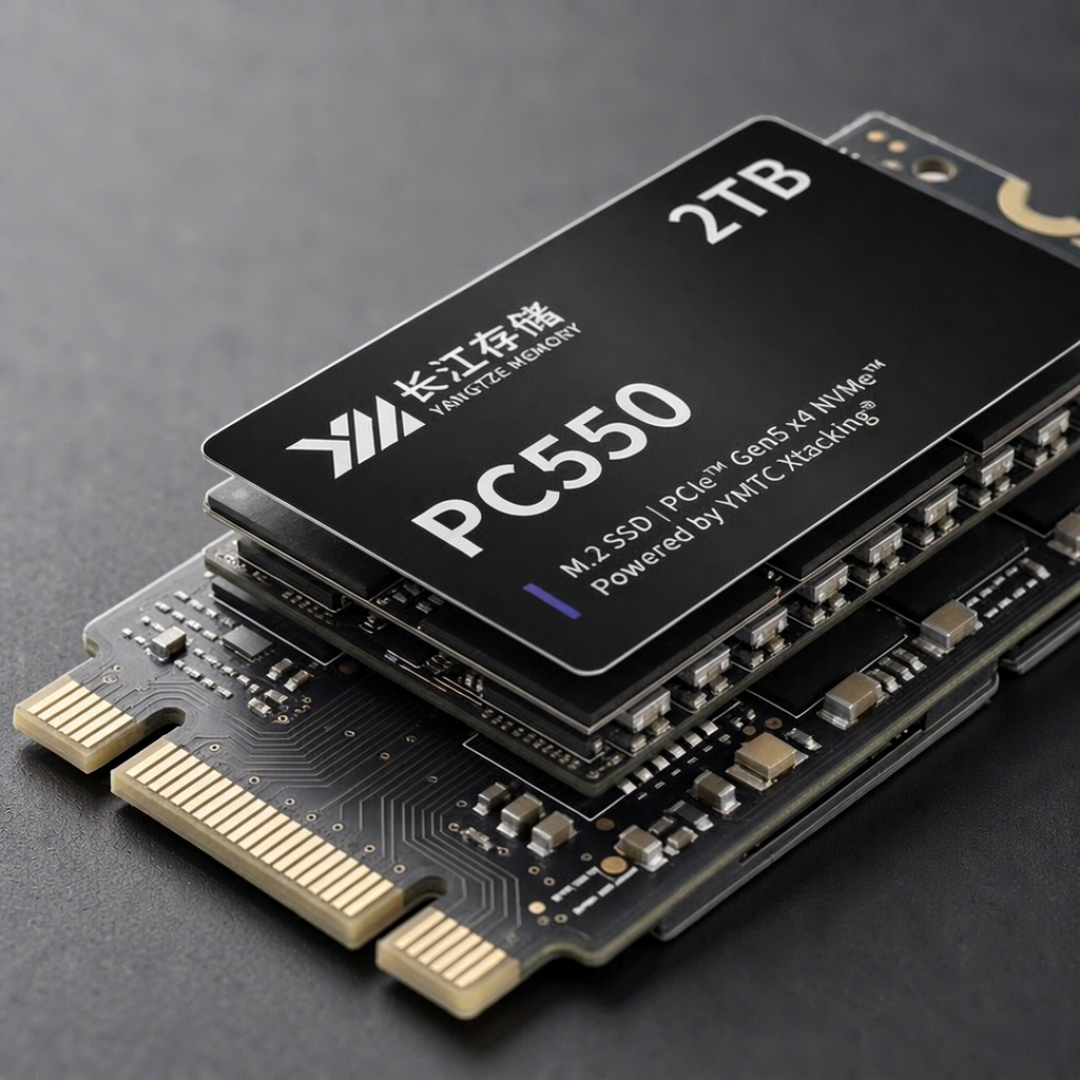
现货市场已经提前反应。美国银行11月16日的报告显示,10月中下旬以来NAND闪存现货价格累计下跌约20%,512Gb晶圆价格一个季度内掉了32%。但芯片端转冷的同时,手机端还在涨价周期里。国家发改委价格监测中心今年2月通报,2025年9月以来全球存储器市场缺口持续扩大。3月,OPPO、vivo、荣耀先后对部分机型调价,涨幅集中在200元至500元,荣耀Magic V6大内存版本较上一代同内存版提价1000元。10月,余承东公开承认存储元器件涨价让华为每台手机成本增加超过200美元。上海证券报华尔街见闻央广网知乎
这轮涨价里,恰恰是大存储机型伤得最重。存储芯片占一部手机整机物料成本的比例已从以往的10%至15%飙升到30%以上,部分大存储旗舰甚至逼近50%;单颗12GB内存从200元涨到近600元,1TB闪存从200元出头涨到600元。涨价的反噬同样明显:IDC数据显示,2026年三季度中国智能手机出货量约5790万台,同比下降15.4%。中国新闻网上海证券报
芯片转跌,手机为什么先不跟着降
第一道门槛是成本结构。手机里的大头成本并不只有闪存:CINNO研究总监刘雨实对上海证券报表示,目前成本大头仍然是DRAM,只要内存供应持续偏紧,整机物料成本就难以真正下降——2027年的过剩剧本写的是NAND,不是内存。上海证券报
第二道门槛是传导时滞。合约价要到2027年一季度才开始转跌,届时在产在架的手机,用的多是去年高价周期锁定的物料;刘雨实测算,芯片降价体现到产品需要一到两个季度,省下来的钱更可能用来填补DRAM涨价的窟窿,而非直接降价。集邦咨询的判断更进一步:低成本存储库存将在2027年逐步消耗殆尽,反而会推动终端设备价格承压上行。换句话说,"明年芯片过剩"和"明年手机便宜"之间,隔着好几个季度。上海证券报华尔街见闻
第三道门槛是定价惯性。有电子行业分析师对上海证券报指出,终端手机售价具备刚性特征,即便存储价格回落,安卓品牌通常也不会同步下调终端售价,而是留给其他硬件做升级空间。同样的逻辑正在其他闪存依赖型设备上发生——11月大疆和影石的云台相机相继涨价,因为它们内置存储规格高,直接受到存储涨价冲击。上海证券报界面新闻
那么,该换还是该等
把"换机"和"买多大存储"拆成两个问题。如果手里的手机还够用,等等的成本很低,不必为"芯片降价传导"去抢首发——整机价格未必跟降,等等党等的不该是标价,而是配置和差价。如果手机已经影响使用,当下反而是窗口期:厂商被成本压得不敢打价格战,但平台券、以旧换新国补和年底冲量仍在给出真折扣;另一条被市场投票的路是准新二手——新机涨价拉高二手性价比,华强北门店销量9月以来同比上涨超80%,二手机一年内甚至更保值了。同型号准新机型通常比新机便宜500到1000元。中国新闻网
而"要不要上1TB、2TB",是2027年最值得等的一件事:版本之间的成本差几乎全在NAND颗粒上,芯片转跌后,最可能先松动的就是512GB与1TB版本的差价,以及厂商这半年砍掉的容量规格重新回来。三个信号可以按季盯着看:2027年一季度NAND合约价是否如期转负;新机存储版本差价是否收窄;DRAM价格是否跟随NAND回落。看到前两个,"等"才是值得的。
最后一条边界:整套过剩预测建立在当前订单与扩产计划上,集邦咨询也强调,最终走势取决于中国云厂商去库存节奏、海外GPU采购限制以及2028年AI数据中心项目的审批进度等关键变量。需求一旦回升,跌幅斜率会打折——换机的答案不该押在一份报告上,盯住上述信号逐季修正,才是更稳的做法。华尔街见闻


当前文章无评论,是时候发表评论了