

十一月的卡圈,最破防的一幕长这样:账单刚还清,降额短信就到账。
最扎心的截图来自一条求助帖:卡友还进去2900,额度直接砍到只剩900。更邪门的是,这轮降额偏爱"按时还款的好学生":用了几年、从不误期,结果刚还进去就降,还多少降多少。中信、招行、广发的吐槽在社交平台排着队,一条帖子底下500多条评论,清一色就一句:怎么解决的?小红书小红书知乎
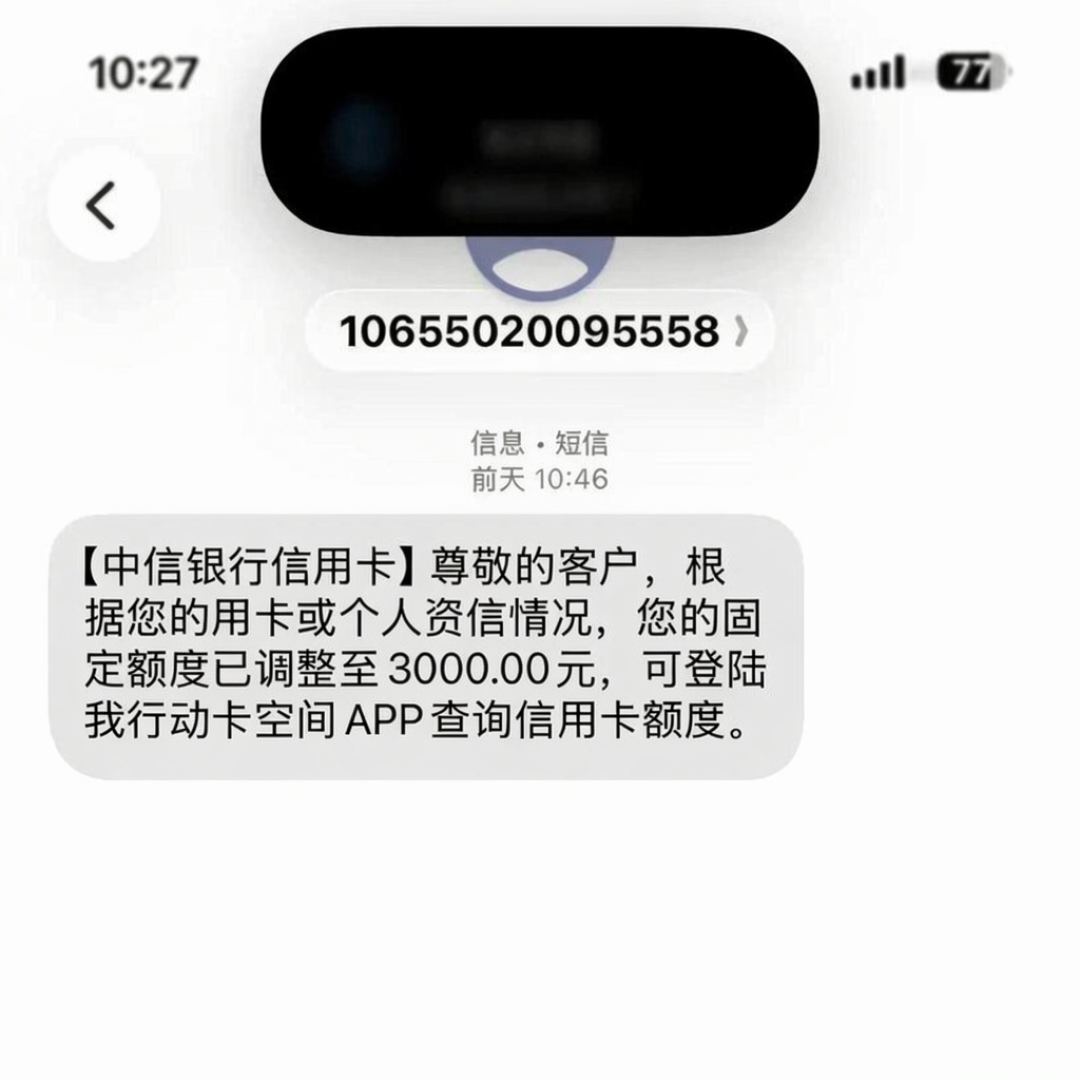
为什么偏偏是"刚还完"那一刻
先说透一个反直觉的点:降额短信卡在你还款后到账,多半不是玄学。银行做贷后重估,爱挑账户余额清零、账单出完的时点——这时候你的负债状态最"透明"。
一位与银行有往来的知乎从业者梳理过最常见的触发路径:你在别处出了问题——其他银行逾期、新增小贷,总负债超过了申卡时报的收入。也可能是用卡行为突变——突然频繁分期、只做最低还款;或是长期不用成了睡眠卡。注意,这是从业者的经验口径,各家银行从没公开过统一触发标准,对号入座就好,别当判决书。知乎
大背景也摆在这:信用卡近一年少了3400万张,银行也不冲量了,集体收紧风控。年底正是考核关口。你不是被针对,你是被"抽样"了。降额从来是银行明牌的工具——中国银行2023年就公告过,对连续18个月无主动交易的睡眠卡分阶段降额、停用或销卡。只不过这两年,刀口从不动的卡,挪到了"看起来风险升高"的活跃卡上。知乎微博微博
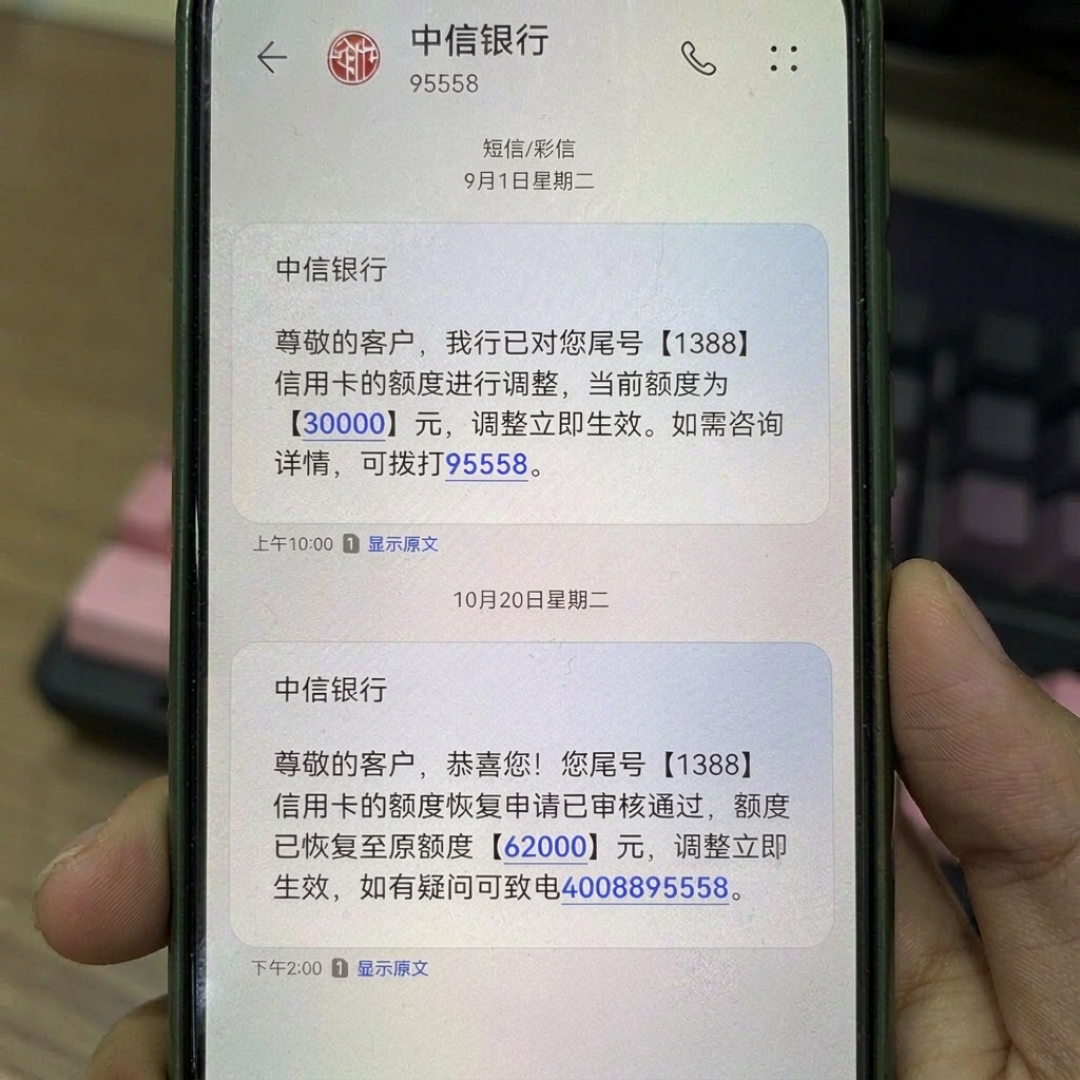
收到降额短信,按这个顺序做
先自查,再打电话。拉一份本人征信报告,看有没有新增贷款、逾期、“呆账”;再看降额短信附带的调整原因。带着问题找客服,比空喊"我明明正常用卡"有用得多。
申请复核,补硬材料。向客服明确表达异议、要求重新评估,能补收入证明、房车资产的尽快提交。多家卡友实测:复核结果因行而异,别指望一次通过,但这是少数正路的选项。
接受"不秒回"的现实。从业者的说法很一致:就算触发因素消除了,已降的额度也不会立刻涨回来。得等后续贷后评估周期慢慢回暖。那位"听遍全网都说没救,依旧坚持自己调整"的中信卡友,最终等来了额度回弹。这就是这条路的真实样本。知乎小红书
别踩两个坑。一是靠最低还款、套现来"维持活跃度"——那正好坐实"用卡行为异常",火上浇油;二是评论区里主动私信你"付费解除风控""内部提额"的,全是收割焦虑的,一个都别碰。
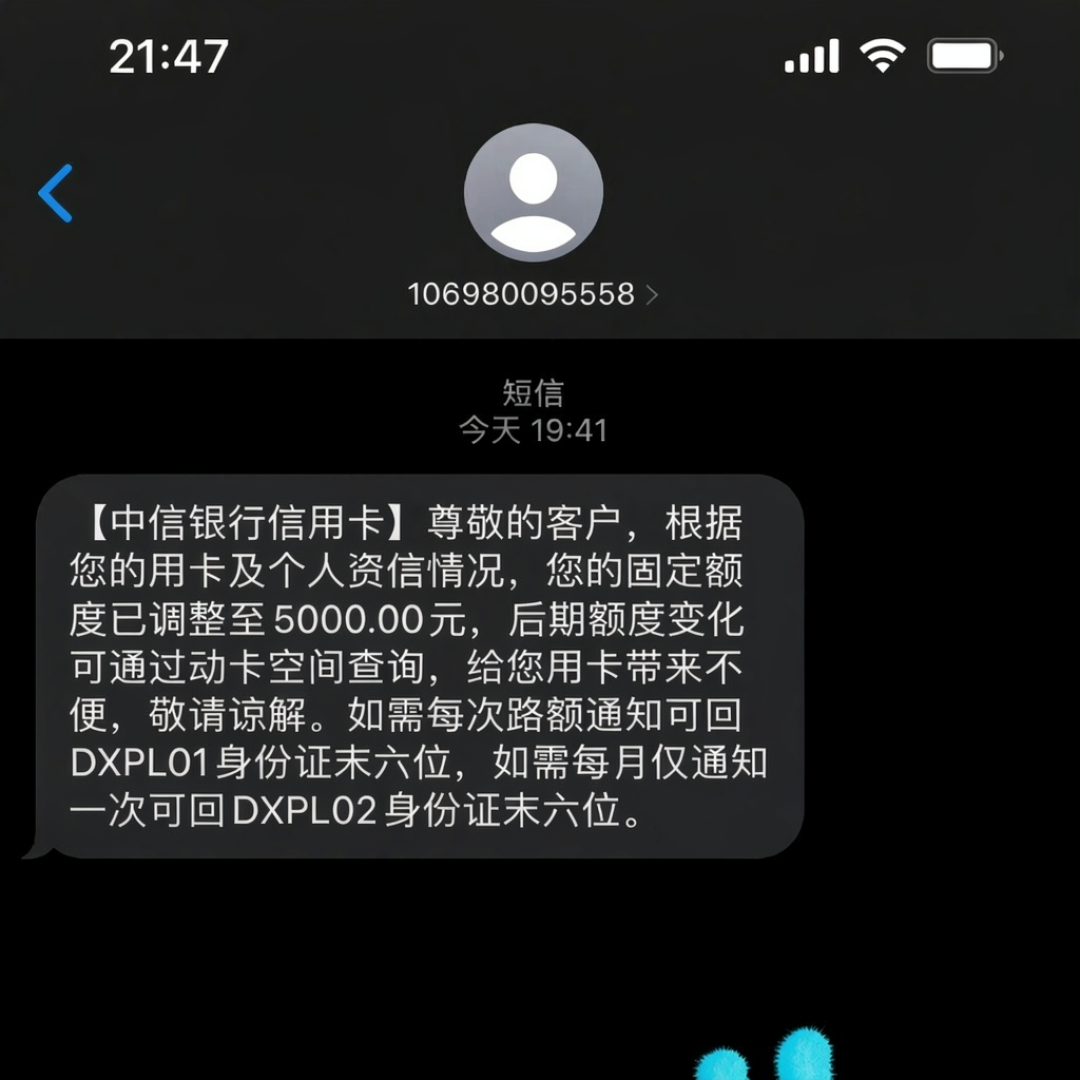
降额不是终局,真正该怕的是负债本身。这轮年底风控潮里,管住账单、留好凭证,比到处求"恢复教程"管用得多。
当前文章无评论,是时候发表评论了