见过交通事故最绝望的姿势吗?对方认责、态度好、不跑路——可你就是拿不到钱。
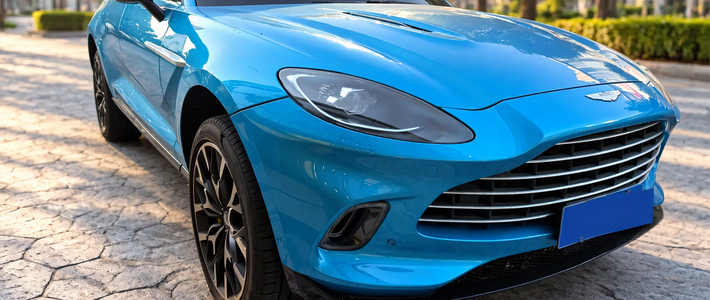
最近广州,孟先生那台价值500多万的限量版阿斯顿·马丁,被一辆"T3出行"网约车撞损。交警认定:网约车全责,孟先生无责。起点新闻知乎
按剧本,接下来是保险定损、修车、走人。现实却是:定损和赔偿拖了两个月,原地踏步。原因就一句话——肇事网约车只买了交强险,没有商业保险。起点新闻深圳新闻网知乎
三方三种姿态,堪称大型甩锅样本。司机李先生:不逃避,赔,但只能分期慢慢还;他还喊冤,说租车公司当初承诺"全险",却拿不出商业险单号。租车公司:拒绝正面回应。T3平台:愿意承担最低20%到全额的责任,但全额赔付需要车主提供完整证据,“目前仍在友好沟通”。起点新闻
咱们算笔账。交强险总共20万的额度是分池计算的:医疗费限额1万8、死亡伤残限额18万,而财产损失赔偿限额只有2000元。2000块,对上一台500万的限量马丁,属于是杯水车薪里的车薪。定损金额官方还没披露,但可以确定的是:保险兜不住的部分,全押在司机的工资和良心上。知乎
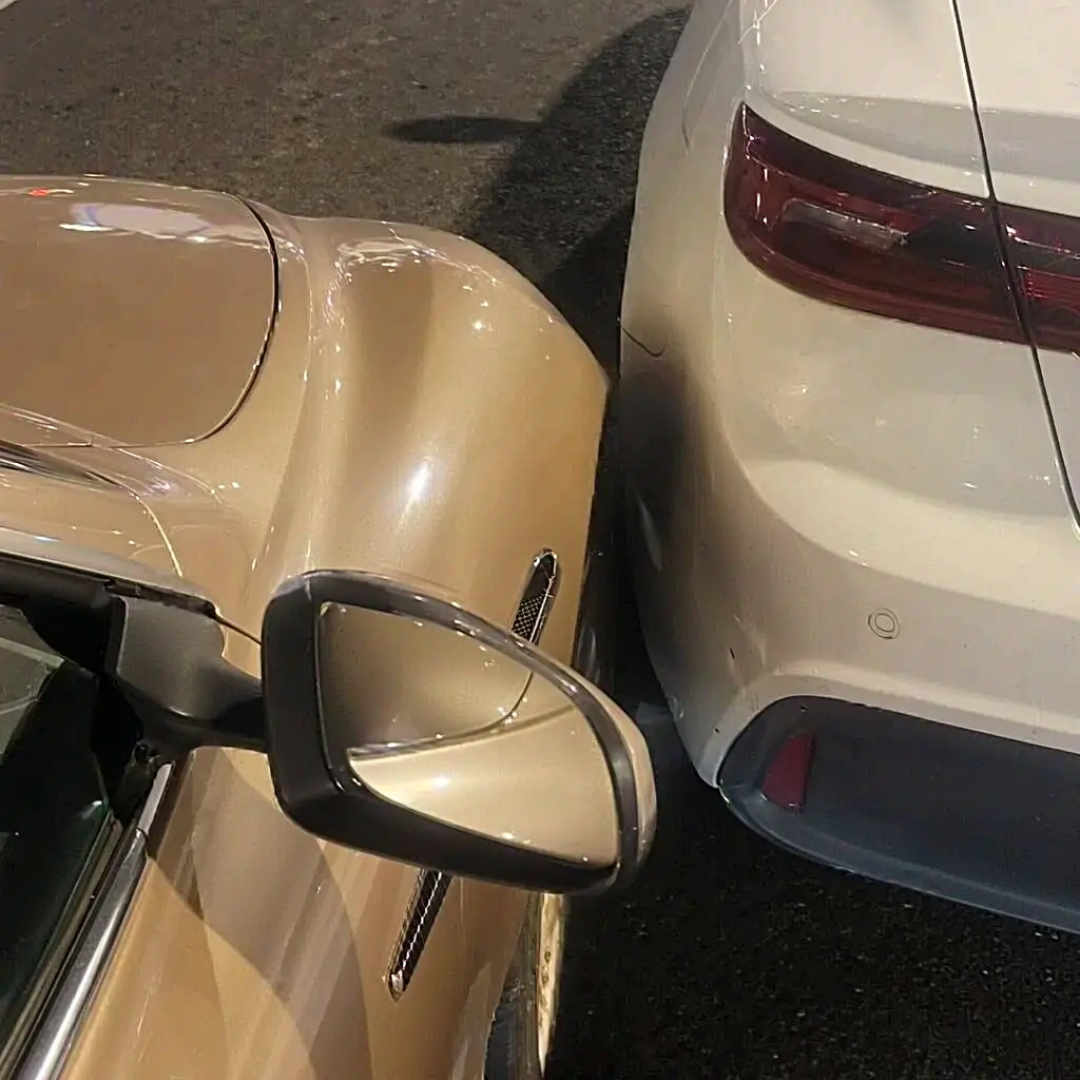
评论区比新闻更扎心。点赞最高的疑问直指平台准入:是不是允许只买交强险的"交强险战士"直接上路接单?今天撞的是马丁,明天要是撞了人呢?另一派则很冷静:"有车损险直接走代位求偿啊,干嘛自己跑腿?"结果马上有人泼冷水:马丁大概率也没买车损险——毕竟都500万了还分期赔不起的人,你猜他为什么敢裸奔?DV现场
这就是整件事对普通车主最值钱的部分。如果你买了车损险,对方全责又赔不动,根本不用陪三方拉扯:交警定责后找自家保险公司,车损险先赔你修车,追偿是保险公司的事。多数公司的实操里,代位追偿的钱追回后一般不计入你的出险记录,具体以保单条款和保险公司核定为准。知乎
顺手做个车险体检:2020年车险综合改革后,车损险已经把玻璃、自燃、涉水、不计免赔打包进去了,别再单独纠结附加险;反过来,三者险建议200万起步——被撞的马丁很惨,但只买交强险的司机更危险,谁也不知道自己哪天就成了"分期慢慢还"的那位。
所以这瓜吃到最后,没有赢家:孟先生赢了责任认定,却赢不到回款速度;司机没跑没赖,却背着赔不完的债。路上真正保护你的,从来不是对方的良心,是自己的保单和对方的保额。
你或者身边人,遇到过"对方全责但赔不起"吗?评论区聊聊,给后来人攒点实战经验。