北京时间9月22日凌晨,AMD收盘大涨9.95%,报615.52美元,市值历史上第一次站上1万亿美元——继英伟达、博通、美光之后,第四家挤进"万亿美元俱乐部"的美国芯片公司。往前数,9月15日它收盘还是504美元,几个交易日拉了两成出头,年内涨幅超过185%。知乎知乎

消息刷屏当天,关注英伟达的群里直接炸了。知乎连着冒出好几个问题,最热的一个问法就是:AMD市值历史首次突破1万亿美元,它凭什么追上英伟达?微博那边更直接:美股半导体涨疯了,明天A股跟不跟?苏妈12年把一家离破产只差一步的公司拉到万亿,确实是商业史上最励志的翻盘之一——2014年她接手时,AMD市值只有30亿美元上下。知乎微博微博
但有个细节被标题党集体忽略了:AMD破万亿的当天,英伟达几乎没动。知乎
于是这一周最热闹的争论来了——万亿AMD是不是给"英伟达时代"盖棺的那颗钉子?先把三本账算完,再决定站不站队。
01 这一万亿买的是什么:引擎是CPU,不是显卡
把AMD这一波拉升拆开看,钱大头根本没从GPU的盘子里来。
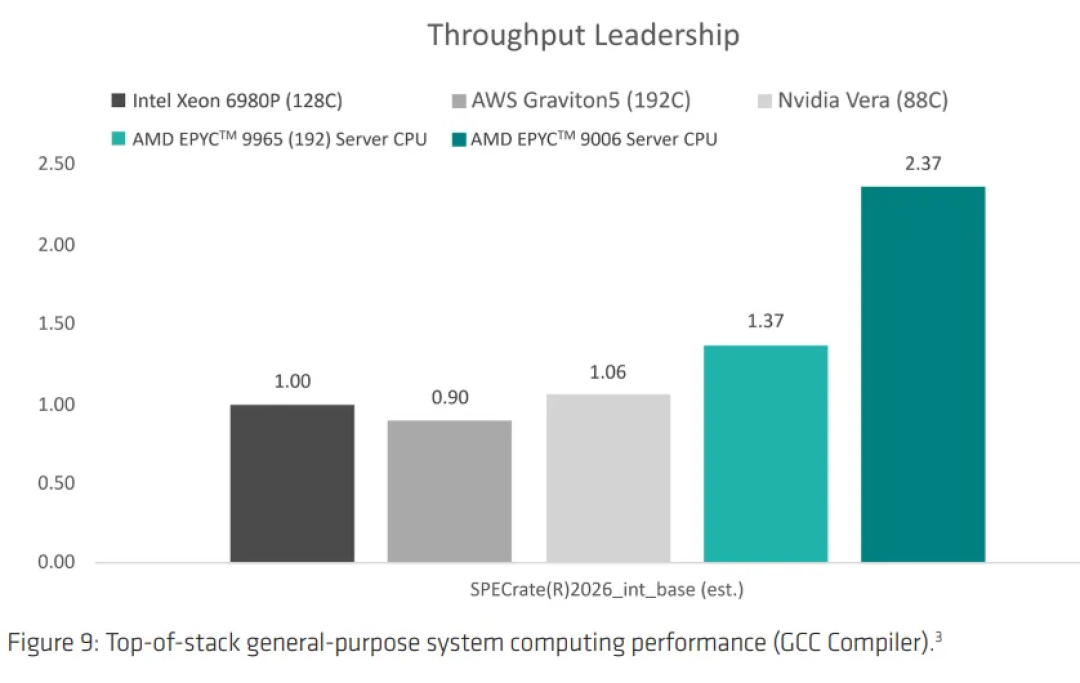
第一台引擎是服务器CPU。有专栏引用Mercury Research的数据:AMD在数据中心x86 CPU市场的份额已经到了34.5%,如果只算EPYC和至强正面对垒的盘子,份额46.4%,基本跟英特尔对半分。知乎
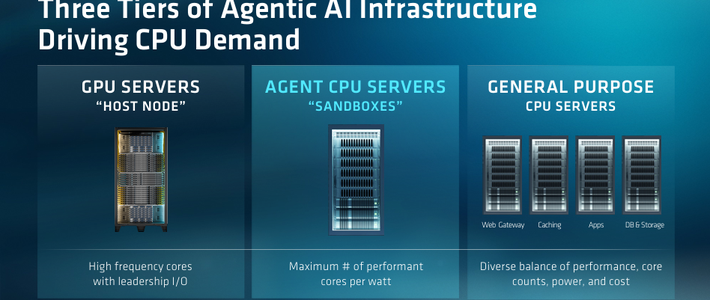
第二台引擎,才是真正的新变量:Meta的个人AI智能体Muse上线13天下载破250万、登顶美区App Store免费榜,直接把"Agentic AI"从PPT烧成了真实负载。微博知乎
Agent干活的样子是拆任务、翻网页、调工具、跑代码、存状态——大模型负责"想",这一长串"动手"的活很多要落在CPU上。英特尔CEO陈立武的说法是,CPU和GPU的配置比正在从过去的1:4到1:8往1:1挪;伯恩斯坦估计得更狠:智能体负载里CPU算力占比会从传统LLM时代的14%升到50%,2030年全球服务器CPU市场2230亿美元,是2025年的6倍。这个数偏激进,但连英特尔自己都被打到单日+12.14%、五天内从97美元爬到121.78美元,纯卖IP授权的Arm也涨了17%——市场在重估的是"AI时代CPU不能缺位"这整条链,而不是"AMD vs 英伟达"的标题戏。知乎
第三台引擎才是跟英伟达有关的那条线:MI400系列GPU加Helios整机柜,再加上OpenAI、Anthropic、Meta这些客户的扩大合作背书。苏姿丰放话2027年数据中心收入翻一番还多。这条是真的在抢算力生意,但目前还是"第二选择"的位置——英伟达的市值依然接近它的4倍。微博知乎知乎
02 同一周,三个对英伟达真正扎心的数字
说完"不用慌"的理由,也得把"该盯着"的信号摆上桌。9月21日到24日这三天,跟英伟达有关的三个数,每一个都比"AMD破万亿"更值得N卡阵营的人细看。
第一个,69亿美元、82个基点。英伟达挂钩的CDS(信用违约互换)成了美国信用衍生品市场交易最活跃的品种之一,过去六个月成交69亿美元,英伟达因此被纳入CDX投资级指数,对冲它债券违约的成本今年直接翻倍。五年期利差从发行时的约50bp,7月下旬一度飙到约82bp——作为参照,同期甲骨文是215bp。先别急着喊"要爆雷":这个利差水平放在投资级里还是小意思。它真正的含义是,债市第一次开始认真给"英伟达的信用"买保险。上一周大家还在聊"拿你机房那排卡做抵押的贷款,二级市场上89美分才有人收",这一周英伟达自己的债券保护也上了成交量热榜——钱多的故事在继续,钱的成色在被重新定价。微博微博微博
第二个,65%跌到49%。瑞银最新的先进封装供应链模型:2027年底全行业CoWoS产能上调到27万片/月,需求接近翻倍,但增量的主角换成了谷歌TPU、亚马逊Trainium这类云巨头自研芯片,英伟达的份额预计从65%回落到49%。这个数不能只看比例——按当前约13、14万片/月的盘子估算,65%对应八九万片,而49%×27万片约等于13万片:英伟达的绝对封装需求量还在涨,它不是份额被抢走了,是"增量只属于英伟达"这个叙事被抢走了。哔哩哔哩

第三个,41倍对16倍。AMD现在的远期市盈率约41倍,比英伟达的16倍高出一倍还多。而英伟达未来12个月预期市盈率不足17倍,为十多年来低位,公司同期给的指引却是2027财年营收、净利润分别增长90%和99%。同一周,市场用41倍给AMD的想象力定价,用不到17倍给英伟达的确定性定价——"英伟达滞涨"的票面之争,本质是两种定价方式在掰手腕,不代表基本面在掰手腕。知乎知乎
03 三种人,对完号再站队
拿着英伟达或半导体仓位的人:别用一条"破万亿"标题做加减仓决定,但你该亲手盯三个信号——英伟达CDS利差(回到50bp区域等于警报暂缓,往100bp以上走说明融资端真出了问题)、下一份财报里数据中心增速和管理层对"客户掏钱能力"的表述、云厂商下一轮资本开支指引。41倍和17倍摆在一起,说的是你手里的票和对手的票,被市场放在了这条叙事曲线的不同位置上。
本地AI、租卡、攒算力机的人:CPU占比从1:8往1:1挪,意味着"整机"成本里CPU、内存、网络的权重在变重。最近DGX Spark涨价、内存涨价一路凶,背后都跟这股"AI从陪聊变干活"的结构性需求有关。做预算时别只盯显卡价,平台隐性成本会咬人。
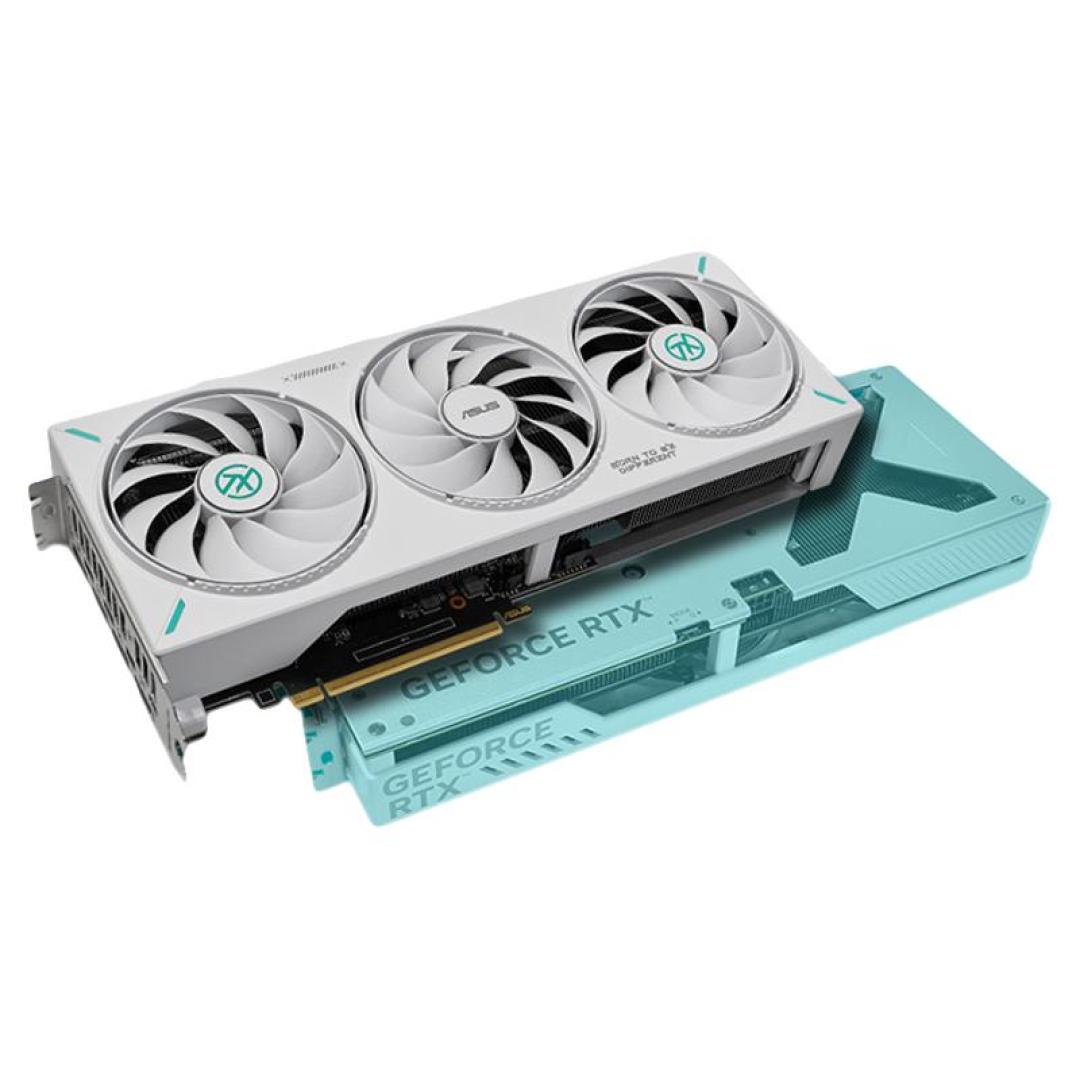
普通装机换卡的:MI400不进店面,消费端下一代卡的发布时间线两边都还排在2027-2028,AMD这万亿市值对你买5060 Ti的决定影响约等于零。真正跟你钱包有关的是显存和内存的涨价传导——华硕京东自营旗舰店的TUF RTX 5060 Ti O16G,6月历史低价1799元,现在挂着3019元。再热闹的标题,你的决策表里该只有这一行。
最后两句
芯片行业打破垄断的正确姿势,从来不是敲钟时的市值里程碑,而是客户下单机架时,桌上有没有第二个能用的选项。今天的答案是:训练和游戏这两张牌桌,英伟达都还没输;输掉的只是"AI每一块钱都必过英伟达"这个独家叙事。
这三本账,你站哪一边?评论区接着算。