


















24
34
股票一天跌掉八个点,内存条的价格还没松口
2026-11-17 12:59:26
0点赞
0收藏
0评论
十一月十六号,美股开盘没多久,存储板块先塌。闪迪跌 8.58%,美光跌 7.62%,SK 海力士跌 7.29%,希捷跌 5.54%,西部数据跌 4.98%,费城半导体指数整体跌 5.28%,三十只成分股没有一只红的。
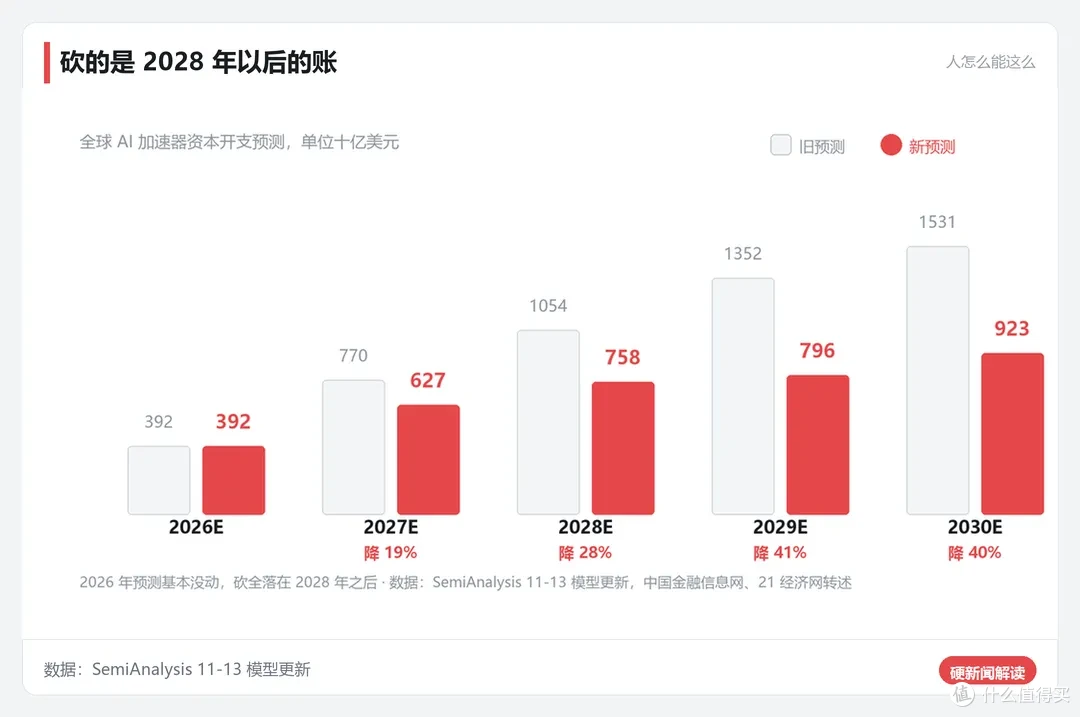
同一天被翻出来的还有一份报告。半导体研究机构 SemiAnalysis 在十三号更新了模型,把 2030 年全球 AI 加速器资本开支从 1.531 万亿美元下调到 9230 亿,一口气抹掉 6080 亿。
 图片
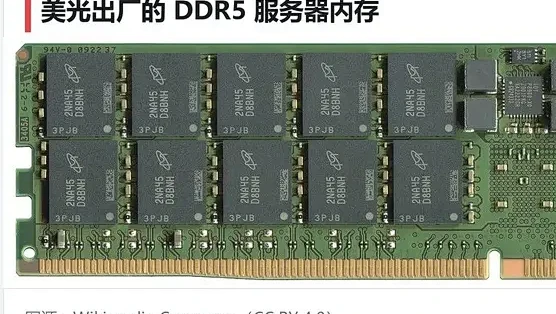
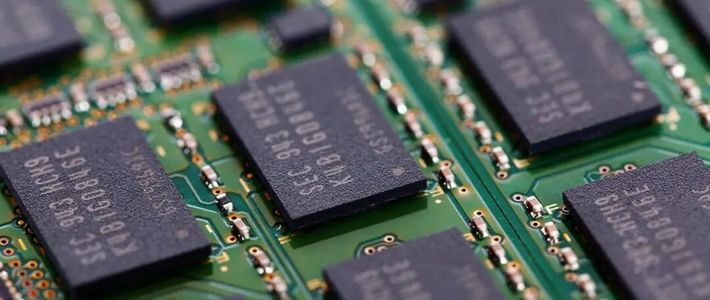
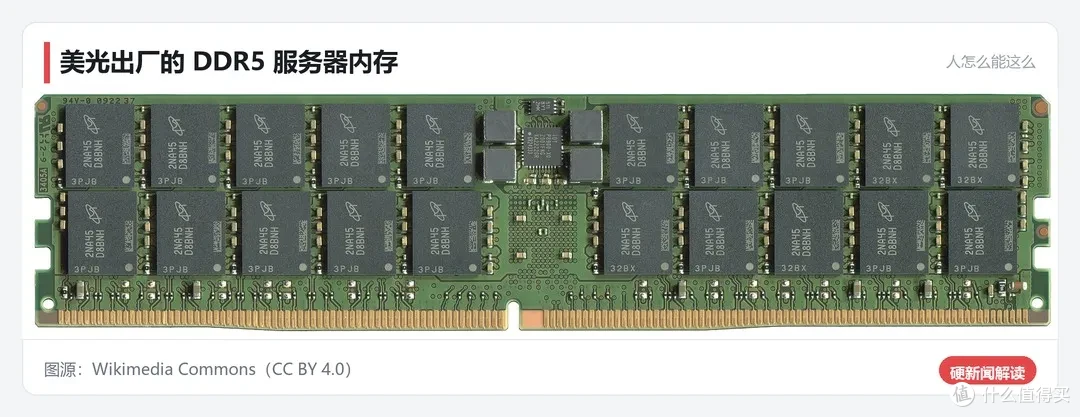
美光的 DDR5 服务器内存条,颗粒上是自家标志 | 图源:Wikimedia Commons(CC BY 4.0)
两件事撞在一起,市面上立刻有了一个让人心里舒服的结论:AI 要凉,内存要降价。这个结论现在还站不住。
先看砍的是哪一段。2026 年的数字几乎没动,还是 3920 亿美元。2027 年从 7700 亿降到 6270 亿,2028 年从 1.054 万亿降到 7580 亿,2029 年从 1.352 万亿降到 7960 亿,2030 年才是那个 40%。
 图片
砍的是 2028 年以后的账 | 数据:SemiAnalysis 11-13 模型更新
翻译一下:不是今年的订单被取消,是 2028 年以后的订单被重新算了一遍。晶圆厂从下单到出货本来就要两年,这批账真要落到产能上,得等到 2030 年前后。
SemiAnalysis 给的理由有三条。前沿实验室三季度的新增 ARR 增速慢了;债权和股权投资者不愿意再给没有大客户包销的项目掏钱;美国中期选举带出的监管,把 5.8GW 数据中心的投产时间往后推了。三条指向同一件事,AI 基建从「只要建就有人投」变成「拿收入和客户背书来换钱」。
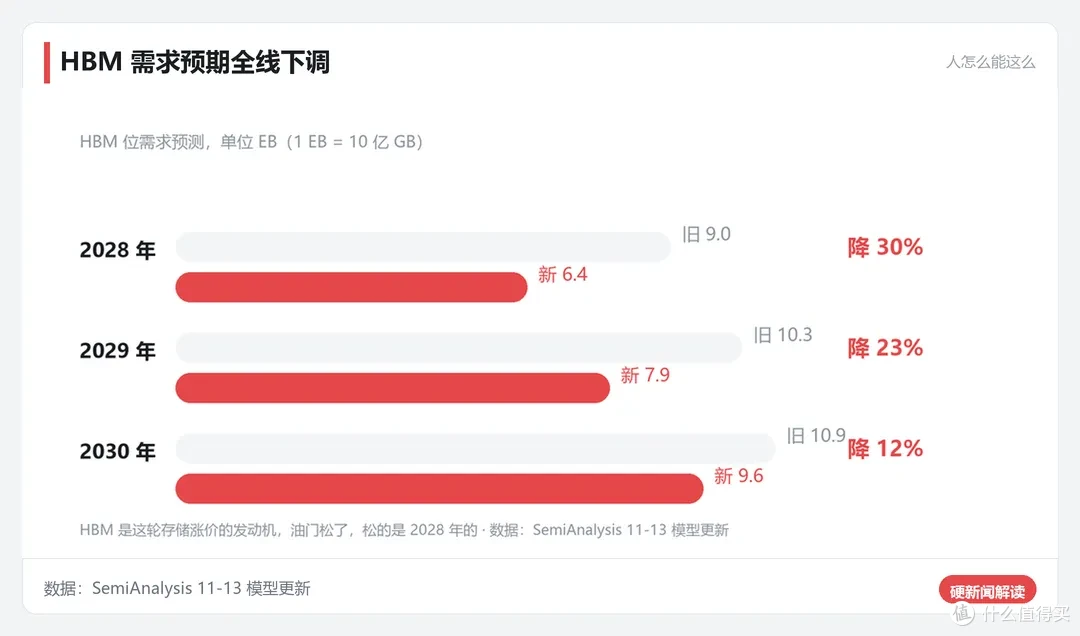
这份报告里跟硬件玩家有关的只有一个数:HBM 位需求。2028 年从 9.0 EB 下调到 6.4 EB,降 30%,2029 年降 23%,2030 年降 12%。
 图片
HBM 需求预期全线下调 | 数据:SemiAnalysis 11-13 模型更新
HBM 是这轮存储涨价的发动机。三星、SK 海力士、美光把先进产能挪去做 HBM,消费级的 DDR5 和 GDDR 才被挤成现在这个价。HBM 的需求预期一松,等于发动机的油门松了一格。
但松的是 2028 年的油门,不是今天货架上的价签。原厂跟云厂商签的是长约,一条产线切过去要几个月,已经挪走的产能不会因为一份模型报告转回来。摩根大通同一天还给了个数:在 OpenAI 和 Anthropic 已经敲定要买的算力里,英伟达 GPU 只占 39%,2023 到 2025 年这个份额是 83%,博通的定制芯片拿走了 24%。账在重新分,但分的是 2028 年以后的账。
那么这跟哥们有什么关系。关系是,你现在刷到的每一条「AI 见顶,内存要崩」,都在给同一个错觉添砖:再等半年就便宜了。
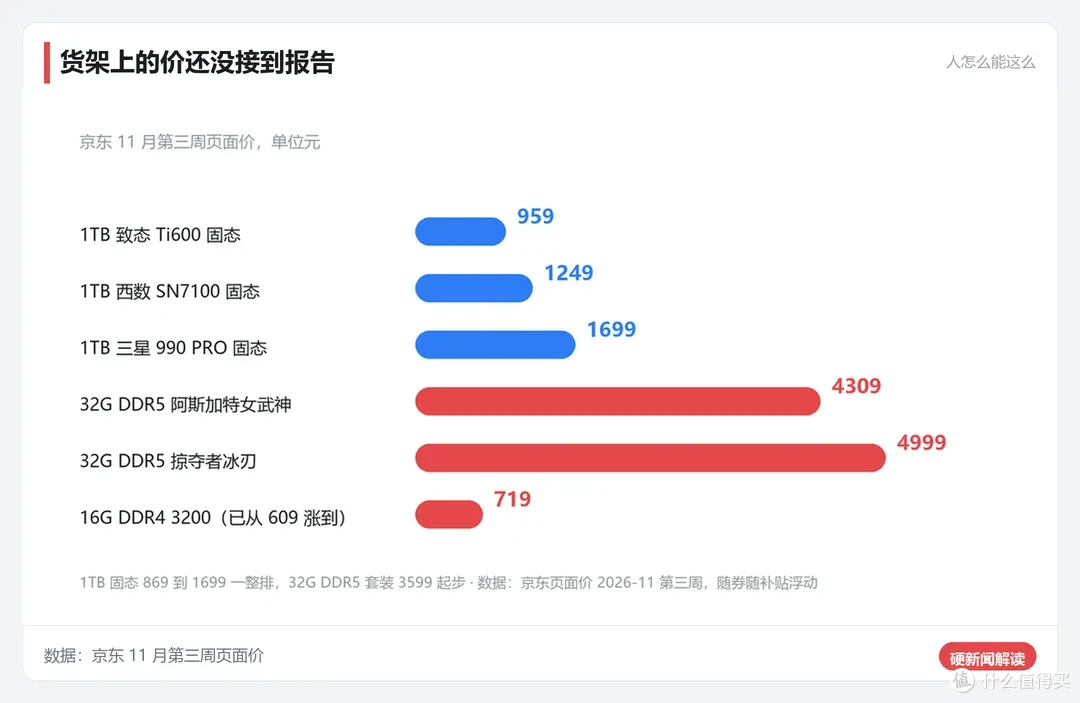
实际情况摆在货架上。十一月第三周,京东 1TB 固态从 869 到 1699 一整排,致态 Ti600 是 959,西数 SN7100 是 1249,三星 990 PRO 是 1699;32G 的 DDR5 套装,阿斯加特报到 4309,宏碁掠夺者冰刃 4999;连 16G 的 DDR4 3200 都从 609 涨到 719。这些是到手价,跟 2028 年的资本开支模型之间,隔着一整条供应链。
 图片
货架上的价还没接到报告 | 数据:京东 11 月第三周页面价
反过来也成立。存储股跌成这样,不等于原厂要降价。闪迪年初到现在还挂着 240.85% 的涨幅,美光是 152.13%,最近二十天回吐了 40.99% 和 20.54%。这是把前半年涨过头的部分还回去,不是把内存条打回原价。
该盯什么。第一个是原厂的季度合约价,TrendForce 每个季度初会发,那个数字才是出厂价的方向,股价不是。第二个是 HBM 的产能分配,只要三家还在往 HBM 上砸新厂,消费级的供应就松不了。第三个才是电商那口价,它反应最慢,也最诚实。
说白了,AI 的账可以砍,产能不会一夜搬回来。你想等的那波降价,就算真来,也得等 2028 年那批厂建成、HBM 需求真的掉下来,才轮得到消费级这一格。
所以给个准话。要装机的,按用量买,别一次囤四条内存等升值,那是在替原厂接库存。想省钱的,把预算从频率挪到容量,两条 16G 的普通条跑游戏跟高频条差不了几帧,钱差好几百。等降价的,把日历翻到明年一季度看合约价,别拿美股的 K 线当采购闹钟。