

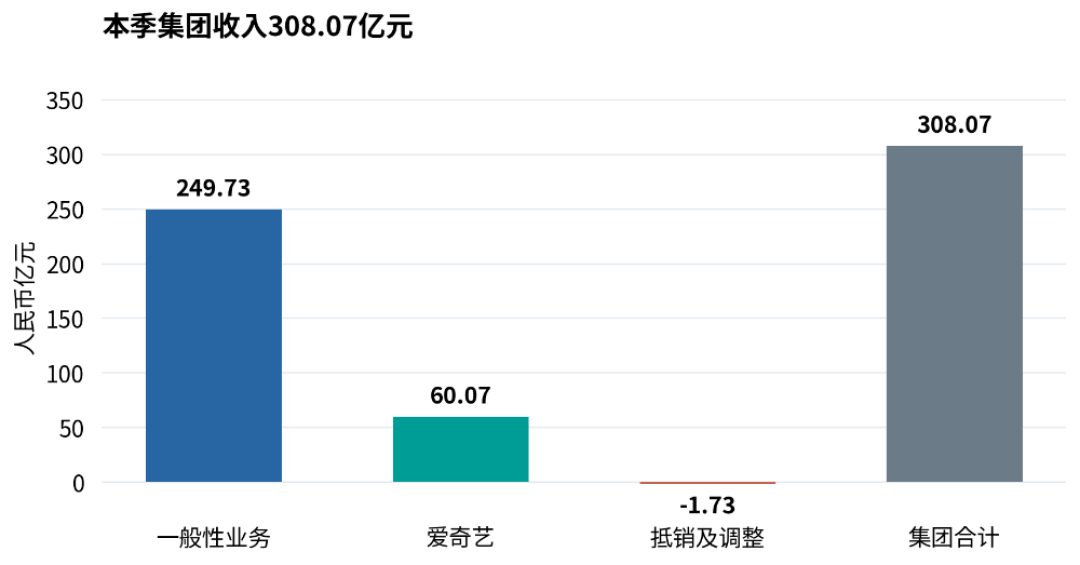
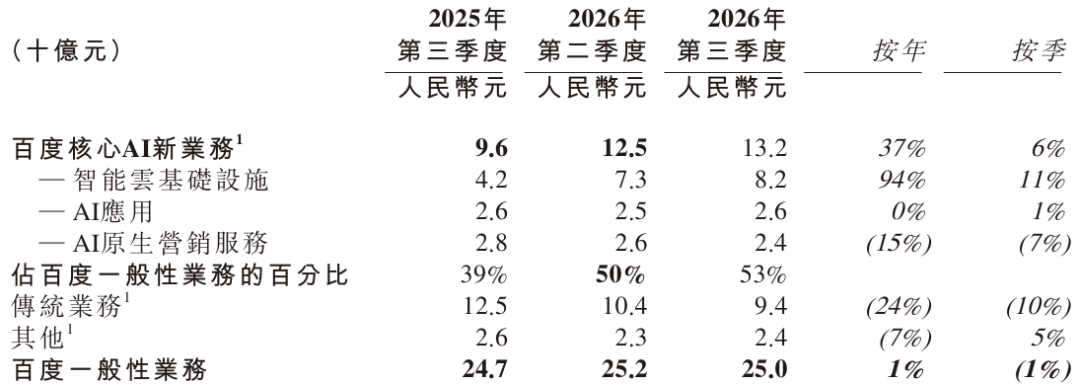
11月16日晚,百度交出2026年三季报:总营收308亿元,AI新业务收入132亿元,占一般性业务收入的比例升到53%,连续第三个季度过半,连经调整每股收益都超了分析师预期。界面新闻快马财媒
成绩单看着挺漂亮。结果当晚百度美股收跌5.37%,17日港股盘中又一度跌近7%、触到70港元附近,创近五年新低。财通社
赚钱的换了人,市场为什么不领情?拆开三季报,答案都写在利润表里。
印钞机,头一回跌破一半
三季度百度在线营销服务(也就是老底子的搜索和信息流广告)收入119亿元,同比大跌22%,在一般性业务收入中的占比降到48%。这意味着从2000年算起,广告第一次没能撑起百度的半壁江山。剔除AI新业务后,传统业务只剩94亿元,同比下滑24%。财通社快马财媒
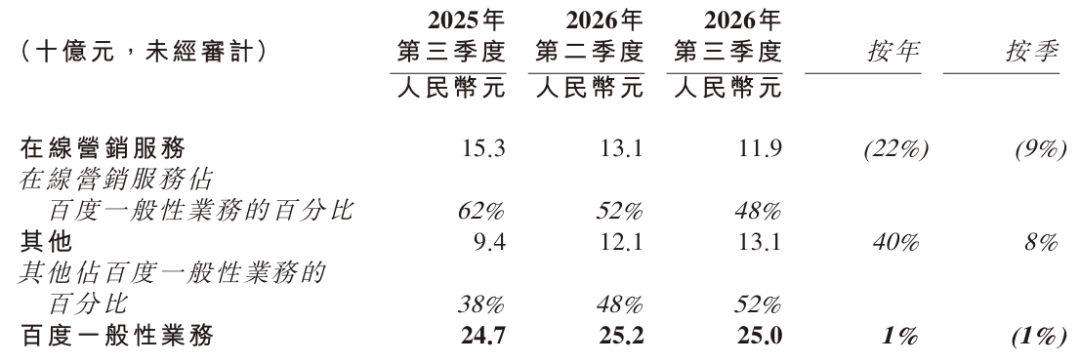
更扎心的是,被指望来接广告班的“AI原生营销服务”,这季度也掉头向下:24亿元,同比降15%。广告失速,AI替班也没替成。财通社
AI的增长,全靠“卖铲子”扛
三季度整个AI板块的增量,几乎是一个业务扛起来的——智能云基础设施收入82亿元,同比暴涨94%,单季净增40亿,比整个核心AI新业务36亿的净增量还多。其中GPU云同比+191%、环比+43%,财报电话会上百度直言,云基础设施已是收入增长的关键驱动力。快马财媒新浪科技
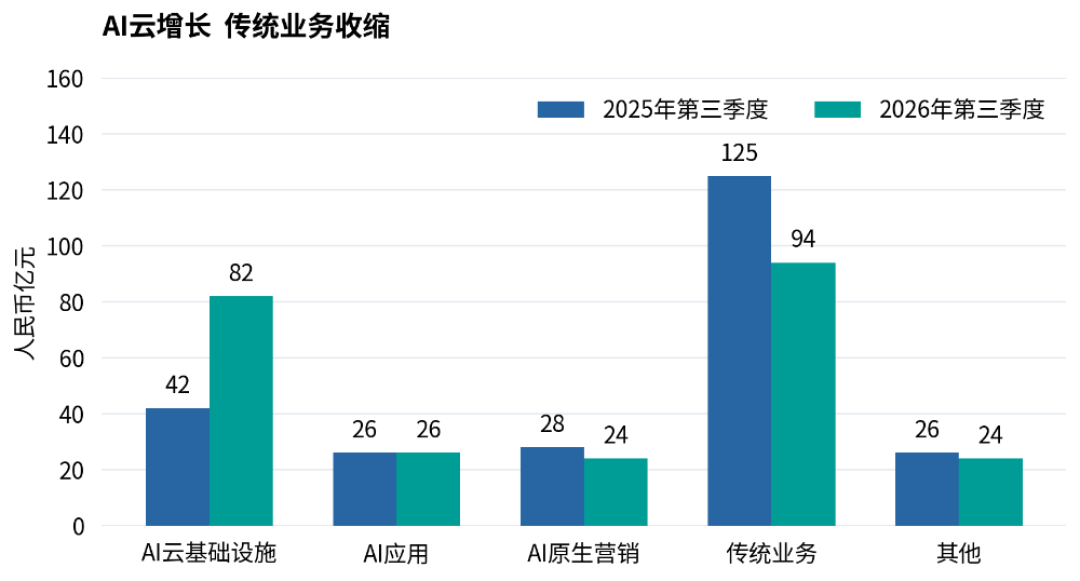
那李彦宏反复强调“长期看比卖算力和卖Token更赚钱”的AI应用呢?收入26亿元,同比增速0%,环比只微增1%,原地踏步。快马财媒
同样是收入,含金量为啥差这么多
卖广告是边际成本几乎为零的暴利生意;卖算力是买卡、建机房、交电费的重资产苦役。这笔置换直接压穿了利润表。三季度百度销售成本逆势上涨9%至199亿元,公司称主要是云业务成本增加;综合毛利率从41.2%掉到35.4%,一年跌去近6个点。当季资本开支73.5亿元,自由现金流为负45.7亿元。GAAP归母净利润13.95亿元,环比下滑40%。快马财媒财通社
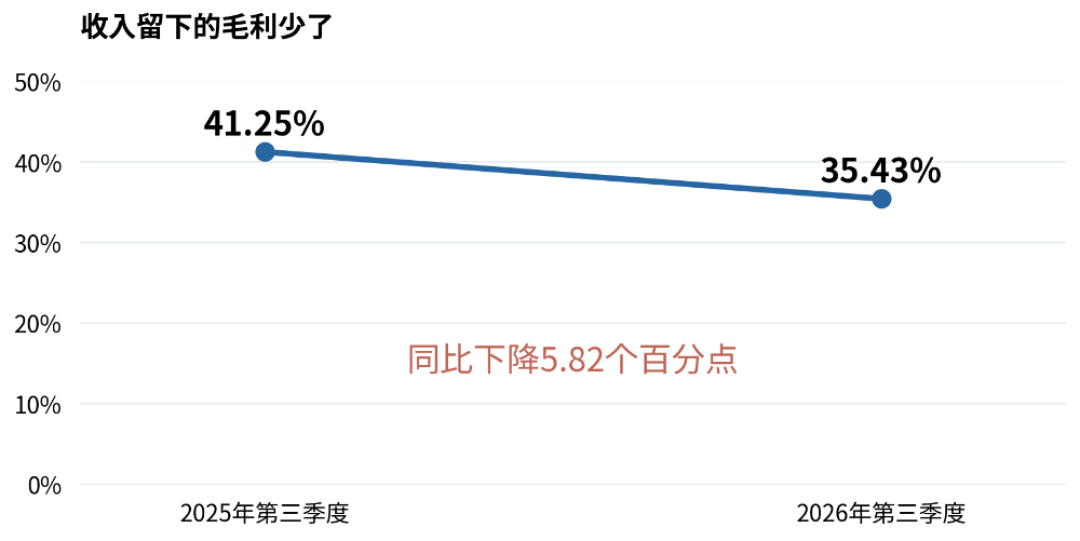
规模涨得越猛,利润摊得越薄——市场用脚投票,投的就是这个利润率。
用户那边,投票更诚实
财报口径下,百度App月活约6.04亿,比二季度末的6.44亿一个季度流失约4000万,而市场原本预估在7亿这一档,远低于预期。快马财媒界面新闻
AI原生App这条赛道上,豆包月活已经冲到4.19亿,稳居国内第一。快马财媒
微博有条高赞评论说得很直白:“我已经彻底不用百度了,每次搜索前三页都是百家号和广告。现在想搜什么直接用豆包或者deepseek了。”。新浪
百度自己在财报里也认了:AI搜索转型阶段“战略性地优先提升用户体验而非短期变现”。翻译一下:AI直接给答案,用户不点推广链接了——广告库存,是自己挤占的。快马财媒
结尾:自家老板,也点了题
11月17日李彦宏在深圳APEC工商领导人峰会上说,行业在算力、基建上投入巨大,但AI上层应用落地成效不及预期,若应用层迟迟无法突破,AI泡沫风险或将显现。而李彦宏给出的破局关键,是组织能力变革。第一财经
自家创始人把话说到这份上,百度的考题已经很清楚:不是“AI能不能赚钱”——132亿已经证明能;是“AI赚的钱什么时候变成留得住的钱”。家底还有2766亿元现金及投资储备,年内回购3.73亿美元,三季报重申年底前宣布公司历史上首次普通股分红。股东倒也不是一无所获。快马财媒界面新闻
下一份财报值得盯的指标就两条:AI应用收入能不能破0增长,毛利率能不能止跌。
(以上基于百度2026年11月16日三季报及11月16—17日市场公开数据,不构成任何投资建议。)

当前文章无评论,是时候发表评论了