

闪存现货价跌20%,是真的,但它降的是批发环节的价格。
美银在11月16日的报告里给出了一组被迅速转引的数字:10月中下旬以来,NAND闪存现货价格累计下跌约20%,512Gb NAND晶圆现货价报14.30美元,单周下跌12%,较上一季度下跌32%。据此,美银把NAND定性为本轮存储上行周期中“第一个需要重新定价的品种”。但先给准备升级装备的人一句结论:跌的是晶圆现货价,传导到零售货架普遍要慢1到2个季度;眼下能"捡"的,主要是渠道清仓价和老型号挤出的水分,主流新款的普遍降价还要等2027年一季度的合约价窗口。财联社上海证券报东方财富
现货价、合约价、零售价,隔着1到2个季度
SSD和U盘用的闪存颗粒有两套价格:现货价是原厂与渠道之间买卖晶圆的价格,涨得快跌得也快;合约价是原厂和大客户按季度批量锁定的结算价,最终决定零售产品的成本。集邦咨询11月中旬的研究显示,合约价还没有掉头:其预估2026年第四季Client SSD合约价的季增幅在5%以内,较上一季明显收敛。美银对2027年一季度通用IT领域NAND合约价"再跌5%至10%"的预估,同样指向PC、手机与云客户的需求转弱。CINNO Research研究总监刘雨实说得更直白:美银报告中提及的是现货价格下跌,但厂商的合约价仍需要1到2个季度才能体现在产品上,且更有可能是用来填补DRAM涨价的窟窿,而非直接降价。换句话说,今天在售新款SSD的颗粒成本,仍是在涨价高峰时买定的。集邦咨询科创板日报上海证券报
这轮降价,是持续近一年超级周期的尾声
这轮行情始于2025年9月。当时AI需求把原厂产能大量拉去HBM和企业级存储,消费端供给收缩,TrendForce集邦咨询数据显示,2025年第三季度,DRAM价格较去年同期大幅上涨171.8%。渠道则把仓库塞满:江波龙、佰维存储、德明利、大普微、香农芯创五家深圳模组厂商的存货规模在2026年三季度末达到933.9亿元,较2025年底翻了超过3倍。最近半年代理商、分销商和贸易商争相囤货,风向掉头后,少数囤货商已经开始不惜亏损加快出货。界面新闻36氪显卡日报
最先撑不住的是需求。咨询机构IDC数据显示,2026年三季度,中国智能手机市场出货量约为5790万台,同比下降15.4%;2026年三季度,中国笔记本电脑市场在线上全渠道平台的销量为312万台,同比下降14.0%。上海证券报
美银把NAND跌价归因于三条:存储芯片前期大幅涨价后,PC与智能手机厂商开始削减存储配置、减少元器件采购;大型云厂商订单出现回落;NAND供应商之间的份额争夺与价格竞争进一步压制了现货报价。TrendForce还补充了一个新增变量:大陆数据中心因买不到足够的AI算力卡,配套的企业级固态硬盘跟着被大范围砍单,砍单幅度抵消了北美数据中心的增长。上海证券报显卡日报
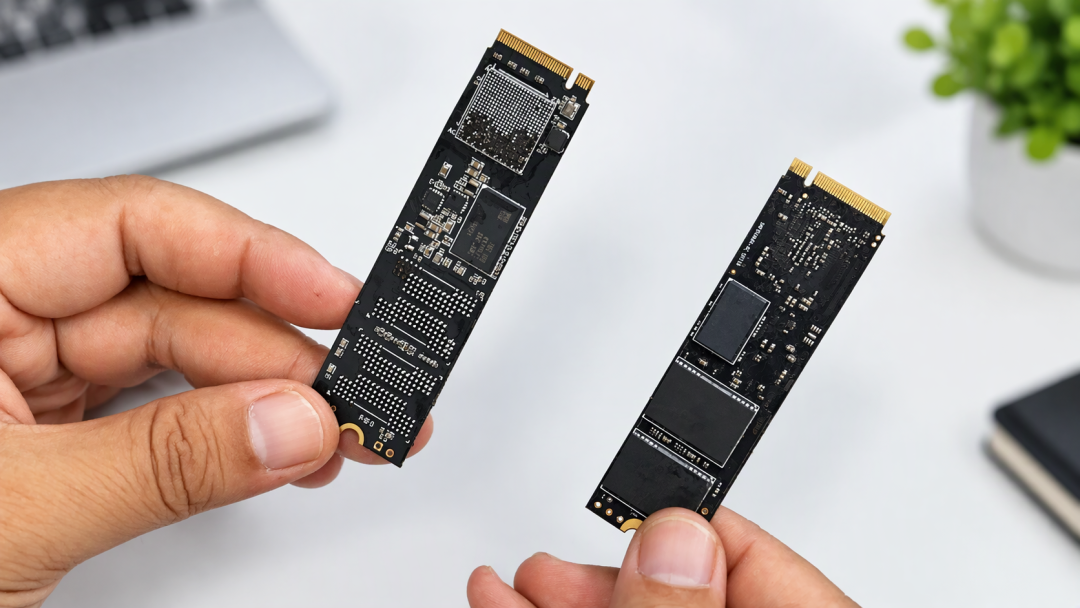
真正在跌的是渠道价和老型号,U盘传导最慢
CFM闪存市场的监测显示,消费类固态硬盘渠道价(可理解为代理商、分销商的批发价)在11月上旬连续两周大面积下跌,跌幅偏高的集中在老型号——SATA和PCIe 3.0这类在涨价周期中定价虚高的产品,彼时甚至与主流PCIe 4.0出现价格倒挂。这轮下跌更像挤水分;主流新款的货架标价,基本还站在高位。显卡日报
U盘还要再慢一拍。它使用的小容量颗粒恰恰是原厂主动收缩的品类:集邦咨询指出,原厂正降低生产效益较低的小容量产品比重,并提高其涨价比例来制衡需求。小容量产品反而是这轮涨价中提价比例更高的一类,叠加U盘本身零售绝对价格低,现货下跌20%传导到U盘货架最晚、感知也最弱。集邦咨询
要买,分窗口出手
刚需可以现在就挑:目前降价集中发生在渠道清仓与大促价的旧接口、大容量库存上,能接受SATA或PCIe 3.0的规格代差,就有真便宜可捡;在意性能和保修的,主流新款不必硬等。等普遍降价的,下一个窗口是2027年一季度合约价谈完之后——TrendForce预测到2027年上半年闪存就会出现供应过剩。更便宜的晶圆进入生产后,零售新款现实上要到2027年一季末至二季才会普遍换价。显卡日报
风险也要说清:这轮下跌由需求收缩和份额竞争触发,不是成本塌陷,企业级需求仍在消化产能、原厂还在收缩小容量供给,一旦云厂商补库或算力供给松动,跌价传导可能中途停顿。而对装整机的人来说,内存才是整机物料成本的大头——集邦咨询预估2026年第四季PC DRAM合约价格还将季增13%~18%。SSD省下的那点钱,大概率先被内存账单吃掉,“闪存跌了20%、笔记本反而更贵”,正是这套传导结构的结果。集邦咨询

当前文章无评论,是时候发表评论了