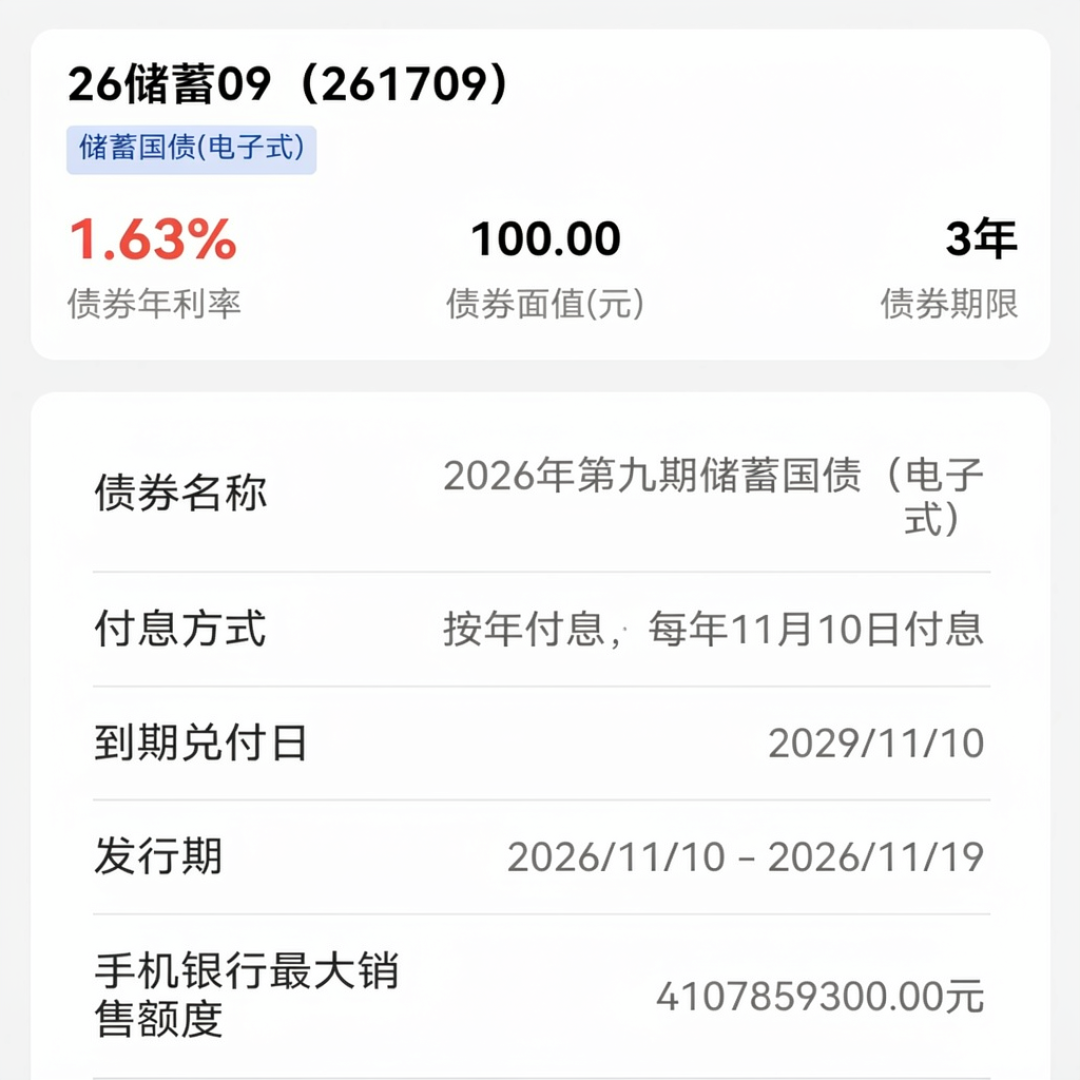
11月10日早上,今年最后一批储蓄国债(电子式)开售,发行期到11月19日,开售几分钟,多家银行APP的渠道额度就被清空了。这批国债3年期票面利率1.63%,5年期1.70%。经济观察报界面新闻知乎
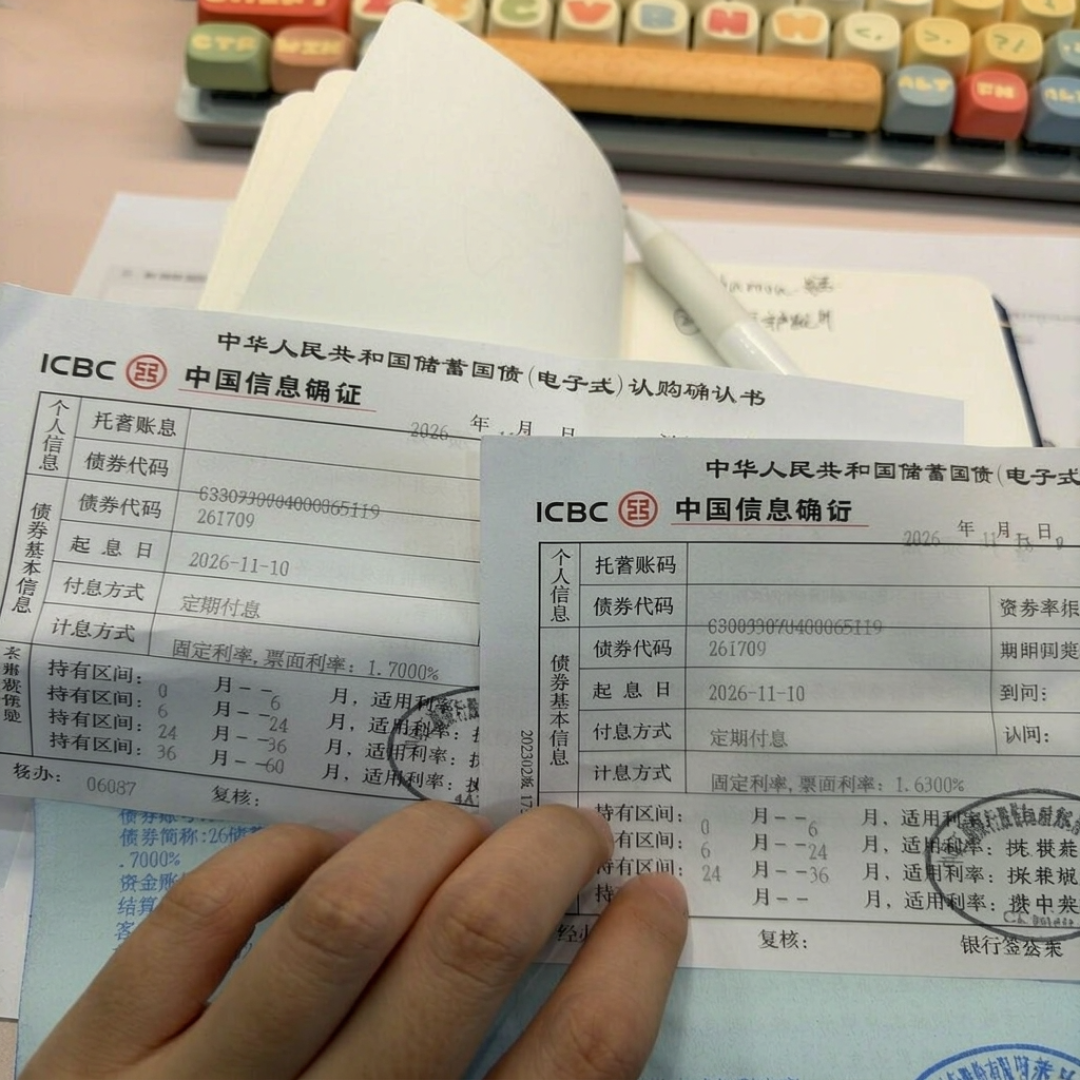
先别急着换下一家排队,把利率放平了看。几乎同一时间,六大行的大额存单发行全部重启,重新上架的5年期产品利率为1.60%,只比5年期国债低0.1个百分点。按20万元存满5年算,两者利息差大约1000元。而去年11月,六大行还把5年期大额存单集体下架过一轮,想锁长期利率的人一度没地方锁。界面新闻知乎
利差之外,两种产品的付息节奏也不一样:电子式储蓄国债按年付息,利息每年自动打到资金账户上;大额存单多为到期一次性还本付息。对习惯“每年见回头钱”的人,前者体验更接近收租;对打算中途用钱的人,后者配合转让功能更灵活。知乎
所以这批国债值不值得熬夜蹲点,关键在那0.1%之外,取决于两个更实际的问题。
第一个问题:这笔钱能锁定多少年。储蓄国债要持有到期,才能拿满约定的票面利率。持有满半年后虽然可以提前兑取,但不按原利率算,利息要按实际持有时间分档打折,流动性也不及活期和货币基金。大额存单这边宽松一些,大行在售的5年期产品支持转让与质押,急用钱时把存单转让出去,能拿回本金和已经产生的利息。如果这笔钱三年内可能挪作他用,那0.1%的利差,大概率补偿不了提前兑取的损失。知乎经济观察报界面新闻
第二个问题:有没有个人养老金账户。储蓄国债从今年6月起被纳入个人养老金产品池,养老金资金账户里的钱可以直接买国债。这是一个容易被忽略的入口。第一财经
至于已经错过这批的人,没必要因为“抢手”二字去找其他高息承诺。今年储蓄国债的主要发行期集中在3月至11月,这批收官之后,下一期只能等财政部公布明年的发行安排。养老金账户的专属额度比普通渠道宽松,大行存单额度也比同期国债好抢。中小银行、外资行的报价又和地方情况关系很大,花几分钟把自己常用的几家银行APP摆在一起比一遍,比到处听消息实在。经济观察报第一财经界面新闻
对以省钱为乐的人来说,判断可以很简单:钱确实五年不动,1.70%的国债值得排;钱可能提前用,这笔“秒光”的账,未必划算。