

10月中旬,渠道里传出一份戴尔显示器的调价通知:中高端机型出货价上调3%—5%,入门款不动。通知从10月起执行。微博
同一时间,戴尔的股价在往下走。9月11日,它盘中摸到567.14美元,市值3606亿美元,创历史新高;11月20日,300美元关口失守,距高点少了47%。
电脑在涨,股票在跌。看着矛盾,拆开戴尔的财报,是同一件事。
IDC的数据:2026年三季度,全球PC出货6270万台,同比少了两成。联想跌22.6%,惠普跌30.9%,苹果Mac跌11.3%,前五名没一个增长。戴尔份额12.1%,排在第三。36氪
但戴尔截至7月的财季,客户端业务收入150亿美元,同比涨20%。出货在跌,收入在涨,差额来自单价。海豚投研
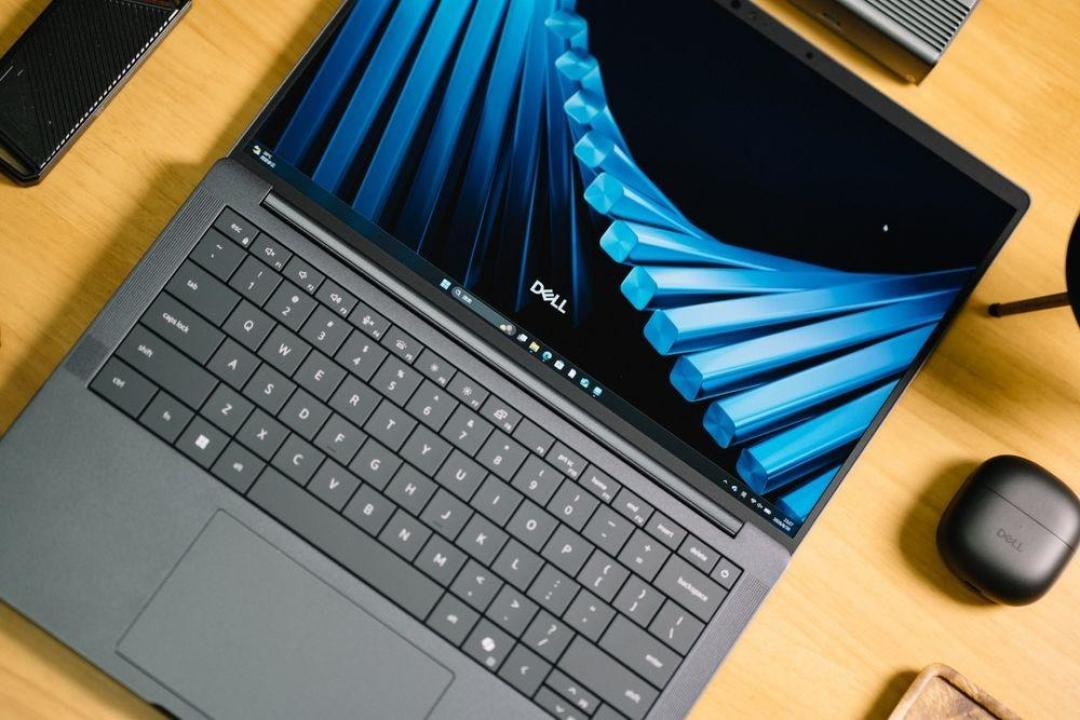
戴尔COO Jeff Clarke在5月的业绩会上说,调价频繁到“感觉每天都在重新定价”。今年PC厂商对部分机型提价15%—30%,IDC预计全年均价涨20%。36氪
提价之后,戴尔那个财季的毛利率21%,环比还升了3个百分点。成本没有自己扛,转了出去。海豚投研
钱被谁拿走了?看物料单。2025年一季度,CPU、DRAM、SSD占整机物料成本45%;到2026年三季度,68%。内存和固态,成了电脑里最贵的两块。
内存的产能,正被AI服务器抽走。戴尔自己就是抽得最凶的那批。
同一财季,AI服务器收入164亿美元,已经超过整个客户端业务的150亿美元;AI新增订单609亿美元,季末积压订单950亿美元,是客户端收入的六倍多。
结构更说明问题。客户端业务里,商用客户132亿美元,同比涨22%;个人消费者只有18.4亿美元,同比涨7%。你买的那台戴尔,在公司账本上已经是零头。
戴尔的算盘不难猜:商用和服务器不能丢;消费端用入门款守货架,用中高端把内存的账转出去。显示器这轮3%—5%的调价只落在中高端,入门款不动,就是这套算法的缩影。
既然AI服务器这么赚钱,股价为什么还跌?
市场买的不是这个季度的收入,是下一个季度的交付。950亿美元积压订单摆在那里,AI收入环比却只多了3亿美元,卡在上游供应。内存短缺一天不缓解,订单就一天变不成收入。
投行的分歧也在这儿。花旗把目标价从600美元降到550,摩根士丹利从511降到403,摩根大通从635降到515;伯恩斯坦逆势给650,理由是订单质量、12.6倍远期市盈率和企业级AI的增长。
回到买电脑的人。短期别等“回到去年价”。
TrendForce在11月18日给出的判断是,2026年四季度通用DRAM均价环比还要涨10%—15%,2027年逐季放缓。
机构普遍预期,内存价格2027年上半年见顶,下半年停涨甚至回落;但长约锁价,回落也是高位。
戴尔自己在做降本:认证长鑫存储的DRAM,立讯精密拿下了XPS 13的代工订单。这些都要等,先反映在成本端,不会立刻进购物车。
能看到的,是戴尔在入门款上的克制。9月开卖的XPS 13 Air,首发国补后6799元;灵越14 Air 国补后五千左右。知乎
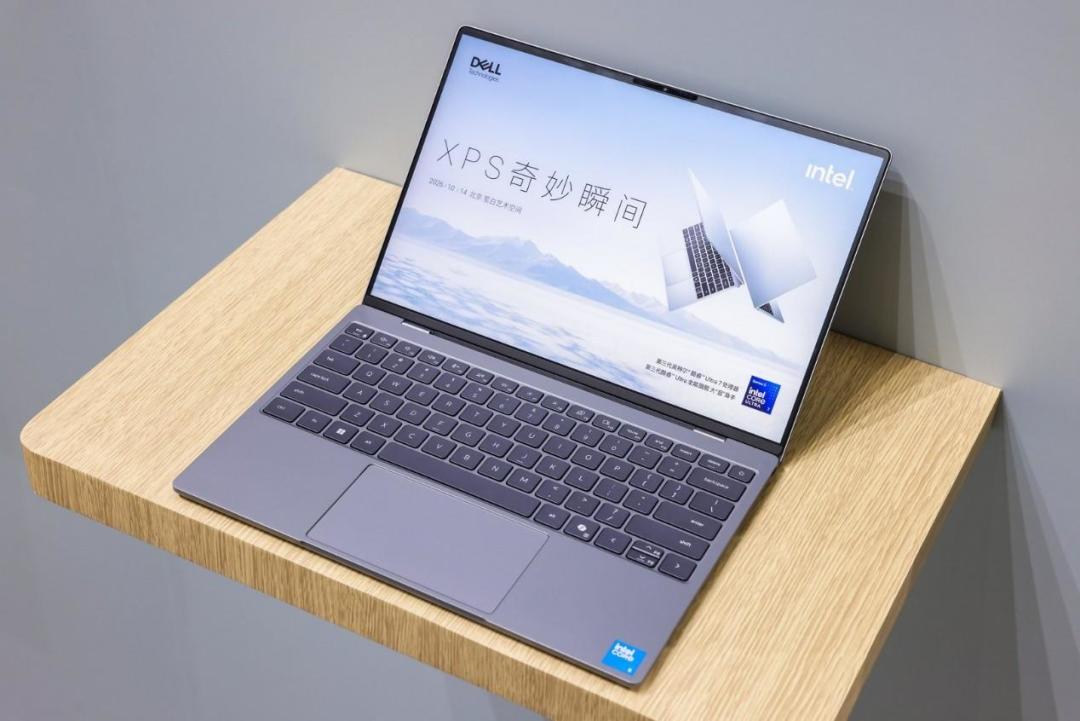
中高端是另一套逻辑。一位XPS 16用户在9月的回答里对比过:2万元买的配置,同款已经标到2.6万元。
所以现在买戴尔,顺序可以倒过来:先看入门款和上一代,再看中高端;先看内存是板载还是插槽,再看标配多大;看中的是中高端显示器,别只等大促,出货价已经先涨了一轮。
刚需不用赌。非刚需可以等2027年下半年,但等来的大概率是“不再涨”,不是“回到从前”。
戴尔已经不是那家靠卖电脑赚钱的公司了。你多付的那几百块,先变成内存厂的营收,再变成戴尔服务器业务的一张订单。
股价跌回300美元以下,和你的电脑涨价,是同一件事的两面。
当前文章无评论,是时候发表评论了