









8
5
家里管钱那位|今年用100个赚了8个了
2026-03-26 19:33:40
0点赞
0收藏
0评论
声明:个人投资分享不构成任何理财投资建议,市场有风险入市需谨慎。
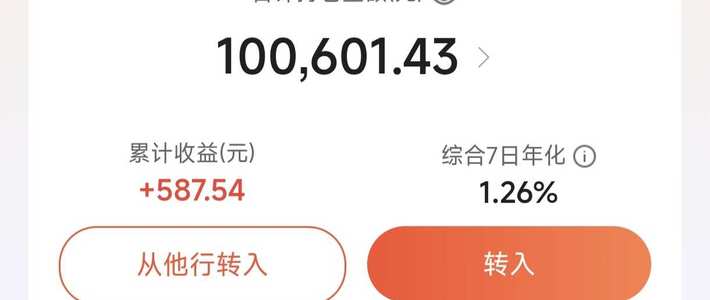
我很少空谈理念,更习惯用真实的数据说话。今天依然想以我当前管理较积极的这部分家庭资产为例,分享一些理财心得——这笔钱目前刚刚超过100W,分布在股票、基金和银行理财中,它们是我资产配置中的一个缩影,其余资金则分散在更稳健的存单和中低风险理财中。
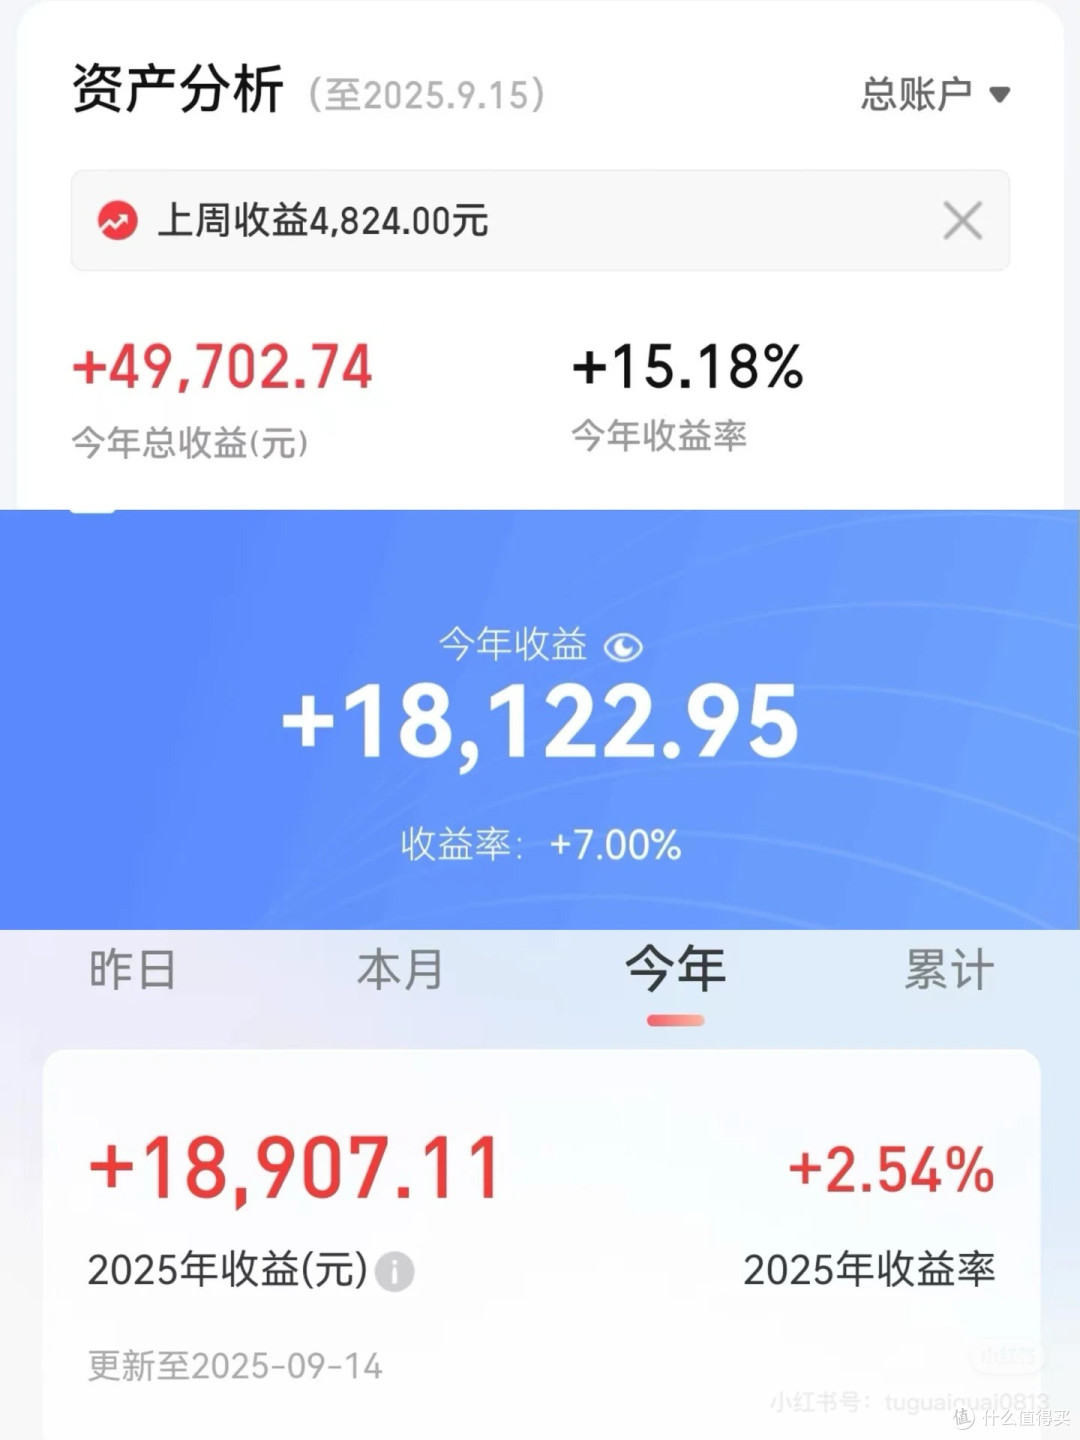
到九月,这部分资金今年累计收益8.7w。其中:
· 股票账户约20万(大部分时间仓位在五成以下)
· 基金账户约10万(配合定投缓慢增加)
· 银行理财约70万(一半以上配置于中风险理财,含权益类资产)
作为一个踏实打理家庭盈余的普通人,有些原则,特别想说给你听。
📉 关于股票:如果你不懂,请不要碰。
我坚信一句话:“不要相信任何一个人给你推荐的股票。”不是说市场没有机会,而是说:如果你没有经济、行业、产业以及宏观趋势方面知识和讯息的持续输入和累积、没能建立自己的认知体系,仅仅依赖别人的代码,哪怕是一时赚了,最终大概率更多的还回去。股票的难就难在,在这个风险博弈的零和市场里,我们的认知始终是极为有限和片面的。
📈 关于基金:行业基金+定投,用时间平滑风险。
我偶尔会在笔记中分享自己持有的行业基金,当前震荡市下,传统定投效率并不高,我的策略是设定好内心止盈和买入价位,通过高抛低吸的波段操作赚取差价。
💵 关于理财:中风险+短封闭,灵活之中追求收益。
今年我配置了较高比例的中风险理财(含10%左右权益资产),能尽量规避股票市场的波动,也能争取比纯固收高一点的收益。
我一直坚持两个习惯: 一是「理财分散到期」,几乎每个月都有产品到期,保证资金灵活,应对突发支出或机会布局; 二是「零钱存三年期存单」,每月攒下一点,像滚雪球一样无声无息间积累下一笔确定性高的资产。
✨ 理财的本质,不是搏杀,而是安排。
对待钱的方式,其实也是对待自己的方式。不愿意研究,就安心选择低波动产品;愿意花点时间,不妨用小资金尝试不同类型资产。关键是要清楚自己每一个决定背后的逻辑,哪怕只是“求稳”,也是一种策略。