这周交行用户的信息流里,两条消息是前后脚来的。
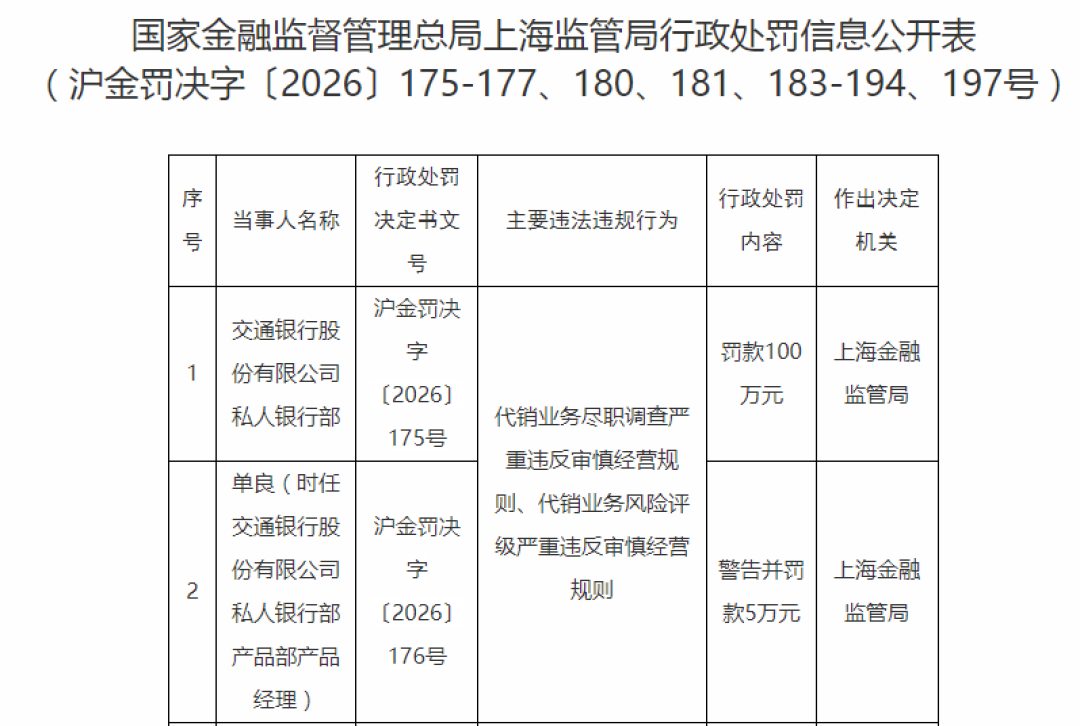
10月12日,国家金融监督管理总局上海监管局一次性公示了一批罚单,上海证券报统计当日共18张、涉银行13张,6家银行合计罚没400万元。其中金额最大的一张,点名的是交通银行私人银行部:罚款100万元(沪金罚决字〔2026〕175号),事由是"代销业务尽职调查严重违反审慎经营规则、代销业务风险评级严重违反审慎经营规则";时任私行部产品部产品经理的单良,被警告并罚款5万元(176号)。同一天,中信银行上海宛平路支行也因"个人代销业务合格投资者管理严重违反审慎经营规则"被罚了30万。上海证券报知乎
另一条是最高法等四部门发布的联合典型案例:2016年通过银行网银渠道买了600万代销资管产品的苏某,2018年产品触及止损线清算、本金受损,一审法院认定银行作为卖方机构未尽到适当性义务,判决银行赔偿662671.57元,郑州中院二审驳回上诉。银行在庭上的抗辩理由是"我们不存在欺骗、误导营销",没被采纳。东方财富10月15日的报道把这张罚单和这个案子放在同一篇里——它们本来就是同一件事的两面。蓝鲸财经
一条罚单,一条判赔,都在"代销"这两个字上。已经买了或者年底准备在交行买"代销"产品的人,这两条消息合在一起读,信息量比单独任何一条都大。
一、100万这张罚单,罚的不是"产品亏了"
先看被处罚的两项事由分别管什么环节。
尽职调查,是银行卖别人产品之前,对发行方、产品本身做的"验货";风险评级,是给这只产品定R几级、决定卖给哪一档客户。罚单写"严重违反审慎经营规则",指向的是交行私行部在进货和贴标签这两步就失守了。
罚单次日知乎上"湘江金融圈"的分析文章把背景指向一只通过私行渠道卖给高净值客户的R5级纯股权产品:产品逾期未兑付,投资者损失5%本金。这是自媒体单源说法,监管公示本身没有披露具体产品,供参考——但"R5的产品进了私行货架"恰好把两项处罚事由串了起来:尽调没验出产品风险,评级也没把标签贴对,最后拿着贴错标签的货架去卖给了风险测评对不上的人。知乎
顺带把时间轴摆齐:《商业银行代理销售业务管理办法》自2025年10月1日施行,这张罚单正踩在满一周年的节点上。金融监管总局2025年第7号令《金融机构产品适当性管理办法》2026年2月1日已经生效,要求金融机构将适当的产品通过适当的渠道销售或者提供给适合的客户。监管周期收网收到总行产品部门的货架上,这就是信号。界面新闻蓝鲸财经
二、66万判赔案,银行输在"没留痕"
苏某案最值得逐字读的是法院驳回银行抗辩的逻辑:不存在欺骗营销,不能反推已尽到适当性义务。蓝鲸财经
郑州中院查明的失守点特别具体:合同虽然写了"本金可能遭受损失",但银行拿出来的合同、《风险承受能力调查问卷》、《风险揭示书》等原始材料上,均无苏某本人的电子签名确认;销售过程中未以合适方式揭示产品风险、特性、投资方向和开放赎回安排,也没有做过产品风险与客户承受能力的匹配说明;监管调查还认定该行营销材料不齐全、产品介绍不清晰。一审、二审,判银行赔66.27万。蓝鲸财经
但反过来的案例同样存在,别一步滑向"亏了就能找银行"。这半年理财帖里讨论度最高的两起是:170万理财亏166万、法院判银行无责;1500万买理财亏249万、一分不赔——共同点是这些案子里银行的销售流程拿得出东西,测评是本人做的、双录是有的、揭示是点了确认的。北京西城法院白皮书里还有一起"飞单"案,客户经理私卖非本行私募,判银行承担20%。小红书
北京朝阳法院2021—2025年白皮书给了一个基准线:以判决方式结案的适当性义务纠纷里,商业银行占比最高、约31%,其中最终被认定违反适当性义务的79件、约占一半。这个比例意味着这件事既不悲观也不乐观——关键从来不是亏没亏,而是销售过程能不能被证明"卖者尽责"。买者自负的前提,是卖者先尽责。蓝鲸财经
三、把交行今年下半年的罚单叠起来看,位置在往上走
单张罚单看金额,多张叠起来看趋势。今年8月以来,交行系统公开的处罚至少有这么几笔:
8月,甘肃金融监管局披露,交行兰州天鹅湖支行因员工行为管理不到位被罚45万元。时任该支行客户经理、副行长的刘某因借理财之名挪用客户千万资金获刑六年、被终身禁业。微博
9月16日,大连监管局对交行大连分行罚款150万元,事由包括审批准入不符合要求的担保公司、贷款"三查"不尽职。
9月21日,运城监管分局对交行运城盐湖支行罚30万元,理由是发放短期无实际用途贷款;相关责任人许伟伟被警告,并处6万元罚款。微博
10月12日,大连分行原副行长孙毅坤领五年禁业罚单。
同日,交行私人银行部领100万,产品经理个人罚5万。
10月14日媒体的年内百万级罚单梳理里,还有交行昆明建设路支行的韩艳龙因"私自变造海报开展不当宣传"等两项违规事实被禁业。新京报
从网点到分行到总行产品部门,从罚机构到同步罚经办人——交行的问题清单这半年被监管一张一张摊开。这次落在总行私行部的代销货架上,而这张货架撑着的,是"湘江金融圈"引年报口径提到的10.51万户私行客户和1.43万亿元私行管理资产。对普通用户真正要紧的是:被验出问题的是"选品和贴标签"环节,而这两个环节,恰恰是你在柜台和App里完全看不见的那部分。知乎
四、手里有交行代销产品的,按这四步自查
把两条消息翻译成动作,就是检查你合同抽屉里的"留痕"。
第一步,先分清"银行自己的"还是"银行代卖的"。翻出合同或产品说明,看发行/管理人一栏:交银理财是交行自家理财子;写的是其他资管公司、信托、保险、基金公司的,你买的是代销产品——银行不兑付,它挣的是中间手续费,"我在交行买的"和"交行发的"是两回事。
第二步,查风险测评问卷。做没做、日期是不是在购买之前、等级是不是本人确认。苏某案银行输掉的第一样东西,就是拿不出本人签名的问卷。
第三步,对风险等级。测评出的C级和产品说明书上的R级对照一下:一个C2稳健型的账户里躺着R4、R5的产品,本身就说明当年要么被"代操作"了测评,要么匹配环节没人管——这正是要点名的可疑留痕。
第四步,留销售证据。柜面购买有双录(录音录像)的,可以要求查看;线上购买保留下单时的风险揭示弹窗、宣传页面截图和客户经理聊天记录。真遇上逾期、清算,这些材料决定你谈的是"银行尽责了没有"还是"银行没尽责"。
已经持有交行代销的R4以上产品、今年遇到净值大幅回撤或延期公告的,建议把合同、测评记录、推介材料这三样先存齐,再去问;协商不成的,向监管反映或诉讼都是常规路径——苏某案从2018年清算到判赔生效拖了不少年,但最后银行赔了66万,靠的就是合同上没有他签名这个"留痕缺口"。
接下来值得盯的:交行总行对这张罚单有没有整改披露;上海监管局后续批次里"代销"事由还会不会密集出现;以及年底高净值代销窗口——信托、私募、股权类产品的年末发行冲量期快到了,今年"测评帮你调级"式话术的合规成本,和去年已经不是一回事。
监管这次把100万砸在私行部的货架上,把判例落在"没有你的签名"这几个字上。证据能覆盖到哪一步,普通储户的底气就到哪一步——今晚花十分钟把抽屉里那4页纸翻出来看完,比看完任何一条"银行理财还能不能买"的帖子都管用。