双11的快递还没拆完,中信客户经理的朋友圈已经开始催"个养"了。10月22日起,小红书上好几个中信渠道的帖子在推同一份福利:开通个人养老金资金账户、完成缴存,给700元红包,再附80元微信立减金,配文清一色"还有少量名额"。 与此同时,"哪个银行个养开户福利多"的求作业帖在10月中下旬密集冒出来,广东、上海、北京的IP轮番蹲客户经理,最高赞的一条下面挂了103条回复。小红书
这不是中信一家的动作。界面新闻早在去年11月底就报道过"银行个人养老金账户营销卷疯了,有机构首次开户缴1元可领58元",并指出随着2025年步入尾声,个人养老金市场迎来年终营销热潮。 到12月底,包括中信在内的多家银行又把宣传话术从"开户有礼"换成了"节税倒计时"——因为所有人都清楚,想抵税,缴存必须落在当年12月31日之前。 今年这个窗口,只剩最后9周。界面新闻界面新闻
羊毛是真的,坑也是真的。决定要不要现在冲进中信App之前,先把3笔账算完:补贴账、税账、流动性账。
第一笔账:700+80是不是"白给",取决于它背后挂了什么
先看今年秋天各家渠道放出来的开户补贴行情,全部来自社交平台晒单和客户经理帖,金额以你落地核验为准:
中信银行:开户+缴存,700元红包+80元立减金,“少量名额”(10月22日起客户经理帖)
农业银行:缴存1.2万,补贴600~800元红包+100~888元立减金,帖内强调"不需要买产品、不限地区"(9月中下旬)
交通银行:开通+缴存1.2万,800元红包+立减金,“买不买产品都可以”(9月30日)
建设银行:10月缴存1000元得100元微信立减金,有用户晒出实测到账,另一位晒"今年累计领了200"(10月上中旬)
中国银行(成都):金账户养成计划,开户缴存累计最高632元立减金(9月19日)
工商银行:首开存2元就给券,50减20、45减18各一张,真金白银两块钱撬动(7月11日实测)
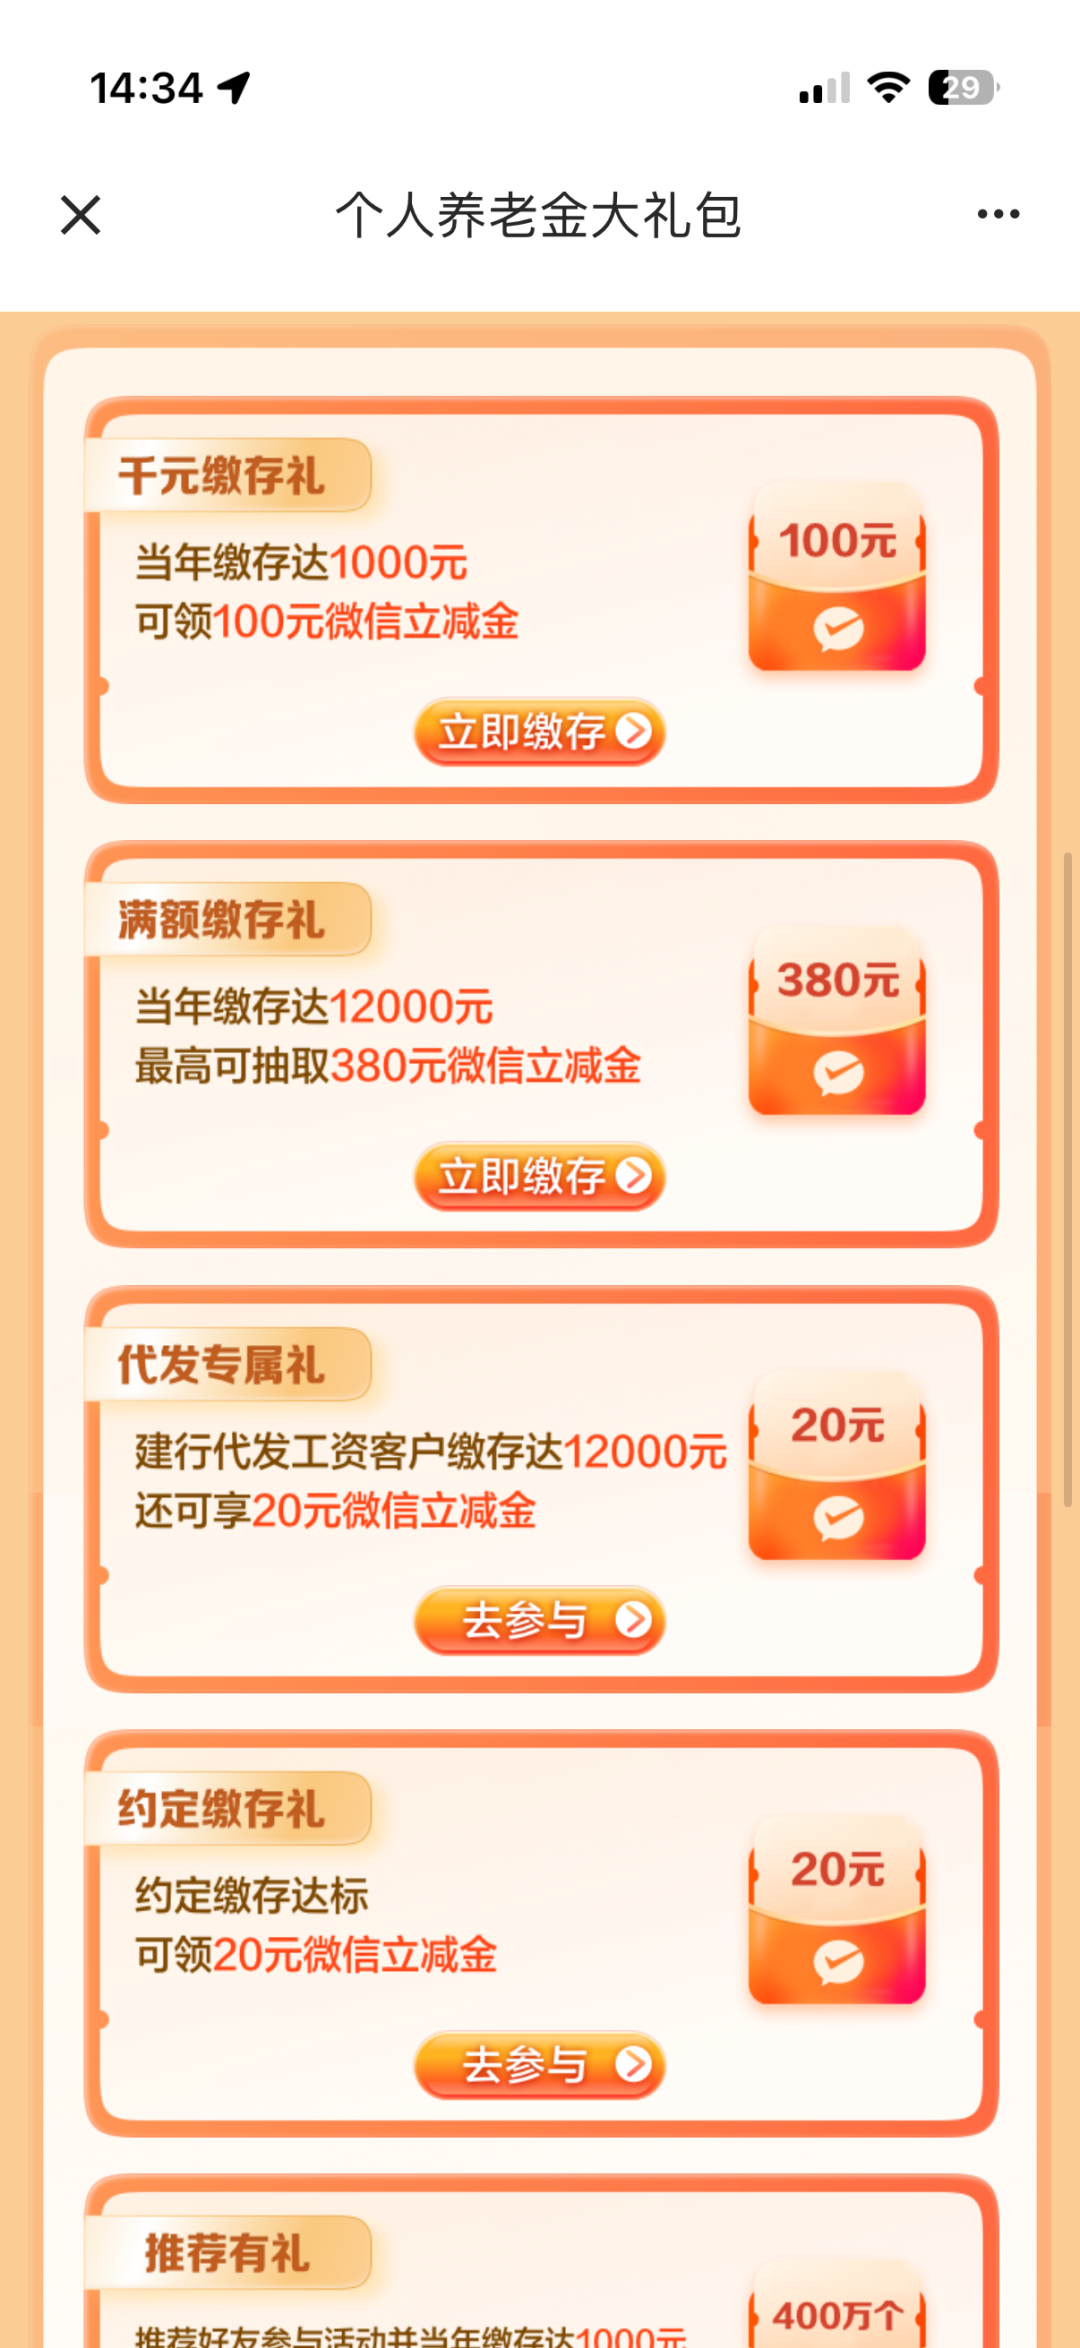
看出问题了吗?同样的"个养开户礼",工行的门槛是存2元,中信、农行、交行的口径绑着"缴存1.2万"。700红包不是白给,是拿你锁进去一笔钱换来的。
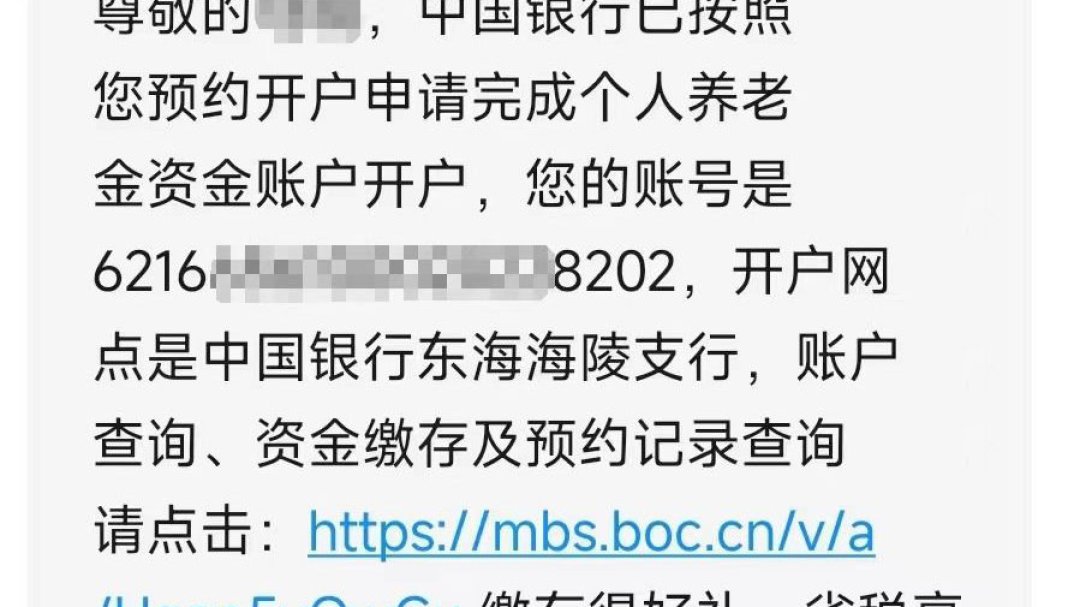
更要留个心眼的细节:推700红包的那批中信帖子,标签里赫然带着"年金险"。这不是巧合——个养账户里的钱可以买产品,保险业务员推开户,很多时候图的是后一单。小红书10月3日就有人专门发帖喊"别上当!个人养老金存12000返800是陷阱"。 10月27日还有一位家长发帖,接娃路上被"交警小熊免费领"的地推送了个人养老金开户,事后发现不对劲。而去年12月,多地储户反映称,他们在不知情的情况下,被银行开通个人养老金账户,被投诉的银行涉及多家国有大型商业银行。小红书界面新闻
所以面对"700+80,还剩少量名额",先核验四件事再动手:
活动是否有官方名称,能否在中信银行App个养专区或网点公示里查到,还是只有客户经理私聊发你的截图;
红包的领取条件——缴存多少(1万元还是1.2万元)、是否要求买指定产品(尤其年金险/保险类)、红包是现金还是分期立减金;
红包到账时限和查询入口,口头承诺没有站内凭证的一律按存疑处理;
你是不是已经别家开过户。个养资金账户只能有一个,但开户行可以换;如果记得去年那波"被预约批量开户"的新闻,先去人社部平台或个税App查一下自己有没有被默认开过户,再决定要不要"新客"身份。
2元撬50减20的工行式羊毛,和1.2万撬700+税退的中信式方案,成本结构完全不同。前者是纯薅,后者必须进入第二笔账。
第二笔账:省税多少不看广告,看你的边际税率
个养的规则一句话:每年最多缴1.2万,在当年综合所得里据实扣除,投资环节不征税,退休领取时按3%单独计税。所谓"最高抵税5400元",是给45%税率档的人算的——年应纳税所得额96万以上才摸得到这个档。一位10月把税单和账户全部摊开的知乎用户算完后的结论是:能退的税比"最高5400"少得多,而且省下的税,退休时还要还回去一部分。知乎
真正跟你有关的是这张表:缴存满1.2万,当年能少缴多少个税。
你的边际税率 | 当年省税 | 领取时1.2万本金要交的3% | 账面上净差 |
|---|---|---|---|
0(不缴个税) | 0 | -360 | 纯亏360 |
3% | 360 | -360 | 打平 |
10% | 1200 | -360 | +840 |
20% | 2400 | -360 | +2040 |
25% | 3000 | -360 | +2640 |
注意"账面上净差"只算本金、不算投资收益。领取时的3%是按账户全额(本金+收益)扣的,赚得越多交得越多。他给的公式很干脆:收益比例就是(1-3%)÷(1-你的税率)-1,3%档等于零,10%档多7.78%,20%档多21%,档越高越划算。
所以结论很残酷也很简单:边际税率10%以上,个养的税账才为正;不用缴个税的人冲进来,退税这条好处是负的。社区里"有钱也别乱存个人养老金"说的就是这个。
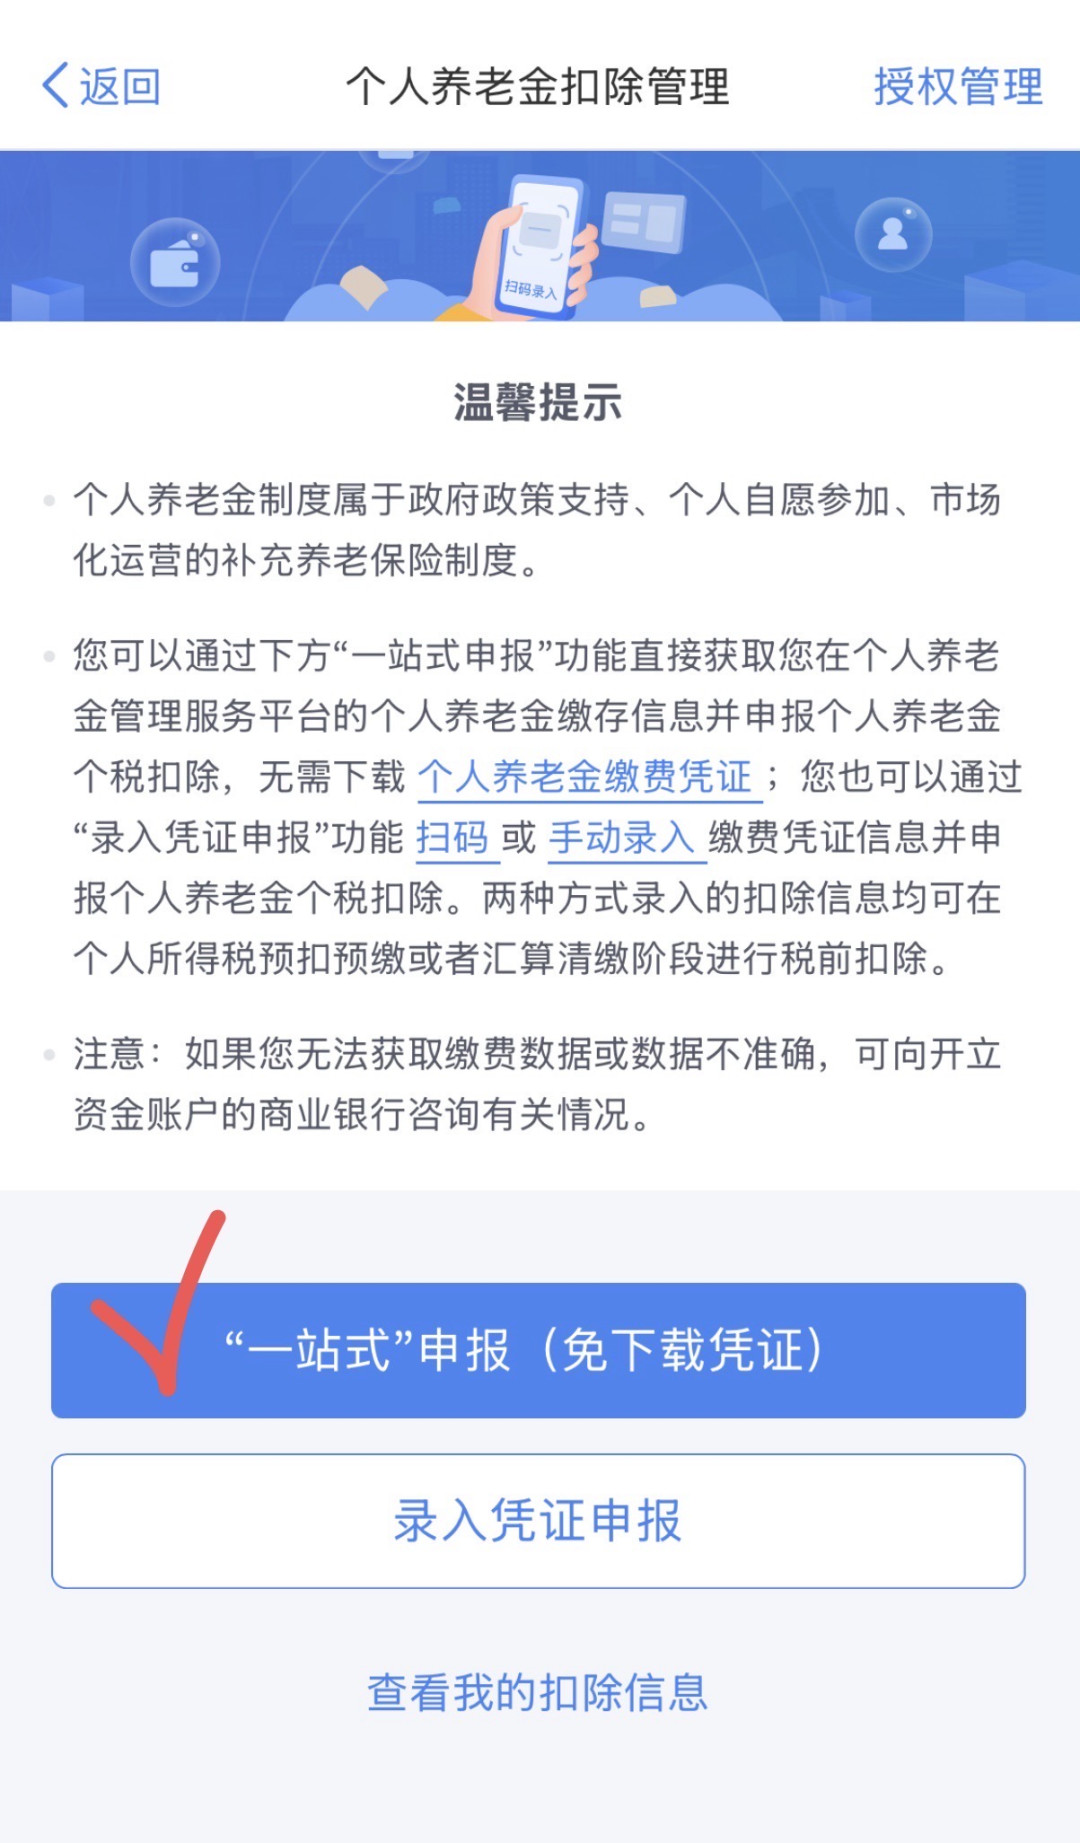
两个容易踩的操作细节:抵扣按实际缴存金额算,不是开户就自动按1.2万抵;额度按自然年清零,今年没用掉明年不能补。缴了钱还要记得申报——缴交个人养老金的次月8号之后,才能在个税App进行抵扣申报;要当年度抵扣,需要11月前缴交,12月缴交只能等次年3月份汇算退税。 这也是各家10月集中放补贴的原因:离12月31日越近,"新客"窗口越值钱。小红书
第三笔账:这笔钱锁得住吗,注销有多麻烦
"存进去退休才能取"的旧印象已经过时了。2024年12月人社部等五部门《关于全面实施个人养老金制度的通知》把领取情形从3类扩到6类,2025年9月起新增的三类正式生效:本人或配偶、未成年子女医保目录内自付费用超过上年度所在省份人均可支配收入的、领取失业保险金累计满12个月的、正在领取城乡最低生活保障金的。 急用钱时确实多了几道口子,身故可继承。知乎
但"能取"不等于"能随便取"。这6类情形之外,账户就是封闭运行,买房、换工作、短期周转都动不了。更现实的是退出成本:银行个人养老金资金账户存入资金后,手机银行不能直接销户,只能本人带身份证去银行网点柜台办理,而且账户里面不能有钱。 去年12月被"预约批量开户"塞了个空账户的人,想清净退出也得跑这一趟。小红书
所以顺序应该是:先留足应急金,再考虑往个养里放"确定锁得住"的钱。普通基金亏了能割肉,个养里的钱连割的按钮都没有。
钱进中信账户之后:别让它躺在活期里,也别急着买保险
最后一个增量,也是中信这个场景下值得单独说的:个养账户里的钱,不操作就只吃活期利息——“开户热、缴存冷”,大量空账户就是这么来的。
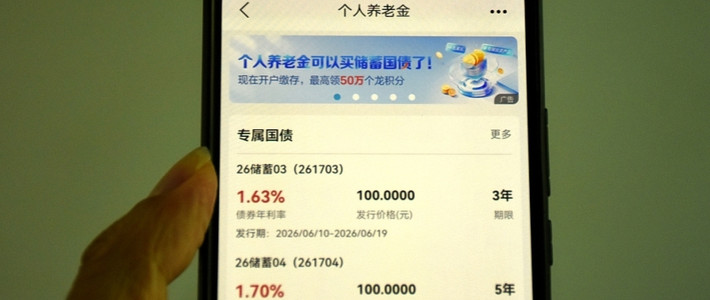
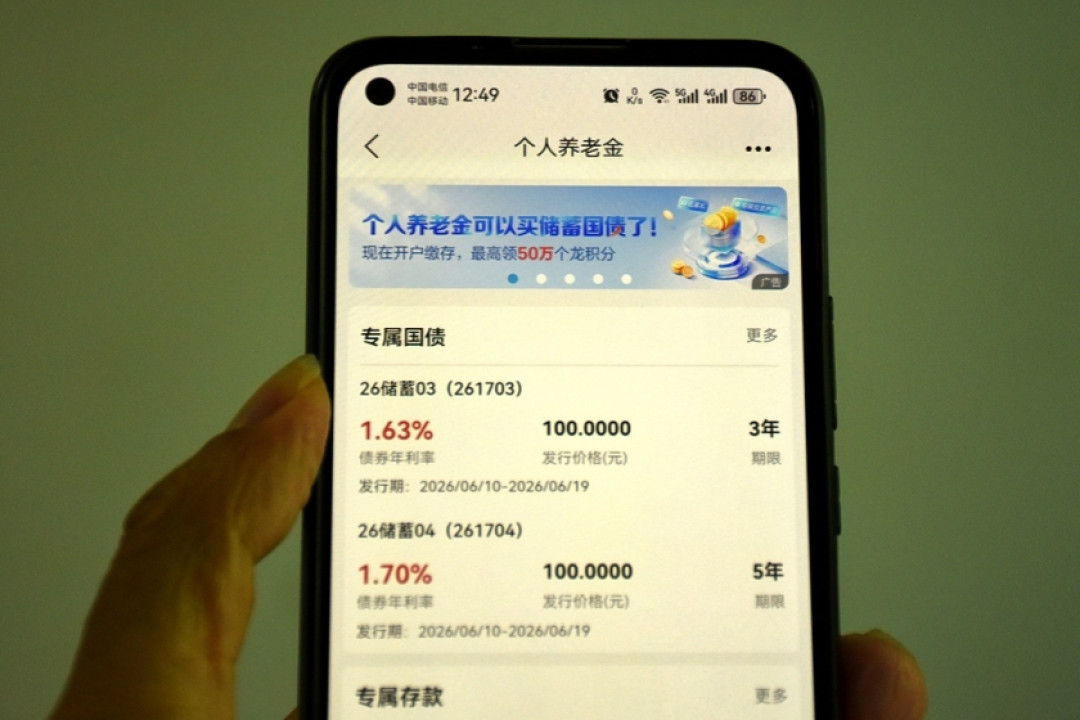
2026年6月10日,最新一期储蓄国债正式开售,自当日起电子式储蓄国债正式纳入个人养老金产品范围,加入了个人养老金制度的市民可以在账户里直接购买。 目前工商银行、建设银行、中信银行等十余家银行已在手机银行个人养老金专区开通国债购买功能。 对风险承受意愿低的人,"缴存+买国债"是目前个养里确定性最高的组合之一:利率写在凭证上,锁到退休也稳。产品供给面,界面新闻统计目前在售个人养老金产品共1274款(含停售产品),其中保险类、储蓄类、理财类、基金类分别为463、466、37、308款。 基金只卖Y份额,管理费0.15%+托管费0.05%,是同类A类的一半、免申购费——但这部分收益浮动,锁32年意味着你中间手痒也没法割。微博新浪界面新闻
行动清单:谁现在该动,谁该绕开
12月31日前可以动手的:
边际税率10%及以上、今年还打算缴够额度、资金账户锁32年不影响的上班族——先把中信700+80按上面4条话术核验成官方可查的活动,再缴存,红包和税退两头拿;
已在别家开了户但想拿中信补贴的——先确认"开户行可变更"在两边的具体操作成本(换卡、原账户注销流程),算清再换;
只想试水的——参照工行"存2元给券"的思路,选门槛与缴存额解绑的活动薅开户礼,抵税额度按需缴。
建议绕开的:
不缴个税或边际税率3%的——退税为零或打平,3%领取税照收,纯负收益;
被"700红包"话术推着要走年金险投保单的——红包归红包、保险归保险,分开签,别在一个链接里一次勾完;
近期有大额支出计划(买房、装修、结婚)的——封闭期和柜台销户流程会让你很难受;
对"少量名额"感到焦虑的——缴存窗口到12月31日截止,但开户礼大概率会有一轮又一轮,红包没了还有税,税跟你没关系的话,本来就不该冲。
离2026年个税汇算还剩一个跨年周期,12月31日的缴存红线不会挪。要不要为了这700元把1.2万锁进个养,答案不在客户经理的话术里,在上面三张账里——算完再转钱,来得及。