为什么"用卡规范"短信是这个月卡圈最该读懂的东西
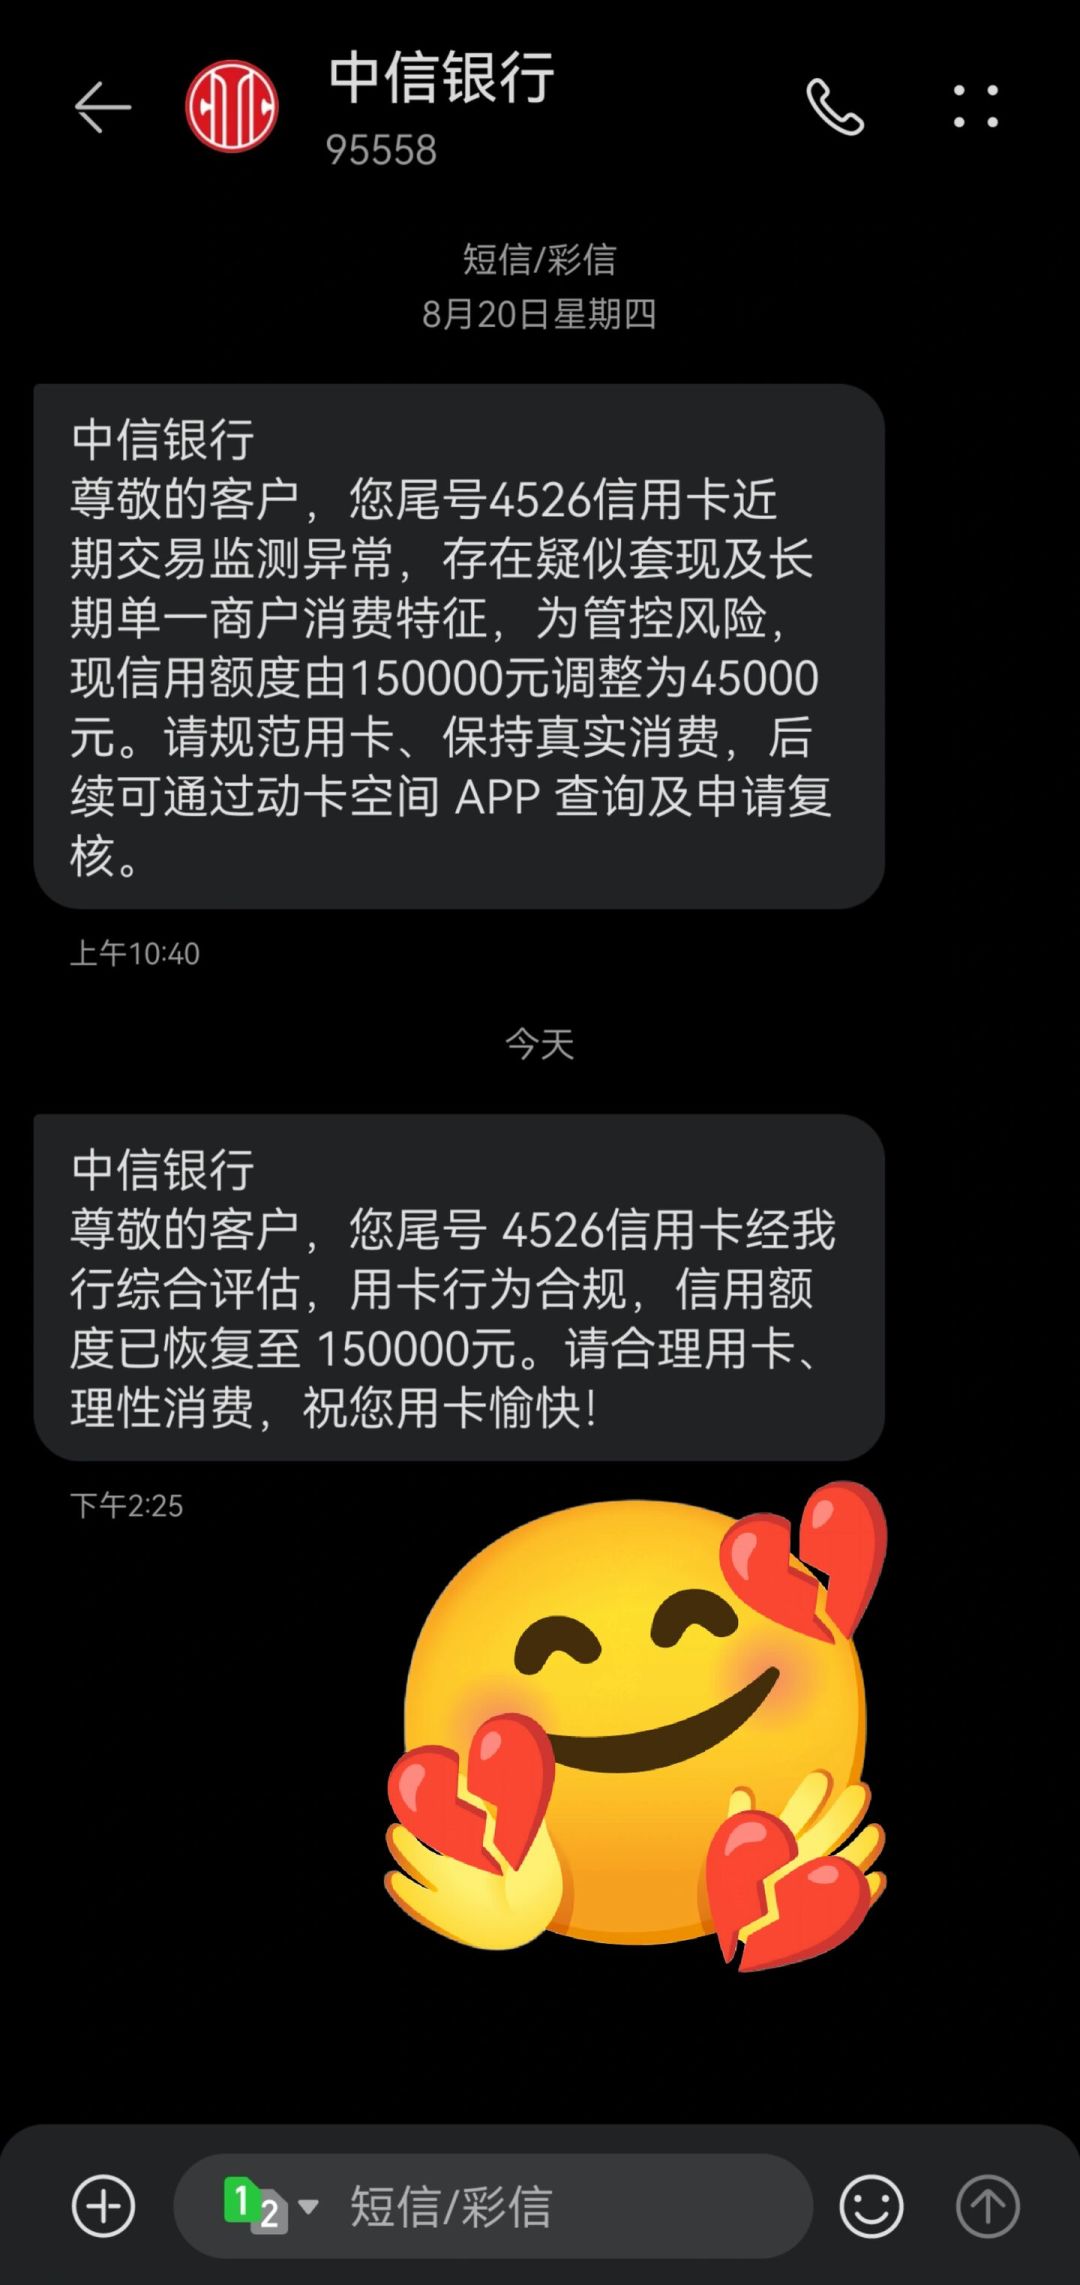
“上午收到短信,15w额度直接降到4.5w,原因写得很清楚:长期单一商户消费,触发交易监测。”
10月26日,一条中信卡友的小红书帖子把不少人看沉默了。不是因为没有降额帖——降额帖这两年满平台都是——而是这条短信里那句"原因写得很清楚"。以前被降额,你去电服问,大概率得到一句"综合评分不足,无法告知具体原因"。现在银行不装了,直接把触发条件写进通知里。小红书
同一天前后,另一张传播很广的截图是中信的"(已恢复)刚还款进去就被降了":用了好几年、从不逾期的卡,还进去2900,可用额度剩900。帖子正文说朋友教了个方法解了风控,评论区108条留言,从"怎么恢复"到"求分享",整齐得像排队领号——但没有一条拿到了答案,因为方法在私信里。小红书
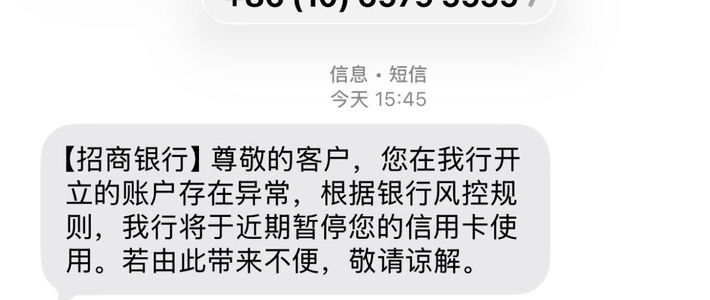
招行那位卡友的状态更直观:次次还多少就降多少,迷茫又无奈,频繁降额带来的焦虑甚至影响睡眠,完全不知道该怎么正常用卡。小红书
这三条凑在一起,才是十月卡圈真正在发生的事:风控从"玄学"变成了"明牌"。而把牌面摊开的,不止是用户的截图,还有银行自己的公告。
兴业的公告:8条红线不新,新的是后面那串措施
9月底,兴业银行挂出《关于进一步规范信用卡资金用途的公告》,把八类禁入用途逐条列了一遍:房产相关(首付、契税、按揭还款)、投资理财(股票基金贵金属分红险)、生产经营(结货款、门店租金、员工薪酬)、以贷还贷(还房贷车贷网贷、循环倒债)、涉赌、虚拟货币、虚假交易套现套积分、以及兜底一句"其他非日常消费类用途"。知乎
玩卡的看到第一反应多半是:这不都是老规定吗?对,2011年的银行卡业务通知、2020年的信用卡业务监督管理办法里就有这些方向,这8条本身没有增量。这篇公告真正的增量在后半段,原文是这么写的。知乎
如持卡人交易触发风险特征或限制类领域违规交易时,可能会导致交易失败。结合风险程度,一般要采取包括但不限于提醒、降额、账户冻结、限制交易、限制分期办理、要求分期提前还款、预借现金比例调整等管控措施,并视情况要求持卡人配合提供交易发票等凭证以核实交易真实性。
拆出来看,这里给了三样以前卡友拿不到的东西:
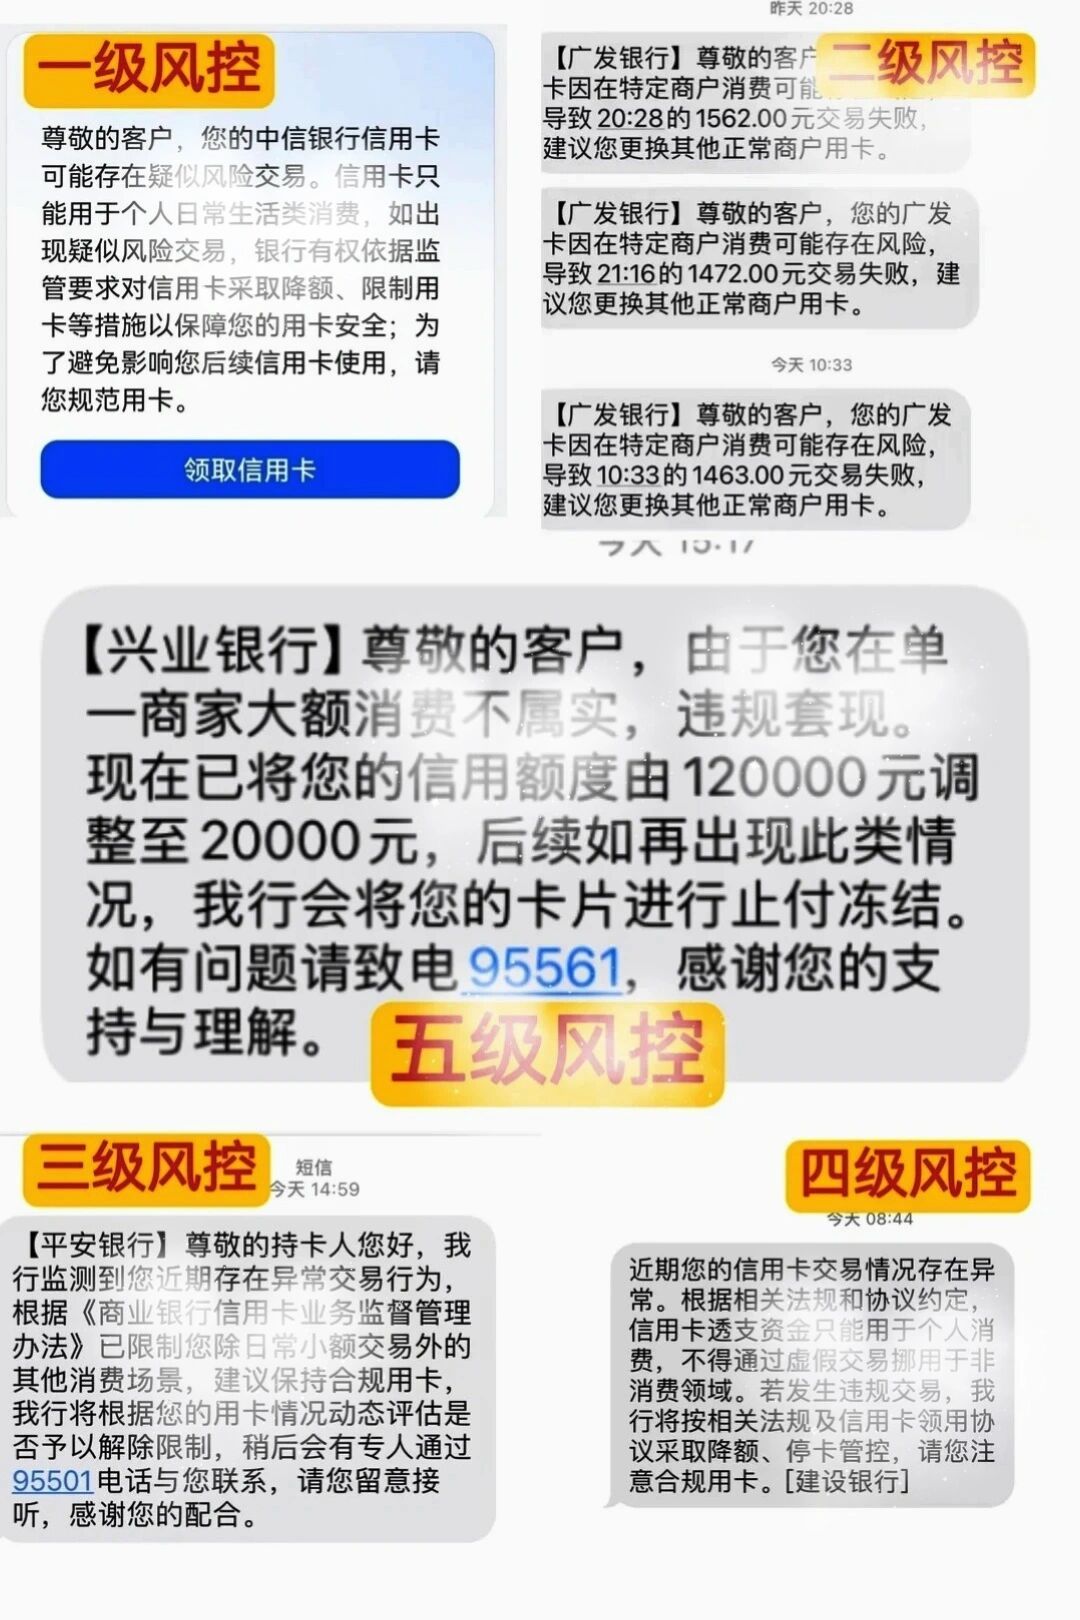
管控是有梯队的:提醒 → 限制交易/分期 → 降额 → 冻结 → 要求提前结清。你收到的那条短信,不是判决,是这个梯队的第一级——意思是"账户已被标记为重点观察",锤子还没落,窗口期开着。
核实方式是"要你交凭证":银行开始把"提供交易发票核实真实性"写进规则里。翻译一下:以后它说你的交易可疑,你有出示凭据反驳的入口;反过来,拿不出凭据的真消费被误判,你也有"程序上该走完却没走完"的申诉抓手。
阈值是"动态调整"的:公告明说了"动态调整相关风险管控阈值"。这句是给所有卡友的提示:别拿三个月前的用卡经验套今天的系统。
这条梯队不是推演出来的。社区里已经有人把五家银行真实收到的风控短信按一级提醒、二级限制、三级降额、四级冻结的强度拼到了一张图上,卡友的风控问题大多来自平时无意识的用卡习惯。小红书
而这套公告发在9月底,不是孤立动作。往前看,《金融产品网络营销管理办法》9月30日正式实施,五大协会同步落地个人贷款综合融资成本明示自律规范。再往行业看,央行《2026年第一季度支付体系运行总体情况》显示信用卡在卡量6.87亿张、较峰值累计缩水1.2亿张。存量博弈到这一步,银行对"高风险存量客户"的处理方式,就从"睁只眼"变成了"动态调阈值"。叠加10月大促交易高峰、"一机一商户"落地后商户端整体收紧,风控模型在这个时间点变严,是几条线拧在了一起,不是某家银行抽风。知乎知乎
被盯上的到底是哪几种用法:把社区案例归归类
把9月以来小红书、头条上能翻到的真实案例(排除掉带卖机话术的帖子)放在一起,触发信号高度集中在这几类,按出现频率排:
社区高频触发特征 | 卡圈里的典型情况 | 离锤子的距离 |
|---|---|---|
长期单一商户/单一类商户消费 | 固定一台机器、固定批发类MCC来回刷 | 已有15W→4.5W实例 |
“还多少降多少” | 还款后立即刷出,循环利用率长期高位 | 中信、招行多个案例 |
收到"用卡场景单一"提示短信 | 系统已标记,评论区大量"我也收到了" | 第一级,观察期 |
正常大额被判异常 | 有卡友交团队机票款被判"恶意套现"降额 | 误判重灾区 |
注意最后一行。这轮收紧里最扎心的不是真踩线的被打了,而是用真消费踩进了"像套现"的形态:一年就买一次大家电、一次刷掉四万、同一个商户、整千整百的金额。行为是合规的,特征是可疑的——系统不看动机,只看形态。这类才是接下来两周最该做动作的人。
其实很多卡友早就收到过"预告":时不时冒出银行的风险短信,慌得一批,回头一研究,很多情况不是欠了钱,是账单消费太单一,被系统盯上了。社区对时点的判断也高度一致:大量卡友最近收到卡片使用规范短信、有的直接被降,而马上进入11月年底,普遍预期只会更严格。小红书小红书
11月大额季前,窗口期里能做的三件正事
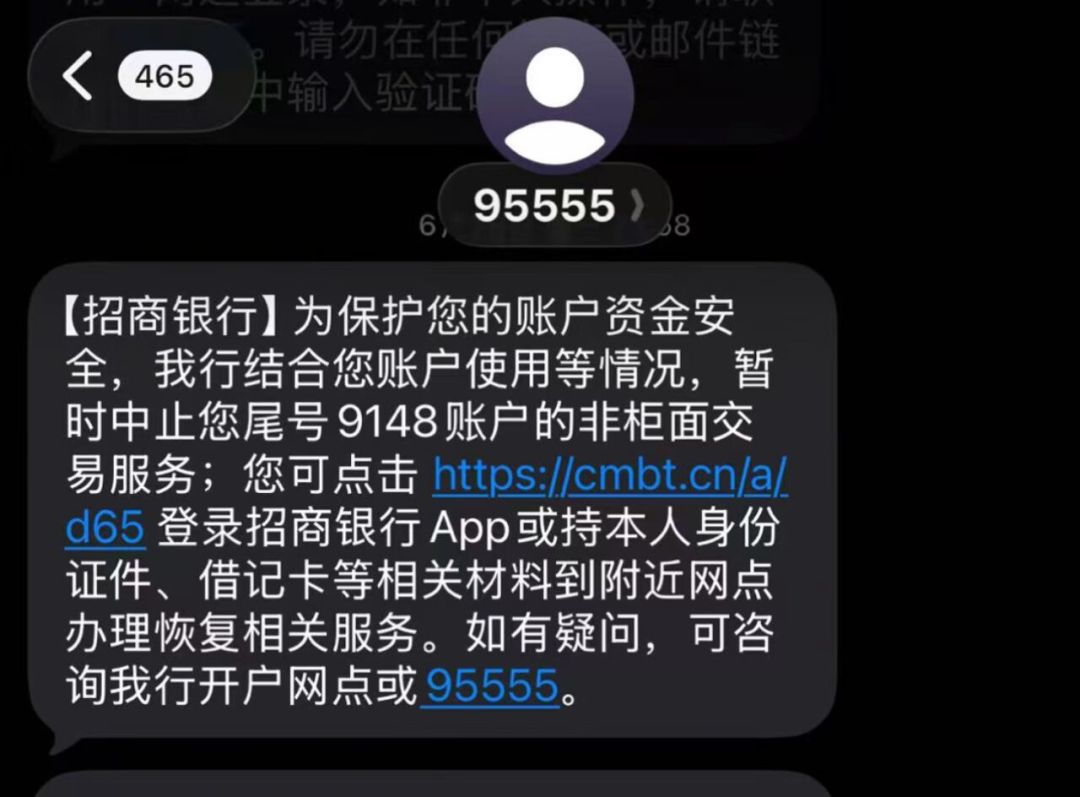
第一,先读短信,分清自己在第几级。 只有"提醒/规范用卡"字样的,是梯队第一级,此时账户功能正常,是调整成本最低的时候;已经出现交易失败、分期被停的,说明进了第二级,立刻打电话要人工复核,别拖。像下面这种直接中止非柜面交易的,就是已经落到限制级,走复核通道是唯一的快路径。小红书
第二,大额真实消费,把"像可疑"变成"有凭据"。 双11要装修尾款、买家电、付大额的:优先走支持留档的正规渠道(平台大商户、官网、线下POS带小票),保留订单和发票;单日多卡在同一商户堆叠大额消费,是最容易被批量标记的形态,能拆到不同天、不同商户就拆开;5万级别以上单笔,可以先给电服打个备案,多数银行的"大额消费提醒/报备"功能就是干这个的。
第三,被误判了,走程序,别走私信。 先书面投诉要求复核(记下工单号和承诺时限),银行的核实手段既然写的是"要求提供凭证",那你就把凭证递上去、并要求对方给出结论依据;对复核结果不服的,信用卡消费争议可以向12363金融消费权益保护热线投诉,涉及银行服务违规的可向12378反映。这套路径长,但它是"正常用卡被降额"唯一有过的正解——评论区那些私信你"恢复方法"的,卖的是刷机和课程,2026年的执法案例里,个人装多台POS"多商户"轮刷已经被媒体作为非法套现典型案例点名;第一财经10月25日的梳理更直接:对"背债"骗贷已经按中介、包装、套现的链条全链条追刑责,反催收的"维权"外壳正在被撕掉。 社交媒体上流传的"6万人被封卡"虽查不到官方口径,当情绪看就好,别当攻略看。第一财经微博
谁该现在动手,谁可以先观望
手里3张以上、习惯账单代或循环用卡的:这条短信按"最后通牒"处理,唯一安全动作是停掉单一形态的大额来回,不是换一台机器。
平时正常消费、双11有一笔真实大额的:风险在误判侧,做完备案和留凭据这两件事就够了,不用慌。
只有一张卡、额度够用的轻度用户:这轮收紧对你影响最小的部分其实是分期和取现额度被动态调低,看到"预借现金比例调整"字样留意一下自己的备用金方案即可。
最后留三个继续观察的信号:其他股份行是否在年内跟进挂出同款资金用途公告(兴业公告里"行业普遍做法"的表述就是预告);12月账单还款潮之后降额帖的密度;以及你自己的卡,同一商户的交易成功率是否在悄悄变差——从"提醒"到"限制"之间,系统一般只给这几周的窗口。
读懂短信的人,永远比收到锤子才翻帖子的人先落座。