10月底,手机银行的推送开始密集起来:个人养老金12000元额度,12月31日清零。客户经理的话术更直接——“最高省5400元,存了就能抵税”。
5400元是按45%税率档、存满12000元算出来的。可人社部明确过,个人养老金领取时,按领取额的3%缴个税,不区分本金和投资收益。这3%不能在算“省多少”时假装不存在。新华网
缴费时,12000元以内据实从综合所得里扣除;投资时,收益暂不征税;领取时,本金和收益一起,单独按3%计税。人民网
这笔扣除不是自动到账,要自己在个税App里申报。而真正决定划不划算的,是你现在的税率和3%差多少。知乎
按存满12000元、不看收益算:税率3%,当年少缴360元,领取缴360元,打平;10%,净省840元;20%,净省2040元;45%,净省5040元。宣传里的5400元,正是45%档没扣3%的数字。
3%档和不缴个税的人要特别小心。前者一进一出等于白忙,后者当年一分税没省,领钱时还要交3%,倒亏。新华网举例,税前年收入20万元、边际税率10%的人,一年大概净省800多元。新华网
更容易被忽略的是:领取时的3%,是按账户里的全部余额收,不是按你存进去的本金收。收益越多,3%的基数越大。所以“省税”只是表面,真正要比的是最终到手。
同样一笔钱、同样的收益率,放在账户里滚到退休再扣3%,和先交税再自己投,最终差多少?10%档大约多7.8%,20%档多21%,45%档多76%,3%档是零。
差距来自这12000元当年没交税、全额滚了几十年,不是来自退税本身。
截至2026年9月30日,个人养老金基金349只,比上半年末新增28只,其中26只是“固收+”,风险收益介于纯债和权益基金之间。作为参照,首批个人养老金理财产品的平均成立以来年化收益率是2.40%。第一财经金融界经济参考报中国经营报
谁适合存?边际税率在10%以上,且这笔钱十年二十年用不到的人。谁先别急?税率3%或不用缴个税的人;以及应急金还没备够的人——账户封闭运行,只有到龄退休、完全丧失劳动能力、患重大疾病等情况才能取。人民网新华网
真要存,动作只有两步。第一步,12月31日前把钱缴进账户。抵扣按实际缴存金额算,不是按12000算,额度也不跨年累积。知乎人民网
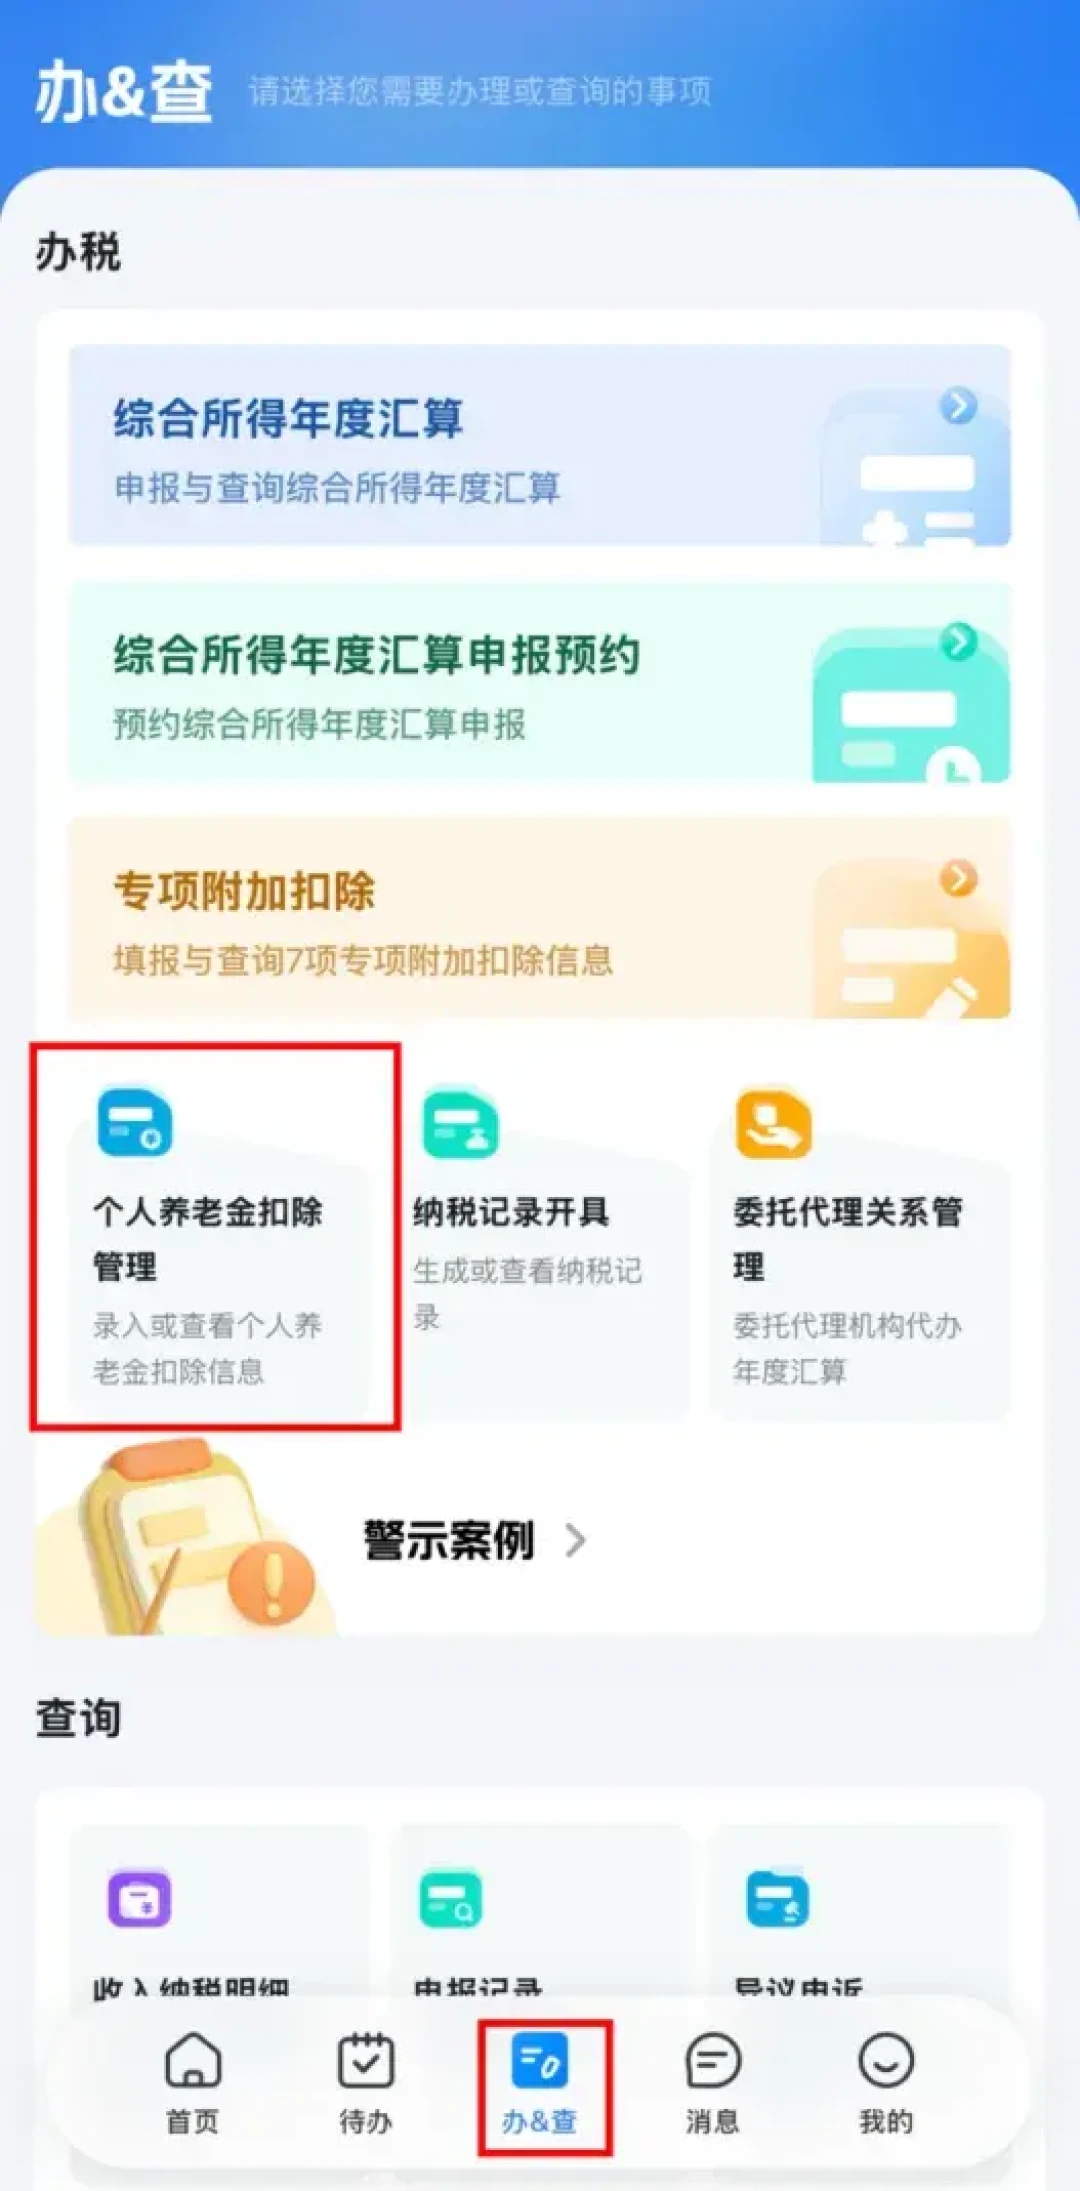
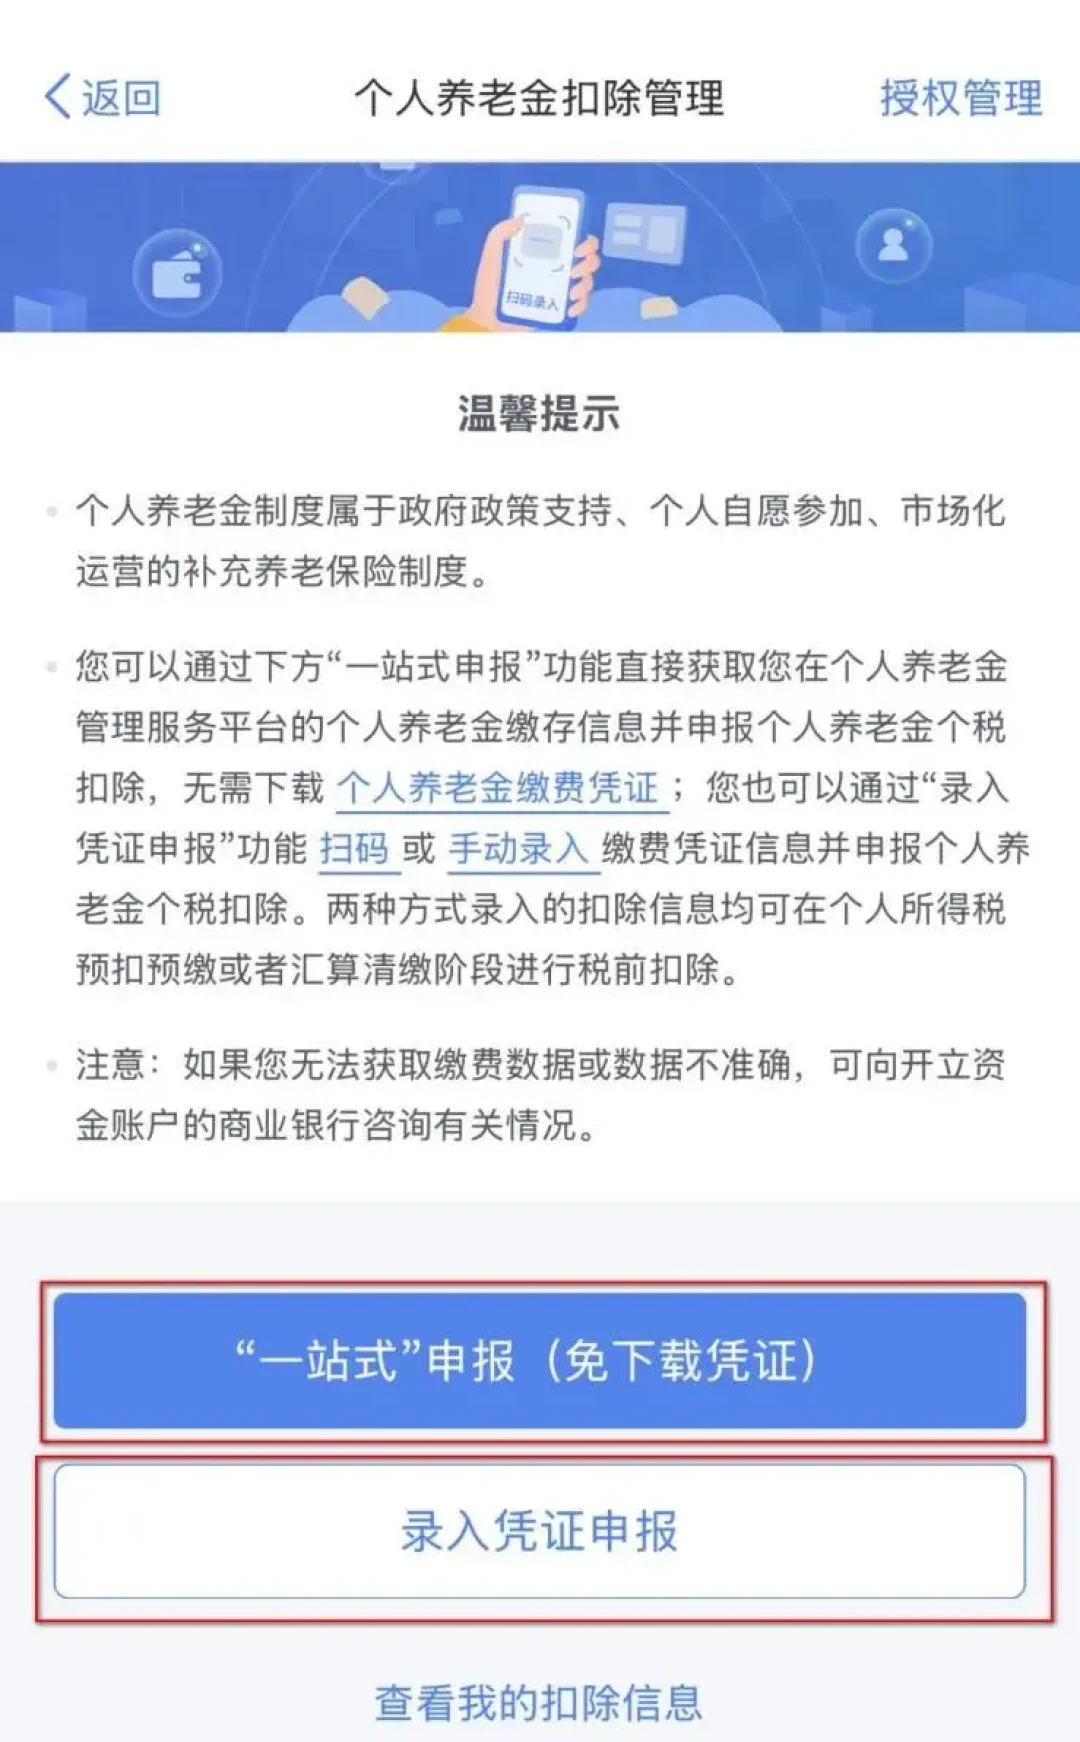
第二步,次年汇算时,进【办&查】里的【个人养老金扣除管理】,选“一站式”申报或录入凭证,再选“年度自行申报”,提交。知乎
存之前,先打开个税App看一眼自己的应纳税所得额,确认税率档。这比任何“最高省5400”的宣传都准。