
















14
23
医保卡里的1万4闲了4年:钱包刚上线,我先跑了三笔账
2026-10-29 01:52:06
0点赞
1收藏
0评论
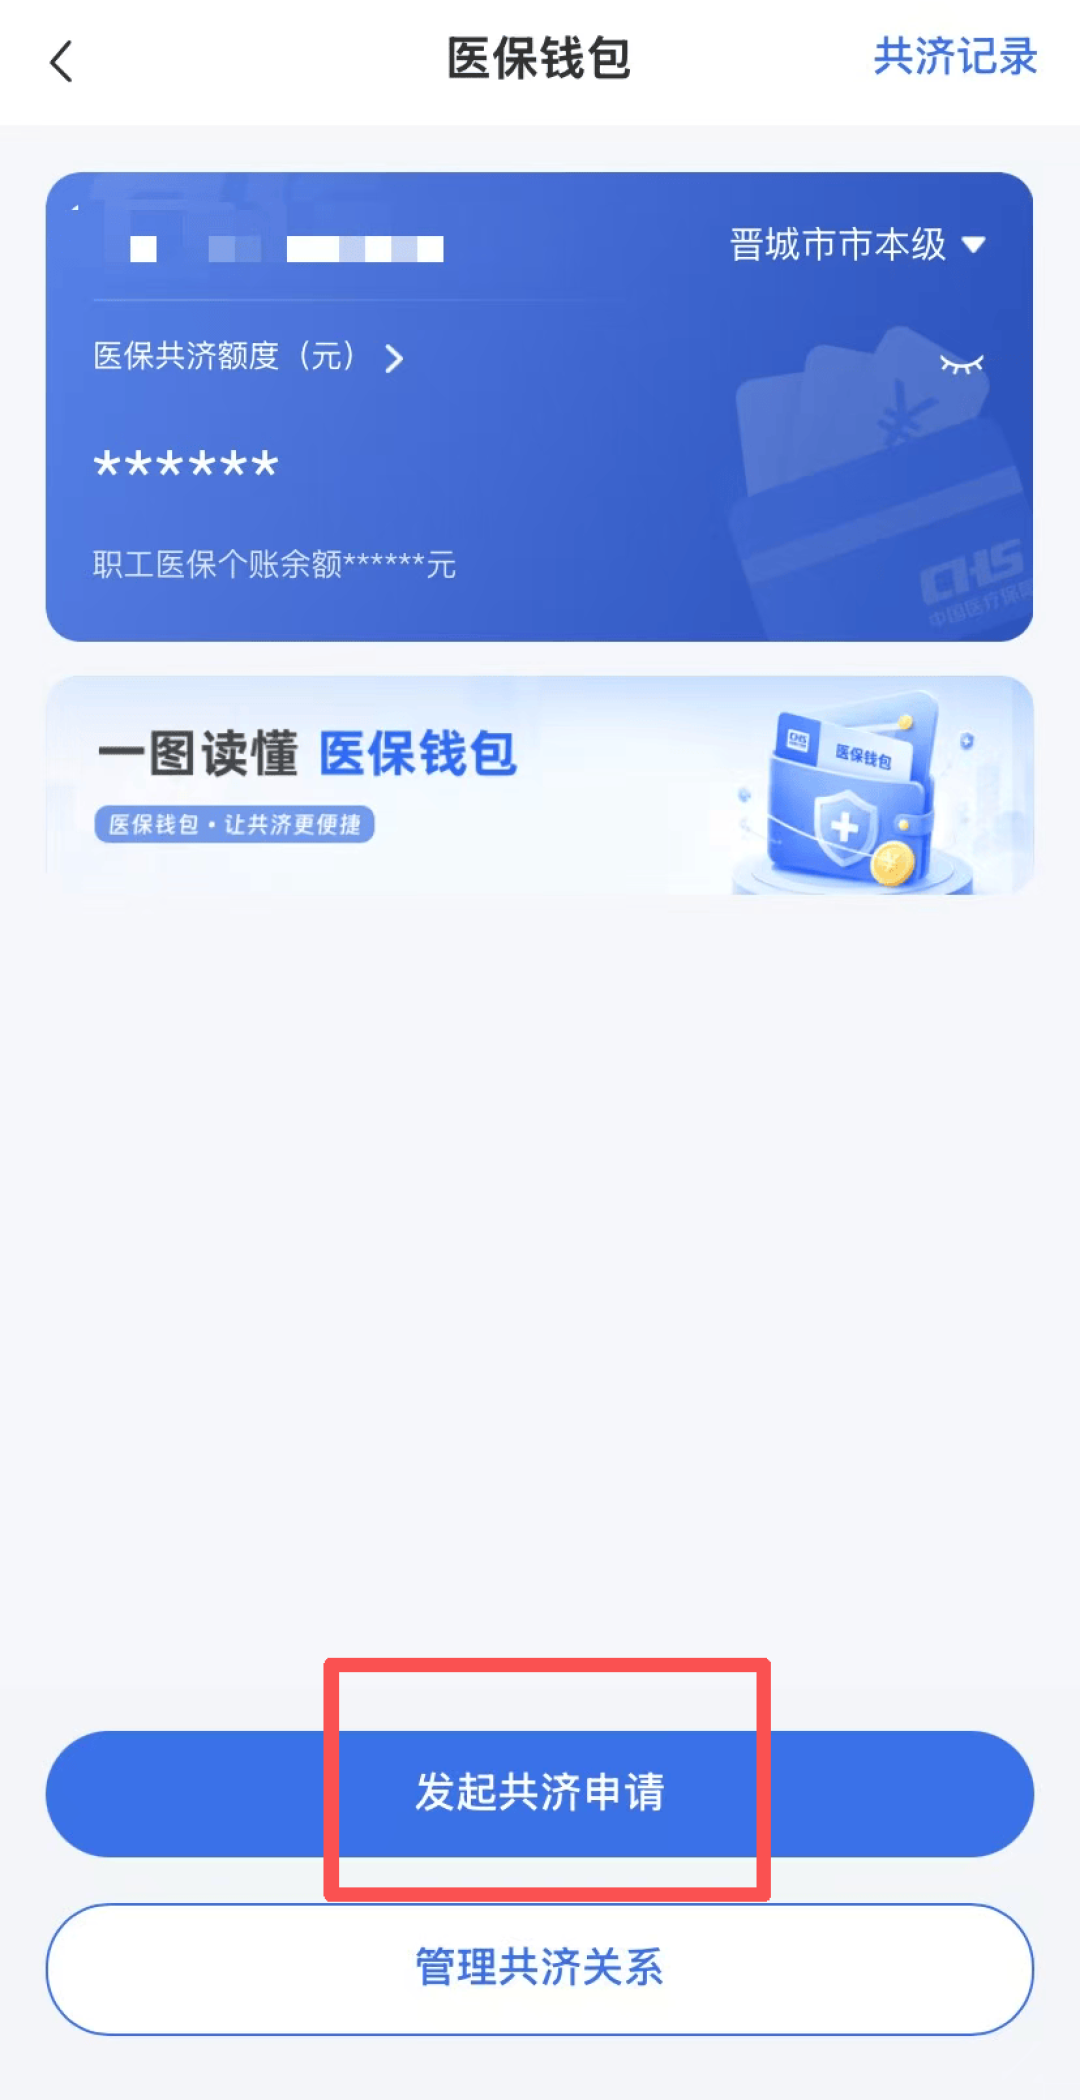
这月中旬,国家医保局的"医保钱包"升级到2.0,宣布全国上线。医保个人账户里那点钱,终于能跨省转给家里人用了。我打开APP查了一眼余额:14285元,从2022年攒到现在,闲了整四年。
说实话,之前我一直不敢动这笔钱。不是规则没听过——是去年我在规则上栽过一次。
去年冬天我妈出院,我揣着自己的医保卡,去药店给她付了680元的降压药,店员刷卡、结算,一气呵成。我以为这就叫"家庭共济"。上个月镇江医保条线发的合规提醒看得我后背发凉:直接拿我的卡给家人结算,性质是"冒用他人医保凭证就医购药"。提醒里把处罚梯度写得很清楚——责令退回违规报销的基金,暂停本人医保联网结算3到12个月;冒用他人卡结算的,处骗取金额2倍到5倍罚款;数额较大、情节严重的按诈骗罪追刑责。文中通报的案例:安徽徐某长期冒用他人医保卡就诊、购慢病药,骗取基金12万余元,判有期徒刑二年六个月,罚金五千元。
“借卡"和"共济”,就差一个手续:前者是违规,后者要在系统里把共济关系建立起来。钱包2.0上线,等于把合规的那扇门彻底推开了。这周我把三笔账算完,才动手绑定。
第一笔账:谁到底能绑
国家层面的跨省共济口径(央视新闻6月报道原文):适用对象是职工医保参保人的近亲属——配偶、父母、子女、兄弟姐妹、祖父母、外祖父母、孙子女、外孙子女,一共8类;被共济人本人必须处在参保状态,职工医保或居民医保都行。
但我去核实时发现第一个分歧:陕西镇巴县医保局7月底的官方答复里,当地家庭共济仅限"配偶、父母、子女"3类,兄弟姐妹、祖辈明确不可绑定。3类和8类对我家影响不大——我妈在两份名单里都有;但它提醒我一件事:地方经办的既有口径可能严于国家新政,各地落地有先后,绑定前先看清你所在城市按哪个口径执行。
还有一条我从名单本身反推出来的规则,绕不开:公婆、岳父母不在"我"的近亲属名单里——但在"我配偶"的名单里。所以我家两头必须分开操作:我绑我爸妈,老婆绑她爸妈。两个账户各走各的,谁也替不了谁。
第二笔账:这笔钱能干什么
央视那篇的原文口径就两类用途:被共济人就医购药的个人负担费用;参加居民医保、长期护理保险的个人缴费部分。
我把我家四个人对着这两类逐条过了一遍:
我妈:今年刚满60,慢病处方每年自付部分两千上下,属于第一类,能共济;
我儿子:去年10月我现金交的400元个人缴费(那年度的标准),今年2027参保年度缴费通道开启后,可以用个账代缴,这正好对应第二类——但我所在城市的缴费页有没有"个账代缴"入口,我打算等通道一开就实测;
我老婆:她自己的个账每月进账,平时门诊扣完还有结余,暂时不需要我转;
体检、疫苗:网上传什么说法的都有,官方原文里只写了"就医购药"四个字。我保守处理——不碰,留给窗口答复。
第三笔账:能转多少、能绑几个人
钱包2.0公开的限额口径:每个医保钱包账户单日限3笔转账,每笔不超过2000元。湖南把地方细则发得更全(红网10月16日报道):个人账户中2000元以上的部分方可共济、单次转出不超过2000元、年度累计不超过10万元、年度转出不超过50次,每名共济人有效绑定的被共济人上限5人。这是湖南口径,各地限额会有差异,但它给了我一个"量级感":共济不是把卡掏空,是设一条能随时收住的口子。
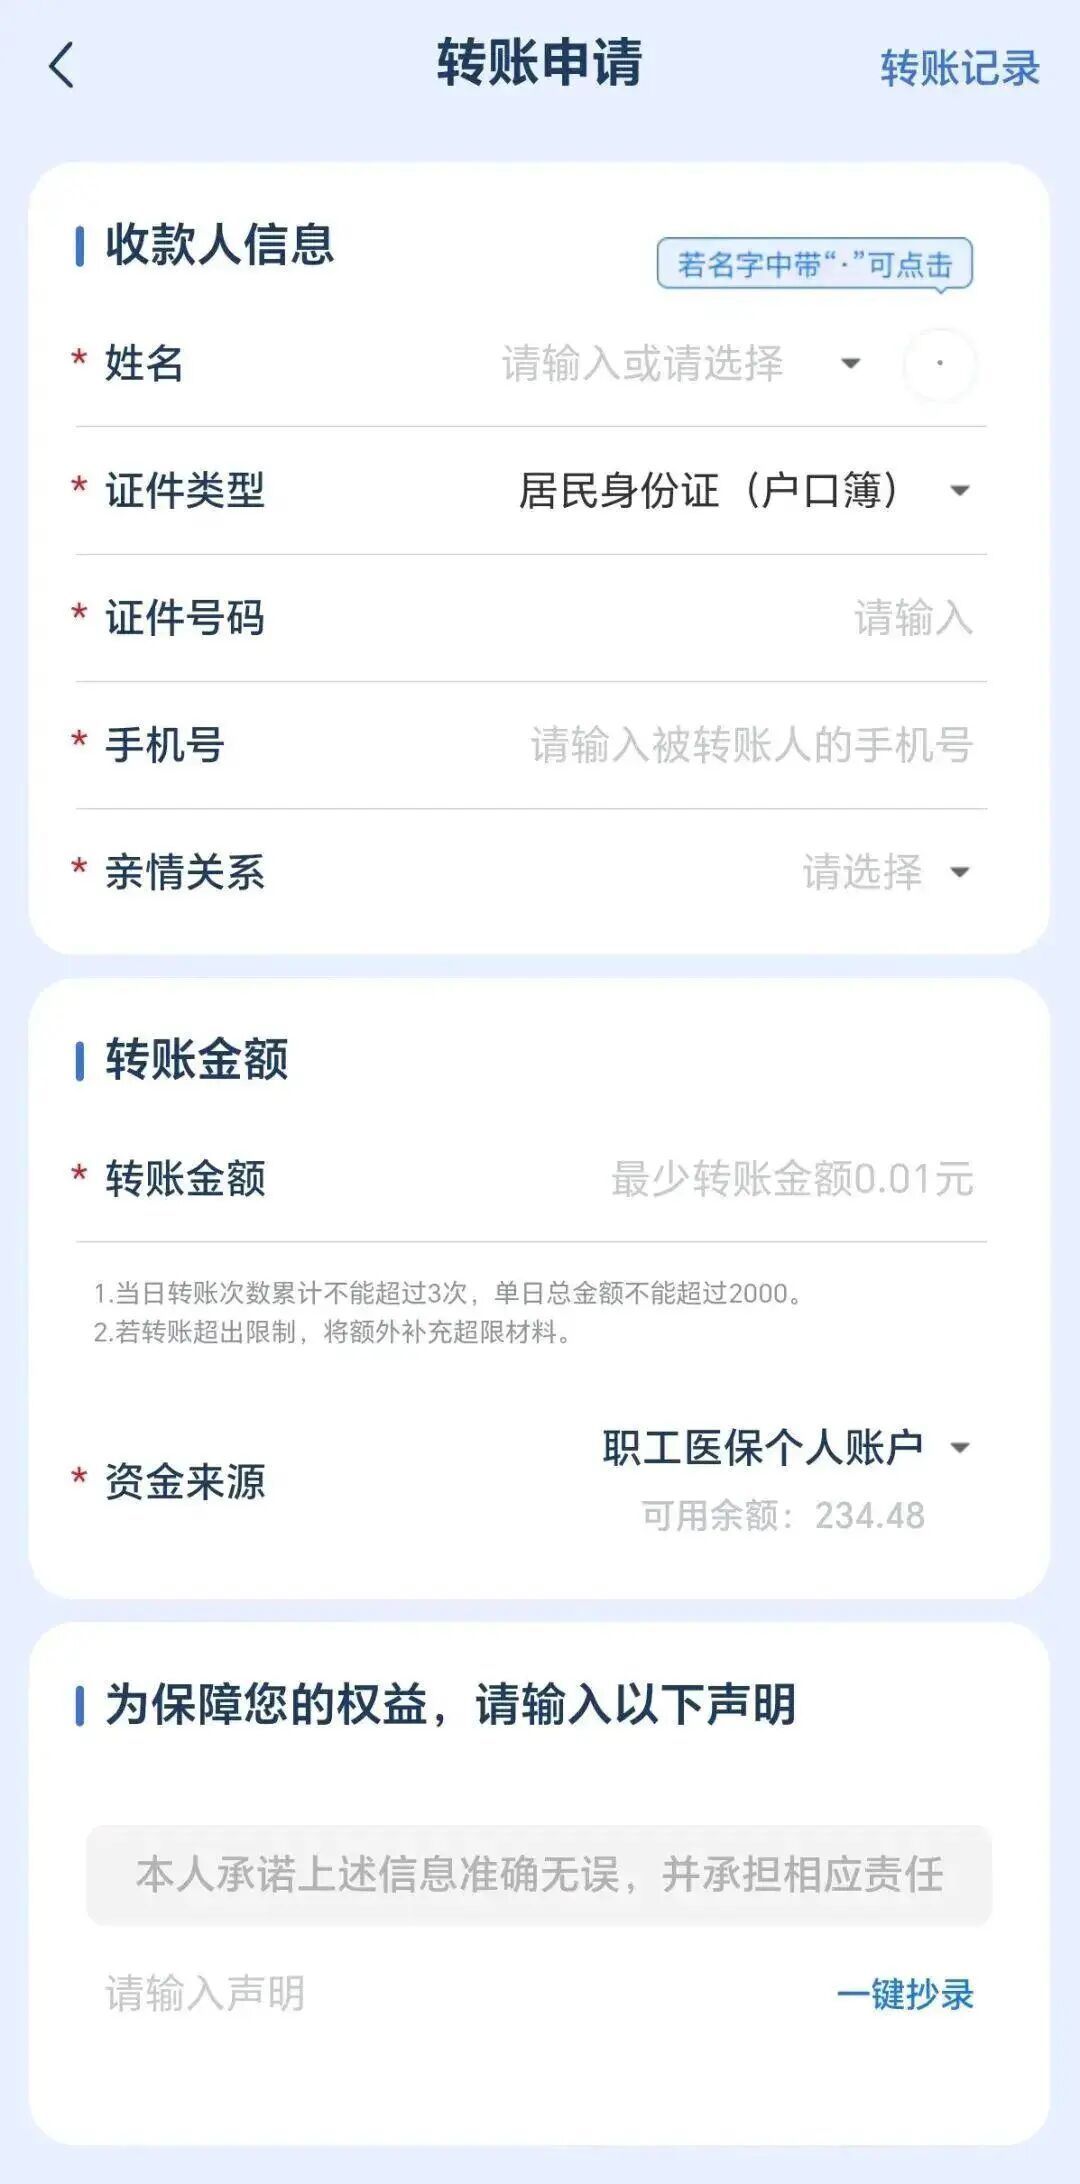
再看另一个方向的数字:全国职工医保个人账户累计结存超过1万亿元;国家医保局公布的2026年1到3月,全国个账共济就有1.15亿人次、金额153.24亿元。我的1万4在"躺在账上"这件事上非常平均——大多数人不是没法转,是不知道有这道门。
我踩过的第二个坑:亲情账户不等于家庭共济
今年1月我顺手在APP里给妈绑了"亲情账户"——那是帮家人代展医保电子凭证用的。上个月她去买药,我默认扣的是我的钱。昨晚对账,14285元一分没少:她刷的是她自己的居民医保,自付部分全掏的现金。亲情账户管"亮码",家庭共济管"出钱",名字像双胞胎,实际是两回事。官方号的文章几乎篇篇强调这一条,偏偏是最多人搞混的——我就是其中一个。
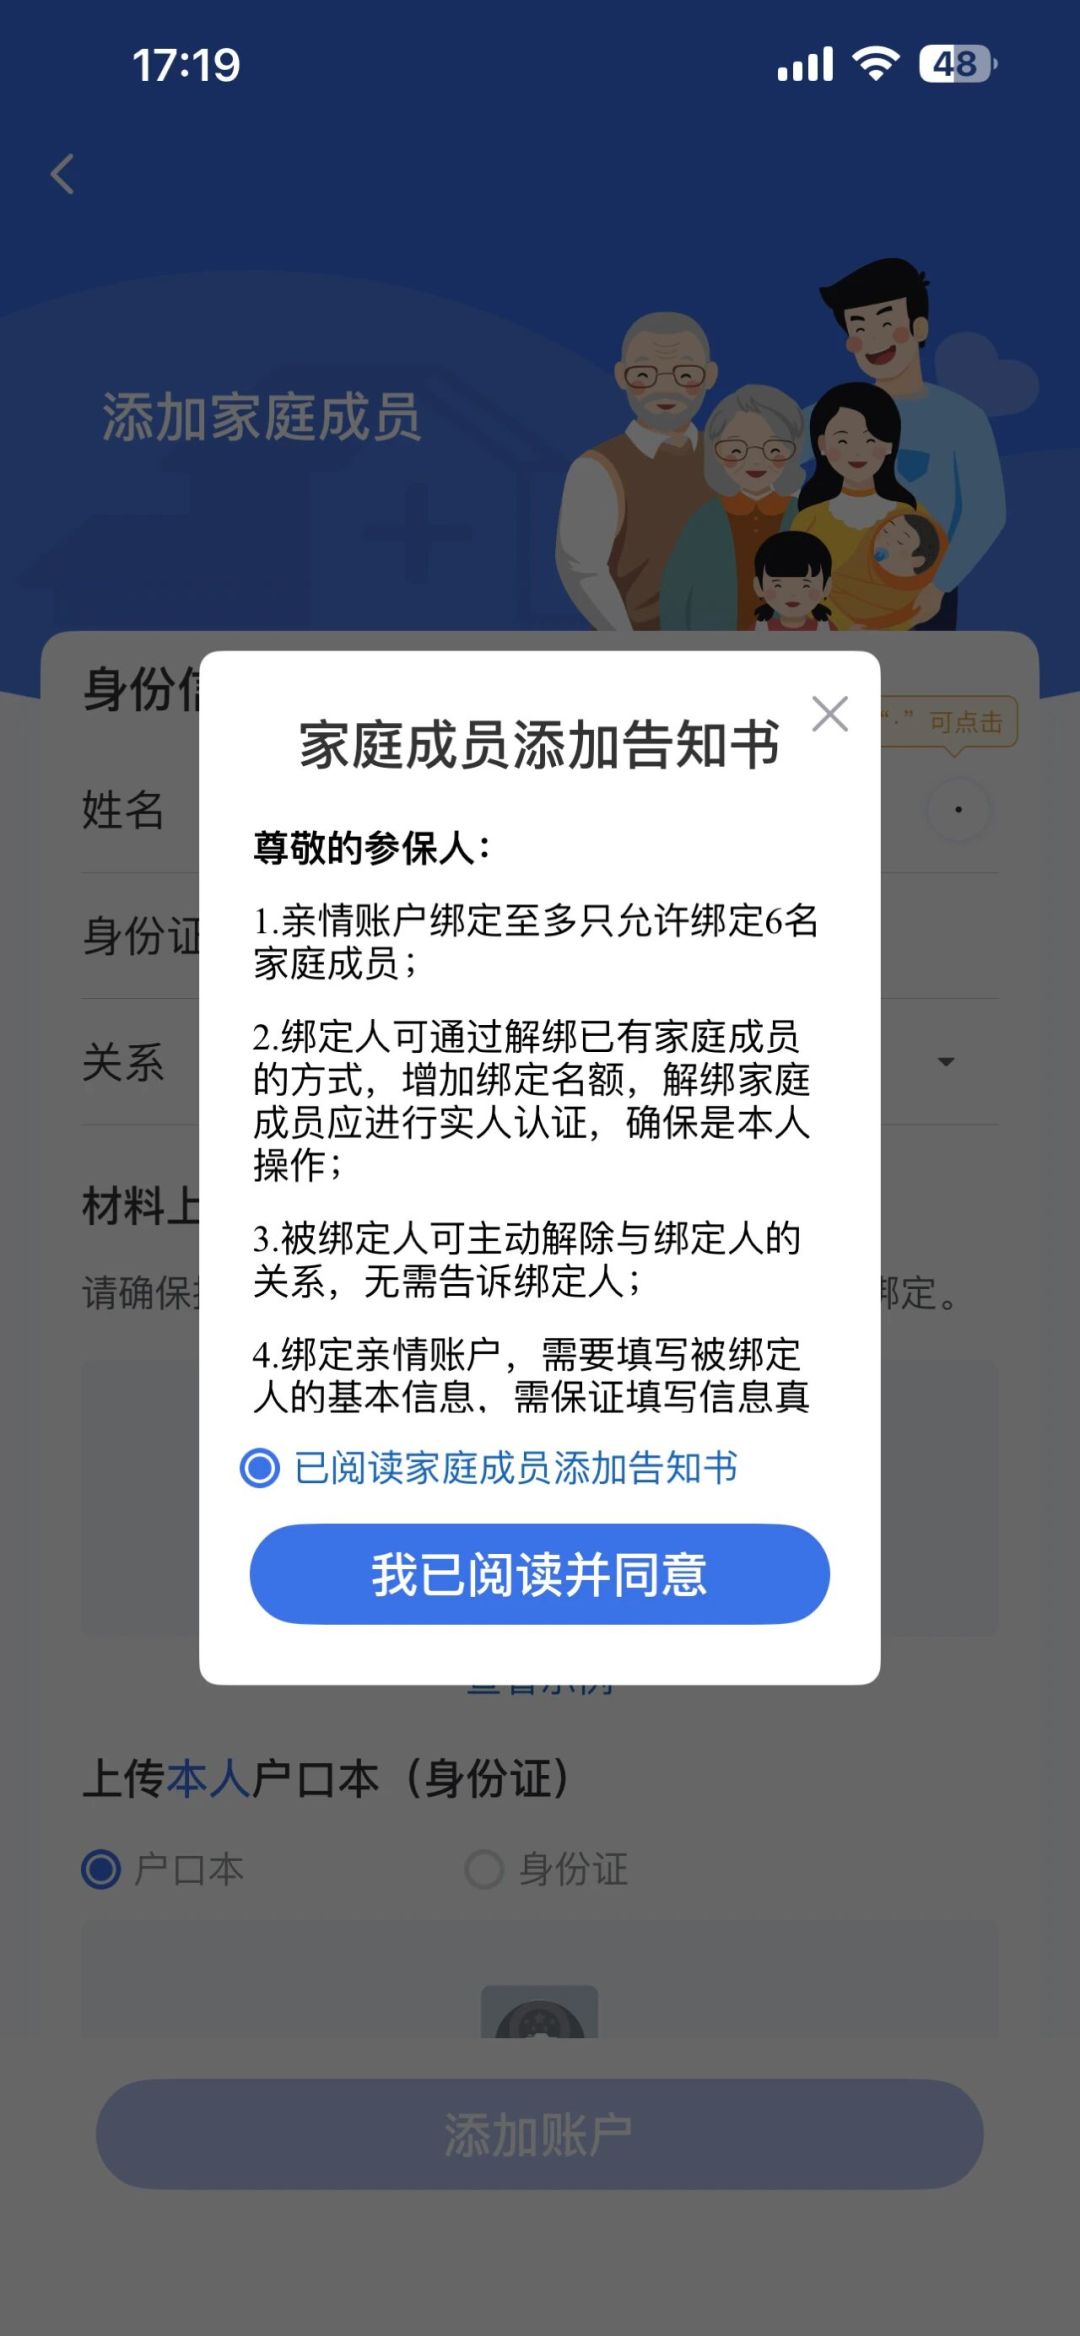
我家最后这四步是这样走的
共济人、被共济人各自打开国家医保服务平台APP,实名认证加人脸核验,首页开通"医保钱包"——跨省共济要求双方都开通;
由共济人发起建立共济关系,签一份电子承诺书即可,不需要再跑窗口开亲属关系证明,系统后台自动核验;
设置共济额度。我把余额里留出2000元自用,其余设给妈妈的共济额度;老婆照同样流程绑她父母;
到给孩子代缴居民医保时,在缴费页面确认出现"个账代缴"通道再操作;没有,就先按原渠道交,等本地开通。
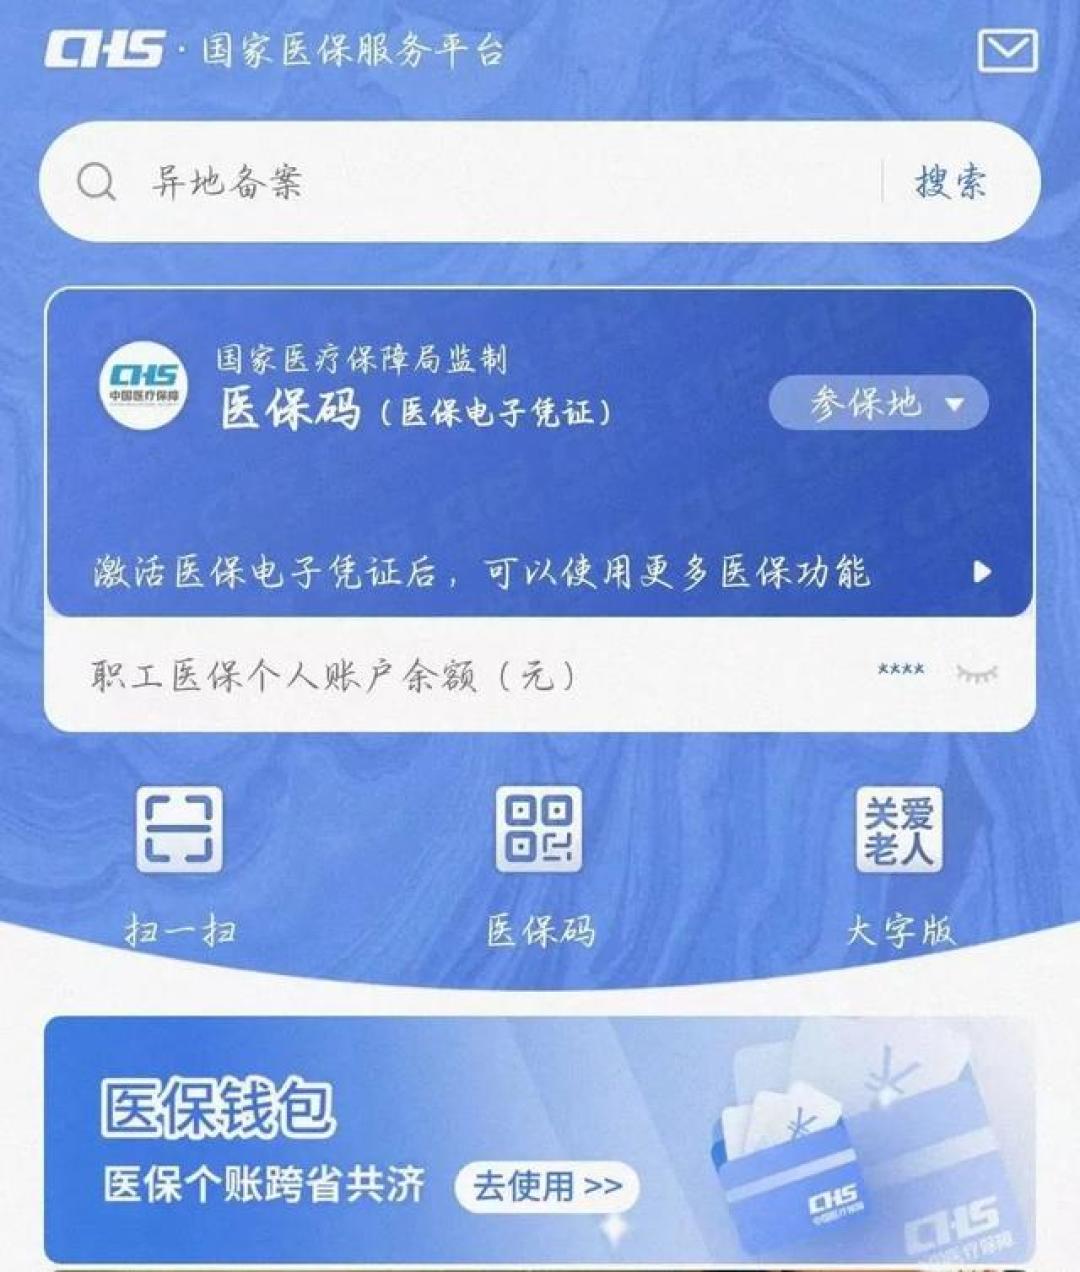
绑定前自查清单(照着过一遍再动手)
被共济人当前在参保:断缴、停保状态下共济关系建不起来,也用不了;
先确认你所在城市按3类还是8类口径执行,以医保经办答复为准;
自己的父母自己绑,配偶的父母由配偶绑;
绑了亲情账户不等于钱过去了,出钱要用家庭共济;
医保卡和支付密码不要直接交给家人去刷——查到就是暂停联网结算3到12个月起步;
建立共济后,回到钱包页面核对一次剩余额度和绑定状态。
算完这三笔账,我的判断其实很简单:个账里的钱躺在账上不生利息,放着不动才是真的亏。规则门已经推开,先把自己家的两对父母各归各位绑好,再决定转多少——这个顺序别反。
我是老周,家里那个管钱的人。以上是我家的账本与操作过程;共济范围、限额各统筹区口径不一,一切以国家医保服务平台和本市经办答复为准。我的选择不是给你的普遍建议。
内容由AI生成