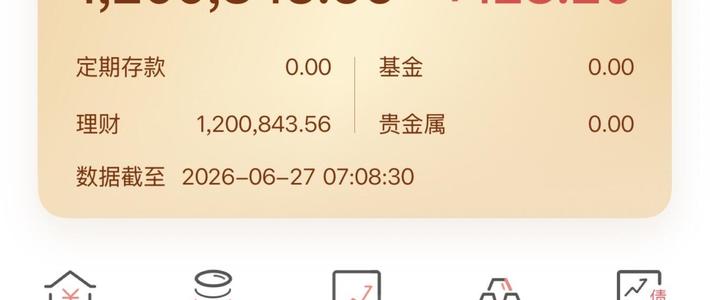
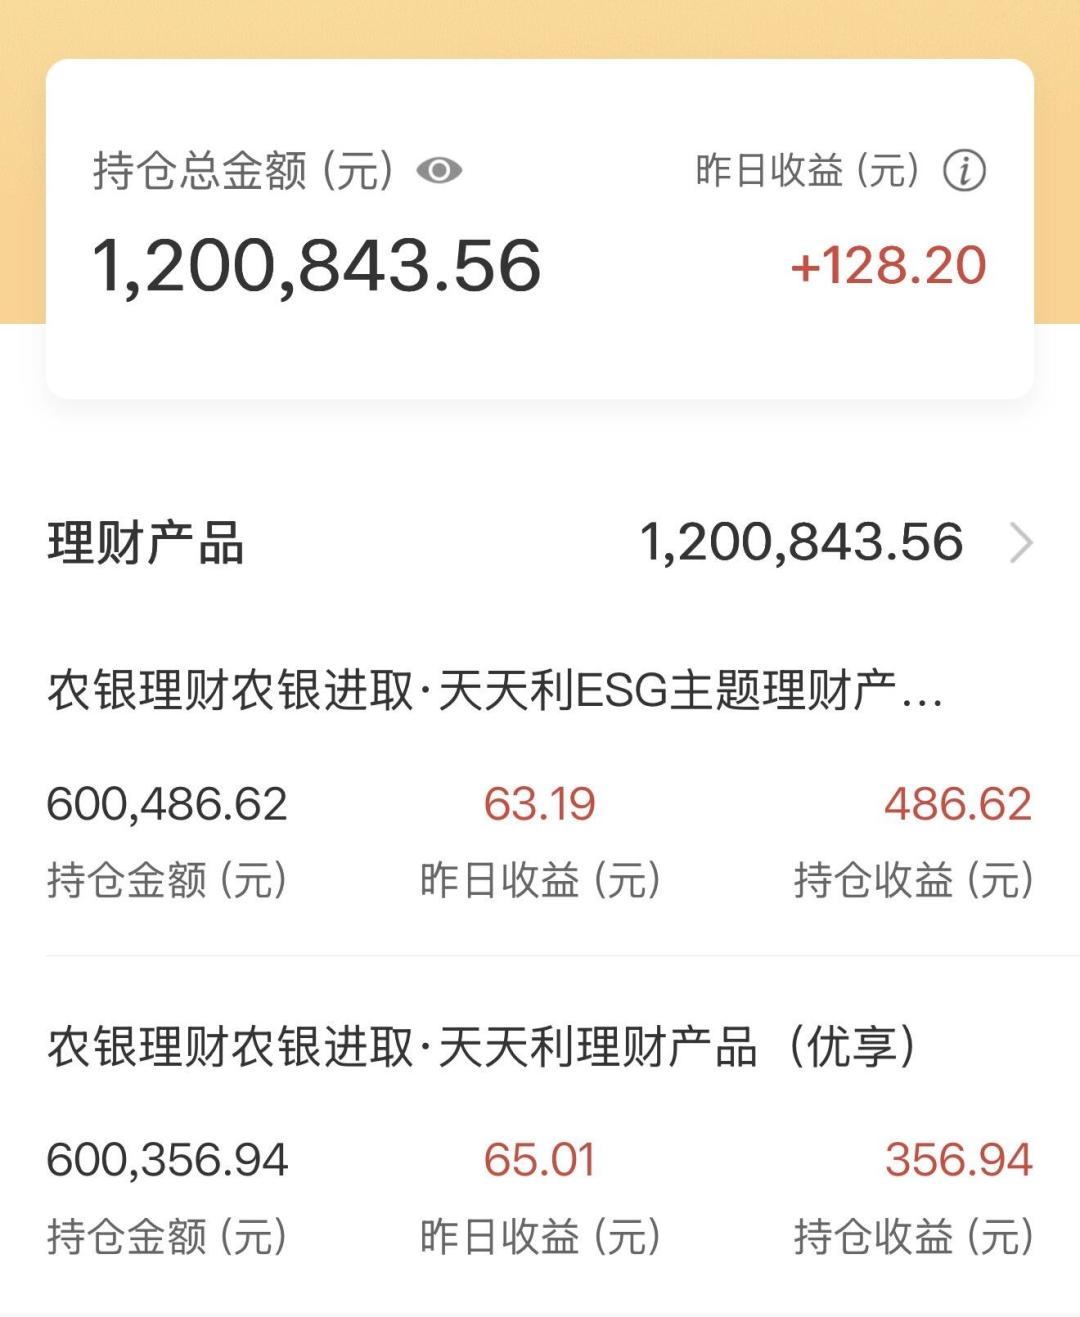
早上9点设闹钟,像抢限量球鞋一样抢一款新发理财——这是现在理财圈最硬核的场景。“达人"们的攻略甚至卷到下一步:银行R1/R2(普通人眼里最"稳"的低风险理财)买了就别动?错——新品利率高,放一个月就悄悄往下掉,要一直换最新发行的。点赞2067的笔记《今日到账+128》里,农行App持仓120万、两只"天天利"昨天分别进账63.19元和65.01元,博主管这叫"每天有人发工资”。"稳"是真的稳,"快"是真没有。微博小红书
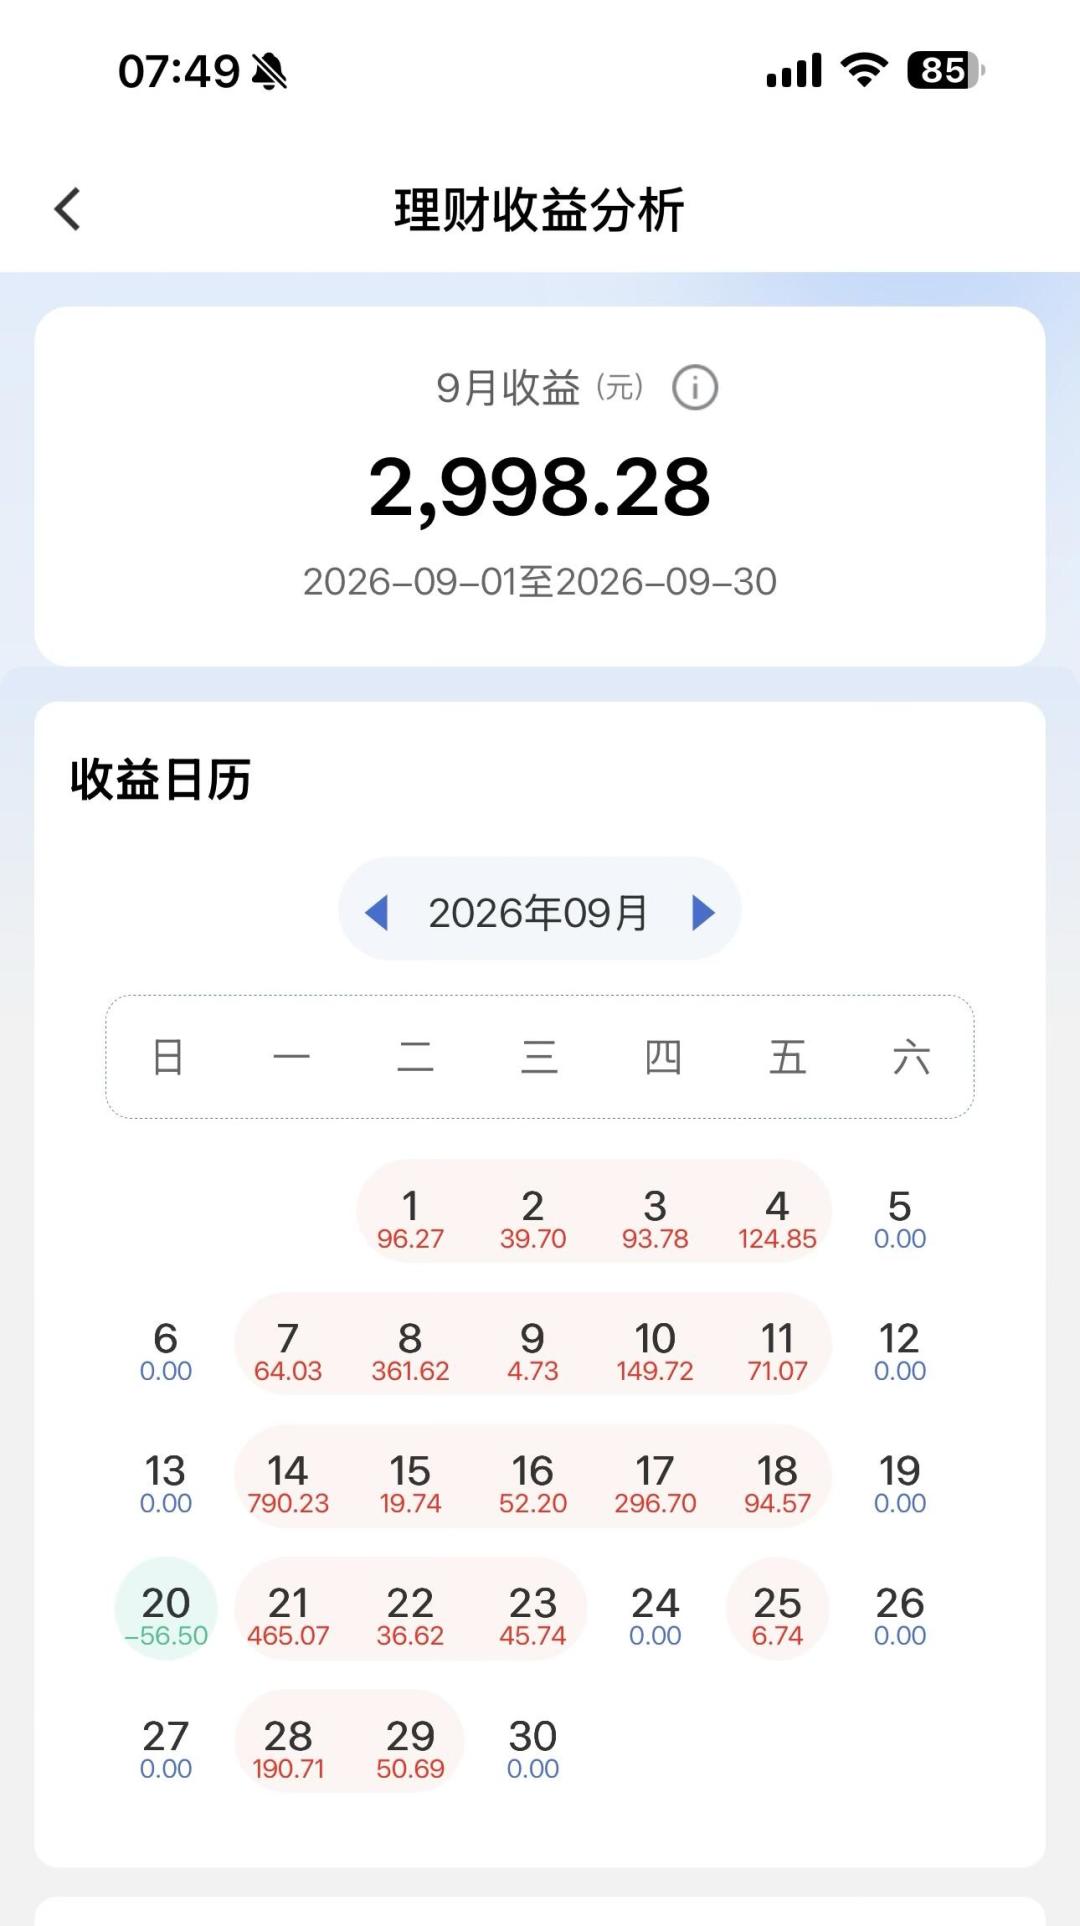
网上流传的另一张截图更刺激:9月收益2,998.28元,逐日日历红红绿绿——但仔细看,20号那天是-56.50元。连达人晒的"收官截图"都有绿的日子。而官方数据是:2026年上半年理财产品平均年化收益率只有2.05%。三季度,理财产品累计为投资者创造收益1417亿元。一边是平均数,一边是银行App"热榜"“金榜"里年化5%+的R2新品。还有那条点赞破800的微博热帖教你"一直买最新发行的”,达人自认"低风险理财都可能达到3%的年化"。平均数之上多出来的收益,从哪来?经济观察报财联社中国理财网中国消费者报微博
答案藏在"打榜"里。三季度市场存续规模35.37万亿元、产品5.43万只、单季新发1.03万只、投资者1.55亿人——池子越大、新发越多,“抢"就越像一门生意。媒体调查和从业者的拆解指向同一个套路:新发一只规模极小的壳产品,用收益腾挪、估值修饰把短期年化"抹"得很高;冲上渠道榜单拿到曝光,资金大量涌入、规模膨胀,收益率随即断崖回落。你在推荐位看到的"近1月年化”,是小规模阶段化过妆的历史业绩,不是你买入后能拿到的钱。三个识别特征很直白:成立不足1个月、规模极小、标着R2但收益明显异常高。说句公道话,粗暴的跨产品收益腾挪早被监管明令禁止,如今留下的是更轻的"软打榜"。"理财特种兵"式快进快出暗藏隐形交易成本和净值回撤风险。今年还有40只理财产品因募集不达标发行失败,多为R1/R2固收产品。新发既不都值得抢,也不都值得信。中国理财网知乎中国消费者报梨视频每日经济新闻
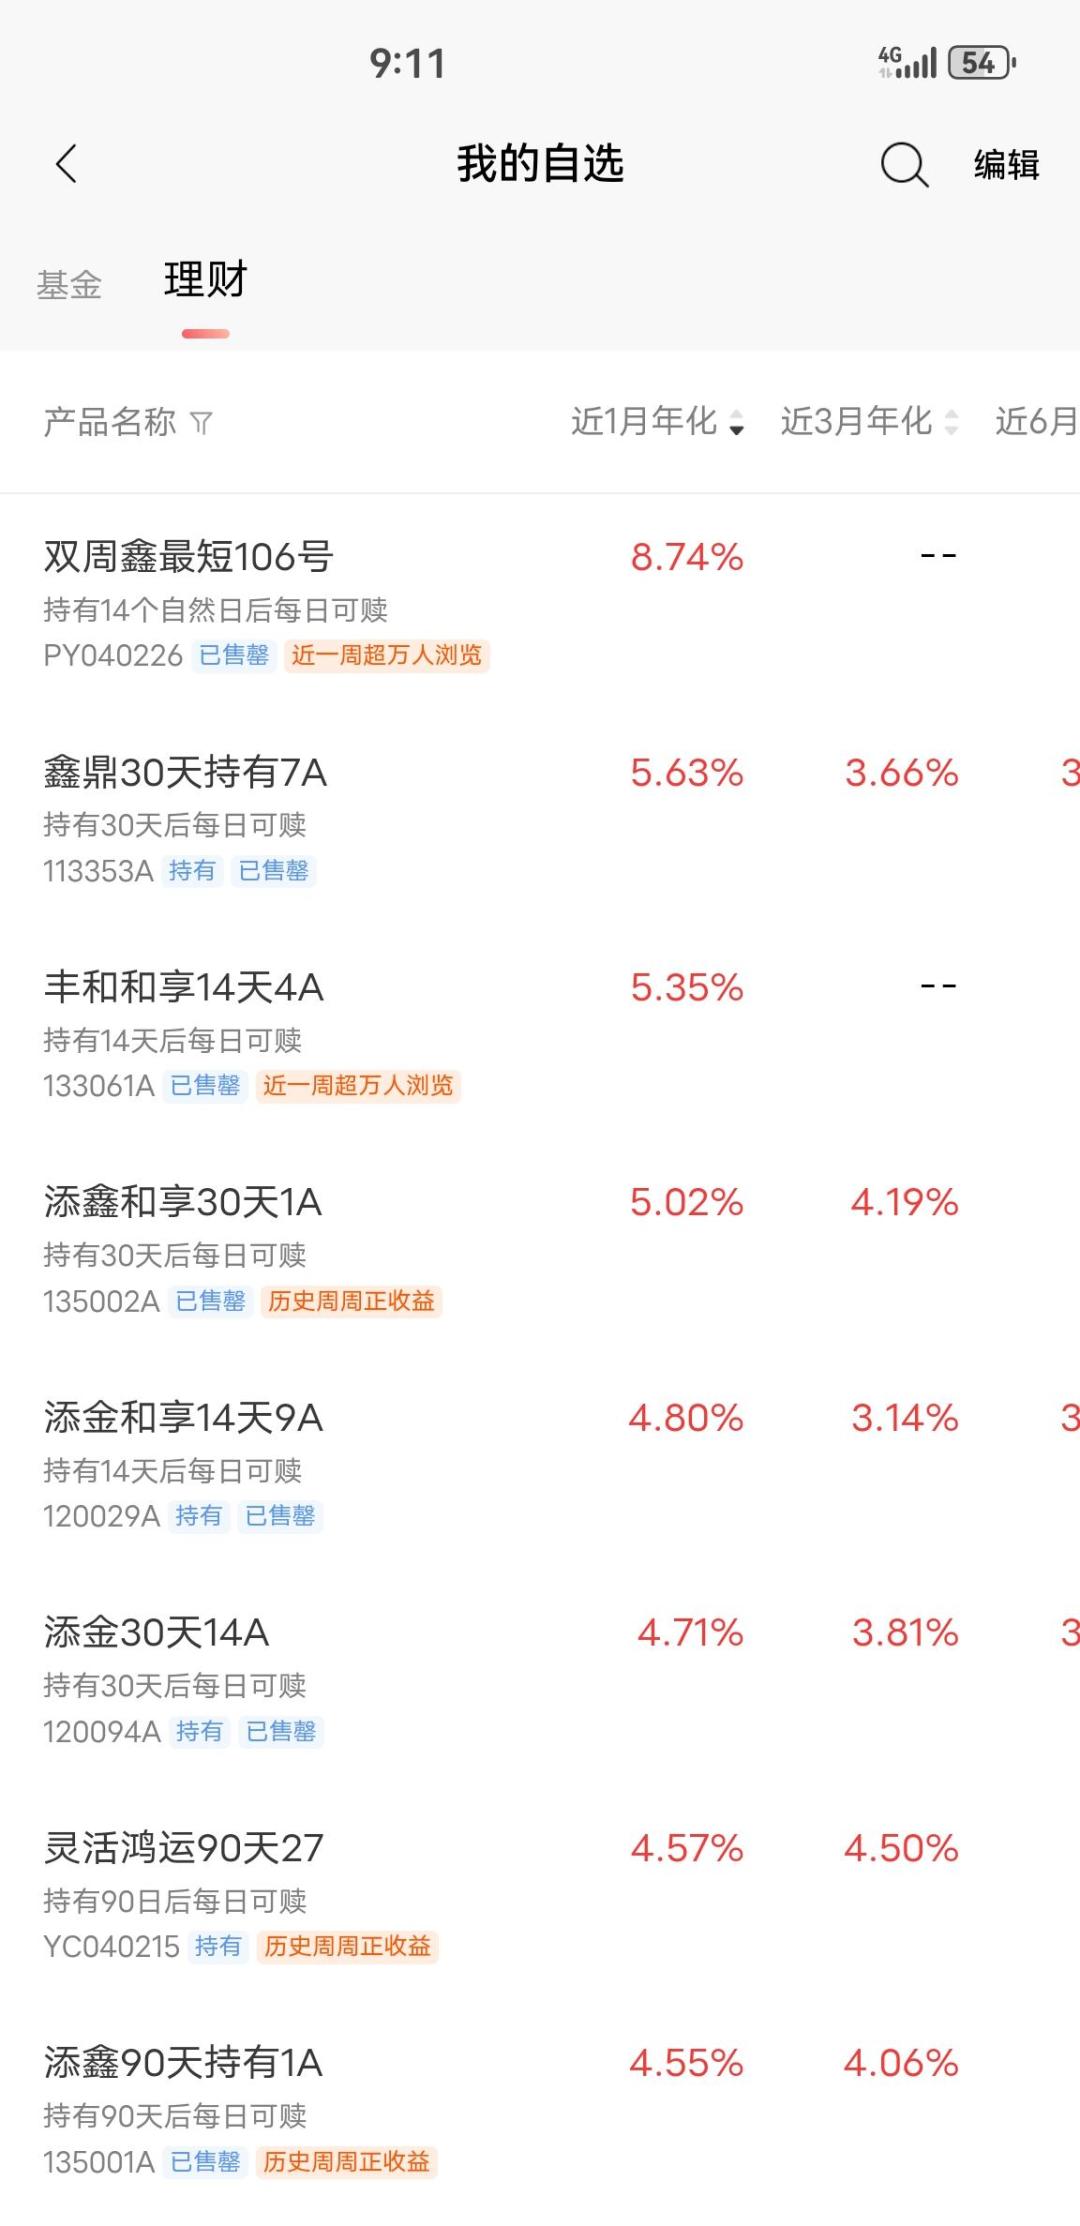
自选列表里的现实版:双周鑫最短106号近1月年化8.74%、丰和和享5.35%、添鑫和享5.02%,清一色"已售罄",还挂着"近一周超万人浏览"——截图时间是9点11分,慢一秒就是明天请早。
同期的"0费率"大战是另一版本的抢客:工银、浦银、招银、宁银等多家理财子公司密集发布费率优惠公告,部分产品费率甚至降至零。仅5月份以来,调整费率公告就超过800份,主要动的是销售服务费与投资管理费。背景是今年几十万亿定期存款到期,机构在用价格承接"存款搬家"的溢出资金,不是发福利。经济观察报央视财经
条款要看细:所谓"0费率"通常只免固定管理费或销售服务费中的一项,托管费等照收,不少产品还会靠超额业绩报酬补收入,行业普遍对超出业绩比较基准的部分按20%—50%计提。比如苏银某产品约定,收益超过3.20%的部分按两成提走。经济观察报
所以,普通人只需要做三件事:
见"新发+短期年化显著高于同类"先起疑:平均才2.05%、R2敢晒5%+的,先想是不是"妆",再想是不是"馅";
把考察周期拉长:看近6个月到1年的业绩和最大回撤,对照业绩比较基准,别只看榜单上那一个短期数字;
下单前读两行说明书:免了哪项费?超额业绩报酬提多少?R2不等于稳赚,低费率不等于低风险。经济观察报央视财经
"买了不动"党和"9点换着抢"党怎么选是个人自由,只有一条硬道理:展示给你的收益,从不承诺给你的到账。别让"免费"和"热榜"这两个词,替你做风险决策。