


















29
38
销售劝我退旧险换新,我对完现金价值表说不了
2026-10-24 01:29:55
0点赞
0收藏
0评论
今天是家里这份重疾险保单的第四周年,也是第五期保费的应缴日。一年8600元,要交满30年,前四年一共交了34400元,一分钱没有回来过。
10月15日,当年卖我这份保单的销售发来微信:「周哥,正好趁这次缴期换新的。新产品保的病种更全,现金价值涨得快,你退旧换新,等于免费升级。」
说实话我心动过。每年8600元的支出我本来就在嘀咕,「把趴着的钱盘活」这几个字,正好挠到我。但我家归我管钱,新主意只有一种待遇:先把账算完,再回话。
第一步:先翻合同,我自己先算错了一轮
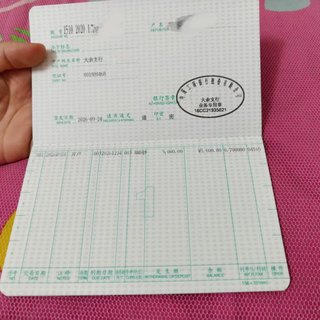
退保不是退你交过的钱。《保险法》第四十七条写得很清楚:投保人解除合同的,保险人按照合同约定退还保险单的现金价值。能退多少,看合同附录里那张「现金价值表」,一个保单年度一行数字。
心动的原因也不复杂:销售的手机演示里写着「现金价值已到19500元」。我当场拿手机做了道减法,34400减19500等于14900——亏14900元,换一个更好的新合同,好像可以接受。我差点就回了个「行」。
晚上我把纸质合同摊在餐桌上,翻到现金价值表那页逐行核对,才发现坑在哪:「19500元」是第五保单年度末的数字,而今天才走满第四个年度。我的合同表上,第四年度末现金价值是11300元。今天去退,到手只有11300元,真实亏损23100元。隔着一行表格,一万元的差额就没了。
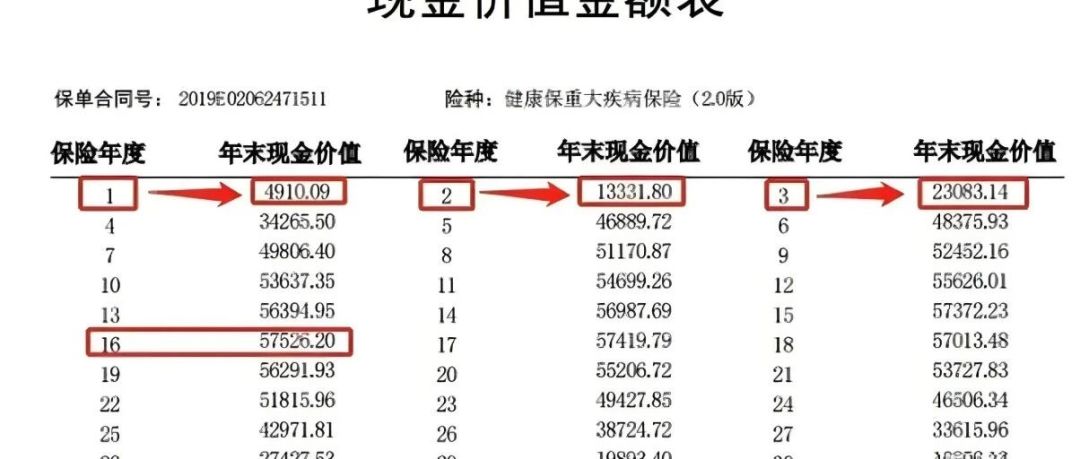
事后我对了下行业口径,这不是我家合同的个例。长期人身险缴费期内的现金价值,第一年通常只有已交保费的10%—30%,第二到第三年为20%—50%,第四到第五年为40%—70%。我家这份11300元,是34400元的三成出头,正落在第四年的区间里。
所以这条要抄走:别听口头测算,回家翻自己合同那张现金价值表,看清年份对号。长期人身险合同必须附这张表,白纸黑字才算数。
第二步:找官方客服要一张书面测算
为把三个数钉死,我打了保险公司官方客服,要求书面测算三个数字:今天退保能退多少、改减额交清能留下多少保额、保单最多能贷多少。三个工作日后拿到盖章回执:现金价值11300元,减额交清后保额128000元,保单贷款上限为现金价值的八成。
我顺手让销售把新款同类型产品也报了一次价:同样40万元保额、交30年,我42岁的报价是每年10600元,比我38岁投保时的8600元贵了整整2000元。涨价没有悬念——3月体检报告里的甲状腺结节,放进新合同的重新健康告知里,预核结论是甲状腺相关疾病除外承保。老合同是我健康体时的核保结果,这纸结果后来拿钱买不回来。
更要命的是保障空窗。新合同有等待期:「先退后买」的顺序意味着,旧合同解约当天保障就结束,新合同生效了保障也还没开始。行业里对「退旧换新」反复提示的顺序是同一句话:先让新合同过了等待期,再谈旧的怎么办。万一新合同核保不过,那23100元就白退了。
第三步:交不起保费也有三个出口,退保是最后的
出口 | 机制 | 代价 |
|---|---|---|
保单贷款 | 按现金价值的一定比例(常见上限八成)借钱,保障继续有效,通常要求半年内归还 | 按保险公司公示利率计息,钱要还 |
减额交清 | 用现有现金价值一次性抵扣后续保费,保额同步降低,保障不停(合同须有此功能,逐份确认) | 40万保额可能只剩十来万,如我家测算的128000元 |
宽限期+复效 | 忘缴保费先进60天宽限期,保障不受影响;超了还有两年复效期可申请恢复效力 | 只是救急窗口,拖久了保单效力中止 |
这三个出口解决的是「暂时没钱交」,不解决「不想交了」。不想交,才轮到第一节的账。
我家的账本结论
10月23日,第五期8600元照缴,退旧换新我回了三个字:不换了。
我家这份合同按2022年的定价环境签的。行业口径上,普通人身险预定利率上限2023年7月从3.5%降到3.0%,2024年9月从3.0%降到2.5%,2025年9月起新售产品执行2.0%上限。利率一路往下,手里的保单不会因为「更老」自动变成钱,它只是合同里写定的价格条款——还值不值得继续交,取决于这份保障你家还用不用得上。我家的重疾险保障还要用,所以继续交;同时把这条写进家庭备忘:今后任何人再来劝「免费升级」,先让他把现金价值表的年份指给我看。
可带走的清单:退保之前,先问完四个问题
今天退,到账多少?——只认自己合同现金价值表上的对应保单年度,不认演示截图。
新保障买不买得到?——用现在的年龄询价,重走健康告知,看会不会除外或加费。
有没有保障空窗?——新合同等待期多长,旧保单会不会先退掉。
退的动机是哪一种?——没钱交:贷款、减额交清、宽限期在前;不需要这份保障:对完空窗再决定。
一句话决策树:交得起→继续交;交不起→先贷款、再减额交清、退保垫底;想换产品→四问没跑完,别点解约。
作者声明:这是老周替自己家算的一笔账,我的选择≠普遍建议;文中规则口径以现行法律法规、监管规定及你本人保单合同条款为准,本文不构成任何投保或退保的个性化建议。
内容由AI生成