














8
5
警惕!癌症与保险的8个误区,你中招了几条?
2019-02-15 18:32:49
71点赞
808收藏
81评论
新闻上报道再多因癌症死亡的案例,都有人不以为然。然而随着身边很多人都因癌症去世了,人们逐渐意识到,癌症是一个不得不去面对的问题。
随着发病率走高,癌症正越来越多地侵入人们的生活。由于种种原因,人们对于癌症的起因、防治存在不少成见和误解,影响了对癌症的早发现、早诊断、早治疗。
所以,今天想和大家来聊一聊各种似是而非的癌症误区:
1. “全民抗癌”,你应该消除的四大常见认知误区
2. 癌症与保险的三个误区解读,你中招了没?
3. 面对癌症,你的医保额度真的够用吗?
一、“全民抗癌”,你应该消除的四大常见认知误区
误区1:得了癌症=宣告死亡
在很多人的观念里,癌症就是不治之症,得了癌症就等于死亡,等于宣判了死刑。其实癌症并不是绝症。世界卫生组织将癌症定义为可行可控的慢性疾病,大多数早期癌通过手术可以根除,并长期存活(80-90%可治愈)。
对于大多数人来说,癌细胞卷土重来的时间都在5年以内,所以临床上常用“5年生存率”来衡量某种癌症的治愈概率。
5年生存率:简单说就是治疗后生存五年以上的比例。这是一个衡量癌症治疗效果的指标,越高证明治疗效果越好。
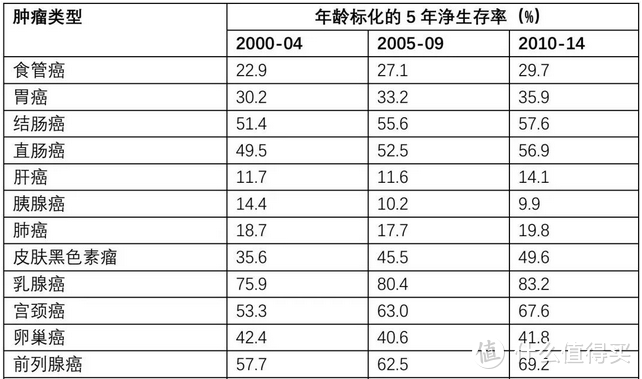
(数据摘录自柳叶刀)
而据世界权威医学杂志《柳叶刀》的统计数据,我国最新的癌症 5 年平均生存率达到了 40.5%,癌症的治愈率和预后已经相当高了。所以,即使不幸确诊癌症,也千万不要放弃治疗!
误区2:癌前病变=癌症
癌前病变与“癌”字挂钩,加上人们“谈癌色变”,要是从医生嘴中得知自己是癌前病变,难免不寒而栗。事实上,癌前病变本身大多不是恶性疾病,但在某些因素影响下,很容易转变为肿瘤,因而值得我们注意。
癌前病变是指正常组织到发生癌变的中间阶段,常见的癌前病变有慢性子宫颈炎、结肠多发性息肉病、慢性胃溃疡及萎缩性胃炎等。
那癌前病变一定会发展为癌症吗?根据目前肿瘤界最权威的 NCCN 指南 ,患有家族腺瘤性息肉这种癌前病变的患者,其一生患胃癌的风险为 1%~2%,也就是 100 个人里,可能有 1 到 2 个人患上胃癌。
所以不必对癌前病变谈之色变,相反它是阻止癌症发生的最佳治疗时机,也是防治癌症的关键阶段。对于癌前病变,要早发现、早诊断、早治疗。经过及时积极的治疗,定期复诊观察,大部分癌前病变会得到控制或逆转哦!
误区3:作息规律就不会患癌
经常在网上看到某某生活不规律,导致患癌的新闻,让很多人误以为只要生活规律就不会患癌,但实际上作息规律、饮食健康、心态好的人也有可能患上癌症。
从下图中可以清晰地看出:无论男女,癌症发病率从40岁以后就是指数增长,80岁左右达到峰值。随着年龄增长,一方面,基因突变越来越多,另一方面,免疫力越来越弱。所以,和癌症发生率最相关的因素是年龄。
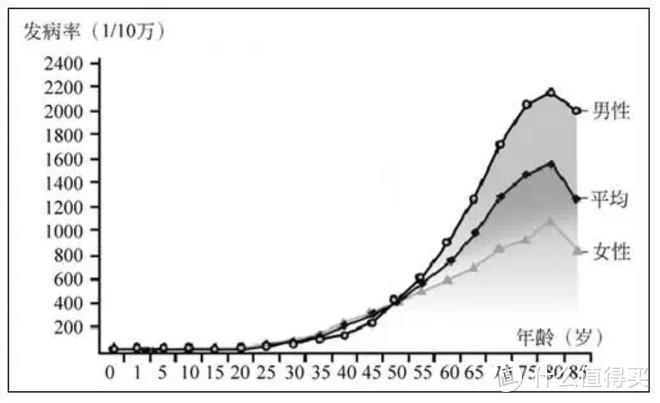
癌症发病率和年龄的统计数据(来源:雪球)
中国近些年癌症发病率大幅提升,很多人归结于环境污染、有毒食物、生活不规律等。其实主要原因是平均寿命大大延长了,人口老龄化的发展,癌症发病人群也会逐步增多。
误区4:肿瘤和癌症是一回事
现如今,人们都非常惧怕癌症,但是却有很多人,把癌症和肿瘤混为一谈。
事实上,肿瘤有良性和恶性之分。人们通常将恶性肿瘤统称为“癌症”,但严格的说,恶性肿瘤又分癌和肉瘤,癌是指起源于上皮组织的一类恶性肿瘤,如肝癌、乳腺癌、皮肤癌等,约占恶性肿瘤的90%,肉瘤是指起源于骨、肌肉、血管等间叶(非上皮)组织的恶性肿瘤,仅占10%,如淋巴瘤。
良性肿瘤生长缓慢,除在要害部位占位有影响外,一般对健康和生命没有危害。
恶性肿瘤生长迅速,与人体争夺营养,产生有害代谢产物,破坏人体正常器官组织结构,对人体健康极为有害,如不及时进行有效治疗将会夺人生命。
所以,肿瘤≠癌症,癌症只是肿瘤中的一种。
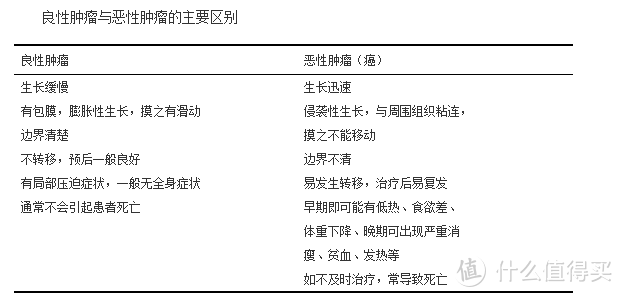
来源(百度百科)
二、癌症与保险的三个误区解读,你中招了没?
误区1:白血病不在重疾保障范围内
一部国产电影“我不是药神”横空出世,将慢粒性白血病的昂贵治疗费用真实地展现在了万千普通人前面。不少朋友想购买重疾保障,却在条款的保障病种里看不到“白血病”的字样而产生疑惑,重疾险到底保不保白血病?
比起白血病,民间的传统叫法 “血癌”更能概括它的本质——血液与造血系统的恶性肿瘤。而恶性肿瘤属于《重大疾病保险的疾病定义使用规范》必须能保目录中的前6种疾病之一。
以百年康惠保(旗舰版)为例,【恶性肿瘤】位居重大疾病病种第一位——白血病属于恶性肿瘤的一种,所以白血病属于重疾险保障范围内的。

但是要注意的是:根据该重疾规范,相当于Binet分期方案A期程度的慢性淋巴细胞白血病是不符合该重疾标准的,不能得到赔付。
不过目前很多公司的重疾保险中已经把该项疾病列为轻症,也是可以作为轻症进行赔付的。给客户带来了更全面的保障!
误区2:癌症只有转移了才能理赔
癌症,作为重疾险当中的头号理赔病种,是多数人买重疾险最看重的部分。“是不是只有癌症转移了才赔?”,也是很多人关心的。
其实在《重大疾病保险的疾病定义使用规范》就对恶性肿瘤的疾病定义进行了规范。

不受控制生长和扩散是癌细胞的特征,而转移是指癌细胞通过淋巴或者血液转移至其它组织器官继续生长,肿瘤转移只是扩散的其中一种途径。
条款中只是说癌细胞是“可以转移”的,这并不等于要求“必须转移”,只要经过病理确诊,属于恶性肿瘤就可以理赔。所以,理赔与转移并没有必然的联系。
误区3:只要是癌,重疾险都保
从上面的阐述中,很明显的可以看出有 6 种情况是不在重疾赔付范围的:
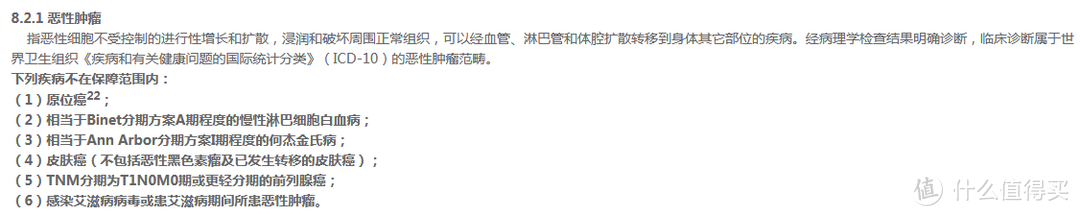
罹患艾滋病期间,由于免疫系统功能低下,难以抵抗传染病和恶性肿瘤,一般都会列为除外责任,其他几种癌症,一般病情较轻,容易治愈,且治疗费用不高,不符合重大疾病“病情严重,对身体及家庭有重大影响”的初衷,所以做出除外的决定也就在情理之中了。
有人会问,原位癌的发病率那么高,为什么也要被除外呢?事实上,癌症之所以可怕,是因为会发生转移,转移后很难完全控制,而原位癌没有转移这个特点。
原位癌是发病率高,但易治愈,治疗费用低,像早期的宫颈癌治疗费用仅需5000-3万左右,通常医保就可以直接覆盖。因此,对照重大疾病保险对高死亡率、高发生率、高治疗费用与低治愈率的标准,原位癌显然不在标准之内。
大家可能又会问,这是否就代表着以上说到的六种癌症就肯定得不到保障了呢?
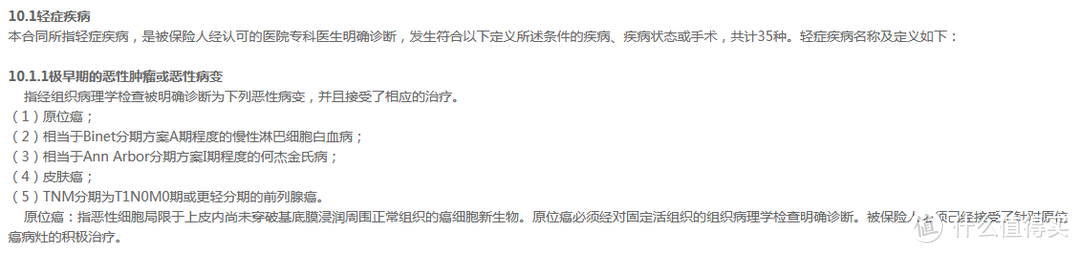
事实上,目前市面上大多数重疾险都可以附加轻症责任。除了艾滋病感染导致的恶性肿瘤,在重疾中除外的几项癌症其实都被纳入了轻症保障范围。
三、面对癌症,你的医保额度真的够用吗?
不时在网上看到:我已经有医保了,重疾险就不必买了之类的话语,事实证明,面对癌症之类的大病,医保就够了的误区依旧存在。
即使部分进口抗癌药已经纳入我国的医保,但抗癌药价格少则上千,多则上万,仅仅有医保报销是难以支撑发生癌症后所需要的各种费用的。
毕竟医保也有不足,起付线以上、封顶线以下,扣除掉自费部分和自付部分,才是医保报销的部分。很多疾病治疗过程中用到的特效药、特殊治疗手段医保也不能完全覆盖。(见下图)
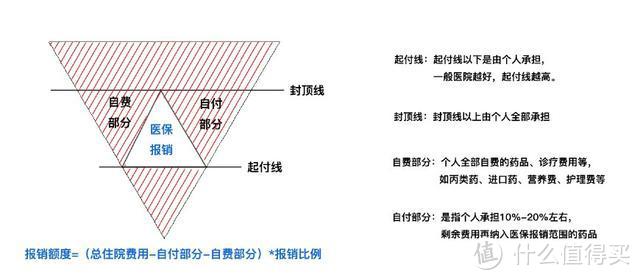
万一罹患癌症,除了巨额的医疗费用,还有康复费用、家庭收入损失,收入中断、花钱不断。对家庭的生活水平,子女教育规划,未来养老都有很大影响。
综上,治疗癌症所需费用庞大,单靠医保远远不够!建议大家可以配置一份重疾险。不仅可以用于治疗费用,还可以用于康复,甚至是补偿治疗和康复期间不能正常工作造成的收入损失。
另外,还可以搭配一份百万医疗险,来弥补重疾和社保的空白。不限社保用药、不限治疗手段、可以在最大程度上报销医疗费用,可以让我们在面对癌症时更有底气和尊严。
写在最后:
癌症的特性意味着防癌的意义远大于治癌,抗癌之路虽然还很漫长,但随着科学水平和医疗技术的进一步优化,以及人们认识的愈加深入,相信癌症总有被攻克的希望。为了自己和家人的健康,尽早准备好充足的保障。
小编注:为了丰富原创内容,值得买社区与优质媒体号进行合作,引入更多优质原创内容,同时也为这些优秀的自媒体号提供展示平台。此篇文章来自于微信公众号“中民保险网”,微信搜索“zhongmin-cn”。









校验提示文案
校验提示文案
校验提示文案
校验提示文案
抱歉,虽然2019年了,你们保险行业什么状况自己心里没点数吗?
什么时候你们代理人招聘要求本科起步我才相信你们想要改变现状。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
我是两个月前买的好医保 这两天去检查肠镜 有个息肉 活检是腺瘤 这种住院是不是给报销 以前从来没体检过 所以以前我是不知道自己长这玩意的 只不过以前有胃炎这类病 但是健康告知里面并没有胃炎消化系统疾病这类病的条款 所以我就投保了
校验提示文案
校验提示文案
校验提示文案
骗人的是不同负责不专业的一些保险代理人,他们怎么误解保险条款,就再添油加醋忽悠那些懒得看合同研究合同的人
看不懂?还不是懒。那个不信保险的人,请你车险医保都不要买
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
抱歉,虽然2019年了,你们保险行业什么状况自己心里没点数吗?
什么时候你们代理人招聘要求本科起步我才相信你们想要改变现状。
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案
校验提示文案