东方财富股吧的常驻帖里,有一个连续更新了一个多月的帖子,文案隔一两天就复读一次,9月16日这一版的核心就一句话:存款理财跑不过4%,北京银行股息率5.9%,取出来买入北京银行、长期攒股收息、养老人生。从9月6日到9月中旬,这条帖子一路刷个不停。东方财富股吧
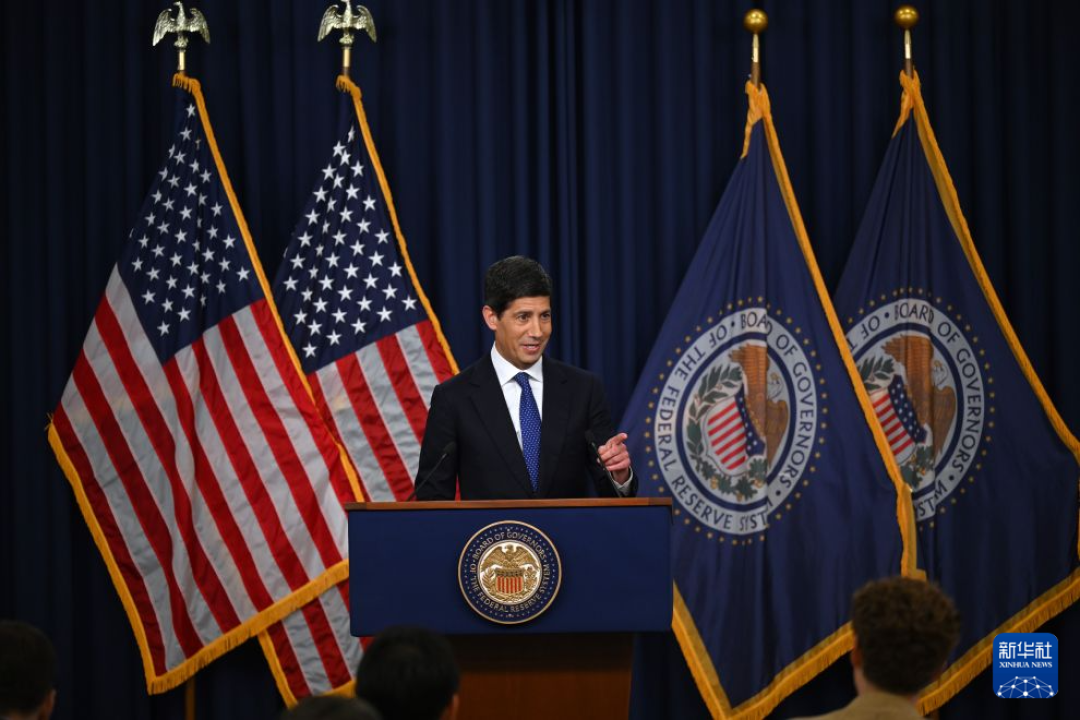
复读的另一边,是9月17日凌晨美联储宣布将联邦基金利率目标区间上调25个基点至3.75%~4.00%,这是自2023年7月以来的首次加息,也是沃什今年5月出任美联储主席后的首度加息行动。美联储还把对今年联邦基金利率的预测中值从6月的3.8%升到了4.1%,等于告诉市场这大概率不是最后一次。同一夜,10年期美债收益率涨2.48个基点报5.021%,"无风险"这个词很多年没有过5%以上的全球报价。而周四的A股盘面上,红利低波指数又一次踩在年线附近,小红书红利博主们那天最忙的一条帖子写着:蹲了好久的红利低波,一直在等舒服的低点做分批布局,结果今天只微跌,计划暂时落空。第一财经新华社小红书
三件事拼在一起,就是这几天盯着存款利率爬到1字头的上班族、退休族共同的那个纠结:把存款换成"股息4%~6%“的银行股、长江电力或红利ETF,改成"攒股收息”,这笔账到底算不算得过来?
这篇不开股票清单,只把四把今天能对得上数的尺子摆在面前。过了,再动钱。
尺子一:利差——这次不能只跟存款比
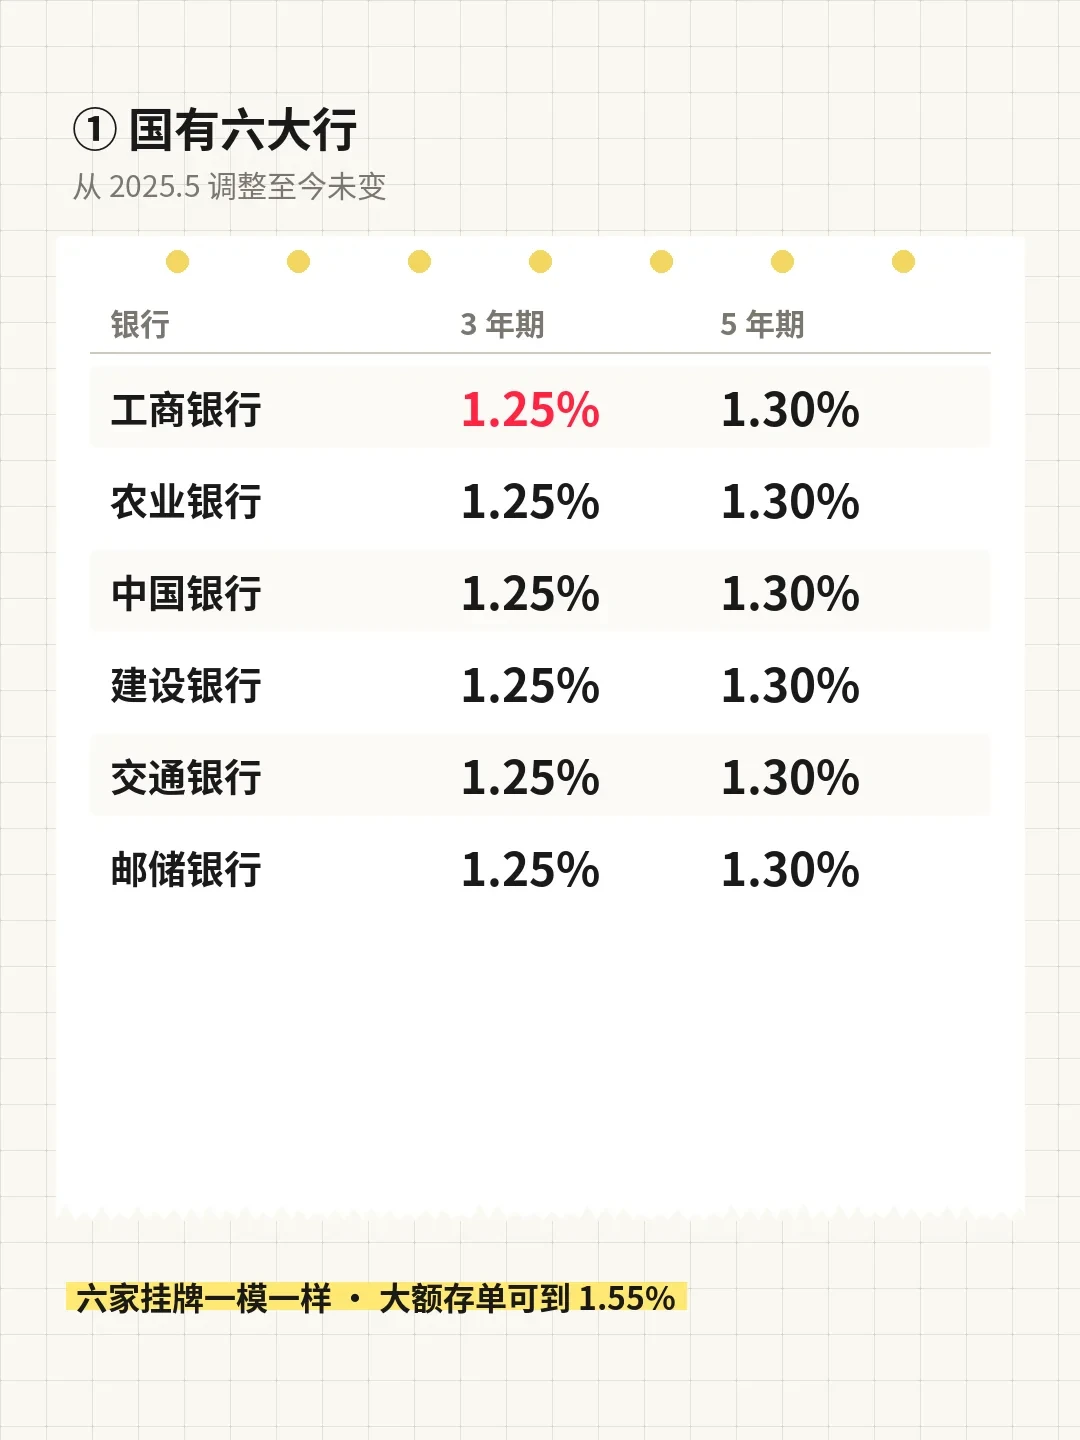
“股息率4%以上"对"存款利率1字头”,确实是中国储户能算出的近年最大安全垫:六大行的挂牌利率,3年期只剩1.25%、5年期1.30%,从2025年5月调整后一直放到现在,大额存单也只到1.55%附近。所以9月微众银行把3年期从1.6%悄悄调回1.75%,"民营银行逆势上调"上了新闻——注意,1.75%就已经算"上调"了。小红书第一财经
但利差表今年多了一行:美债5.02%。9月16日盘面口径,中美10年期国债利差倒挂到-3.31%,创近一年最深。这意味着你手里"4%~6%的股息",第一次要和一个全球定价的5%无风险利率同台竞争——而且人家的"无风险"不需要你承受除权和估值波动。交易员定价12月再加约1.3次、到明年9月累计3.2次,比点阵图指引的最高3次还多。美元资产利率上行不意味着你要去换汇(换汇有换汇的账),但它改写了比较基准:9月17日当天,上证综指收跌0.41%,贵金属、有色承压。"安全资产"的买家,这次自己先遇到了一个更贵的对手。知乎第一财经
尺子二:股息率是分母在跑的数字——农行从3块到7块,前排的"息"早被赚掉了
多数复读帖不会告诉你:股息率=分红/股价,股价上涨本身就在吞掉股息率。
知乎回答里被引用最多的圈内案例:一位专做红利票的答主回忆,2023年初不到3元的农行,“现在接近7块,就算不考虑分红”。三年多近一倍,其中相当一部分涨幅,正是"存款没收益、去买红利"的钱推出来的。于是2023年看着5%+的股息率,摊到今天只剩3.7%~4%:股吧整理帖里,工行约4%、建行3.7%、中行3.6%、农行3.8%。东财另一篇统计里,TTM股息率超过4%的银行有20家、六大行中期分红比例提到31%——数字是真的,但那是板块大涨之后摊出来的平均价。而且"涨了又涨"从来不是这一年的全部剧情:截至今年5月19日收盘,中证银行指数年内累计跌幅曾达到7.03%,大幅跑输大盘,同期青岛银行却涨着26%;一季度公募基金整体撤离银行板块、险资社保在逆势接。知乎东方财富股吧第一财经
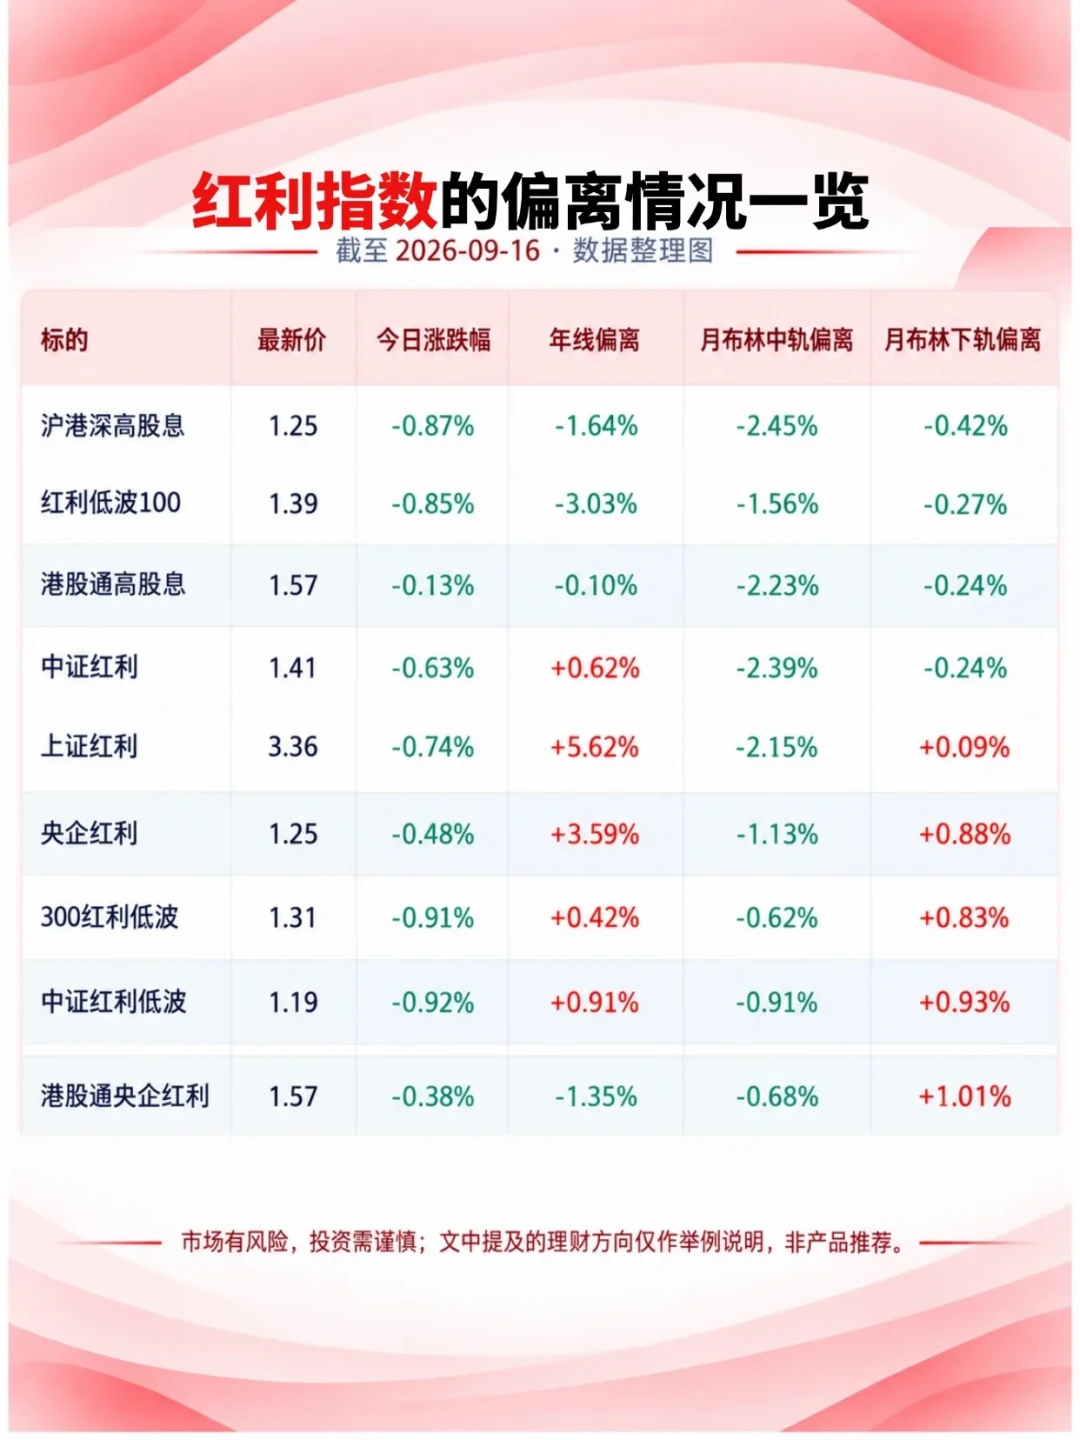
红利板块自己也在回吐:9月这几天红利低波不断"跌到年线",小红书跟踪帖给到当天的估值打分约5.88/10。一位持有南方红利低波537天的晒单博主原话更直白——“今年行情比较差”,那条帖子下面有318条评论。防御资产不等于没有回撤:长江电力这种"教科书",2022年回调过4.81%,2025年也有-5.14%的年份。小红书小红书知乎
尺子三:分红的成色——榜单上最危险的是"预测股息率"这五个字
同一张红利榜上,5.9%的北京银行和5.5%的兴业、华夏,不是同一种东西。发帖人自己都写了:兴业、华夏今年上半年业绩大降,5.5%是"按今年上半年的业绩预测"出来的股息率。分红从"愿意且付得起"变成"算了但还没付",中间隔着一个专业名词:股息陷阱。东方财富股吧
判断"分红成色"可以记一个正面样本:长江电力把"每年现金分红不低于当年归母净利润70%“写进了五年制度承诺;2026年上半年,经营活动现金流净额241.28亿元、净利润147.56亿元,净现比163.52%——账面每挣1元,真金白银到账1.6元。知乎那条70万阅读的问题"长江电力股息率不到4%为什么那么多人推荐”,答案绕了一大圈,核心就一句:你要买的是分红,不是股息率。知乎
具体到操作,一只红利标的问三个问题:近3年分红率有没有低于过承诺、有没有哪一年砍过分红;现金流对分红的覆盖倍数;你买入当天那个偏高的股息率,来自分红增长,还是来自股价下跌。第三问最反直觉:只有第三问的答案是"分红"时,高股息才是买点;是"下跌"时,它是伤口。
尺子四:持有期——红利税是硬约束,不是脚注
个股和红利ETF不是同一个产品,差别就在税:个股分红,持有超过1年免个人所得税,1个月到1年补10%,1个月以内补20%。上面那位537天的持有人恰好躲进免税区间;而习惯7天、月线做T的红利玩家,4%的股息率里每年真会被扣走一块。"当存款用"的逻辑只在一个前提下成立:这笔钱放得住三年。
股吧里天天复读"攒股收息、可以养老"的人,往往是最没耐心"攒"的那批。这条纪律反过来也成立:如果你做不到五年不看它,就别按养老的资金去配置它。
落地:谁换、谁不换、谁分批
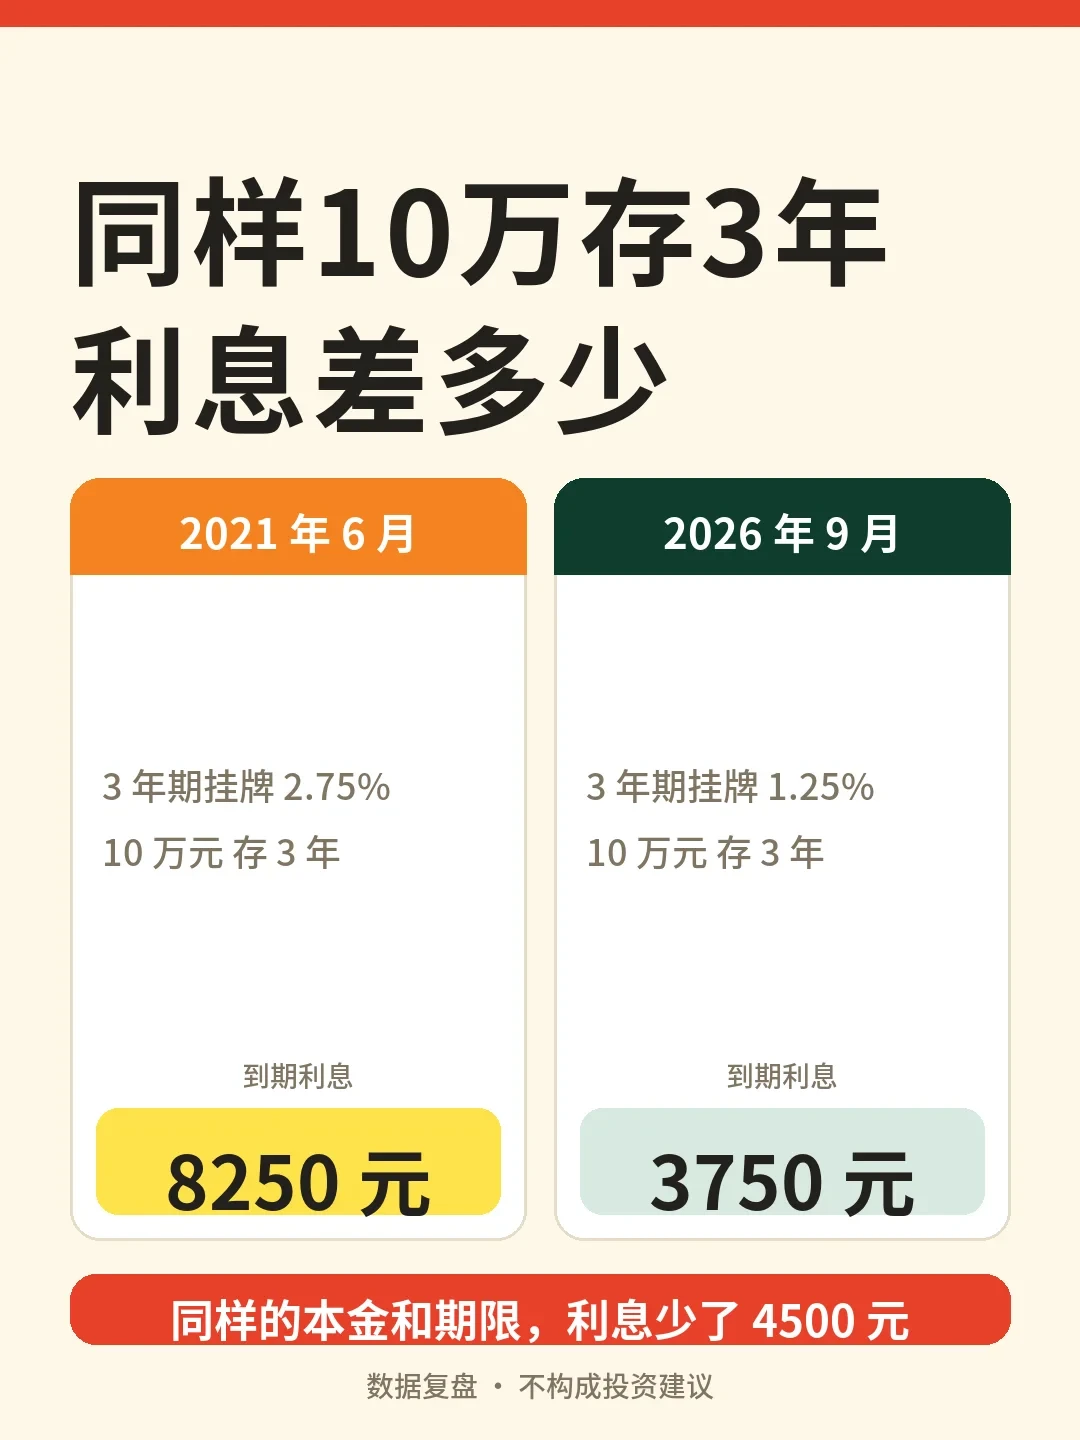
换与不换之间,隔着的其实是一张新旧对照表:同样10万元存3年,2021年6月挂牌2.75%能拿8250元利息,2026年9月挂牌1.25%只剩3750元——少掉的4500元是确定的;而换到股息资产,多出来的利差,是要用本金波动去换的。
适合换的:三年以上不动的闲钱,看到"指数跌破年线"睡得着的人。红利ETF全市场已有74只,挑跟踪误差小、规模大、费率低的,比个股省心,天然分散掉"兴业、华夏式"的业绩雷。小红书
不适合换的:一年内到期的定存续存资金、首付钱、婚礼钱,以及"看别人赚钱比自己亏钱难受"的状态——存款只有1.25%,但本金不波动;你要逃离的是1.25%,买到的却是±5%的本金摆动。
中间态:分批,不要一把梭。定存到期潮还在路上——六大行上半年定期存款多了6万亿,其中个人定存增加3.76万亿元。美联储的定价修正也在四季度日历上,两个方向都还没走完。第一财经
继续盯五个信号:10年期美债能不能站稳5%;微众之后中小行会不会跟进上调存款利率;六大行三季报的息差与分红比例;红利类ETF近30日净申购是否转正;国家队宽基ETF在近30天净增持153.8亿份之后有没有反手动作。知乎
利差会告诉你"该动",尺子会告诉你"怎么动"。这一轮真正贵的成本从来不是踏空,而是把"攒股收息"玩成"攒股站岗"的,往往正是被最响的那句口号劝进场的人。
(本文为信息分享,不构成投资建议。股息率类数据为社区整理口径,交易前请以行情软件实时数据为准。)