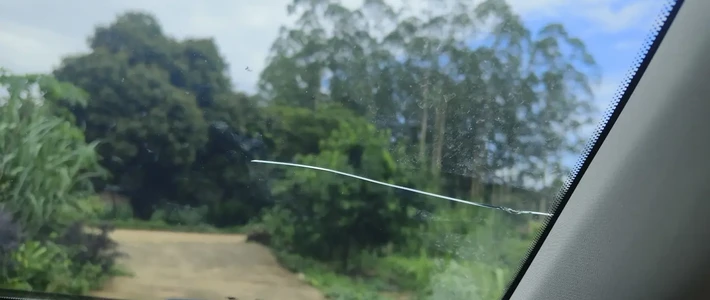
跑高速最怕的声音,不是爆胎,是"啪"一声脆响之后,前挡玻璃上多了一颗牛眼或者一条白线。
去年国庆返程,就有车主在河南许昌段被前车带起的石子崩裂了一厘米左右的口子,“当时查了下小裂痕可以修补,就没管”。 而另一位深圳车主把"玻璃崩了别着急换"的处理经历发到网上——点赞几百,评论843条,几乎全是举着照片来的追问:这种能修吗?这种是不是只能换了、有三十多厘米?修复过的不是说无痕吗,怎么变成这样?小红书小红书
我翻了小红书、知乎上这两个月还在滚动的求助帖,发现一个扎心的事实:关于"这块玻璃还能不能修",市面上同时流通着四套口径,而且每一套背后的利益位置都不一样。换一块玻璃的差价是180到3600元,走不走保险又关系未来三年保费,年检前和入冬前还是两个躲不开的窗口期。这篇我把这件事拆成三本账:能不能修的账、换玻璃的账、走保险账不账的账。
第一本账:能不能修——四套口径,先认清各自立场
第一套:4S和综合玻璃门店——“修不了,换”。被引用最多的拒修理由有两个:受损位置太靠边、裂纹太长。深圳一位车主高速被崩了小坑,到第一家某品牌玻璃店,师傅直接告知"位置很靠边,不能修复,走保险换玻璃,不走保险店里换大概三千"。 杭州也有门店发帖吐槽:客人拿着"前挡一道长裂纹"进店,别家直接报价换玻璃3000+,理由是"裂纹太长修不好"。小红书小红书
第二套:修复专营店——“能修,还终身质保”。同一位深圳车主没死心,换了一家专做玻璃修复的店,结果"可以修复,终身质保,修复效果是几次里最好的"。 而杭州那家吐槽帖本身就是修复店写的,标题就是"本店专攻超长挡风裂纹修复"——所以这套口径的成立与否,天然带着卖方动机,听的时候记得打个折。小红书小红书
第三套:技术流口径——看内层、看尺寸、看时间窗。知乎上被反复引用的修复判断标准其实很朴素:外层玻璃受损、内层是完好的,点状炸点(牛眼、星形)和一定尺寸内的伤口可以修复。 同一篇回答还强调时间窗:发现后两周内处理效果最佳,时间越久,灰尘和雨水渗进裂纹,修复液就无法充分填充;尺寸口径在各店普遍被提到5厘米左右。另外有技术回答引用《汽车玻璃划痕修复技术规范》(T/SDAMIA0003-2025),把划痕深度的可修红线定在0.5毫米——超过这条线,抛光打磨会把周边越磨越薄。知乎知乎
第四套:检测站口径——“裂了就别想过”。多地审车相关帖子的说法高度一致:前挡玻璃有裂纹,外检环节就是不让过。 有车主晒出玻璃被砸后"之前年审还是能过"、今年却被卡住只能换新的经历。 也有检测站在评论区被问"副驾侧炸了一点点能不能过",得到的回复是"建议处理了再来"。小红书小红书小红书
对完四套口径,我的结论是(证据就到这,只敢说到这):真正"哪家都认"的可修区,只有视野区外、内层完好、厘米级的点状炸点。一旦涉及长裂纹、崩边,"能修"的承诺都来自要收你修复费的店,"必须换"的判断都来自要卖你玻璃的店——两边都别全信。最省钱的验证方式是跑两家再决定:让人家先打光验伤、再谈价,修不修得成,让设备说话,别让销售话术说话。

还要补一个反例进账本:修,不是稳赚。有车主在福耀门店做修复,结果"修复的时候直接裂开"。 澳大利亚一位车主通过保险渠道修完小坑,去趟超市回来,小坑变成长裂。 还有车主换完新玻璃才两个月,就"就边上这一点点小坑,裂成这样了",店方认定是"石头蹦的"不给质保。 修复这事的期望值,建立在伤口类型判断正确 + 工艺过关两个前提上,缺一个就白花钱。小红书小红书小红书

第二本账:换玻璃——同一条缝,180到3600元的价差是怎么开出来的
把收集到的真实报价账单摊平,换一块前挡的价格带大致是这样。小红书
渠道 | 真实账单(全部来自车主自述) |
|---|---|
4S | 材料2800+工时800≈3600(车龄5年);1735玻璃+369胶+400工时≈2504(丰田,不含膜);报2600+;带保险全报销过2800 |
原厂玻璃+贴膜报价约3700 | |
福耀门店 | 798全包;玻璃+安装1260另加膜折后850;报1480不含膜;580;500(国产车,不贴膜) |
路边综合店 | 中等规模店650 |
只做修复 | 修理店"一百多";另有一笔"4S报1000+、外面弄180"没写清是修是换 |
价差的核心不是玻璃本身。评论区里流传最广的一句总结是:“四儿子店的玻璃也是外包给福耀的,贵那么多其实就是多给你个标再加替你给福耀打个电话”。 这话同样带着立场(说话的是想劝你别去4S的店),但两份账单摆在一起确实说明问题:同一条缝,4S开价2600+,福耀门店798换完。 福耀的前装资历是它在评论区硬气的底气——连授权店帖子都自报"全国百分之70以上车型出厂玻璃是福耀"(卖方口径,留一分警惕)。 但结合798、580这些实际账单,"品牌件≠杂牌"在这本账里至少成立。小红书小红书小红书

但自费换玻璃之前,有四笔容易被漏算的账:
膜要重贴。前挡膜撕了就是废的,有车主晒出换玻璃之外"膜打折后850"贴回的账单。小红书
等待期。4S原厂玻璃普遍要订货,有车主得到的答复是"预计至少5到7天",高速用车多的车主等不起;福耀门店经常有现货直接调货安装——那位纠结"保险4S还是自费福耀"的车主,最后就是被"无法坚持、高速多风险大"推着走了保险+福耀。小红书
配置决定你能不能贪便宜。知乎上有回答把换玻璃的车型差异说得很清楚:带HUD抬头显示的,原厂玻璃夹层里有特殊楔形膜,楔角精度要求极高,投影才会清晰;驾驶辅助摄像头、雨量感应、加热除霜模块也都集成在前挡上,副厂件不保证严丝合缝。A柱往后看一眼:你的玻璃上有没有摄像头底座正对着的那块黑区、有没有HUD的梯形投影区,有,就把"能不能用非原厂"这个问题先问完再谈价。知乎
走保险不等于自己说了算。郑州一位奥迪车主报平安车险理赔,被告知需要到合作门店更换福耀玻璃。 出险可以定损,但指定渠道是保险公司现在的常规操作,冲着"保险全报所以我能回4S换原厂"去的,先问清这条。小红书
第三本账:走保险——0.3744这个系数,才是你和"要不要出险"之间真正的数字
2020年车险综改之后,单独的玻璃险已经并入车损险,报一块玻璃的案,也记一次出险——这一点在保险科普帖和评论区已经反复被确认。 真正让车主纠结的是这次出险的价格。知乎
一位车龄5年的车主晒出了自己算账的全过程:“连续4年未出险,今年办的时候告诉我是最低折扣,系数是0.3744”,商业险只要1350。 他的原话是"如果出险,未来三年保费上涨金额累计多少,能否覆盖自费金额?"——因为出险会把折扣系数打回去,损失是按年摊销的。小红书
真实结局有四个方向,全在评论区里躺着:出险换2800玻璃的,“今年这个月买保险涨了1000”。 年初走保险在福耀换的,“上个月续保贵了500”。 也有出险之后"不但没涨还降了几百"的——但那是他从人保换到平安、系数随新公司重新起算的个例;还有车主直言"出险换了一个玻璃,保费涨了不少"。小红书小红书
所以这篇不给统一结论,给算法。评论区点赞最高的民间判断是"1000块以内走自费,1000以上走保险",这个数当尺子可以,当真理不行——正确的比法是:
未来三年预计多交的保费之和 vs 你自费换玻璃的差价。你的连续无赔折扣越低(像0.3744这种)、商业险基数越高,一次出险的隐性成本就越大——有奔驰车主自述去年一年保费9900+,这种单子能自费就尽量自费。 反过来,折扣本来一般、车损险保费不高、又确实要换三千块的玻璃,保险这时候就是"不用白不用"。老车残值低,走保险换非原厂指定玻璃不吃亏;准新车、带HUD和摄像头的,先把第二本账里的配置问题解决了,再来算保险这笔。小红书
最后,三件事按时间顺序办
刚被崩(48小时内):拍照留证,别用指甲抠、别冲高压水枪,找个干净胶带把炸点贴住封尘——裂纹会顺着应力走,那位端午被崩的车主自述"我看着它从第一天右边的一点点到第二天裂到最左边",中间只隔了一个晚上。 两周之内定修还是换,越晚修液越填不满。小红书
决定修:只把"内层完好、厘米级点状、视野区外"的伤交给修复店,修之前要求打光验伤、谈好"修失败不收费或抵扣换件";修完有轻微痕迹是正常预期,宣称"无痕"的听听就好。
决定换:先看自己玻璃带不带HUD/摄像头/加热,再决定原厂还是品牌件;报价按"玻璃+工时+胶+膜+标定"五件套逐项问;要用车等不起5-7天的,现货渠道优先;拿不准保费账的,打一圈续保报价,把出险前后的报价单摆在一起,比任何人的经验都准。

国庆前的这一波检测站外检、入秋的第一批昼夜温差、返程高峰的飞石,全撞在这一个月里。你的玻璃上有没有那条"先不管它"的裂缝?最后花了多少钱、走的哪条路——评论区把账晒出来,对一对,就知道今年这行的行情到底了。











