















 深耕汽车、AI兴趣领域





8
5
新百伦硬刚迪卡侬:跑鞋行业的存量竞争有多焦虑?
2026-10-04 20:10:22
0点赞
0收藏
0评论
当“像”与“不像”成为商业博弈的武器,
你会发现:
这场看似荒诞的闹剧,
真正被争夺的从来不是商标,
而是消费者心里那块所剩无几的认知空地。
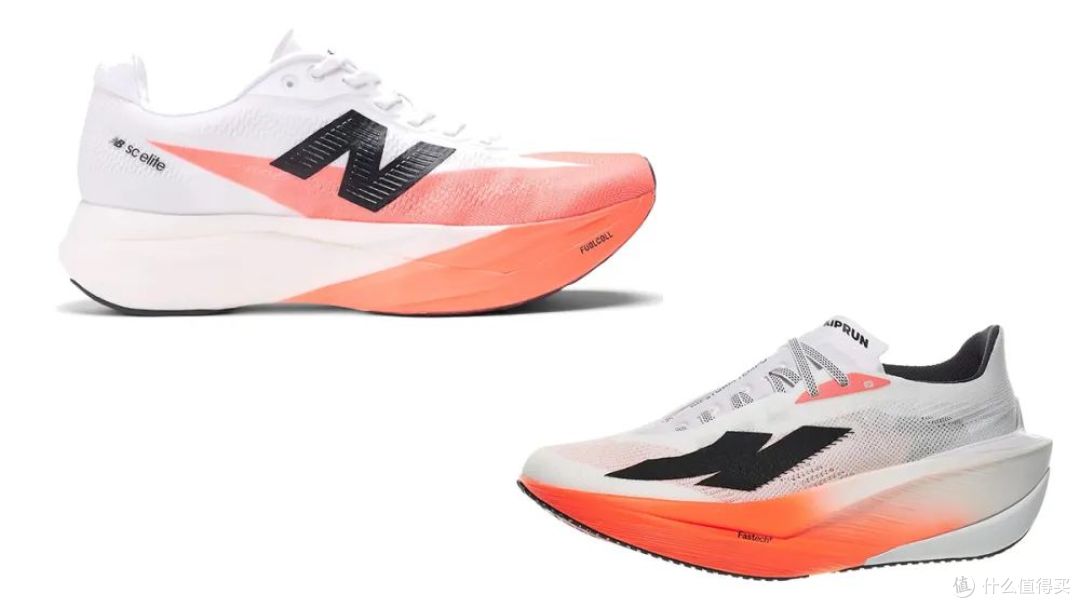
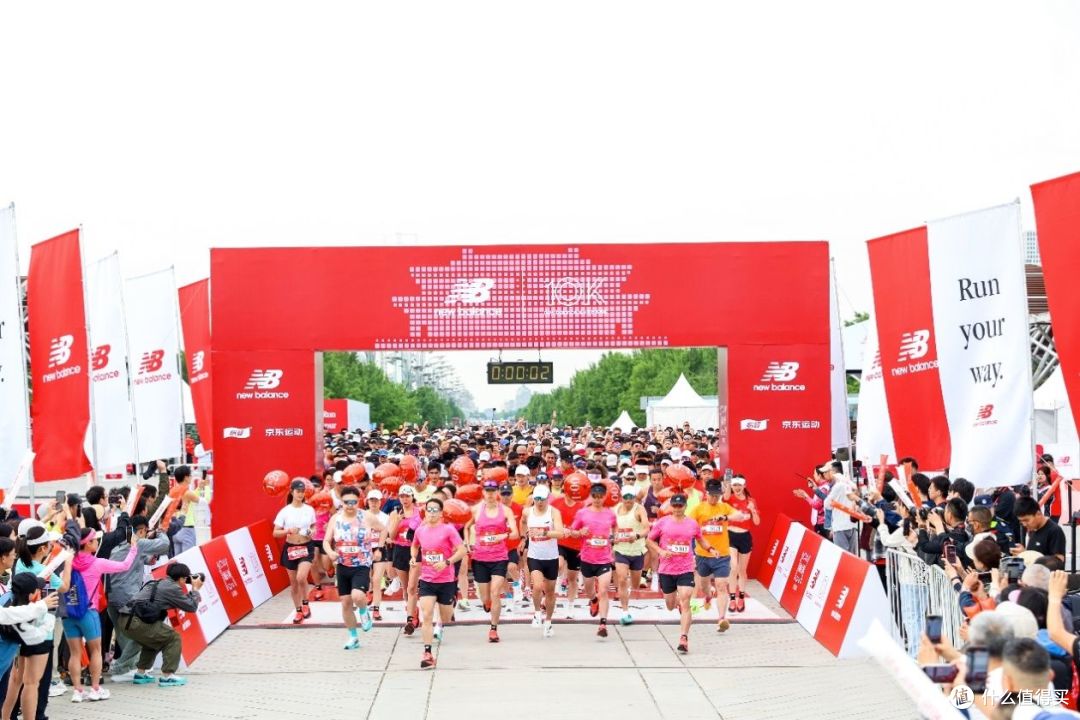
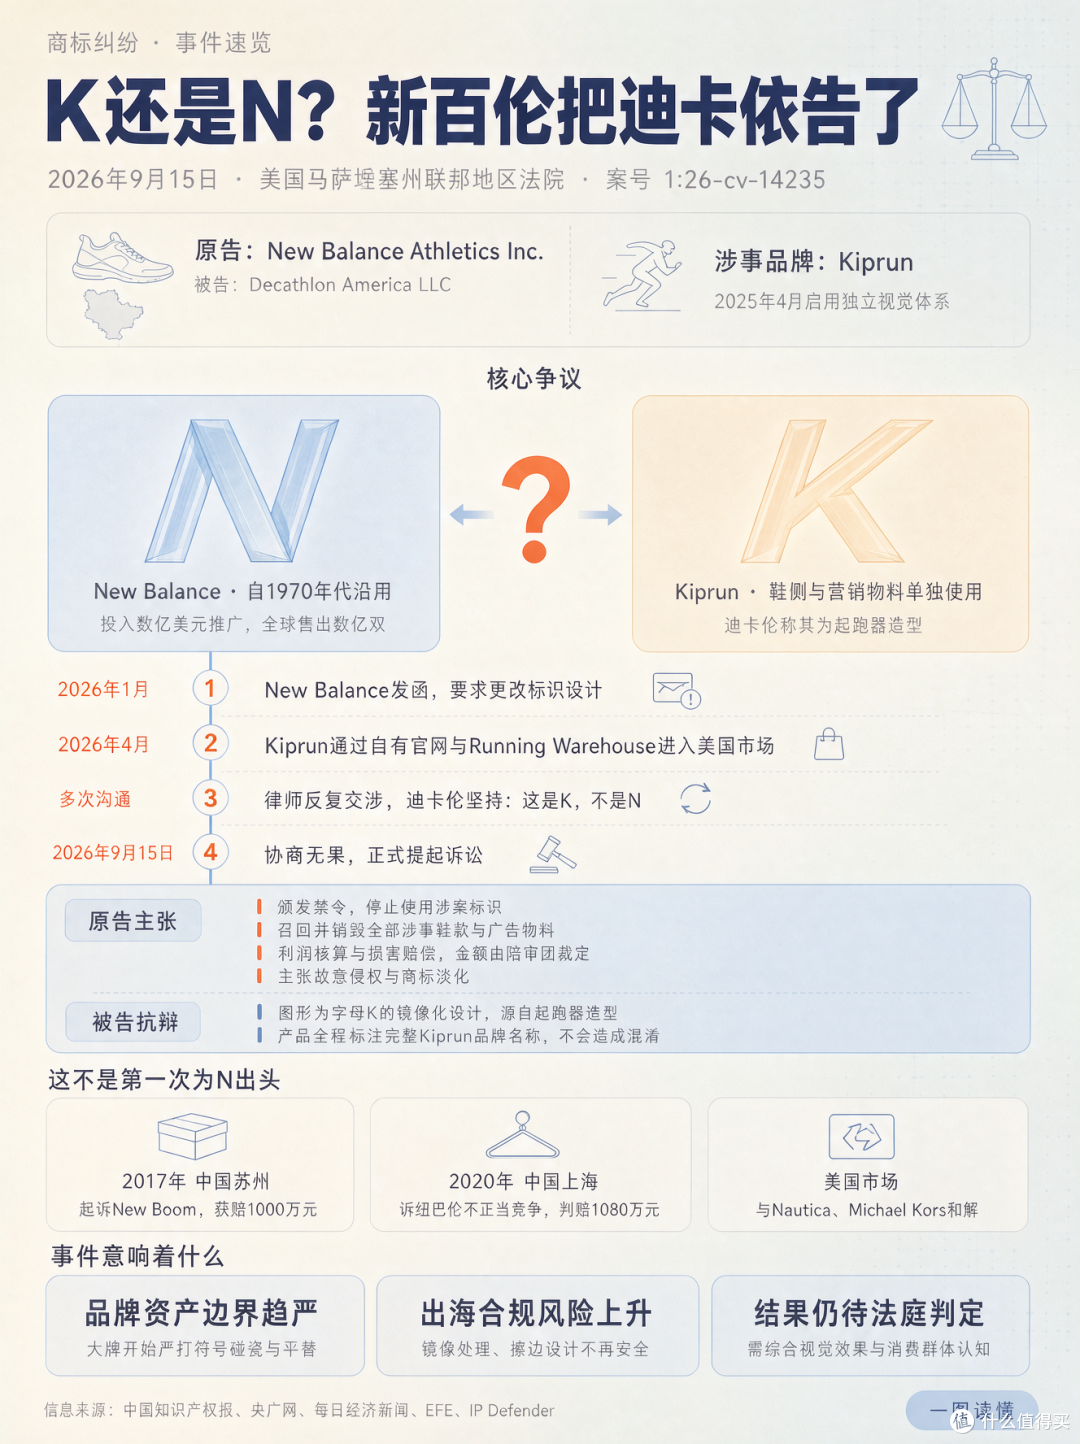
最近运动圈出了个大新闻:新百伦在美国马萨诸塞州联邦法院,把迪卡侬给告了。
告的什么?说出来你可能想笑:迪卡侬旗下跑鞋品牌Kiprun,鞋帮上有个镜像翻转的K字标,新百伦认为这玩意儿看起来就是自己的N。
一边是复古老钱,一边是运动超市,两个平时八竿子打不着的牌子,突然为了一个字母的翻转方向对簿公堂。
新百伦的诉求很直接:法院下禁令,迪卡侬别再用这个涉嫌侵权的设计;已经生产、已经铺货的带标产品,销毁;再赔钱,金额庭上算。
迪卡侬的回应也很硬气:这是K,不是N,我们只是经常用镜像设计,有时候还单独用,但它从出生到死亡都是个K。
新百伦的逻辑链条是这样的:我从上世纪七十年代就开始用N标,几十年砸了数亿美元推广费,全球卖了几亿双带N的鞋,N不是装饰条,是品牌资产,是消费者在货架五米外一眼认人的东西。你的K一镜像,消费者就懵,市场就混,我的商标就被稀释。
诉状里甚至专门引用了一批社交媒体帖子,说你看,消费者自己都在问这是不是新百伦的鞋,混淆实锤了。
迪卡侬的逻辑也简单:你姓牛,就不许隔壁邻居姓刘了?
有人觉得新百伦小题大做,一个字母至于吗?至于,太至于了!
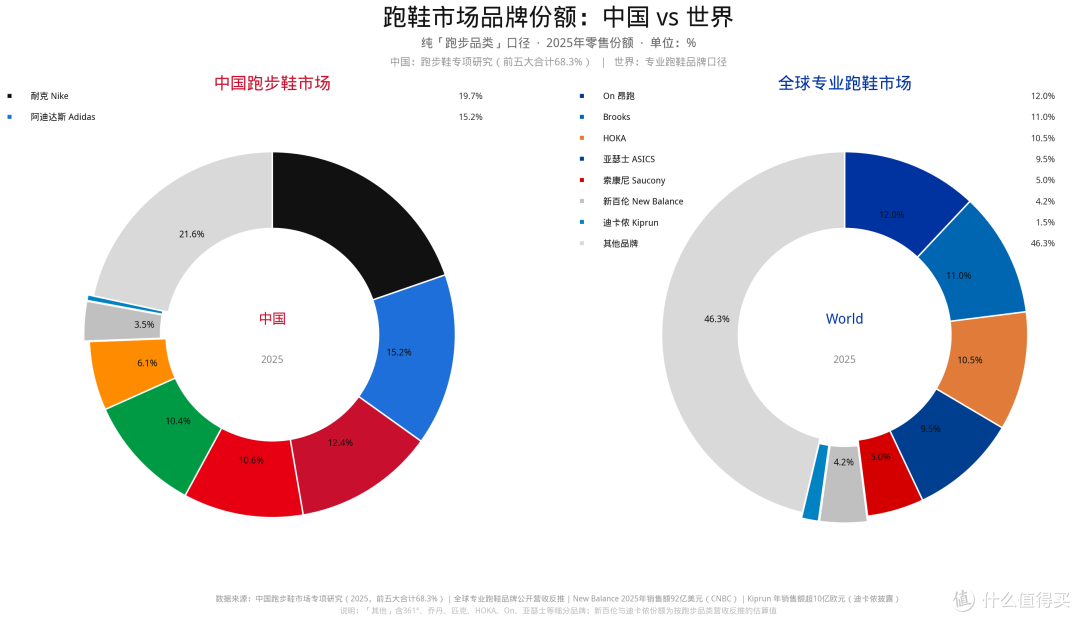
这场官司之所以值得聊,是因为它撕开了一个很尴尬的事实:这两个品牌,一个年营收逼近一百亿美元,一个年交易规模超过两百亿欧元,站在全球运动品牌金字塔的顶端,但在中国专业跑鞋这个赛道上,它们的存在感低到让人心疼。
先说新百伦,它2025年的销售额达到了92亿美元,同比增长19%,2020年的时候营收还只有33亿美元,五年规模翻了将近两倍,按照这个势头,2026年突破一百亿美元基本是板上钉钉。
连续五年双位数增长,在全球运动品牌里绝对算优等生,但如果你是一个跑马拉松的人,你在赛场上看到过几双新百伦?
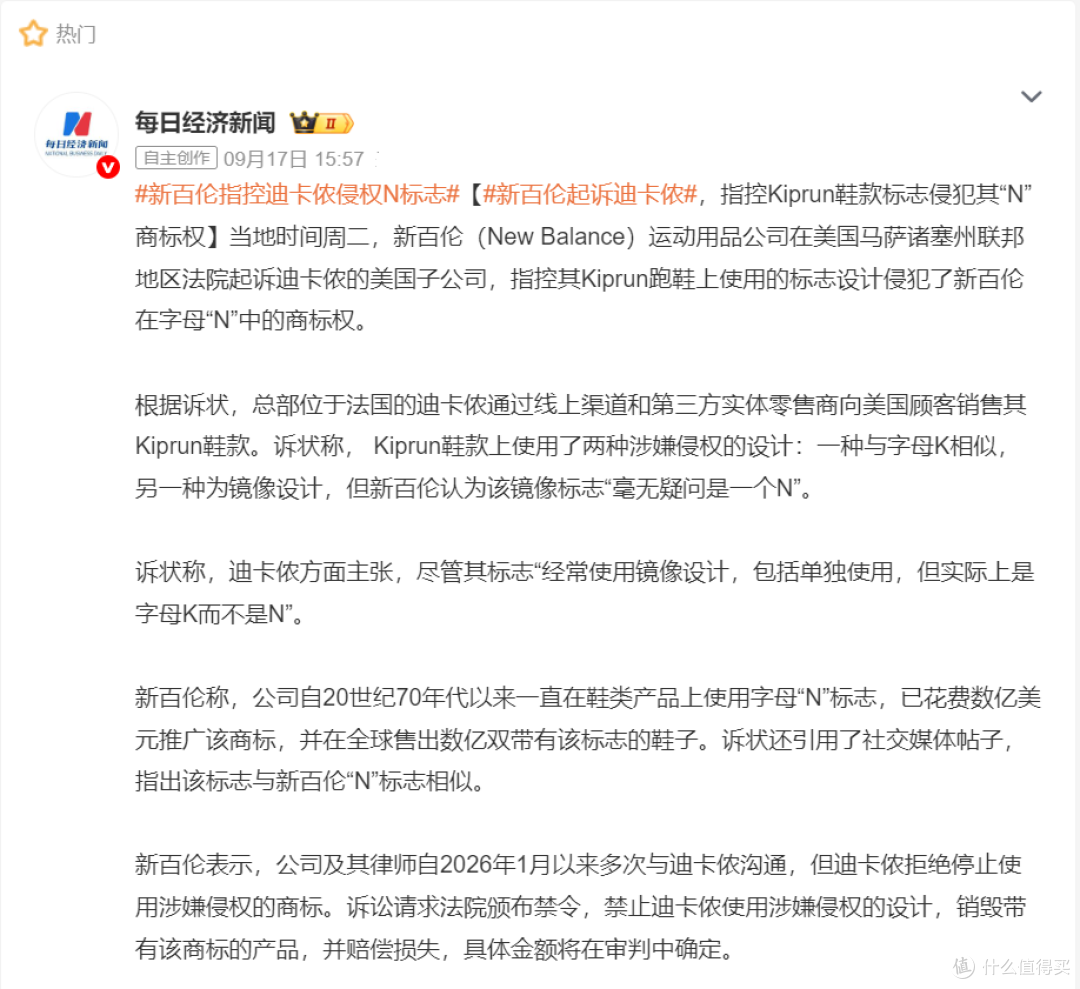
悦跑圈的数据显示,2024年国内马拉松赛事中,新百伦在破三选手——也就是全程马拉松跑进三小时的那批狠人中,这跑鞋穿着率排名第21位,占比只有0.1%;在全部选手中排名第14,占比0.8%。
到了2025年,不管是破三选手还是全局选手,穿着率排名都在十名开外。
排名21是什么概念?就是你在赛场上跑一圈,可能一双NB的碳板鞋都碰不到。
一个年营收92亿美元的品牌,为什么在专业跑鞋赛道上混成了小透明?这事得从碳板跑鞋的革命说起。
2017年,耐克搞了个惊天计划,叫Breaking2,目标就是让人类全马跑进两小时。
从那之后,整个跑鞋行业的游戏规则变了——比谁的中底材料更先进、谁的碳板几何结构更科学。
耐克点火,2019年国产品牌跟进,李宁飞电Elite和特步160X初代相继上市。
这两家极其凶悍,用最短的时间把碳板跑鞋的成本打下来,把迭代速度拉满。
特步160X更新到第三代以上,李宁飞电也迭代到第三代,每一代都在职业赛场上刷成绩、在大众跑者里刷口碑。
就这样,国产跑鞋在2019-2022这个窗口期里,完成了专业心智的原始积累。
那这几年新百伦在干嘛?它2020年才推出第一款长距离碳板竞速鞋RC Elite,而人家国产的第二代都快出来了。
更要命的是,直到2024年,新百伦的旗舰碳板鞋SuperComp Elite更新到第四代,才第一次全面用上行业主流的全PEBA超临界发泡材料。
追上了,但市场早就不是那个市场了。
2019-2022年,是碳板技术快速普及的关键窗口期,也是国内跑圈建立品牌认知的关键周期。
谁在赛事曝光多、谁在跑团试穿多、谁在社交平台发评测多,谁就把“竞速等于它家”钉进消费者脑子里。
新百伦在这个周期掉了队,等2024年补齐方案,国产品牌口碑已经稳定,后来者要翻认知成本极高。
跑者是最务实的一群人,谁快穿谁的,谁的代际新穿谁的。
你慢了三年,这三年里跑圈形成的认知、口碑、穿着习惯,都是别人的了。
产品落后导致穿着率低,穿着率低导致精英运动员流失,运动员流失又导致成绩和数据不好看,进一步坐实“不专业”的认知,这是个死循环。
产品掉队之外,营销也拧巴。
新百伦的资源,长期集中在世界马拉松六大满贯这种顶级但小众的赛事上,对国内普通跑者的触达非常有限。
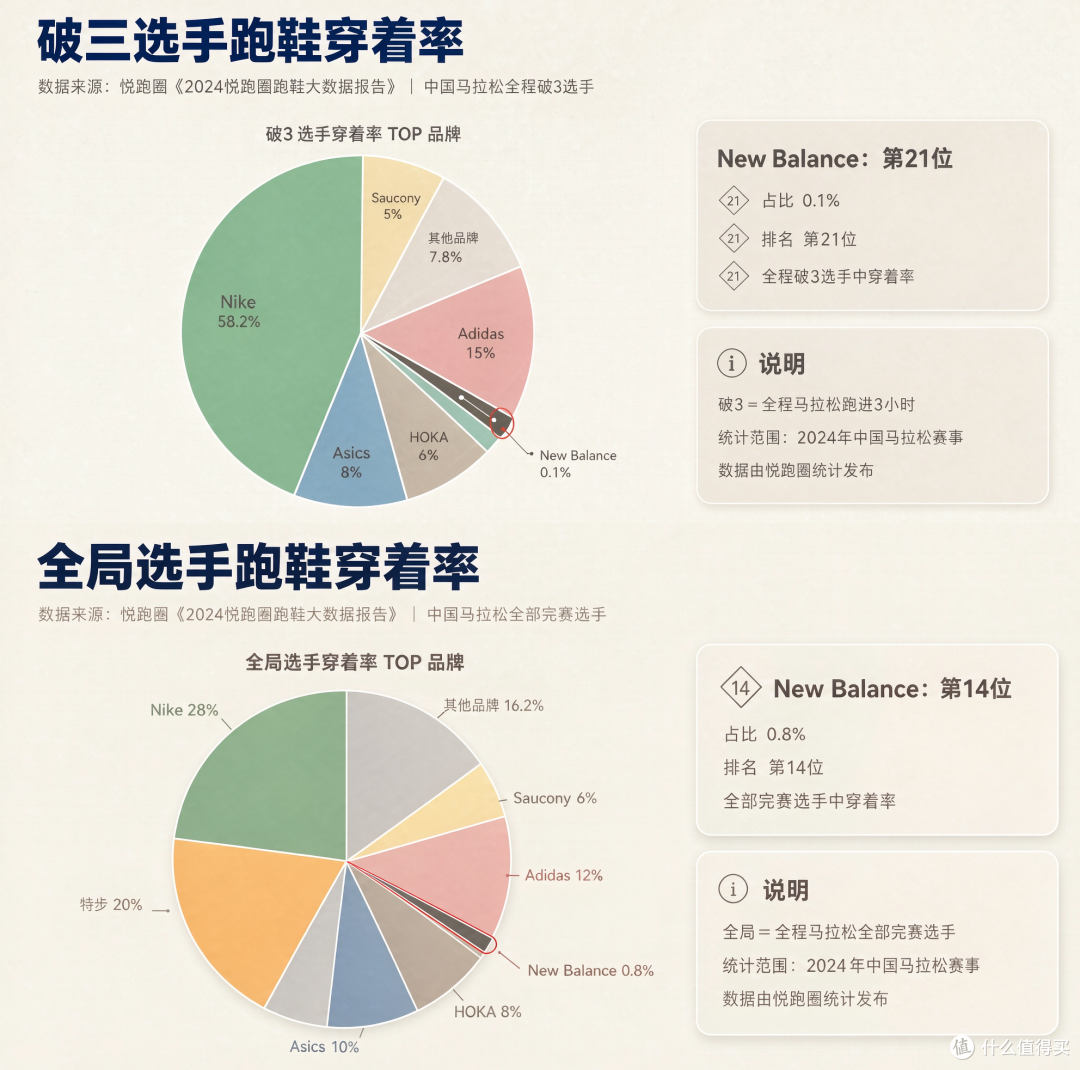
国内自己办的常态化大众赛事只有一个NB10K,十公里赛事的影响力跟全马、半马完全不在一个量级上,很难持续撬动大众跑者的认知。
2025年它倒是跟南京马拉松合作,携手本地一百多个跑团,但这个声量跟它在潮流穿搭领域的曝光比起来,简直是九牛一毛。
更别扭的是,在小红书上,新百伦甚至是2025年排名第一的时尚运动鞋品牌。
这个定位当然很成功,甚至可以说正是这个定位,让新百伦实现了营收翻倍——Z世代掀起的复古风潮,新百伦是最大的受益者之一。
但成功有时候也是一种诅咒,当一个品牌在消费者心中跟“复古穿搭”绑定太深的时候,它在“专业运动”这个维度上的认知就会被挤压。
新百伦靠生活方式生意赚得盆满钵满,但这钱,大部分是“潮”挣来的,不是“跑”挣来的,而一个跑步品牌的根,恰恰在“跑”上。
潮鞋是有周期的,潮流这东西来得快去得也快,当年被年轻人疯抢的鞋,哪天审美转向了,库存能堆成山,只有专业性,才是跑鞋品牌真正的护城河。
你走进一家新百伦门店,最显眼的位置摆的是复古鞋,导购最热情推荐的也是复古鞋,碳板跑鞋可能被塞在角落里,普通消费者走进来,压根不知道这里还有能跑马拉松的鞋。
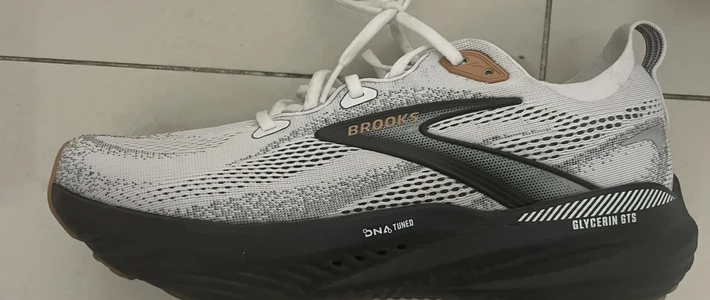
它其实有不错的产品,Rebel v5这类训练鞋款,在资深跑者圈子里口碑不错。
但问题是,普通消费者在选鞋的时候,根本不会去翻跑圈论坛看测评,他们的决策路径很简单:先想到几个品牌,然后在这几个品牌里挑。
如果新百伦在消费者的第一印象中不存在,那再好的产品也卖不动,这就像一个厨子,红烧肉做得再好,但所有人都是冲着你的凉菜来的,你也没办法。
如果说新百伦是“跑鞋做得不错但没人知道”,那迪卡侬的情况更微妙——它是“所有人都知道你,但没有人把你当专业跑鞋品牌”。
迪卡侬2025年的全球交易规模达到了207亿欧元,净利润9.1亿欧元,全球门店1902家,全年卖出12.3亿件产品。
这个体量放在全球零售行业里,都是巨无霸级别的。
在国内消费者的认知里,迪卡侬是运动超市,一站式把运动生活搬回家。
你会在迪卡侬买一双29块9的速干T恤,但你会把迪卡侬跟“专业跑鞋”联系起来吗?大部分人的答案是不会。
2024年国内马拉松赛事中,迪卡侬在破三选手中穿着率排第22,占比0.1%;在全局选手中排第20,占比0.2%。
到了2025年,迪卡侬直接没能登上榜单,连排名都没捞着,说是查无此牌都不算夸张。
一家年交易规模两百多亿欧元的巨头,宣布进军专业跑步赛道,这件事本身就值得所有人警惕。
迪卡侬这两年的动作,翻译过来就是四个字:去超市化。
它在体系内部孵化独立的专业品牌矩阵:跑步是Kiprun,骑行是Van Rysel,攀岩是Simond,狩猎是Solognac。
母品牌给流量和供应链,子品牌做专业识别和溢价,思路非常清晰。
跑步品牌Kiprun,在2025年4月推出了全新的独立视觉体系,用跑道起跑器做灵感设计了那个K形标识,同时签约了欧洲精英跑者吉姆·格雷西耶、奥运选手保罗·切利莫这些顶级运动员,还给肯尼亚的优秀运动员建了42 House训练中心。
产品线也重新梳理,划分为覆盖从日常慢跑到专业越野的八大系列。
这套组合拳的效果如何?Kiprun年销售额已经突破10亿欧元,从独立品牌化到这个规模只用了三年,目标盯着全球跑步装备前五。
在法国本土,大约三分之一的跑步消费发生在迪卡侬的渠道里,这是什么概念?这是一个天生自带流量的品牌,别人的新品牌要花钱投广告才能被看见,Kiprun只需要在自家海量触点上换个货架陈列,就能触达几千万级的人次。
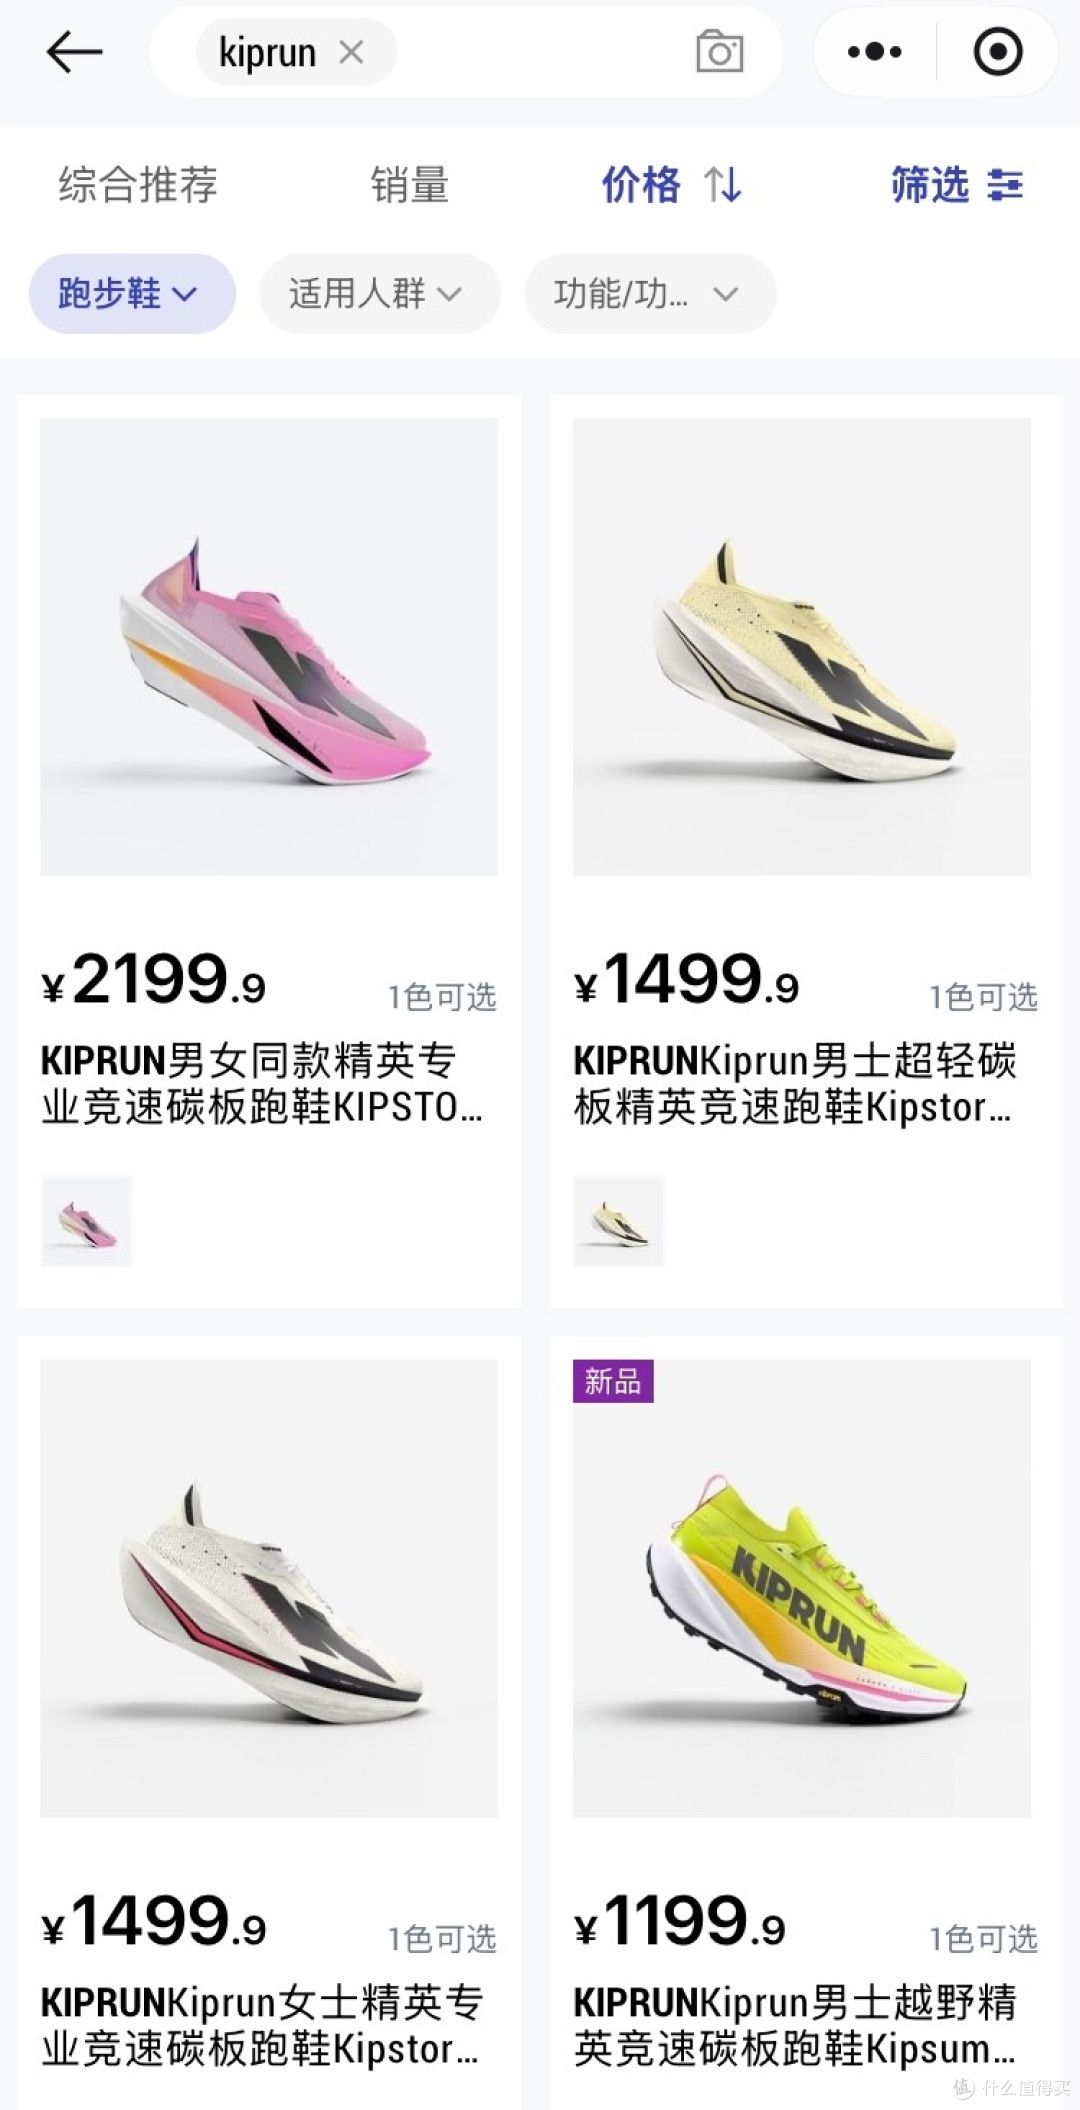
产品层面,Kiprun也不再是十年前那个两三百块慢跑鞋凑数的逻辑,它的精英竞速碳板跑鞋KIPSTORM LAB卖到2199.9元,KIPSTORM ELITE 2卖1499.9元,用的也是超临界发泡、碳板、轻量、推进弧线这套主流技术。
2026年8月的环勃朗峰超级越野赛UTMB,Kiprun还刷了一波大的:女子100英里组冠军布兰迪娜·利龙代尔冲线成绩21小时54分49秒,成为UTMB历史上第一个跑进22小时的女性选手,她脚上穿的是Kipsummit Race碳板越野鞋,中国售价1199.9元。
一场世界顶级的越野赛,冠军穿着一双一千二人民币的“平价碳板”登顶,这营销效果比买十次热搜都好,因为它传递的信号极其清晰:便宜,但不差。
Kiprun在做的事情,是沿着“性价比”的路径往专业赛道爬,用精英运动员的成绩背书专业能力,再用专业能力反哺大众市场。
往上,它威胁索康尼、耐克、特步160X的高阶产品;往下,它还有整个迪卡侬的价格护城河兜底。
这种上下通吃的能力,才是新百伦真正睡不着觉的原因,但问题也恰恰出在这里。
第一个问题,是价格定位尴尬。
迪卡侬的核心竞争力就是极致性价比,消费者去迪卡侬买跑鞋,图的是省心便宜。
现在你卖两千块的碳板,他就要拿你跟专业竞速品牌比成绩、比赛事占有率、比运动员背书。
国产品牌同配置的碳板鞋,不少能压到更低——安踏C202 GT5定价899元回弹率84%到90%,李宁飞电6 Elite能量回馈率达到95%。
你卖两千多,人家卖八九百,性能差距又不大,你让跑者怎么选?
迪卡侬一旦脱离了“便宜大碗”的舒适区,就等于主动摘掉了自己唯一的王冠,跑进了一个它既没品牌溢价、也没技术口碑的红海。
过去消费者买你图省心便宜,现在价格不便宜了,消费者凭什么选你?凭你对字母K的信仰吗?
第二个问题更致命,就是品牌心智始终跳不出来。
直到现在,Kiprun的产品主要还是在迪卡侬线下门店售卖,没有自己的独立门店,也没有完整独立的品牌传播体系。
消费者看到Kiprun,第一反应还是“迪卡侬家的跑鞋”,而不是一个独立的专业跑鞋品牌。
迪卡侬2025年在中国办了四万多场社群活动,参与超过75万人次,数字听起来很唬人,但问题在于这些活动比较分散,涵盖了各种运动品类,Kiprun在其中的存在感偏弱。
用户参与完了,记住了“迪卡侬办了个活动”,但未必记得“Kiprun是什么”。
这就像你去超市试吃买了瓶新牌果汁,回家跟朋友说今天超市不错,不会说今天喝了某果汁品牌——母品牌光环太强,子品牌就像“小透明”。
Kiprun要做专业,必须让人脱离“迪卡侬货架”单独记住K标,可它又离不开迪卡侬门店引流,这个矛盾不是换个logo能解决的。
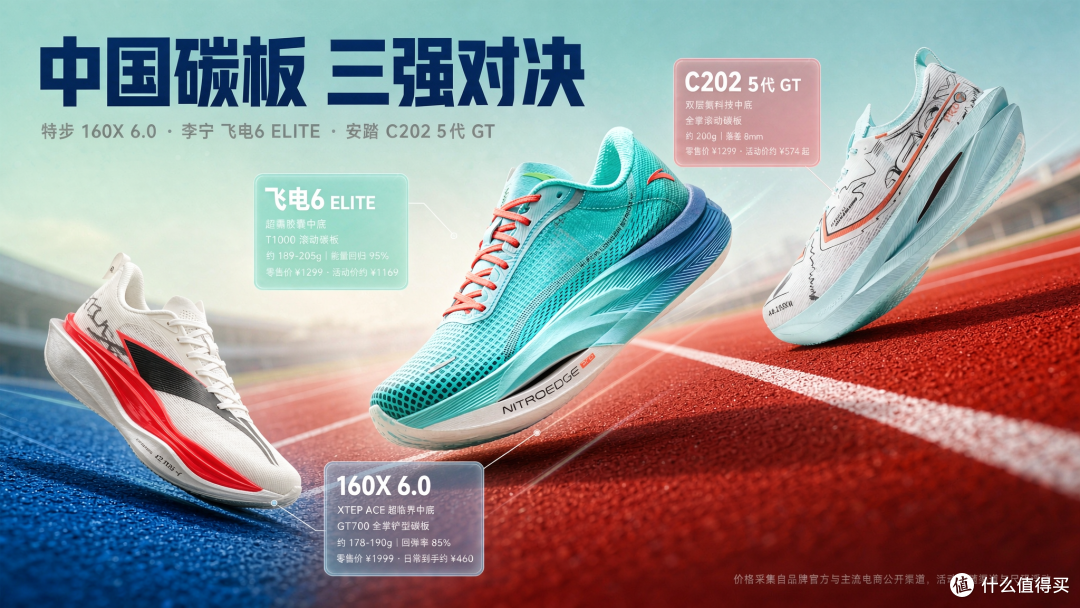
把两个品牌放一起看,特别有意思。
新百伦有强商标、强复古、弱竞速认知、专业营销偏精英;迪卡侬有强渠道、强性价比母品牌、弱独立专业心智、正把Kiprun往高价和精英双向推。
一个用N标守身份,一个用镜像K标冲身份,视觉上一碰,商业上其实是存量跑鞋市场:小弟打小弟,老大看戏。
弗若斯特沙利文的报告测算:中国跑步人群从2015年的0.82亿,增长到2025年的1.39亿。
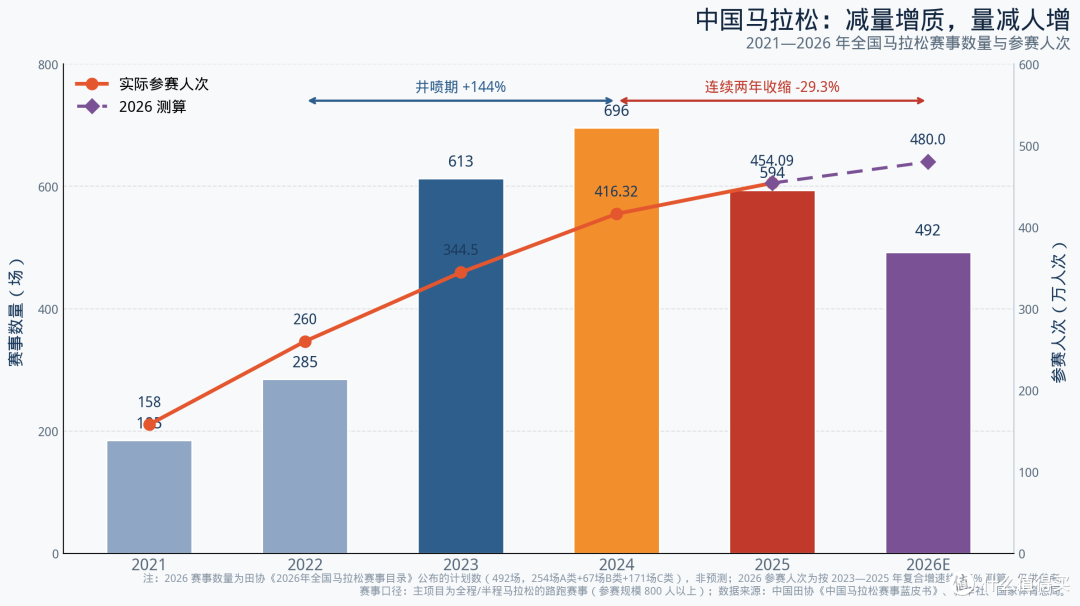
十年涨了七成,听着很美,但明眼人都看得出来,早期的爆发期已经过了,新增跑者的红利正在收窄,市场正从“抢新用户”切换到“抢老用户”的存量阶段。
存量市场什么特点?就是你多卖一双,对手就少卖一双,没有退让空间。
马拉松全国赛事数量,从2024年的696场回落到2025年的594场,2026年预计只有492场,但参赛人次却在涨——2025年全马参赛124.4万人次,半马329.69万人次。
赛事在精简,头部赛事一签难求,“49.5万人抢3.5万个无锡马拉松名额”,这种新闻早就见怪不怪了。
资源在向头部集中,品牌也一样,看看赛场上的穿着率,就知道新百伦和迪卡侬面对的是什么对手。
以上海马拉松2025为例,全局跑鞋穿着率特步21.5%、耐克14%、阿迪12%、索康尼11.4%、HOKA 8.7%、李宁8.1%;破三口径李宁22.2%、布鲁克斯15.8%、耐克15.3%、特步12.2%、阿迪8.5%。
可以说,整个中国跑鞋市场的格局已经彻底变了,国产品牌在赛场上的统治力越来越强,国际品牌在专业跑鞋领域的优势正在被系统性瓦解。
新百伦和迪卡侬在这个时间点上因为一个字母打官司,怎么看都有点像是两个在教室里成绩下滑的学生,在走廊上为了谁踩了谁的鞋带吵起来了。
特步、李宁、索康尼、耐克、阿迪,它们可不会管你是N还是K,人家继续砸赛事、砸运动员、砸跑团数据。
普通消费者更现实:我全马能不能破四、半马能不能进140、膝盖会不会疼、鞋会不会开胶、电商保不保真、线下能不能试穿。
所以回到那场官司,新百伦怕的是什么?
它怕的不是迪卡侬明天抢它复古生意,复古基本盘它守得住,它怕的是Kiprun把“专业侧标+竞速碳板+中低价入门”做成认知后,未来在千元训练鞋、一千五竞速鞋里分走它本就薄弱的跑者。
专业跑鞋本来存在感就不够,再让别人用一个近似侧标分流,相当于竞速认知又被挖墙角。
迪卡侬怕的,也不是新百伦真能靠N标垄断所有斜杠图形。
它怕的是美国法院若判限用镜像K,它全球视觉要重做,Kiprun刚统一的品牌符号得回炉,线上渠道、鞋侧模具、社媒素材、运动员战靴特写,全部改,成本不低。
更别说商标若被认定近似,部分市场授权、第三方零售上架都会谨慎,独立品牌全球化节奏受影响。
对刚冲美国、刚换标、刚绑精英运动员的Kiprun来说,这个时间点被打,属于成长最关键、也最脆的时候。
对新百伦来说,诉讼价值不只是赔偿,而是发信号:竞速侧标这块我盯人,后面谁用斜对称大侧条都得掂量。
对迪卡侬来说,也不全是亏——本来Kiprun在国内的专业认知弱,被新百伦一告,很多不关注跑鞋的人第一次知道迪卡侬还有千元级碳板、还有UTMB冠军鞋、还有年销10亿欧的跑步子品牌。
大牌发律师函,小牌白捡热搜,只要不输得太难看,舆论流量比投跑团广告便宜。
而且新百伦自己也是商标官司的过来人,当年刚进入中国市场的时候,因为“纽巴伦”的商标纠纷,不仅赔了不少钱,还差点丢了中文市场的名分。
现在轮到它主动告别人侵权,也算是风水轮流转。
迪卡侬也不是善茬,2020年它起诉了福建一家叫奥库的运动用品公司,理由是对方门店装潢仿自己、宣传时自称“中国的迪卡侬”,一审对方赔30万,二审改判赔200万。
你看,它保护自己品牌的时候,也是寸土不让的。
这起官司其实特别像现在消费品牌的缩影:增量见顶后,大家不抢大阵地,改抢小符号。
以前跑鞋竞争,拼谁广告多、谁赞助马拉松多;现在连鞋帮一个斜条都成资产,因为整体认知太挤,消费者记不住十个品牌,就只能记几个强符号。
新百伦的N、耐克的勾子、阿迪的三条杠、李宁那个变形红标、特步的X、迪卡侬的K镜面,都是把品牌压缩成一个图形,让消费者远远就能认出来。
谁图形被稀释,谁就少一点货架主权。
可图形再重要,也救不了产品断层。
新百伦若2019年就跟住碳板窗口,今天不用靠N标吓别人;迪卡侬若早五年把Kiprun独立开店、跑团自传播、赛事数据持续投,今天即便K标被诉,也有用户基础扛住。
现在两者,一个补专业、一个补独立,半路撞商标,热闹归热闹,本质都是为过去几年产品与渠道的欠账买单。
官司会有结果,可能改标、可能和解、可能限区域,但跑鞋市场的真正判决不在法院,而在谁能让普通跑者觉得:这双我肯复购、肯推荐朋友、肯全马穿它别掉链子。
N也好,K也罢,最后都得靠消费者用脚投票。
作者声明本文无利益相关,欢迎值友理性交流,和谐讨论~






