9月25日晚上,小红书有人发帖求助:过几天就出发国庆出境游,临收拾行李才发现,自己名下没有一张带芯片的Visa或万事达——唯一的万事达是磁条卡,带芯片的那张是银联单标。她问:境外酒店的押金,这卡能刷吗?小红书
评论区涌进38个人。
这不是个例。就在这个月,境外刷卡的"拒付"实测在小红书、知乎密集出现:有人拿招行借记卡在欧洲实测出一身冷汗,有人被工行星座卡坑到抢不到票,有人在伊斯坦布尔机场的租车柜台被告知银联卡做不了押金预授权。
返现比例、积分兑换这些账,前前后后已经算过很多轮了。但那都是"刷得动"之后才轮得到的问题。今天想聊的是更靠前的一层:你钱包里这几张卡,到了境外,到底刷不刷得动?
一个月内的拒付现场,我整理了12条
先把证据摆出来,都是近一个月内有具体场景、具体商户的实测,不是"我朋友说":
关于银联卡的边界。9月24日,有用户在土耳其伊斯坦布尔欧洲机场实测:租车柜台不接受任何带银联标识的信用卡做押金预授权。无独有偶,9月25日另一位在伊斯坦布尔的用户发帖,拿银联卡(帖子里叫"小红卡")坐公交,连试三个闸机都刷失败,还先扣了款再退回。银联在日韩、东南亚的受理确实越来越好,但"能刷卡消费"和"能做预授权押金"是两码事——后者对卡组织的要求高得多。小红书小红书
关于借记卡的坑。9月22日一篇192赞、144评论的实测帖:招行蓝葵花(万事达借记卡)新办卡每日限额5000元人民币,在布鲁塞尔、曼谷的ATM取现金两次都失败,瑞士蒙特勒的Coop超市插卡、tap都被拒,Flixbus现场刷卡加行李额也被拒——最后全靠同行办的信用卡救场,作者原话是,拒付的时候都是用信用卡付的。小红书
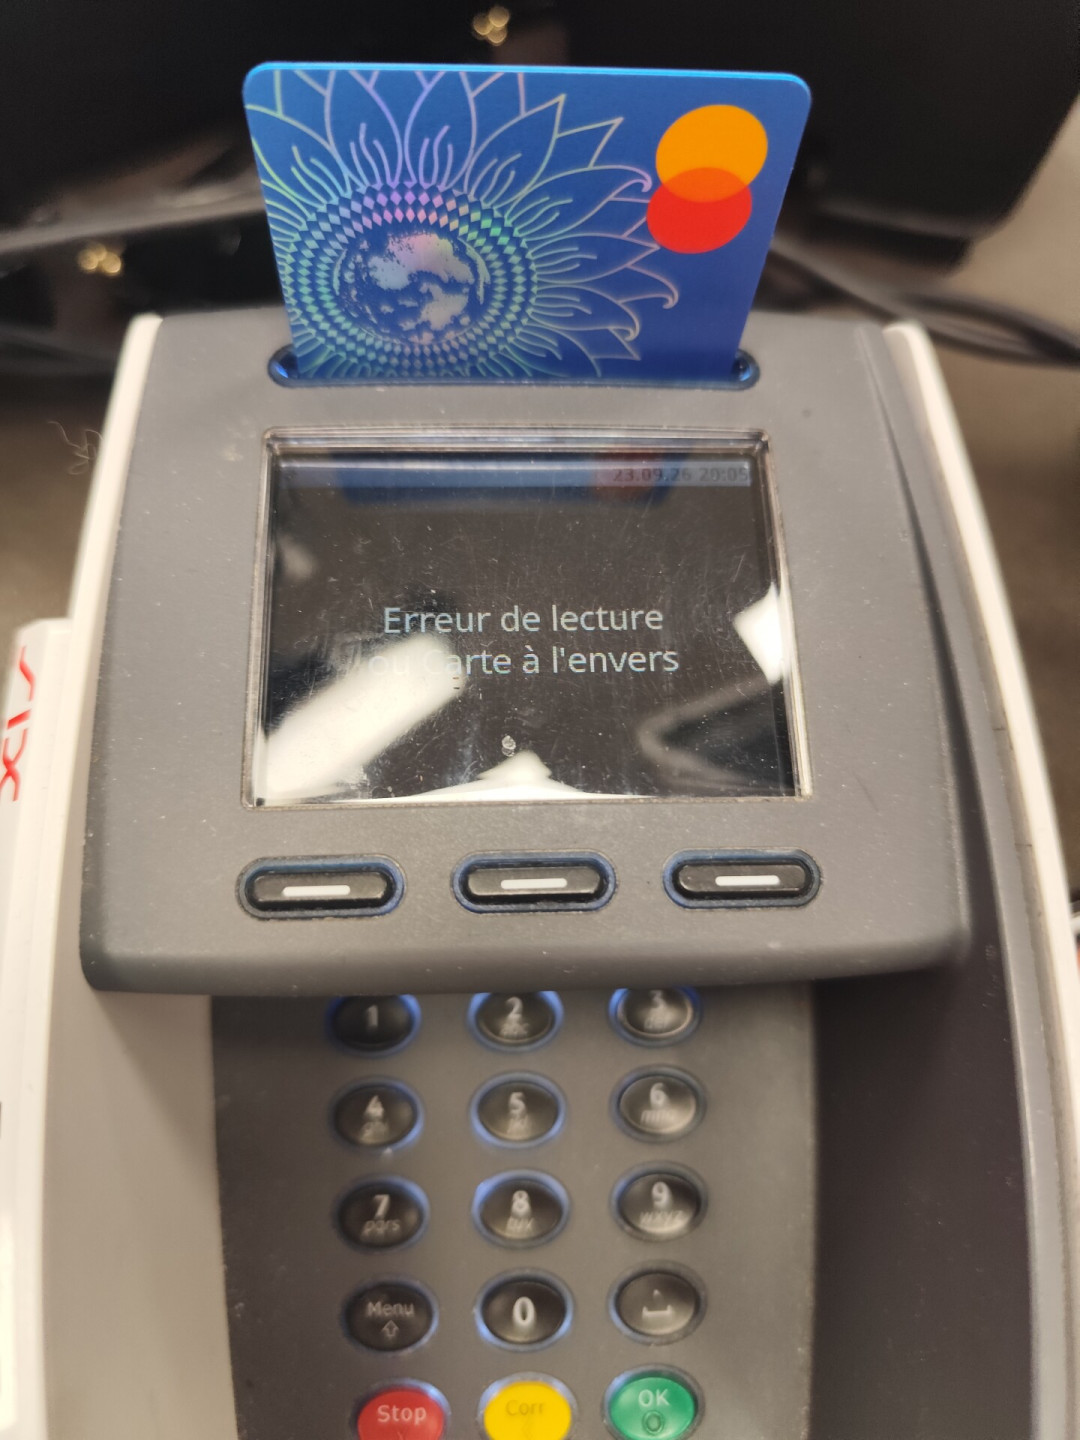
关于"线下能刷、线上被拒"的分裂。546赞、282评论的工行Visa星座卡避雷帖说得很公允:这张卡境外线下消费没问题,但在境外网站买车票、门票极大概率无法支付,导致好几次抢不到票或重复付款,客服的回复却是自己没问题,都是网站的问题。8月还有一位用户,POS免密开了、境外支付锁也解了,照样在柜台交押金时被一直拒付,380人给他点了赞。小红书小红书
关于"无解"的线上失败。知乎一个问题下,有人为了给家人交巴基斯坦签证费,先后动用中行Visa全币卡和工行万事达卡,全部失败,连3D验证环节都进不去,银行客服查了说卡片正常。最后花50块找代付解决。同一个网站,不同发卡行的国际卡都过不去——这种时候问题可能真不在你身上。知乎
关于押金的"时差"。香港酒店退房后,预授权押金等了一个月还没解冻。建行Visa在德国酒店压了150欧,退房时说15天到账,结果半个多月毫无动静,额度一直被占着。小红书小红书
把这12条现场放在一起看,能发现一个规律:境外刷卡失败,很少是"卡不行"这一个原因,而是卡种、设置、场景三层问题叠出来的。
第一层:卡种——你带的是不是"对的卡"
先分清几个容易混的概念:
磁条卡 vs 芯片卡:欧洲、澳洲等地的终端早已以芯片(插卡输PIN或非接)为主,纯磁条卡受理极差,基本可以当成"不能用的卡"。上面那位国庆前才发现自己只有磁条万事达的用户,出发前最该做的事就是打银行客服换芯片卡,加急制卡部分银行支持邮寄到机场或酒店。
银联单标 vs Visa/万事达/运通:消费场景银联在亚太覆盖不错,但押金预授权、租车、欧美小商户,Visa/万事达的受理面明显更宽。国际连锁租车行的条款普遍要求主驾驶人名下的Visa/万事达信用卡,部分门店不收银联、不收借记卡。运通(Amex)则是另一个极端:权益好,但小商户受理弱于前两家。
借记卡 vs 信用卡:酒店、租车押金几乎都要求信用卡预授权,借记卡要么被拒、要么直接冻结你账户里的真金白银。蓝葵花那个案例还叠加了新卡限额——刚办的卡(尤其借记卡)往往有临时限额和风控观察期,出发前务必在App里查一下单笔/单日限额,该提额的提前提。
全币种 vs 双币种:全币种卡免货币转换费,是境外消费的主流选择。但注意一个细节:有用户实测招行全币种Visa只能绑Apple Pay,支付宝、微信都绑不了。想靠手机钱包兜底的,出发前先实际绑一次试试,别到了柜台才发现。小红书

一句话总结卡种策略:出境至少带两张不同卡组织的信用卡(比如Visa+万事达,或Visa+银联),外加少量当地货币现金。一张卡走天下,在这个拒付率面前是在赌运气。
第二层:设置——卡没问题,开关没打开
很多拒付其实是自家银行的风控和开关造成的:
境外交易开关:工行有"境外支付锁",招行有"一键锁卡",各家叫法不同,藏在App的安全管理/交易设置里。平时锁着防盗刷是好习惯,但出发前记得解锁,落地后第一笔消费前再确认一遍。
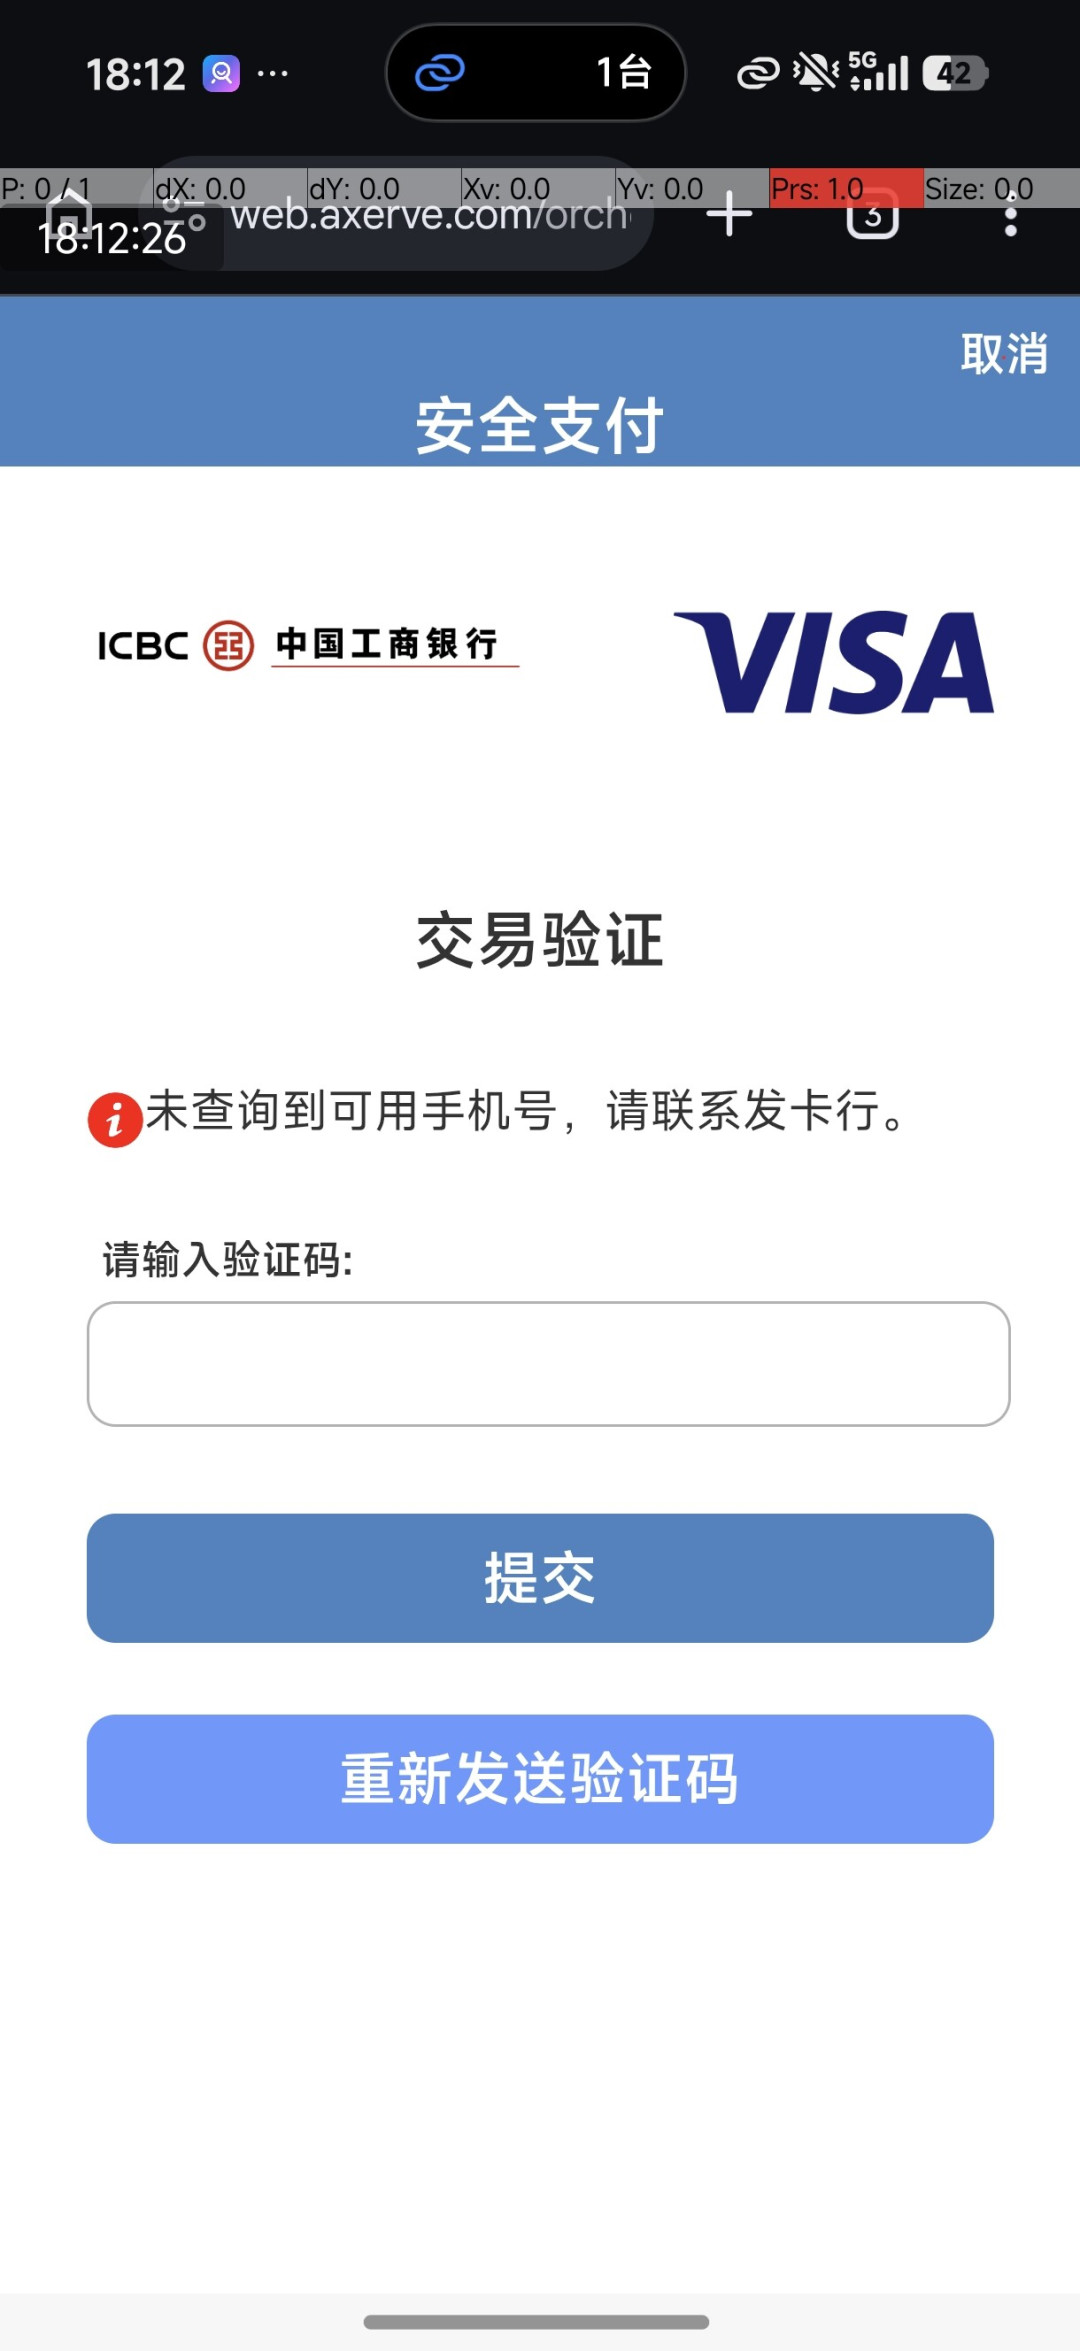
3D验证(境外线上交易验证):在境外网站买票、订房被拒,先检查这个开关。但反过来,上面巴基斯坦签证费的例子说明:开了3D也可能因为商户端兼容问题失败,线上大额支付尽量提前几天试,留出换方案的余地。
账单地址/邮编:境外网站要求填Billing Address和ZIP时,按发卡行预留的信息填,不要编一个美国地址。账单地址与发卡行记录不符属于典型的交易风险信号,轻则拒付,重则触发风控冻结。知乎
交易提醒和手机号:确保境外能收到短信验证码(有些酒店预授权、线上支付需要),提前开通国际漫游或确认eSIM方案,收不到验证码等于卡被锁死。
还有一层安全设置值得单独说:境外很多交易是免密的(非接一挥即付),国内"凭密码消费"的设置在境外未必生效。银川中院2025年一份公开裁判文书里,持卡人就因"境外盗刷连续八笔免密交易"与银行对簿公堂,争议焦点正是银行有没有告知境外免密规则。所以:交易提醒必须开,非接额度能调低就调低,卡片不离视线,回来发现有异常立刻锁卡争议。知乎
第三层:场景——押金预授权,最容易翻车的一环
酒店入住、租车取车时的"押金",大多数时候不是扣款,是预授权:冻结你信用卡的一部分额度,退房/还车后撤销。三个实测出来的注意点:
解冻有时差:撤销后额度回笼快则几天,慢则一个月(港酒店一个月、德国15天+都有实测)。额度紧张的人,行程后段的大额消费可能因此刷不出来——押金尽量用额度富余的那张卡。
问清楚"预授权还是实扣":部分境外酒店、民宿(尤其Booking上的公寓)会直接实扣押金再退,退汇还可能有损耗。下单前看房型条款,入住时问一句。
租车是重灾区:国际车行基本要求主驾驶人名下的Visa/万事达信用卡,银联卡、借记卡、他人名下的卡都可能被拒。土耳其机场那条实测就是提醒:别以为"我有信用卡"就行,得是"对的卡组织的信用卡,在驾驶人自己名下"。
出发前5天,这份自查清单照着过一遍
打开每张卡的银行App:确认境外交易开关已开、单笔/单日限额够用、新卡有没有临时限额;
检查卡片本身:芯片完好、有效期内、卡面是Visa/万事达/银联哪个组织,磁条卡直接淘汰;
把主力卡绑进Apple Pay/Google Pay试一次——非接受理面有时比实体插卡还广,蓝葵花帖子里"tap不行、信用卡tap一下直接付"就是例证;
订一次小额线上交易(比如一张境外景点门票)测试3D验证和账单地址是否顺畅;
准备两张不同卡组织的信用卡+一张备用借记卡,分开放;换200-300美元或等值当地货币现金应急(蓝葵花帖主就是"上厕所要用现金直接完蛋",ATM取不出钱的时候才知道现金的好);
记下银行的国际客服电话(存在手机+抄一份纸质),开通交易短信提醒;
自驾的,确认租车订单上主驾驶人姓名与信用卡持卡人一致;
到了当地刷卡,终端问你"按人民币还是当地货币结算"时,永远选当地货币——选人民币就是踩进DCC动态货币转换,汇率损耗3%起步。

被拒付的现场,三步应急
真在柜台被拒了,按这个顺序来:
第一步,换姿势:tap被拒就插卡输PIN,插卡被拒就让店员走手动输入卡号(keyed transaction)——蓝葵花帖子里同一个Coop,tap和插卡都不行,但不同受理方式的成功率确实不同。
第二步,换卡:这就是为什么前面说至少带两张不同卡组织的卡。同一笔交易,工行星座卡被拒、中行卡顺畅的情况在实测帖里反复出现;反过来也有中行全币卡失败的时候。没有哪张卡是"永远能刷"的。
第三步,打客服:连续被拒可能是银行风控拦截(境外首笔大额、非常用地区消费都容易触发),打国际客服人工放行,通常几分钟解决。
最后说两句:现在最不该做的事
看到这儿想临时办卡的,先冷静:现在申请大概率来不及,而且被拒还有代价——招行Visa被拒后要等6个月才能再申请的实测帖,拿了637赞、333条评论。B站一个12万播放的出国信用卡攻略视频,开头连说三遍别办招行,说的就是这个冷静期。节前这几天,把手里的卡检查好、设置调好,比赌一张新卡靠谱得多。小红书哔哩哔哩
另外,别把"境外能刷"当成理所当然的默认值。这个月扎堆出现的拒付帖说明:2026年的境外受理环境,卡组织之间、线上线下之间、消费和预授权之间的差异,比大多数人想象的大。返现是锦上添花,刷得动才是雪中送炭。
你最近在境外遇到过最离谱的一次拒付是什么场景?哪张卡在你手里是"永远能刷"的六边形战士,哪张是"逢刷必拒"的钉子户?评论区交流一下,给后面出发的人抄个作业。