

撰稿|多客
来源|贝多商业&贝多财经
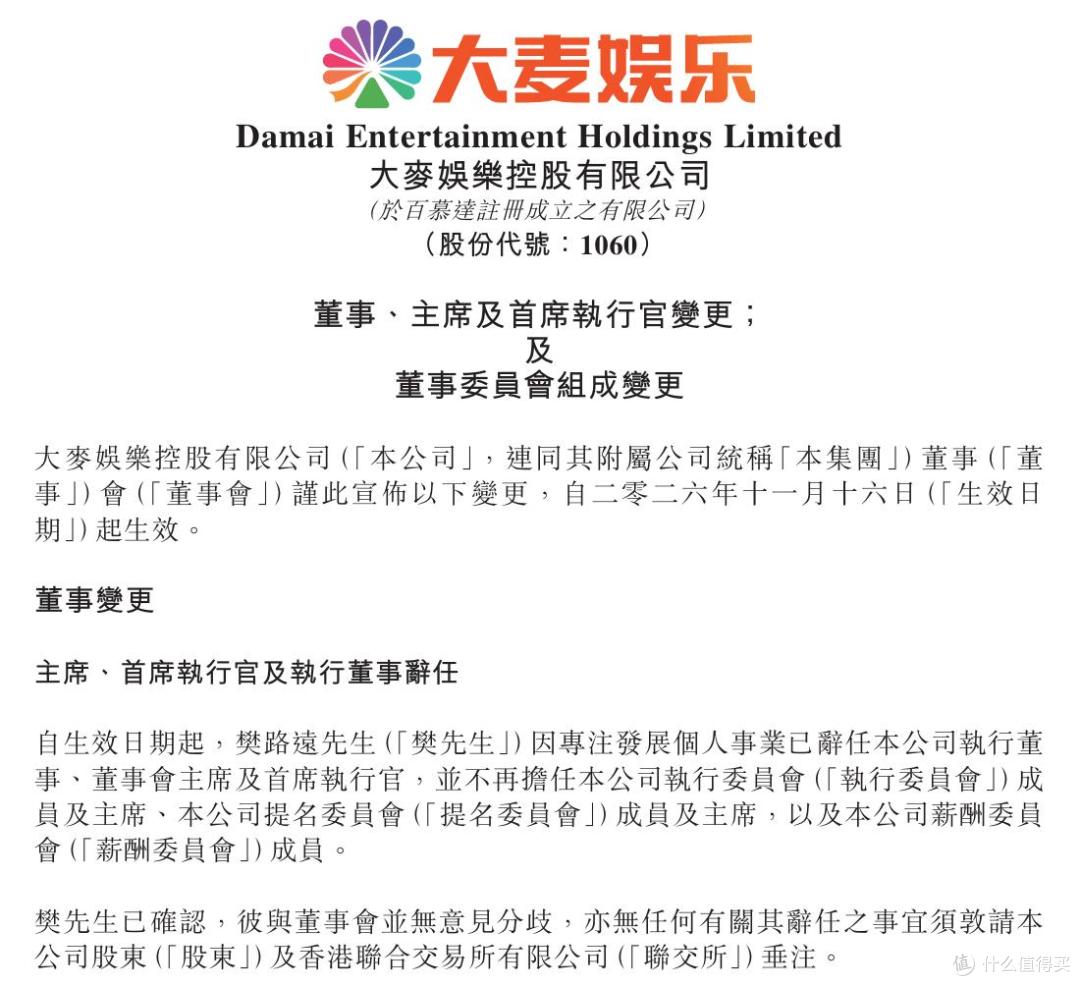
11月16日,大麦娱乐控股有限公司(01060.HK,下称“大麦娱乐”或“大麦”)发布公告称,樊路远因专注发展个人事业,已辞任公司执行董事、董事会主席及首席执行官,并不再担任执行委员会、提名委员会及薪酬委员会的相关职务。
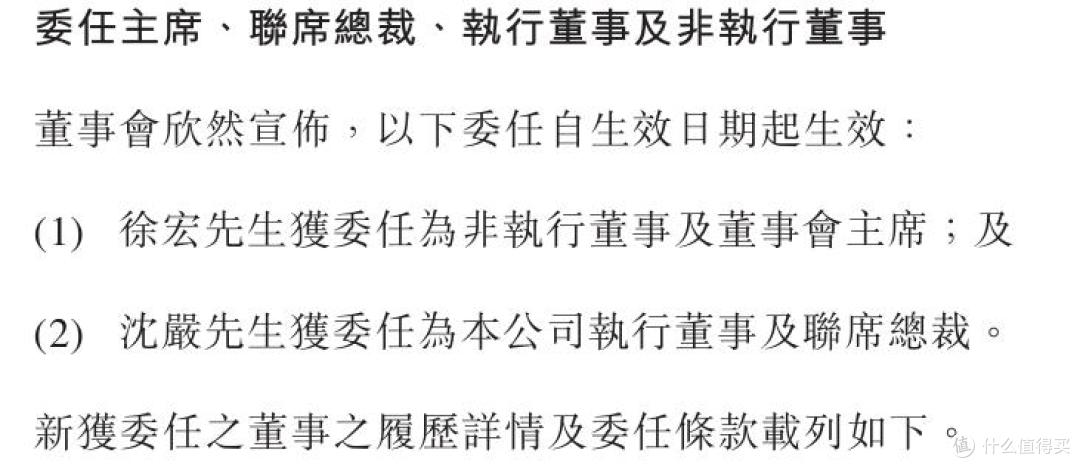
大麦娱乐董事会在公告中对樊路远任内作出的贡献表示感谢,并于同日宣布,委任阿里巴巴集团首席财务官徐宏为非执行董事及董事会主席,委任沈严为执行董事及联席总裁,两项任命自公告日起生效。
值得注意的是,上述人事安排发生在大麦娱乐更名不到两年、2026财年收入与净利润双增的关键节点。看似是业绩向好后的常规交接,但若将其置于阿里文娱经营逻辑的演变脉络中审视,换帅的考量或许并非“救火”,而在“换轨”。
无论是董事会主席与CEO职务分离、集团CFO入驻董事会,还是业务一线出身的联席总裁承接执行权,大麦娱乐这套全新的组织架构安排,指向的是决策权上收与经营权下沉的同步推进,其背后的战略换挡意图值得分析。
一、穿越亏损低谷,筑牢经营基本盘
公开信息显示,樊路远于2007年加入蚂蚁金服,历任支付宝事业群总裁、财富事业群总裁,在互联网产品及业务的开发和运营方面拥有丰富的经验,是快捷支付、余额宝等标志性互联网金融产品的核心参与推动者。
2016年1月,樊路远从金融赛道转向文娱领域,获委任为阿里影业董事会成员,出任执行董事;2017年8月接棒成为阿里影业首席执行官,同年10月进一步兼任董事会主席,成为这家文娱平台的核心掌舵人。
阿里巴巴启动“1+6+N”变革后,樊路远的权责空间进一步扩张,2023年3月升任大文娱集团CEO;伴随集团业务架构调整,2025年阿里大文娱集团更名为虎鲸文娱集团,樊路远担任董事长兼CEO,旗下阿里影业同步更名为“大麦娱乐”。
樊路远在任期间的最大贡献,是将阿里大文娱从年亏损超百亿元的泥潭中拉出,完成了一场以“砍边缘、压成本、收聚焦”为核心的止血与重构。
回望2017年,阿里大文娱正背负着连续两年超百亿元的亏损。金融出身的樊路远上任后,主导了一场大刀阔斧的业务梳理,逐步剥离音乐、文学等非核心外围板块,将有限的资源集中投向优酷长视频、内容出品、现场演出票务等核心赛道。
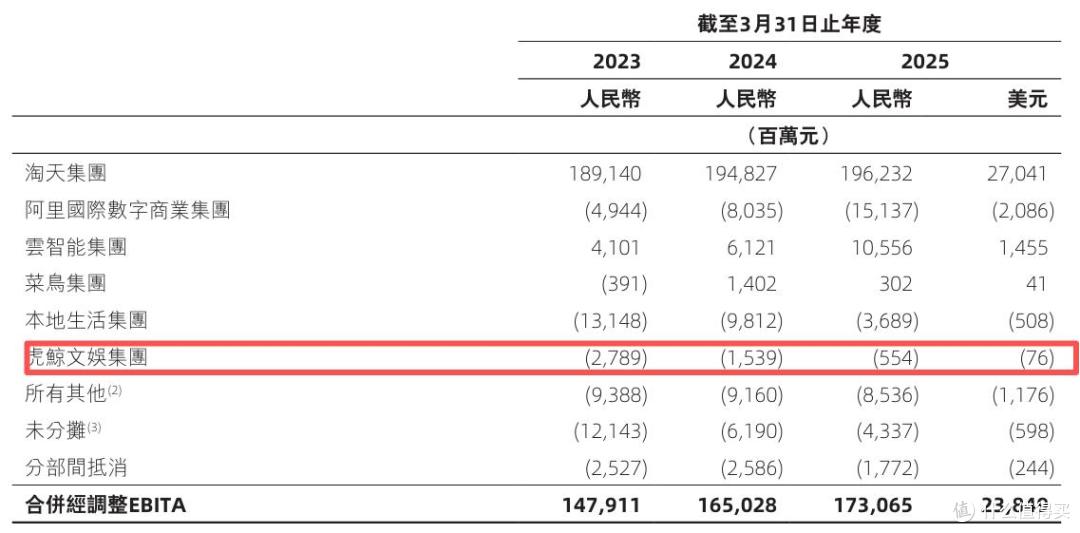
持续的刚性降本与业务聚焦下,大文娱板块的亏损规模逐年收窄。2020财年经调整EBITA亏损尚达114.46亿元,2025财年(即2024年第二季度至2025年第一季度)已降至5.54亿元,收窄幅度超过95%。
2025年11月举行的2026财年第二季度业绩电话会上,阿里巴巴CFO徐宏进一步透露,更名后的虎鲸文娱集团已连续三个季度实现盈利,这是该板块成立以来首次达成阶段性盈利目标,核心驱动力来自优酷经营效率的提升。
二、优化治理体系,推动决策经营协同
那么,阿里巴巴为何会选择在虎鲸文娱集团扭亏为盈的关键时刻换将?有业内人士透露,不同于以往阿里巴巴体系的内部转岗安排,樊路远卸任后的下一步职业规划是自主创业,但方向尚不清晰。
从大麦娱乐人事补位的角度切入看,阿里巴巴CFO徐宏将兼任大麦娱乐非执行董事及董事会主席;沈严获委任执行董事兼联席总裁,在正式CEO人选落定前,公司执行委员会将代行全部日常经营管理权责。
其中,徐宏曾在2020年1月至2021年10月担任大麦娱乐前身阿里影业非执行董事,熟悉大麦娱乐的资本结构与财务脉络;沈严则于2026年3月出任公司演出内容与科技板块总裁,拥有一线演出内容与票务运营的实操经验。
本次人事调整落地后,大麦娱乐将形成董事会主席与CEO职务分离的治理结构。经营决策权向联席总裁下放,保证了一线业务团队的话语权;战略资源配置权则通过CFO的履职向总部收拢,强化了文娱板块与阿里总部之间的战略衔接。
换而言之,樊路远完成了将文娱板块拉回盈亏平衡线附近的历史任务,接下来摆在新管理团队面前的命题,是如何在阶段性降本提效后的盈利底座上撬动高质量增长,打通阿里全域生态协同的长期价值。
就现阶段业绩而言,大麦娱乐的内生增长动能尚未完全释放。2027财年中期(即2026年第二、三季度)财报显示,该公司的收入同比下滑7.8%至37.31亿元;归母净利润5.17亿元,同比微降0.5%,收入、利润两端均有所下滑。
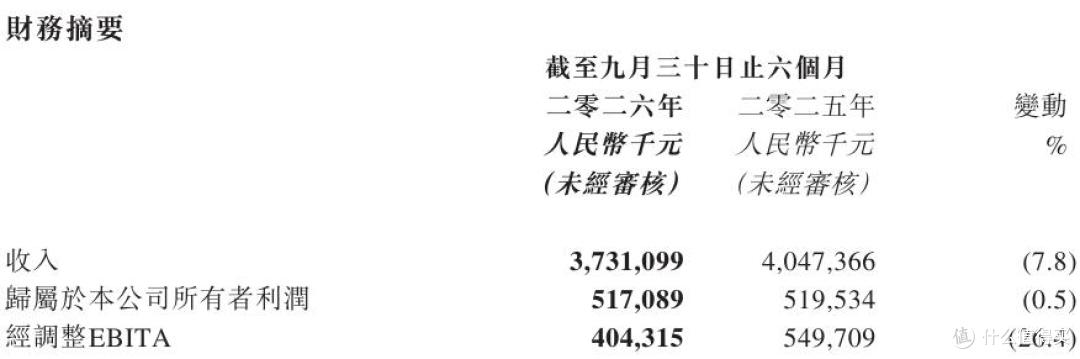
更值得警惕的是,大麦娱乐当期的经调整EBITA(息税折旧摊销前利润)约4.04亿元,与2025年同期的5.50亿元相比降幅高达26.4%,经营性净收益的收缩幅度显著大于账面净利润波动,核心经营板块的盈利韧性已出现松动。
三、主业韧性凸显,内容端承压调整
不可否认,中国现场娱乐市场整体规模的持续扩张,为大麦娱乐的业务成长提供了基础土壤;而阿里文娱生态的深度协同,进一步放大了其在票务系统、用户运营、现场服务等环节的优势,最终帮助其跑出了远超行业平均的运营规模。
2026年第二、三季度,大麦平台服务用户超3600万人次,合作重点主办方达600家,覆盖海内外城市超400个,合作场馆超8000个;承载的秒级并发购票用户超过10万的项目达数千场,为约3000场大型演出提供专业化现场服务。
在此基础上,大麦娱乐演出内容与科技业务实现收入15.71亿元,同比增长17%,对应分部业绩8.33亿元,同比增长10%;平台整体演出票房交易总额(GMV)保持双位数增长,市场份额稳居行业第一梯队,演出基本盘稳固。
大麦娱乐以阿里鱼为核心的IP衍生业务,同样在2026年第二、三季度实现了2%的收入增长,来到11.79亿元。不过,受到第三方IP续约条件与议价能力等外部条件的影响,其成长独立性、可复制性有待更长的周期验证。
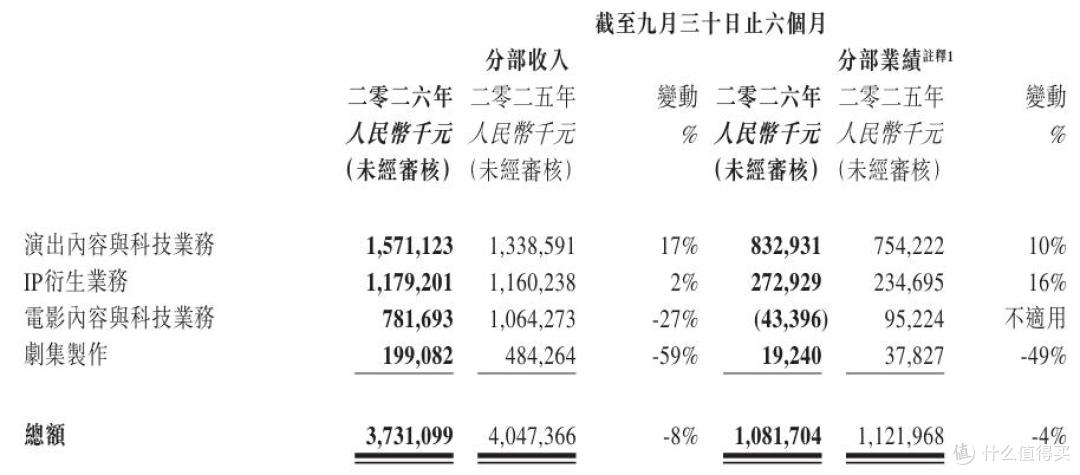
反观内容投资端,其受项目周期与市场不确定性影响较大的波动属性,在本轮财报中被放大。大麦娱乐的电影内容与科技业务分部收入约7.82亿元,同比下滑27%,主要是因为电影投资策略更加聚焦,出品及发行的影片数量有所减少。
叠加电影市场承压、当期个别重点内容投资及制作项目的市场票房表现不及预期等因素,电影内容与科技业务的分部业绩直接从稳定盈利滑向阶段性亏损,由2025年同期的9522.4万元降至-4339.6万元。
与此同时,大麦娱乐的剧集制作业务收入也同比腰斩59%至1.99亿元,成为收入收缩最明显的板块,未来有待在内容创作精准度、项目投入产出转化效率上进一步优化,逐步消化此前内容扩张阶段遗留的运营压力。
四、结语
大麦娱乐的新老管理团队交接与战略重心切换,核心目标是在守住现有演出服务基本盘的前提下,将过去数年沉淀的平台运营能力,转化为跨内容、IP、场景的协同价值,最终完成从“止血减亏”到“生态提效”的战略跃迁。
随着决策权上收与经营权下沉的权责框架落地,“换轨”的号角已正式吹响,后续新财年的增长成色,将直接验证这套组织重构机制的实际运行效率。
当前文章无评论,是时候发表评论了