

美东时间11月17日盘后,英伟达发布截至10月25日的2027财年第三财季财报:营收1158.44亿美元,同比上涨103%、环比增长20%,公司历史上第一次单季营收突破千亿美元。数据中心依旧是唯一的增长引擎:本季收入1076亿美元,同比增长110%,占到总营收九成以上。这也是黄仁勋离任后、由CFO科莱特·克雷斯以临时CEO身份主持的第一场财报电话会——比换帅剧情更值得普通用户关心的是,刚进入量产出货的新平台Vera Rubin,被英伟达当作推理成本下一轮跳水的引擎。月轻蓝鲸新闻华尔街见闻C114通信网
对"AI会不会因此更便宜",财报和电话会给出的证据指向一个分两步的答案:Rubin把单位Token的硬件成本大幅打了下来,但未来6-12个月很难传导到用户的账单上;"用起来更便宜"的兑现前提是Rubin放量填平供给缺口,最该盯的信号是目前还在全面上涨的GPU租赁价。
纸面上的降本是真的,但要打折看
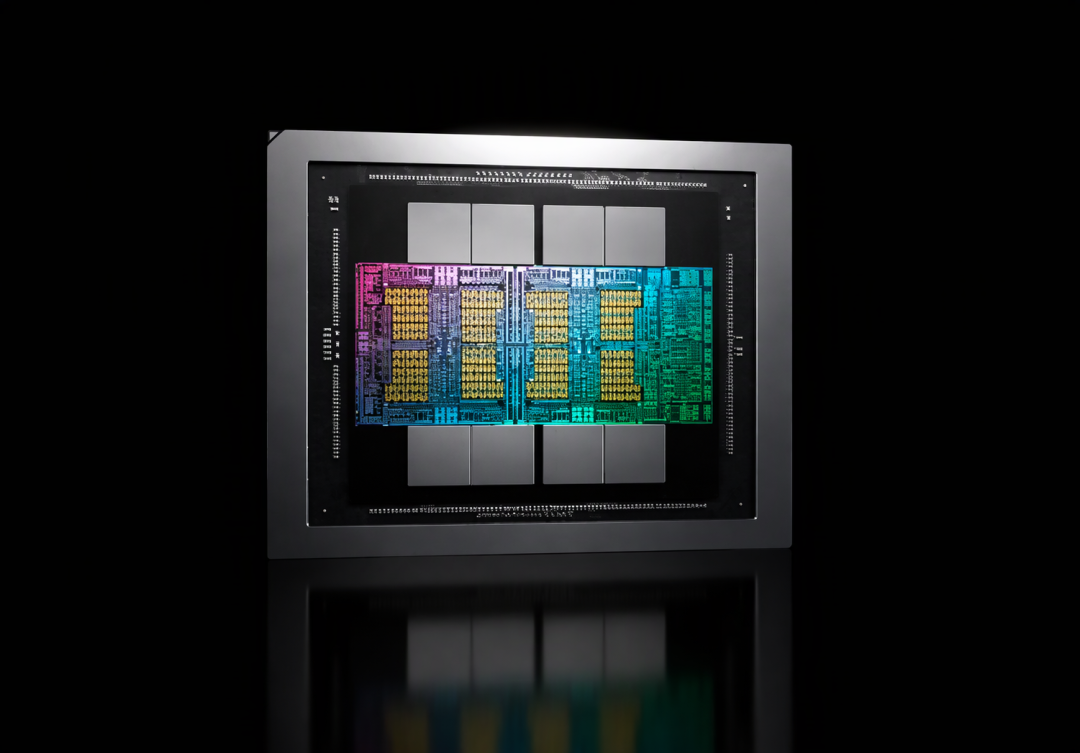
英伟达对Rubin的官方口径足够惊人:Vera Rubin NVL72每百万Token生产成本可降至上一代GB200 NVL72的十分之一,Token产出最高可提高10倍以上。8月的首批公开测试更给出过惊人的上限:拿DeepSeek-V4-Pro跑智能体编码任务,对比GB300 NVL72,每兆瓦吞吐量最高提升30倍、Token成本最高暴降35倍。两个口径之间的差距本身就是提醒——这些是特定模型、理想负载下的最优值,不是所有任务的普惠折扣。知乎新智元
出货则是事实。本季度Rubin基础设施落地、Vera CPU单独出货,CoreWeave、谷歌云、微软Azure、甲骨文云、Nebius的机架已经上架部署,谷歌云上线了基于Rubin的A5X实例,甲骨文云同步开放Rubin NVL72系统和Vera CPU服务,管理层称这是公司"爬坡最快的一代平台"。配套的软件栈也就位了:CUDA 13.5正式把Vera Rubin从开发者早期访问推进到面向企业生产环境的GA状态。C114通信网NVIDIA英伟达中国
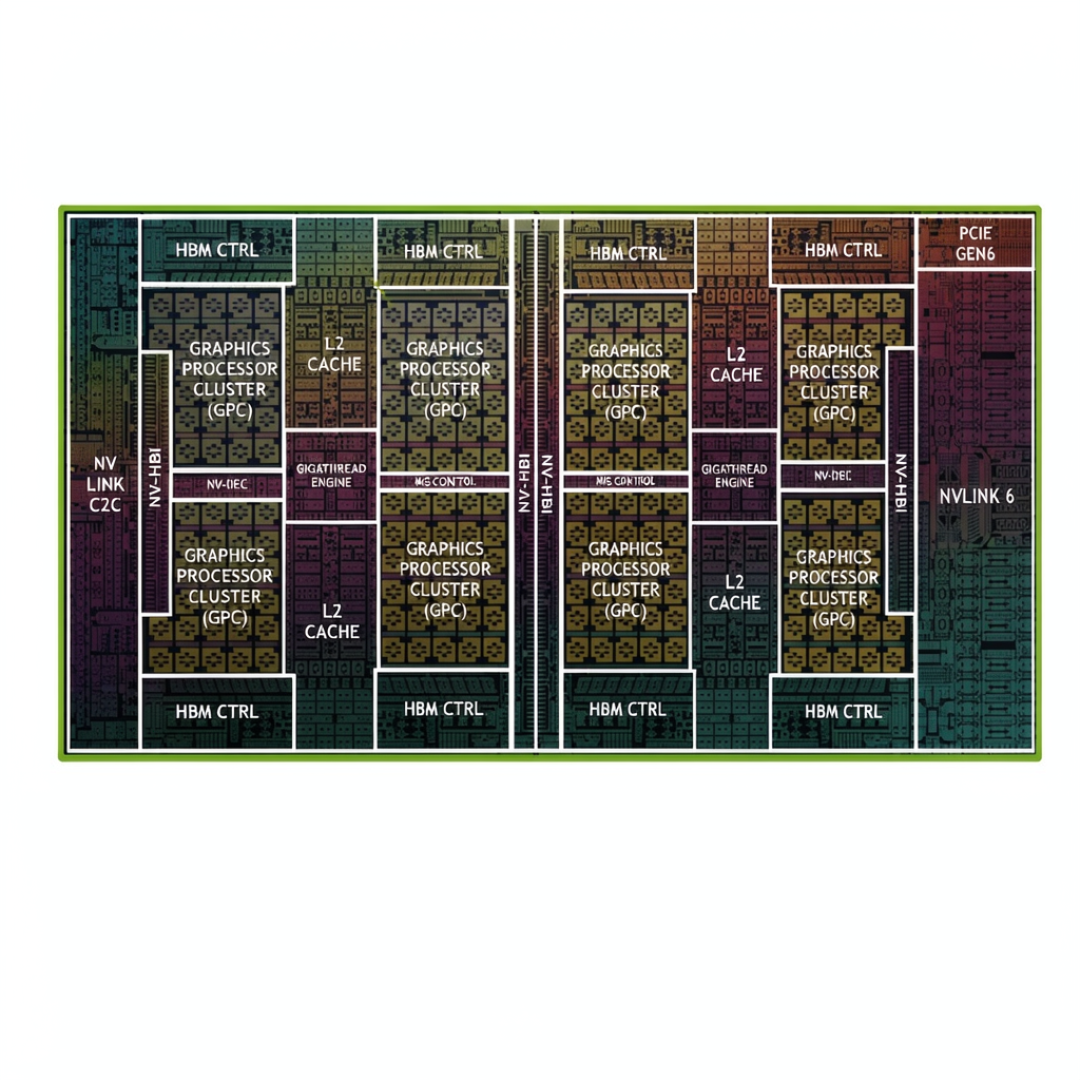
但量产版本对发布会参数做过一次安静的"校准":9月英伟达没发公告,把官网规格表上每颗Rubin GPU的NVLink带宽从3.6TB/s改成3TB/s,整机的显存带宽从1580TB/s下调到1400TB/s。降幅不大,方向却明确——实际交付的性能会贴近量产现实,而不是展台数字。光电前瞻知乎
三道闸门,挡在降本来到账单的路上
第一道是供给缺口。克雷斯在电话会上给出的价格证据,全是涨价:各代GPU租赁价格全面上涨,Hopper的多年期续约价最高达到原价2倍,B300自推出以来涨价超60%,云业务在手订单规模约2.5万亿美元、三个月前还是2万亿。需求端的国内侧写同样具体:11月17日,DeepSeek因算力不足对App和网页版的长对话进行了限额。芯片能效提升10倍,也架不住Token总消耗以更快的速度膨胀——中国信通院报告显示,2026年6月国内词元日均消耗量约500万亿,已是2025年12月的近4倍。知乎8点1氪百数朝智网
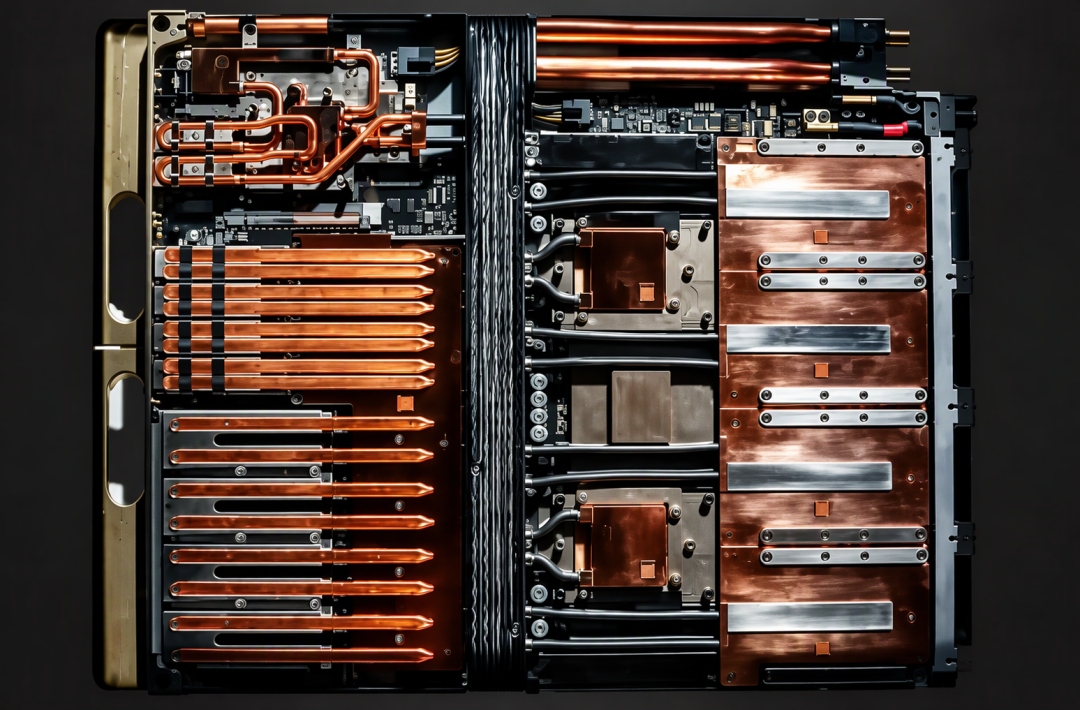
第二道是新机器本身更贵。摩根士丹利把Rubin VR200 NVL72机柜拆开逐个算了一遍成本:液冷模块从GB300时代的1.1万美元涨到了6.8万美元;GPU在整机成本中的占比则从GB200时代的约65%降到51%,价值重心正在向内存、封装、散热和电源转移。上游还在同时提价:CoWoS封装涨10%-20%、HBM4半年涨42%-72%,英伟达自己把毛利率指引下调的原因一半归于"Vera Rubin爬坡成本"、一半归于上游涨价。它的应对是把整机价值做厚:GPU、Vera CPU、NVLink、Spectrum-X网络和BlueField DPU打包交付,用软硬件一体化拉高迁移门槛。知乎维云科技知乎
第三道是定价机制。成本降了,价格未必跟。信通院统计的国内模型服务归一化均价,从2025年下半年的6.8元升到2026年的13.46元,涨幅接近一倍——经历两年价格战后,均价反而回升了。原因是用户买的东西变了:问答式调用变成了动辄上千步的智能体和代码生成任务,单次任务的Token消耗暴涨。中国银河证券在研报里用杰文斯悖论描述这条链路:资源使用效率提高、成本下降之后,总消耗可能不降反增。零售侧的促销也是同一个意思:双11期间,1分钱的大模型会员月卡半小时卖掉近10万份——现阶段部分低价靠的是厂商补贴换用户,而不是成本红利。知乎知乎知乎
什么时候才算真便宜:盯三个信号
第一个信号:GPU租赁价由涨转跌。这是供需温度计,市场已经把它金融化——芝商所和洲际交易所相继宣布基于Silicon Data和Ornn的GPU租金指数推出现金结算期货合约。彭博的宏观策略师也判断,反数据中心浪潮下AI交易的生死,最终取决于一个鲜少被关注的价格信号——GPU租赁价格。当2027年上半年Rubin放量后,Hopper、Blackwell层级的旧卡租金若走平转跌,才说明缺口真正填平,降本开始向下游传导。知乎华尔街见闻
第二个信号:英伟达毛利率回到72%-73%的台阶。管理层已经把FY2028全年营收增速预期从70%上调到75%。本季度也把供应与产能承诺从2790亿美元抬到3900亿美元,新增大头是多年期内存采购协议。这等于自己承认:下一轮算力争夺已经开始。而毛利率能否按指引走回72%-73%,本质是在赌Rubin爬坡结束后重新变得暴利——若兑现,单位算力的钱开始多赚出来,终端降价才有空间;若跌破71%且看不到回升,前述的降本叙事就要重估。知乎C114通信网
第三个信号:竞争对手切走的份额,会不会变成降价。SemiAnalysis的测试显示,谷歌第七代TPU已在部分Agent推理测试中实现比英伟达GPU更高的每美元Token产出。AMD的Helios机架级系统已进入生产阶段,并开始在Meta等客户处测试。据卖方研报测算,在最前沿客户的新增算力协议中,英伟达的份额已降到39%,博通、谷歌、亚马逊的定制芯片合计46%。Rubin、TPU、自研ASIC在同一条"每美元Token"的赛道上抢单,推理价格战的空间才会真正打开。量子位未尽研究知乎
对企业用户和开发者来说,比等降价更现实的动作是换一把算账的尺子:价目表上的"每百万Token单价"大概率一直往下走,但账单取决于办完同一件事要消耗多少Token。在Rubin填平缺口之前,把重任务分层调用、用缓存和上下文压缩控住用量,才是自己拿得住的降本;能力价格的下跌交给英伟达和云厂商,用量的克制决定每月账单的大小。


当前文章无评论,是时候发表评论了