贴息没轮到你的存量贷,但利差和队伍轮到了
10月1日,居民购房贷款贴息政策落地(财政部、央行、金融监管总局9月29日联合发布):新发放的首套商业贷款,年化财政贴息1个百分点、按贷款本金计算、最长贴5年、单户贴息贷款上限100万元,六大行全部"免申即享"。一财援引的口径很直观:3.05%的利率贴息后按2.05%计息;交行自己给的例子是——贷120万,只有前100万享受贴息。第一财经
三道硬门槛(新发放、首套、≤120㎡且总价≤150万)意味着:2021年前后办的存量房贷,一条都沾不上。占不到便宜的,剩下就是算利差;算完利差,下一步动作通常是同一个字——还。第一财经
这轮动作有宏观注脚:界面新闻9月1日报道,六大行上半年境内个人住房贷款余额合计较年初减少5082.84亿元,其中交行一家减少399亿元。国家金融监督管理总局披露,2026年一季度末商业银行净息差已降至1.40%。这正是银行既怕你还、又拿你"名额"说事的底层原因。而现在小红书和东方财富里交行用户的还贷经历帖,攒出了一份现成的"坑位分布图"。这篇替你把三笔账拆完。界面新闻东方财富网
第一笔账:提前还款的收益,等于你自己的利率
提前还贷的本质,是把钱换成一个"收益率等于你贷款利率"的确定性回报。判断标准只有一条:
你的存量房贷执行利率明显高于3%,且没有稳定跑赢它的渠道——还款在算术上仍然占优;
反过来,2.05%是贴息后新发放贷款的价格。你手头闲钱如果没有稳定跑赢利率的去处,"还掉这笔债"就等于把收益锁定在它之上;但和两三年前动辄5%+的存量利率时代比,这笔"锁定收益"的绝对值已经小了一圈。
关键动作:别拿帖子里的利率猜自己的房贷。打开交行App"贷款"页或翻合同,把当前执行利率抄下来,这一条对想"转贷吃贴息"的人尤其重要——贴息政策白纸黑字排除置换存量贷款,中介话术里的"存量转新增",转出来的那张贷款根本不符合政策定义。
第二笔账:还没还进去,先付四个月的利息
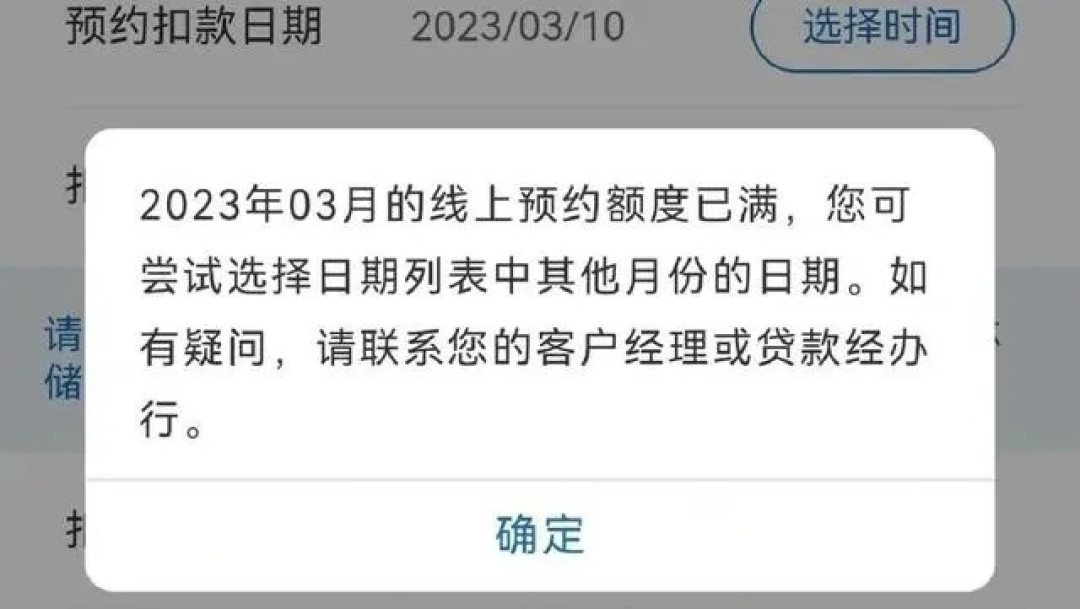
交行用户帖里最集中、也最反直觉的卡点,是预约等待期。最完整的一个样本来自东方财富10月26日的报道:河南郑州吴女士的交行按揭(2021年8月发放、总额112.2万元、360期、等额本息),合同约定提前还款免补偿金——她在2021年12月和2024年4月的两次提前还款,都是当天办结。但2026年8月她第三次申请提前归还20万元时,App里9月、10月、11月全部显示"名额已满",最早只能排到12月;10月6日审批通过的短信来了,扣款窗口仍写着12月1日至11日。从申请到扣款,接近四个月。东方财富网
等待不是免费的。只要没完成扣款,本金就仍按原合同利率计息。报道里按20万本金、3.2%测算:每延迟一个月,利息约530元,四个月的"时间差"利息超过2000元。这2000元不会进你的本金,也不会出现在任何一张账单的"费用"栏里——它就是排队本身的价格。东方财富网
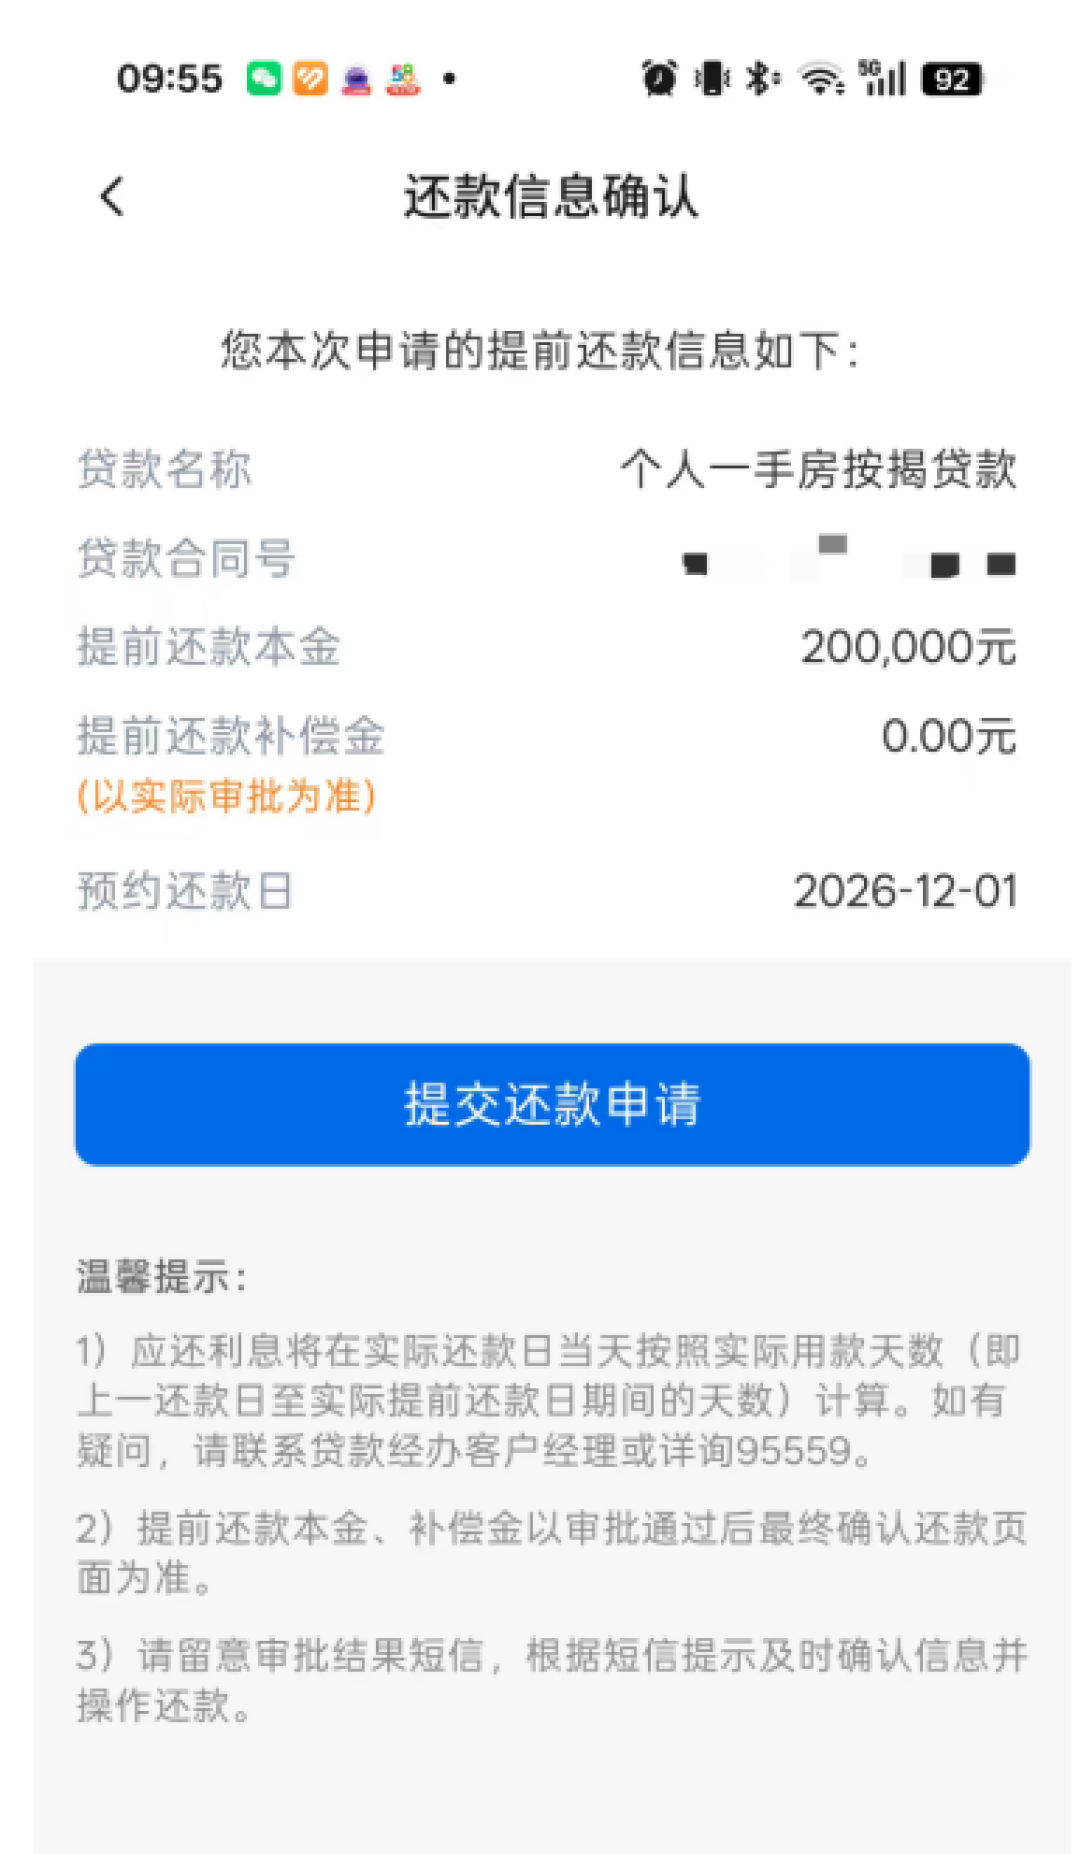
更要盯的是"扣款日当天的入口"。6月一位小红书用户的经历值得刻在攻略第一行:确定还款的短信都收到了,到了还款日,App里"没有确定入口",客服答复是"系统维护到7月1日"。教训很具体:预约扣款日前2-3天,每天登录看一眼入口,短信、App页面截图留痕;万一入口没了,截图就是后续交涉的第一层证据。小红书
所以正确的顺序是:先提交一次预约、只看"最早日期",不动资金、不赎回理财;日期在两周以内,再决定把钱挪过来;像吴女士这样直接排到一两个月之后的,先把上面这个"等待利息"算进你的划算表里再拍板。
第三笔账:违约金没有网传口径,只有你的合同
现在流传在交行还贷讨论区里的"违约金说法"至少四种,互相打架:10月深圳用户称被要求交1%违约金、线下申请通道关闭。 6月车贷攻略帖说满1年可结清、违约金为剩余本金3%;另一批经验帖声称"一年一次免补偿金";6月底的结清晒单帖则是0违约金,省下21965元。小红书
这四条没有一条能替你回答"我要不要交钱",因为它们来自四个不同产品、四份不同合同。而交行自己在违约金问题上也有过前科:2022年8月1日,交行曾公告拟对个人按揭贷款提前还款收取本金1%的补偿金,引发广泛关注后,公告次日就从官网撤下,被媒体称为"一日游"。网传的"1%",和那份消失的公告数字一致,但它今天是否适用于你的合同,只有一个地方能确认——你的借款合同。东方财富网
看合同只需核对三句话:①第几期之后允许提前还款;②补偿金比例和基数(按"剩余本金"还是"本次还款额",差一个基数差出一截);③申请渠道和办理时限。如果合同和你没有约定"每月名额有限"“必须排队数月”——报道中律师的核查结论就是如此——那银行按约受理、及时扣款本来就是义务:《民法典》第677条明确,借款人提前返还借款的,除另有约定外,应按实际借款期间计算利息;《银行保险机构消费者权益保护管理办法》(银保监会令2022年第9号)也要求银行不得在合同约定之外增设不合理限制。东方财富网
谁该动,谁别动
已享受贴息的新贷款客户(实际利率2.05%档):别急着还。2.05%的负债是目前零售端最便宜的钱,贴息暂定实施1年,窗口期内的安排先保住房贷本身。
存量利率3%以上、现金流稳定、闲钱不影响应急的:还,但按"预约看日期→算等待成本→核合同违约金"三步走。
车贷、信用卡分期想提前结清的:单独算。补偿金基数若是剩余本金,剩下期数越少,提前还越可能倒亏——10月21日小红书那条"交行建行中行哪家能免费取消分期"的提问帖下100多条评论,吵的就是这个倒挂。小红书
已经像吴女士一样"审批通过却排到三个月后"的:别在电话里纠缠。留存贷款合同、预约截图、审批短信,先书面要求按约扣款,无果可拨打95559向交通银行总行投诉,或走12378金融消费者投诉热线、"金融消费者保护服务平台"微信小程序提交诉求。 报道中法律专家也明确提示,线上长期约满时,银行通常应提供线下渠道,而非让客户来回碰壁。东方财富网
接下来盯两个信号
一是交行三季报,按去年10月30日、31日披露的节奏,这周就该上会发布——重点看个人住房贷款余额的减少幅度是否收窄于上半年的399亿,那是这轮还贷潮水位的宏观读数。二是贴息"暂定1年"的续期口径:2027年10月窗口如果关闭,新增贷款定价回到3%以上,"存量—新增"利差这套算法就要整个重算。
提前还贷值不值,答案从来不在别人的经验帖里,在你合同的三句话里、在你预约页的"最早日期"里、在你抄下来的那个执行利率里。三笔账按顺序算完,再点那个"提前还款"。