酒龄刚过3年、规划产能是进口总量3倍:这轮国产威士忌,离动摇噶玛兰还差几道坎?
最近大半个月,"国产威士忌 vs 噶玛兰"这个话题在社区里明显变密了:小红书上一条《噶玛兰的突围,给中式威士忌指明了怎样的出路》吵出47条评论;知乎的威士忌入门高赞回答里,崃州、大芹、凌酝、高朗、噶玛兰第一次被放进同一张推荐清单。 让开这个讨论窗口的,是一组刚出炉的行业数字:2026年中国威士忌酒厂已增至64家、同比增加9家,实际蒸馏能力7万千升,规划产能13万千升、远期30万千升,而2025年全年威士忌进口量只有3.6万千升,规划产能已经是进口总量的3倍还多。知乎第一财经
对已经喝噶玛兰、正打算双11补货的人来说,这篇文章不回答"国产能不能喝",只回答一个问题:这波潮水,到底会不会动摇你架子上那几瓶噶玛兰,什么时候动摇。拆开看,是三道坎。
第一道坎:酒龄。噶玛兰的库存是20年,国产的第一批酒液刚过3年
国产酒厂大多是2021年至2024年前后那轮建设潮起来的,行业口径写得很直白:首批中国威士忌已迈过三年陈酿门槛,将于今、明两年集中上市。 也就是说,现在货架上的国产新酒,液体年龄普遍就是3年。第一财经
噶玛兰这边,2005年宜兰酒厂建厂,到今年整20年;2025年3月才推出品牌第一款带年份的"时光探索15年",抖音上有条讨论至今没散的测评在吵"43度能不能扛起酒厂大旗"。 注意这个对比的方向:连噶玛兰自己,也是在第20个年头才把15年这种深度库存端上常规货架。国产的追赶不是不能追,是物理上得先把年份一年一年灌进桶里。抖音
但这里必须给自己泼盆冷水:热带/亚热带熟成本身不是噶玛兰的专利,知乎上被播放1万多次的分析说得很准——目前真正走出路子的是噶玛兰、南投、崃州,核心差异是高温熟成,而云贵川产区的温度和湿度条件类似。 3年的差距,5年后就不是差距了。真正短期抄不走的,是第二个东西。知乎
第二道坎:产品线体系。国产在卷单品,噶玛兰的护城河是"持续出单桶"的能力
这波国产的动作密度不小:8月崃州推出新品"雪莉醇境",以300元价格带切入雪莉桶威士忌市场。 国庆前,酱酒品牌国台酒业也推出了高温大曲固态酿造的谷物威士忌新品;7月青岛啤酒宣布与爱尔兰大北方蒸馏厂签约;6月百润股份宣布募资13.1亿元、其中11.4亿元用于威士忌项目。 再加上今年2月威士忌国标GB/T11856.1-2025开始执行,每一个都是大动作,但拼起来看,主流打法还是"单品+价格带+风土叙事"。界面新闻第一财经
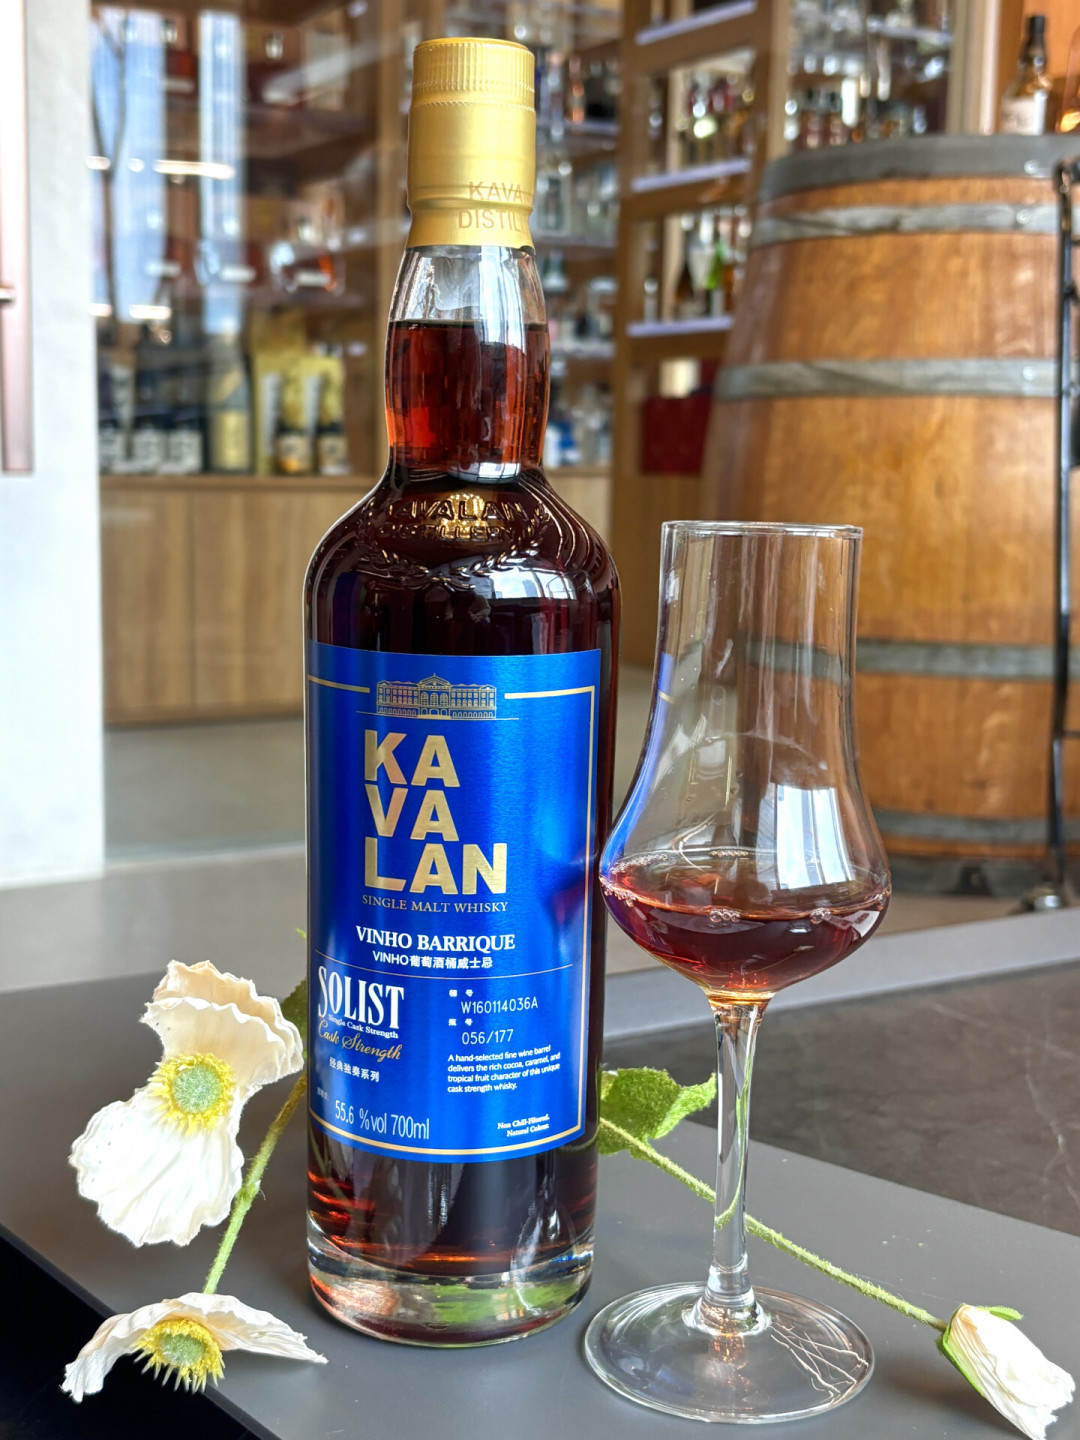
再看噶玛兰的货架:经典独奏Solist单桶桶强体系——Oloroso、PX、Fino、Manzanilla、波特桶、波本桶,桶强普遍在58度以上,波特桶就有60.2度的开瓶实测记录。 Fino桶是今年10月才刚入伙的新成员,B站UP主10月10日就发了首测,结论是"纯Fino雪莉桶里比较不错的威士忌"。 上面再叠时光探索年份线、联名限量线,价格从300元档一路铺到3000元档——那条2470赞的全系列无广测评,把这架梯子从"四大天王到全新第五桶"喝了个遍。小红书哔哩哔哩哔哩哔哩
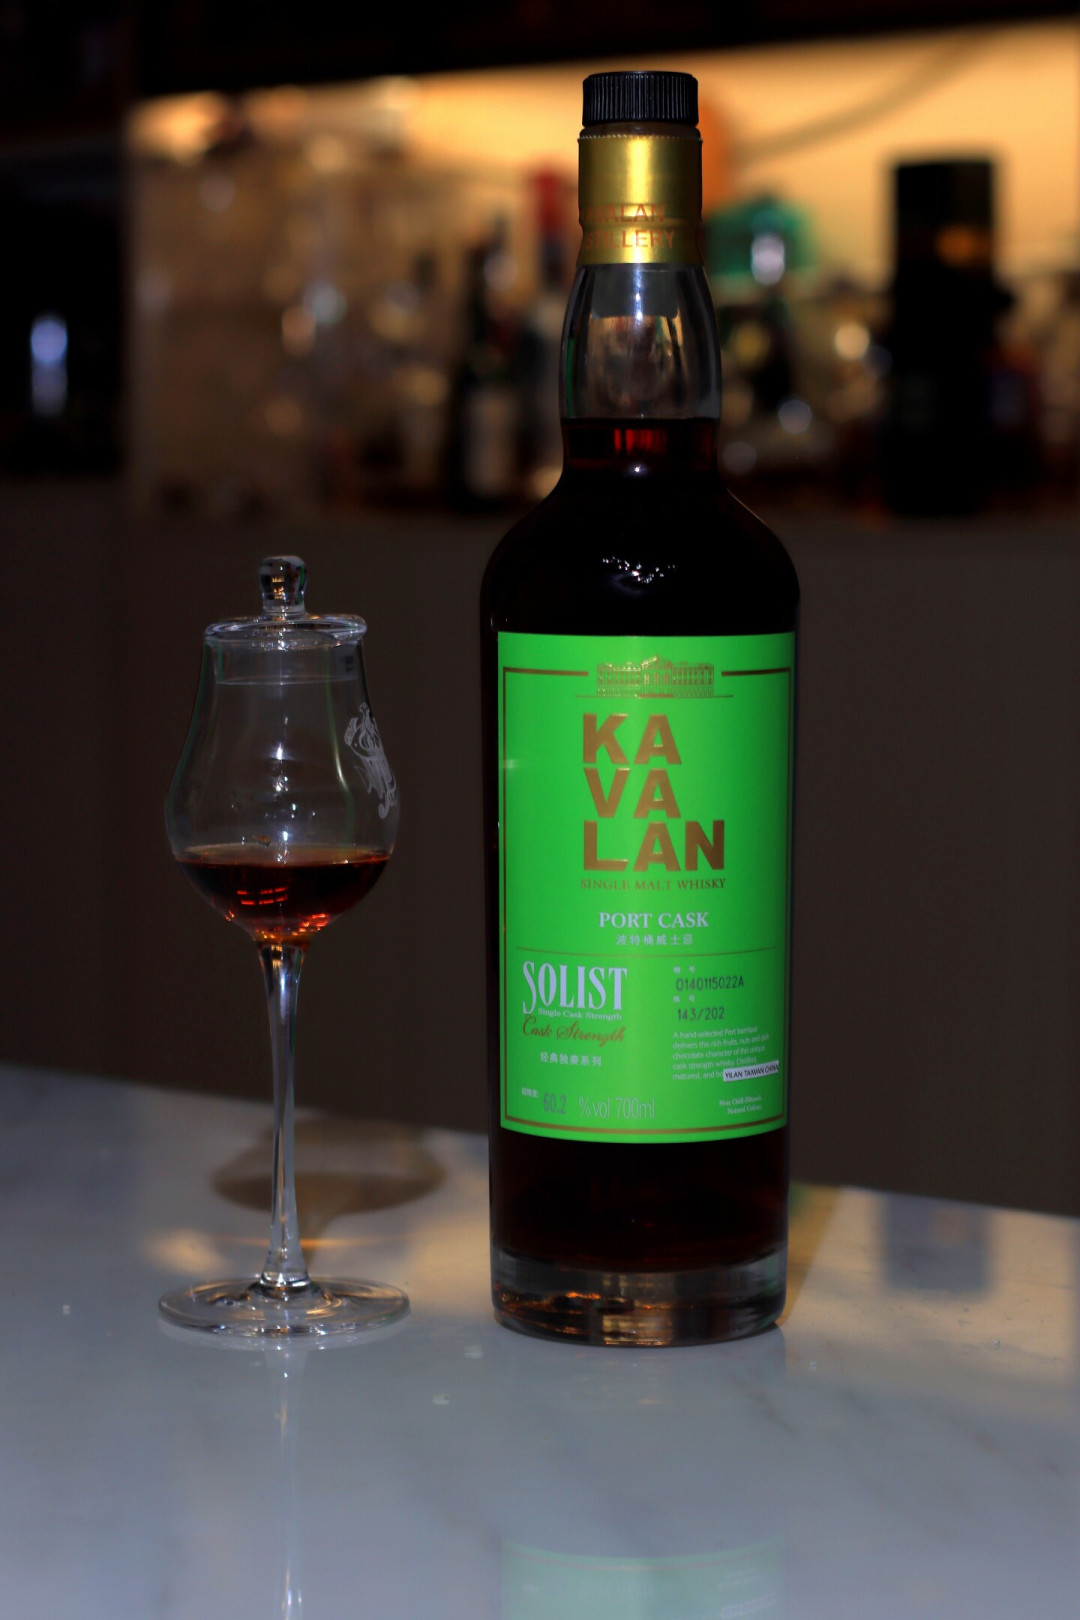
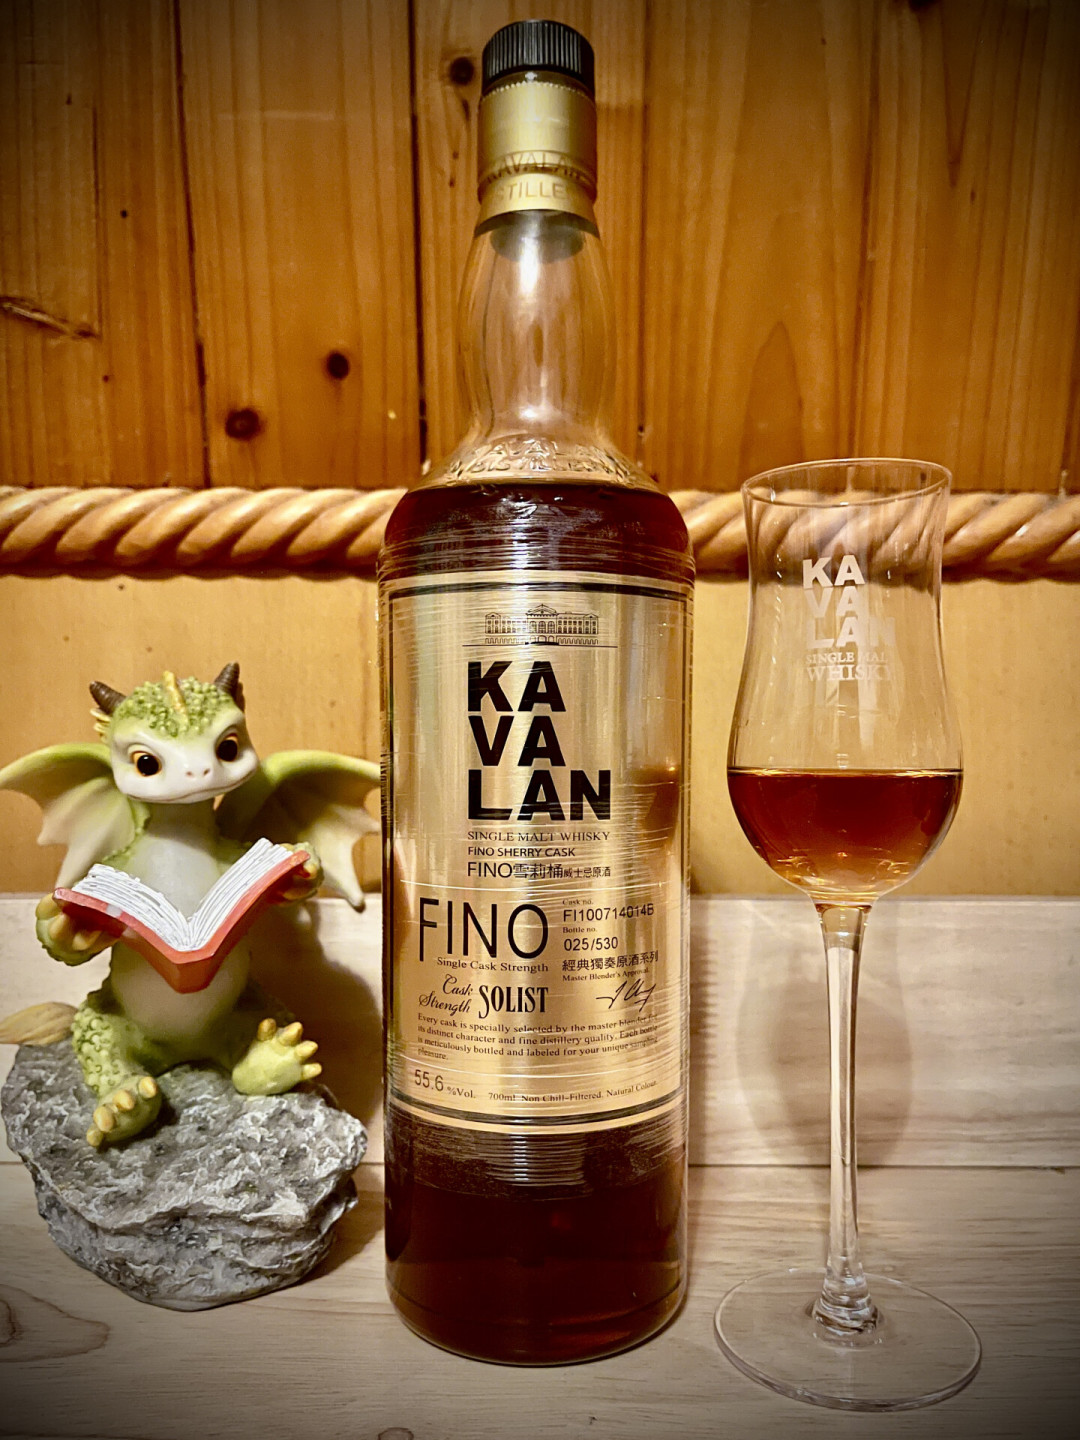
社区为什么盯着批次号不放,是这道坎的另一面:10月7日一条红王新老批次对比同时在小红书和B站被讨论,两支Manzanilla雪莉桶红王,2016版批次22485、2022版批次034383,隔了六年放在一起喝,已经很像两个时代的表达。 这类对比背后,是玩家在为"每个批次什么味道"建立经验库。这套选桶、标注、分风格出货的体系,才是收藏向用户真正付费的东西——截至本轮全网检索,我没看到哪家国产酒厂有对标的单桶产品线在常态化出货。哔哩哔哩
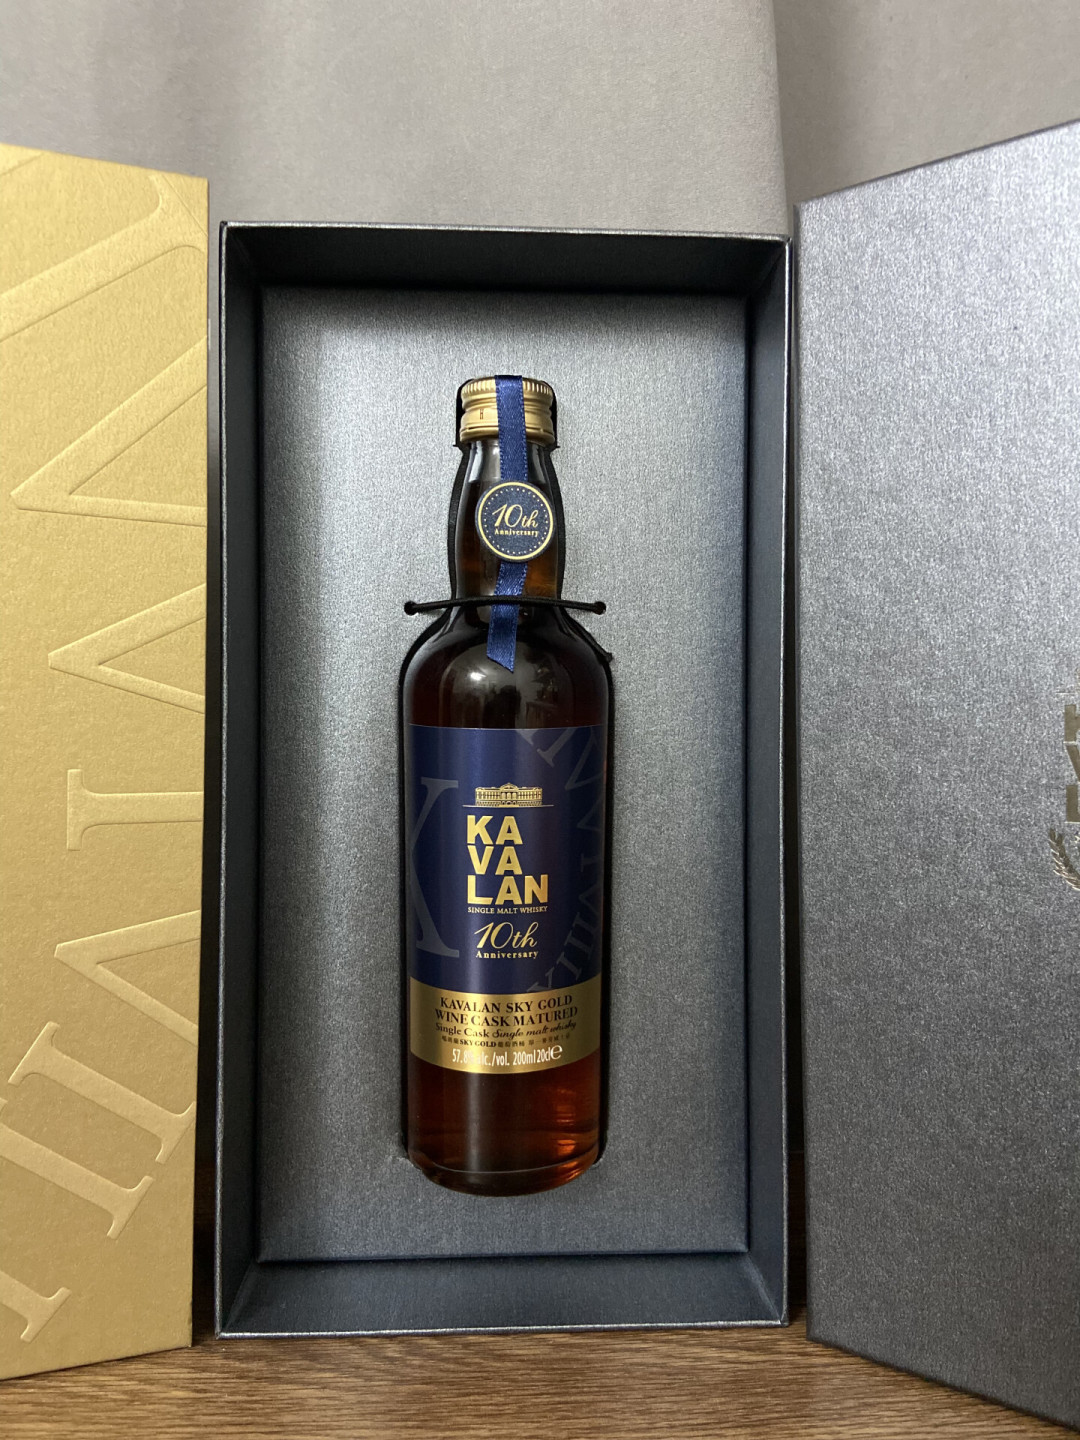
反方证据也摆出来:德国威士忌作家Horst Luening早在2021年就公开批评过噶玛兰独奏Vinho,说这轮品鉴"针对噱头,而不是酒液"。 说明单桶光环本身也有营销成分。护城河的准确说法不是"噶玛兰不可复制",而是"复制需要时间+出货纪律",这两样国产现在都还没交卷。哔哩哔哩
第三道坎:价格。关税砍半没有变成降价,国产的冲击暂时只打得到入门档
很多酒友等的是一个朴素逻辑:2月2日起威士忌进口暂定税率从10%砍到5%(税号22083000),进口酒是不是该便宜了? 数据给了反直觉的答案:今年1-8月威士忌进口量2.3万千升、同比下降3.3%,但进口金额和价格均增长20%以上,8月单月进口量、进口额和价格同比分别上涨16.8%、37.2%和17.5%。 税少了,到手价反而更高。10月8日一篇全球高端市场盘点也印证了同一件事的两头:顶级威士忌市场从2022-2023年开始两极分化,超高年份老酒整体价格回落,平价入门款单一麦芽反而在涨。第一财经第一财经知乎
所以国产潮对噶玛兰的价格压力,目前是分档的:
档位 | 代表 | 国产冲击现状 |
|---|---|---|
入门口粮档(两三百元) | 经典、珍选系 | 崃州300元雪莉带、国标背书的国产新酒正在正面挤,叠加渠道捡漏(免税比价清单、整箱批发货源帖评论区48条询价),这一档的酒友是最先能占便宜的 |
单桶/桶强档(600-1500元) | Solist各桶型、红王 | 无对标竞品,压力主要来自电商大促波动,与国产无关 |
年份/限量收藏档(1500元以上) | 时光探索15年、联名限量 | 库存深度决定话语权,国产3年酒龄暂时够不着 |
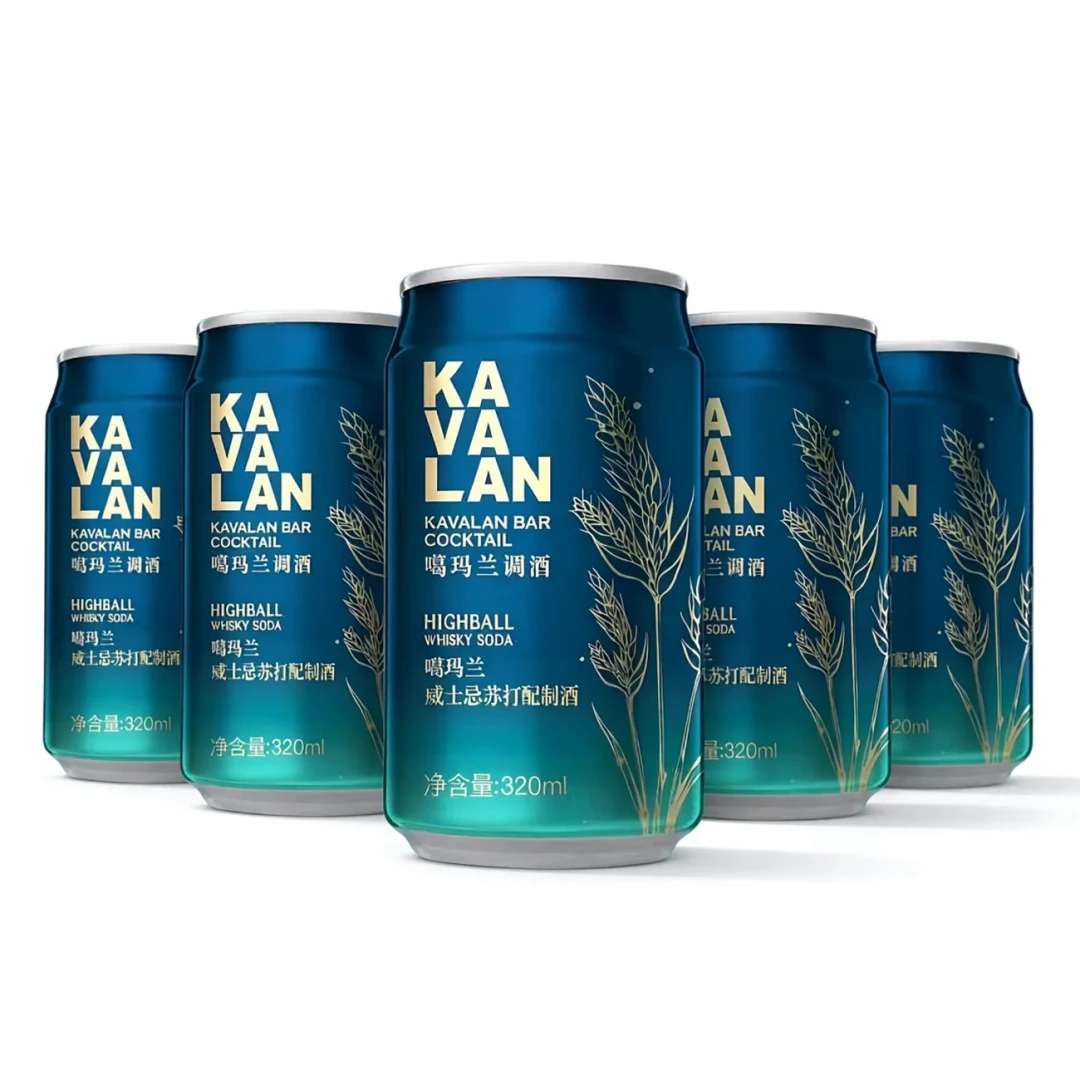
照这个分法,双11前的动作其实很清楚:喝入门档的,可以一边等国产卷价格、一边看大促,谁便宜买谁;囤单桶和年份的,别把"等关税降"当持币理由——过去8个月的数据证明这条路没兑现;想尝国产的,300元档正当其时,正好用低成本验一验"热带熟成到底能不能平移"。(双11囤噶玛兰的红线和历史成交价,前文已经算过账,这里不重复。)连不想碰整瓶的轻饮用户,现在也有罐装Highball这条5度酒精度的低门槛入口,同样不用等行情。小红书
继续盯这三个信号
这波讨论会不会变成"国产真的动摇了噶玛兰",不用吵,看接下来12个月的三个节点:
2026-2027国产集中上市的实际到货节奏,以及第一批酒龄有没有跳到5年以上;
第一家国产酒厂什么时候上线对标的单桶/桶强产品线,并且做到批次可追溯;
双11结束后,噶玛兰内地渠道的入门档价格会不会因为分流而松动。
三条全部指向下,才轮到讨论"换不换";在那之前,架子上的噶玛兰还是那批2005年就开始装桶的液体,国产潮动不了它的底层库存。倒是有句话可以提前说给入门用户:等这场产能竞赛打完,最先便宜的,大概率就是你现在纠结要不要囤的那一档。