

千亿卤味市场增长停滞,绝味、周黑鸭等巨头集体从冷卤零食转向热卤正餐。这不是简单的业务调整,而是在传统模式失灵下的被迫自救。从非刚需的零食配角到高频刚需的正餐主角,这场转型能否为陷入困境的卤味行业找到新出路?
 智能速览
卤味市场规模增速暴跌至3.7%,传统冷卤非刚需属性成致命短板
绝味推出4.9元热卤杯,周黑鸭孵化新品牌切割零食形象
从零售逻辑转向餐饮逻辑,运营模式面临基因冲突
热卤+主食模式瞄准20-30元消费黄金区间,频次有望翻倍增长
专业热卤品牌已深耕多年,巨头转型面临激烈竞争
 精华内容
卤味巨头们集体放下零食摊,拿起炒菜勺,这场看似突然的转型背后,是整个行业面临增长见顶的恐慌。从冷卤到热餐,从零售到餐饮,这是一场关乎生存的豪赌。
增长遇冷
卤味行业的黄金时代早已落幕。2024年市场规模1573亿元,同比增速仅3.7%,预计2025年仅微增至1620亿元。赛道拥挤到"内卷",全国卤味门店超24万家,从头部连锁到社区夫妻店,再到生鲜电商、预制菜企业跨界分羹,竞争白热化。
绝味巅峰时门店超1.5万家,如今却因密度过大导致单店收入下滑,2025年更是预告上市以来首次年度亏损。传统冷卤的致命短板是"非刚需",一个月能吃两次就不错。消费者对"卤味刺客"的吐槽从未停止,一根鸭脖动辄三四十元,性价比越来越低。
场景突围
冷卤的午晚餐消费占比仅23%,而正餐赛道是高频刚需。巨头们终于意识到,只做零食永远赚不到"每日三餐"的钱,转型做正餐成了唯一的破局之路。通过"热卤+主食"的组合,把消费场景从"偶尔解馋"切入"午晚餐刚需",消费频次从每月2次提升到每周3-4次。
2025年全国餐饮收入累计达52245亿元,同比增长3.3%,正餐赛道的刚需属性让巨头们无法放弃。热卤搭配主食的模式,刚好卡在20-30元的消费黄金区间,这个价格带占卤味消费的42.7%。
转型路径
绝味的转型最轻巧,在现有门店加推4.9元热卤杯,搭配米粉和热汤,抖音一个月卖了70多万单。还开出"绝味PLUS"和"绝味煲煲"子品牌,前者卖炸卤、甜品配啤酒,瞄准夜宵社交;后者主打麻辣鸭煲、卤味饭,客单价控制在30元以下。
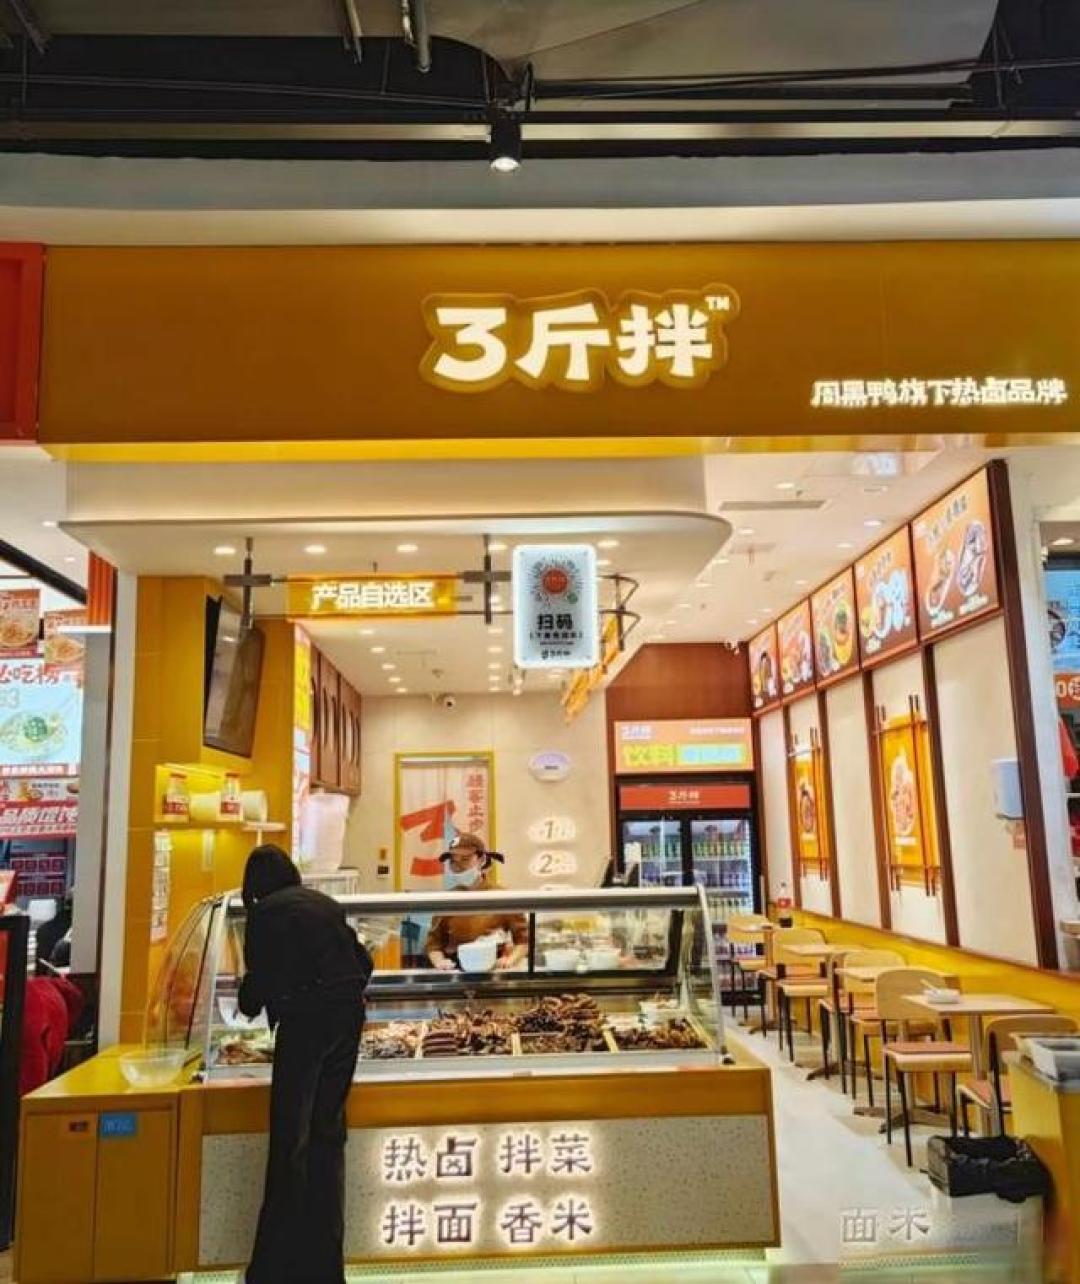
周黑鸭走得最彻底,孵化新品牌"3斤拌·小锅鲜卤",彻底与"零食"形象切割。门店设开放式厨房,菜单上多了肘子、香肠,搭配米饭、拌面,人均消费25元左右,精准卡位快餐赛道。煌上煌和久久丫则选择"中间路线",在现有门店基础上增加热卤产品。
运营挑战
从"卖零食"到"做餐饮",跨越的是完全不同的商业逻辑。传统冷卤是"零售逻辑":中央工厂生产,冷链配送到店,标准化程度高、损耗低。但热卤是"餐饮逻辑":食材要日配到店、当日卤制、隔夜不卖,损耗率大幅上升。
绝味在现有门店加推热卤杯的"轻模式",暴露出短板。有消费者吐槽"米粉像塑料"、“卤味没味道”,品控不稳定的问题凸显。而周黑鸭孵化新品牌的"重模式",虽然能重构体验,但投入大、扩张慢,还面临从零开始的市场教育成本。
卤味巨头的集体转型,本质是一场在存量市场中寻找增量的豪赌。成功与否,关键看他们能否真正放下"零食思维",沉下心打磨餐饮运营能力。未来卤味行业的竞争,将从"拼门店数量"进入"拼场景体验"的新阶段,消费者终将受益于更多元的选择。

当前文章无评论,是时候发表评论了