

昨天装机圈突然热闹起来:NAND 跌了、固态要崩盘了、等等党终于等到曙光。
而在那个「消费级 NAND 过剩暴跌」的问题下面,有人直接反问:去年双十一,1T 的 M.2 五百块左右,今年要一千多,暴跌在哪里?两边都没说假话,只是说的不是同一样东西。知乎
先看跌的是什么。集邦咨询的数据,10 月中下旬以来 NAND 闪存现货价两周跌了约 20%。美银 11 月 13 日的报告更细:512Gb 晶圆季度环比跌 32% 到 14.30 美元,同比却还涨着 121%;1Tb 跌 19% 到 24.90 美元,同比涨 194%。半导体产业纵横华尔街见闻
问题是,这是原厂之间结算的晶圆价,不是货架上那块盘——你付的零售到手价,中间还夹着券、补贴和国补。知乎
再看实际数字。同品牌同容量的 1TB,去年 9 月下单 410 元,双 11 那晚页面上是 950 元;他统计的 12 款 1TB,均价从 7 月的 984 抬到 10 月的 1201。
现货跌了、零售没跌,中间隔着合约价。
512Gb 合约价现在约 27 美元,接近历史高位,是 2025 年 2 月低点 2.5 美元的十倍;1Tb TLC 晶圆 10 月合约价环比基本持平。集邦对今年四季度企业级 SSD 合约价的判断还是环比涨 15%~20%。通用 DRAM 均价也要再涨 10%~15%。华尔街见闻半导体产业纵横
链条是:现货先松,合约后动,零售更晚。
拐点确实在提前。集邦 11 月 18 日在首尔路演上把 NAND 的下行时间提前了一季,改到 2027 年二季度,理由是企业 SSD 订单没原先估得那么旺,闪存供给却还在增加。背后是部分中国云厂商正在调整 2027 年的企业级 SSD 采购计划。美银对 2027 年一季度的假设是,IT 用 NAND 价格环比降 5% 到 10%。华尔街见闻微博半导体产业纵横
翻译一下:明年上半年,才可能轮到货架。
真正要划重点的是后半句:固态会松,内存不会跟着松。
集邦明确说 DRAM 明年全年不转跌。今年四季度均价环比涨 10%~15%,2027 年一季度涨 5%~10%,二季度 3%~8%,三、四季度还有 0%~5%。微博
原因是 HBM。同样容量的 HBM 要吃掉通用 DRAM 三到四倍的晶圆,它在三大厂 DRAM 晶圆投入里的占比,要从今年的约 23% 升到明年的接近 30%。HBM4 每 Gb 价格从今年的 2.05 美元以上,涨到明年的 3~5.5 美元。华尔街见闻
一句话:内存是被 AI 直接抢走的,固态是被 AI 挑剩下的。这两样东西从今往后不在一个行情里。
装机单该怎么改。
内存别等。真要等到产能落地,是 2028 年前后的事——三星平泽 P5 一、二期各规划月产 20 万片,SK 海力士龙仁园区月产 30 万片,长鑫在推 2028 年后月增 10 到 20 万片。按够用配,别为「以后便宜」多插一条。华尔街见闻
固态不必为它推迟整机,但要换个买法。这轮涨价不是所有盘一起涨,是同容量里「最新那一档」涨得最狠,因为 AI 服务器把 NAND 产能吃掉了大头;1TB、PCIe 3.0 满速、原厂颗粒这一档,还没被旗舰溢价污染。差价能有多大?11 月 10 日同一天,京东朗科 NV3000-Q 1TB 叠券叠国补实付 630.91,天猫致态 TiPlus7100S 1TB 到手 1011.92,差 380 块;而 11 月 11 日一块 SATA3 的 512GB 到手只要 211.75。知乎
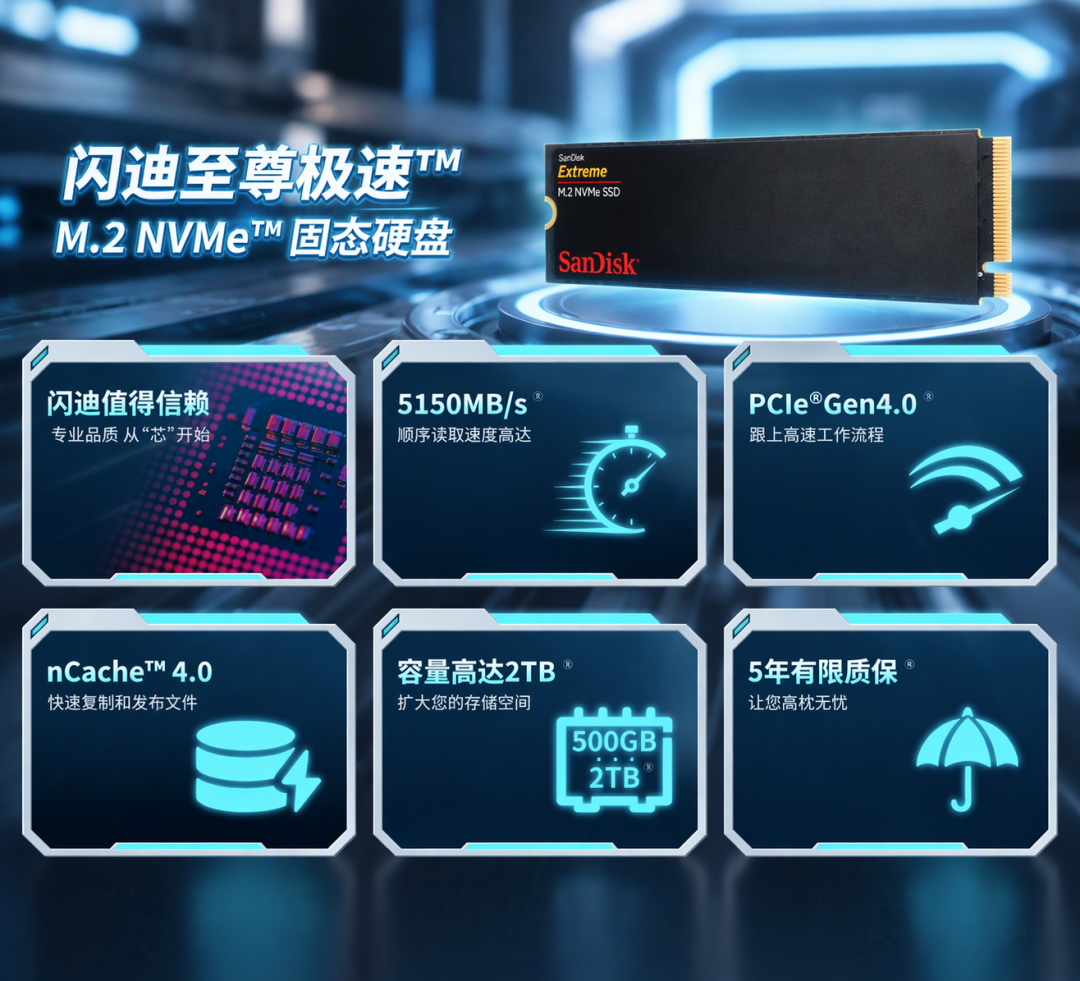
顺手提醒三件涨价期最容易吃亏的事。
标称的 7000MB/s 大多是峰值顺序读取,属于纸面跑分,日常真正影响体验的是持续写入和 4K 随机性能。有些盘跑一会儿直接断崖掉速,拷贝进度条卡住半天不动;同一台机器上,3500 和 7000 的盘,开机差别是几秒,不是几分钟。知乎
冷数据、游戏库用 QLC 完全够,天天倒几百 GB 工程文件的才需要 TLC。
最后看颗粒来源。正片、白片、黑片封装完贴个牌子,标称速度一样,坏块率和掉盘概率却不是一个量级,便宜到不合常理的盘多数省在这一层。3 年还是 5 年质保、店铺关了售后还在不在,涨价期比平时更要紧。知乎
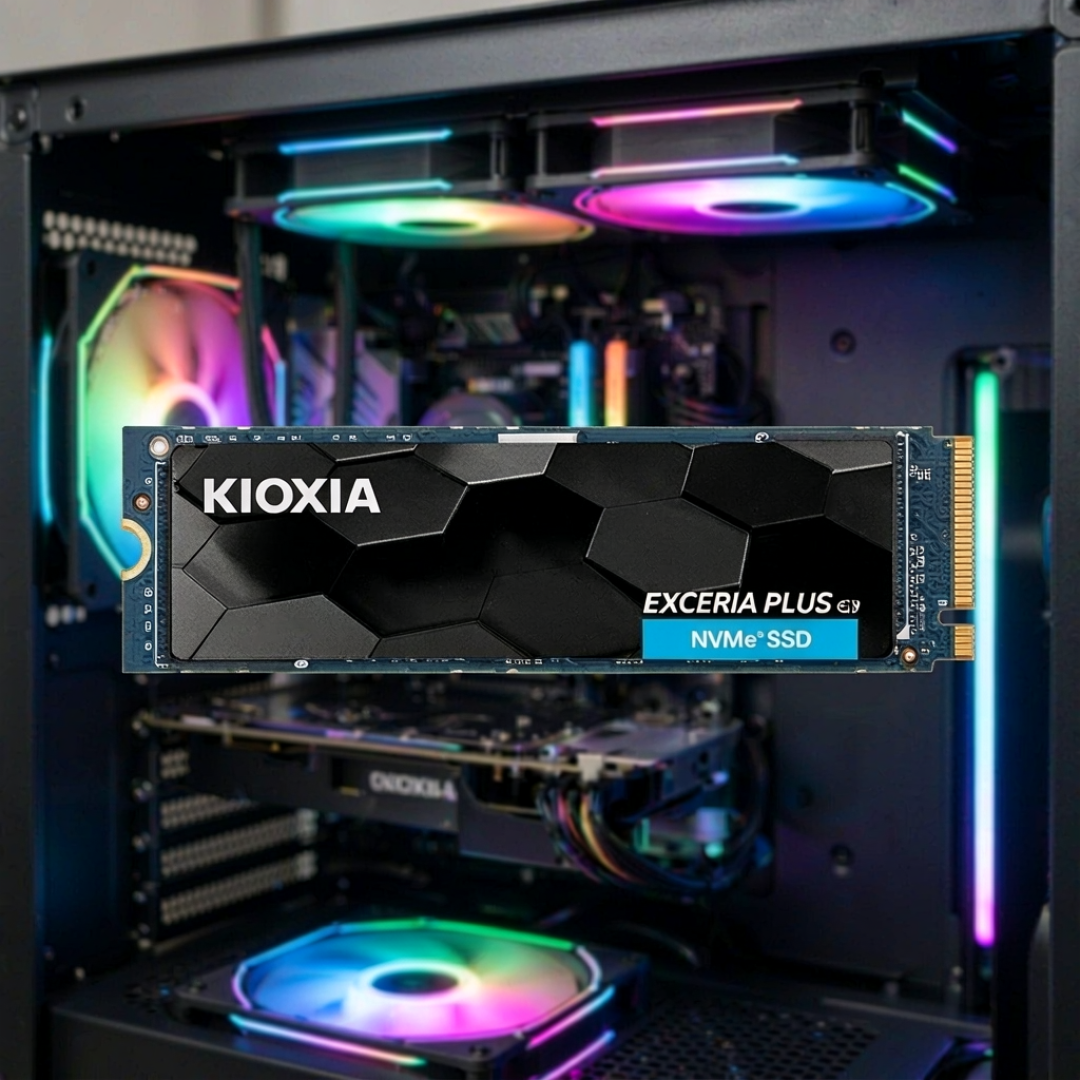
固态不是理财产品。你缺的那 1TB 是具体的,行情是波动的。为「以后可能便宜」提前囤一块用不上的盘,占掉的是当下的预算和插槽,换来的是一个不确定的降幅。
能等 2027 年二季度的,是本来就不急着开机的人。

当前文章无评论,是时候发表评论了