很多人对施耐德的印象还停在墙上的开关面板和配电箱。但10月5日,这家190岁的法国公司掏了226亿美元,买了一个看不见摸不着的东西,美国工业软件公司PTC。全现金、每股205美元,这是施耐德史上最大一笔收购,也是工业软件赛道从没出现过的量级。知乎知乎
PTC是谁?总部在波士顿,7000多名员工,服务超过3万家客户。收入结构里36%是CAD(设计软件),64%是PLM(产品数据管理),经常性收入占96%,几乎全是订阅和续费的钱。你要是学过机械,大概率听过Pro/E:它的后继者Creo,如今就在PTC旗下,旁边还有Onshape,以及Windchill、Arena这一大家子PLM产品。知乎知乎知乎
施耐德为什么非要买它?翻翻它这十几年的收购单子:AVEVA管流程工业和工厂运营,工业数据底座交给了Cognite,电力系统计算则有ETAP,全是围着"厂子怎么转"转的。唯独"产品是怎么设计出来的"这一块,一直空着。CEO Olivier Blum在电话会上管PTC叫"last brick",最后一块砖。砖一补上,故事就通了。一个产品从设计图纸,到生产,再到现场维修,数据顺着一条"AI数字主线"往下传,每个环节不用重录一遍。合并后施耐德软件与服务收入约占集团营收24%,可服务市场直接扩大3倍。知乎知乎
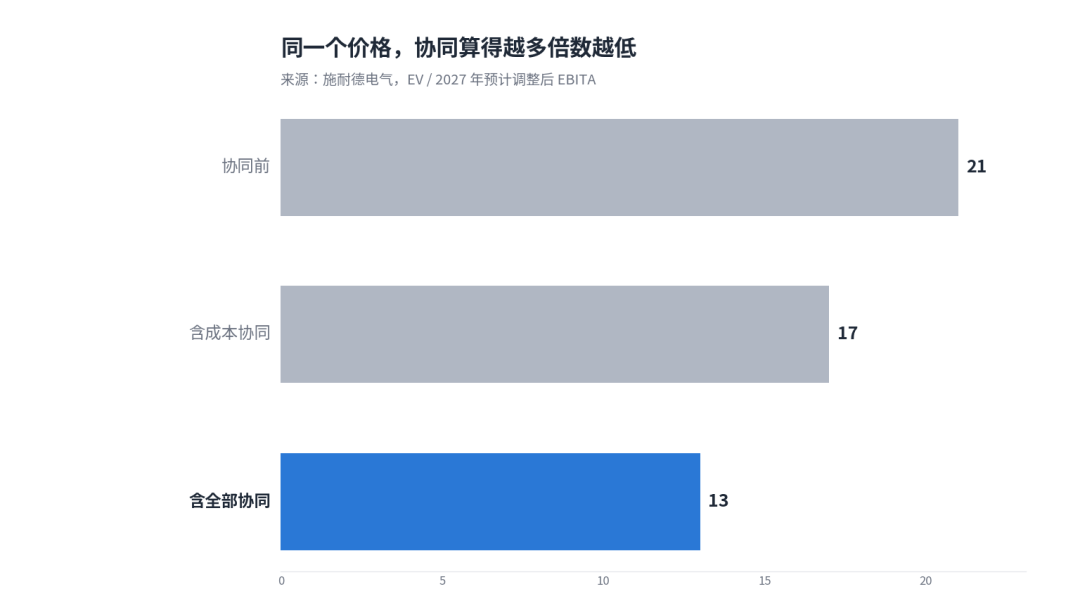
价格贵不贵?这里最有意思。42.3%的溢价看着吓人,但PTC公告前今年已经跌了约17%,2025年7月Autodesk传过收购意向,那阵子它一度冲到$193,所以205美元基本是回到跌倒前的价。溢价里有一大块,是在给板块下跌补窟窿。卖方估值口径也讲究。按PTC 2027年预期EBITA算21倍,加上成本协同降到17倍,再算上收入协同降到13倍。问题是,从17倍到13倍这一段,靠的是8亿欧元收入协同,而这笔协同在官方材料里连兑现年份都没写。协同是目标,不是保证。知乎
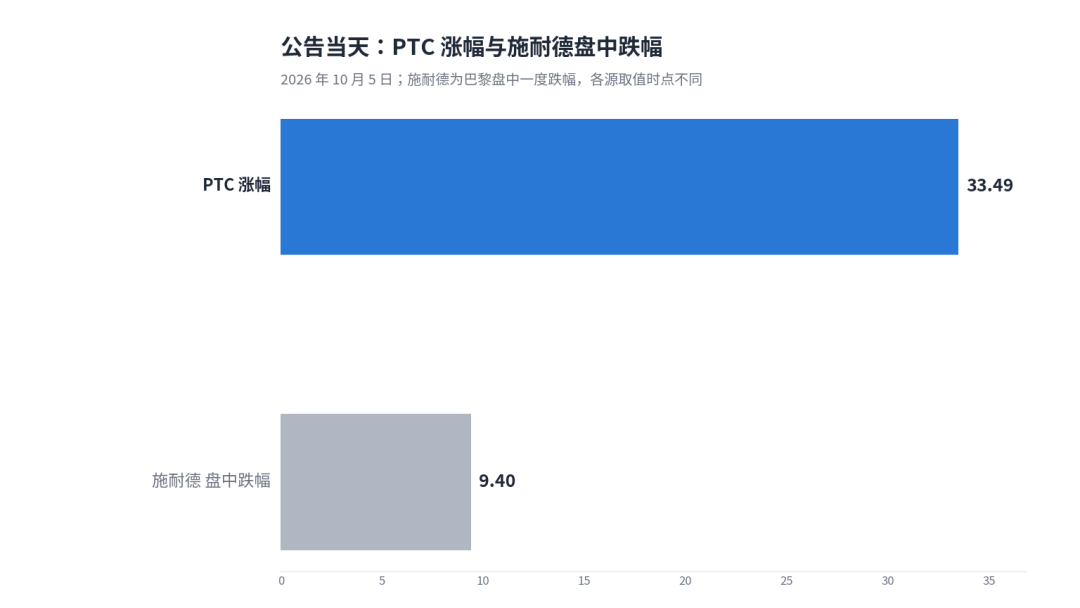
市场用脚投了票。公告当天施耐德在巴黎盘中一度跌逾8%,创4月以来最大跌幅;PTC美股则大涨超30%。投资者担心的都在账单上。约220亿欧元现金先由摩根士丹利和法国兴业银行做过桥贷款兜底,之后要发新股,再发160~170亿欧元新债,股东还得接受两年没有回购。而AVEVA、Cognite的整合,到现在还没消化完。知乎知乎
这事跟你有什么关系?如果你在设计院或制造企业,公司里的Creo模型、Windchill里的BOM、现场接数据的ThingWorx,往后都属于同一个姓"施耐德"的生态。设计、生产、运维一家打通,省心是真的省心,但生态越完整,换平台的代价就越大。施耐德自己也强调这套组合讲"开放和互操作",不是把客户锁进自家生态。这话能不能兑现,要看2027年交割之后怎么执行。对国产工业软件来说,对手也将从一个个散摊,变成一整套搬不走的主线。
交易预计2027年三季度才交割,这场豪赌远没到开牌的时候。但至少有一件事已经很清楚:你看到的断路器只是门面,施耐德真正想做的生意,是你的工程数据。知乎