今天热搜上的#曝厉娜卷入借贷纠纷#,说法大多带着误导。很多人第一反应是厉娜欠了钱,或者靠放贷赚钱;但按企查查公开的案件信息看,她在这起诉讼里的角色恰恰和想象相反:她是原告,也就是债主,而且是赢了官司、钱没要回来的那一方。微博
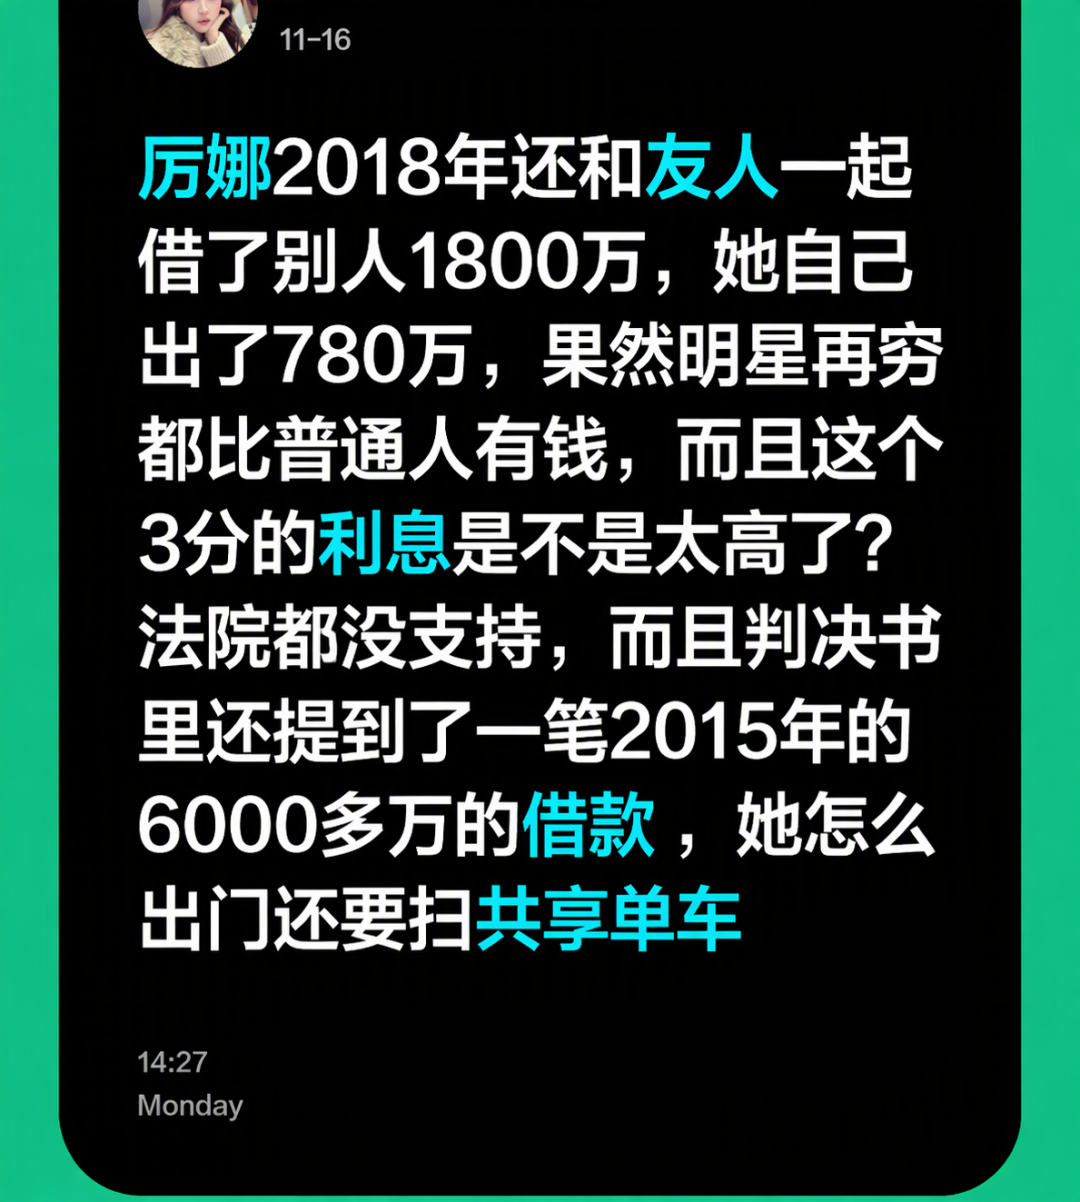
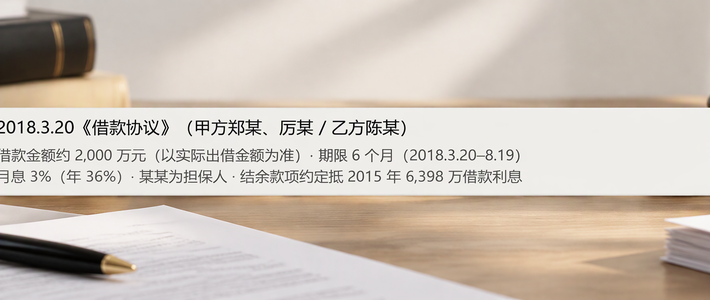
2018年3月,厉娜与友人签《借款协议》对外出借约两千万,厉娜本人转出780万元,约定月息3%、期限6个月,另有担保人。到期后借款方未还,出借方起诉追讨剩余本金480万元及利息。被告方的抗辩是"双方实为合作投资"“在空白协议上签的字”,法院没有采纳:被告是完全民事行为能力人,也拿不出合作关系的证据,借贷关系成立。微博
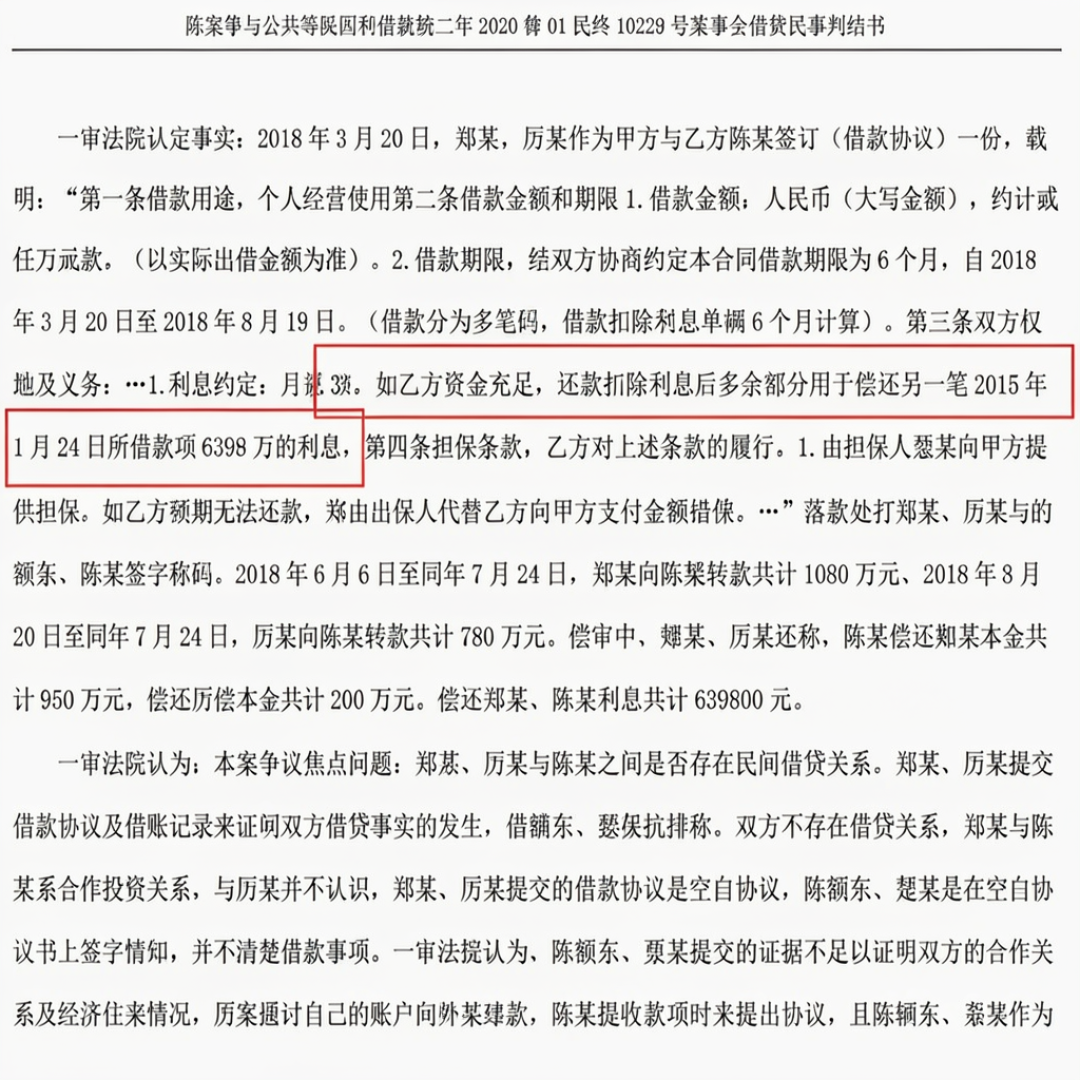
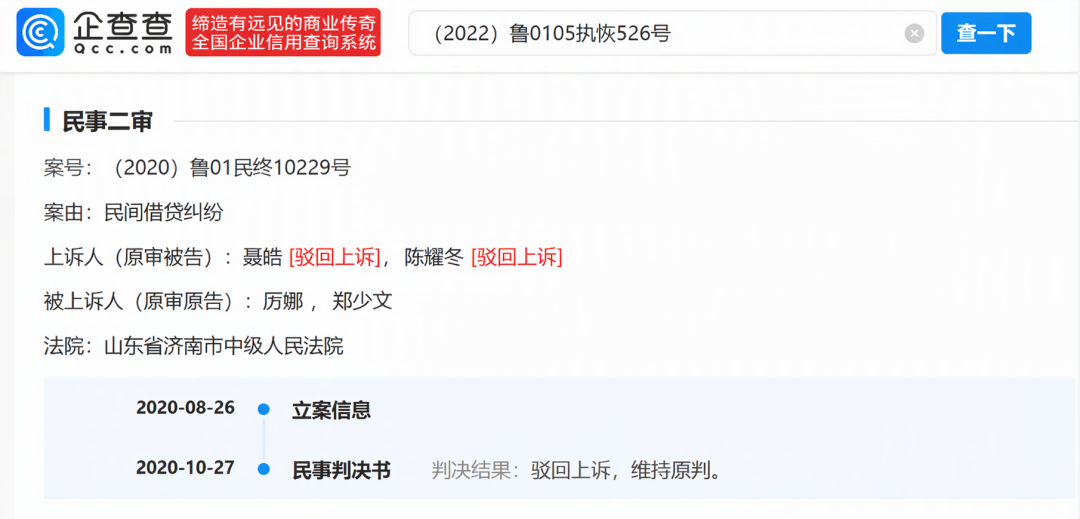
2019年10月,法院一审判令借款人偿还剩余本金480万元,并自2019年1月起按年利率24%支付利息,担保人承担连带责任;二审维持原判。后面的执行信息更真实:2022年4月,厉娜一方申请恢复执行,执行标的484.45万余元;同年6月,借款人和担保人双双被限制高消费,申请人还是厉娜方。微博
两条流传的"细节"值得纠正。一是"借出780万只收回200万"。但案件记录对不上:按判决陈述,借款方已归还本金1150万元(两位出借人合计),480万元是至今没收回来的剩余部分,不是厉娜单独"只剩200万"。二是"月息3分等于放高利贷",需要拆开看。按当时施行的民间借贷司法解释,年利率24%以内的利息法院支持,超过保护上限的部分法院不予支持——这份判决把约定的36%调低到24%,正是这条规则的落地。一位法学背景网友的科普帖被大量转发:利率区间本身不是违法犯罪,超出保护上限的利息法院不保护,法官会予以调整。刑法意义上的门槛,比热搜标题低得多。微博微博微博微博微博
这个热搜能吵起来,还因为反差。翻红节目里,厉娜讲过通告空白、低谷期靠共享单车出行;判决书展示的是她人生的另一面,是能拿出780万的那一面。有人因此觉得"明星的穷和我们的穷不是一个概念",也有人看完案件记录后改了口:最惨的是把钱借出去、打赢了官司还没拿到钱的人。这两种感受并不矛盾,证据只支持一句:她是受损一方。微博
对普通人,这份判决书里能拿走的东西反而最实在:年利率超过24%的部分,法院不会帮你讨;"在空白协议上签了字"不是站得住的抗辩;而官司赢了和钱回来是两件事——申请执行、对方被限高消费之后依然拿不到钱,本来就是债主最常见的处境。
截至发稿,厉娜方暂未回应。微博