这个秋天,泡泡玛特的门店里外,同时出现两个画面。
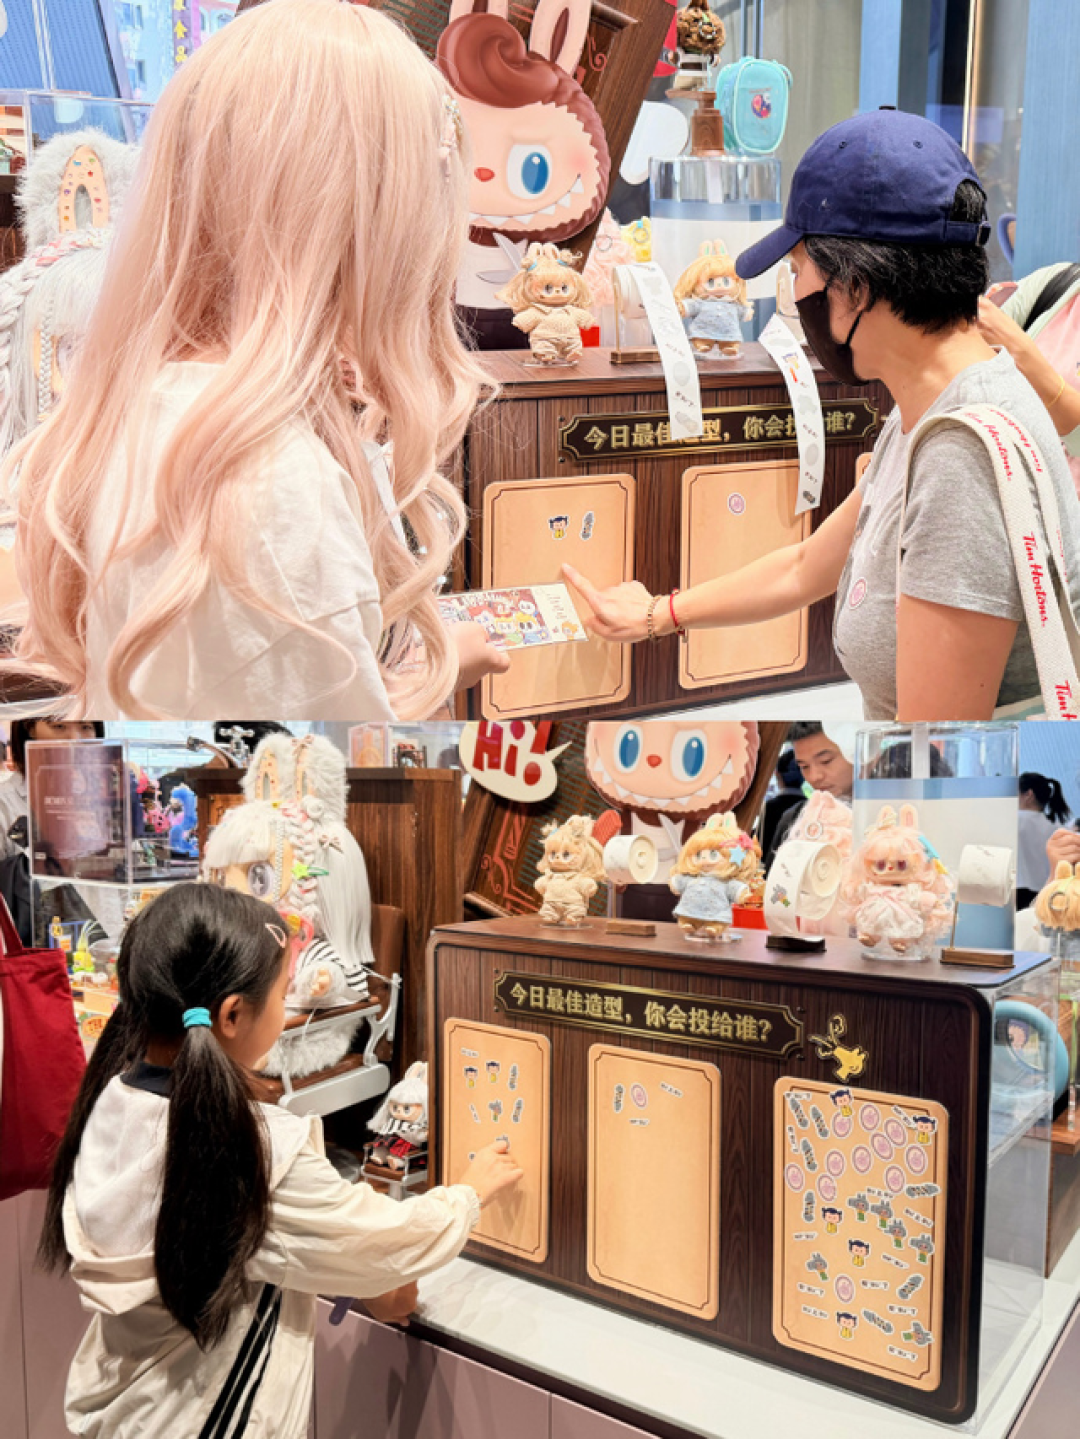
门店里,小野「暗场」系列的货架空着,样品摆得整整齐齐,成了只摆不卖的样板间。
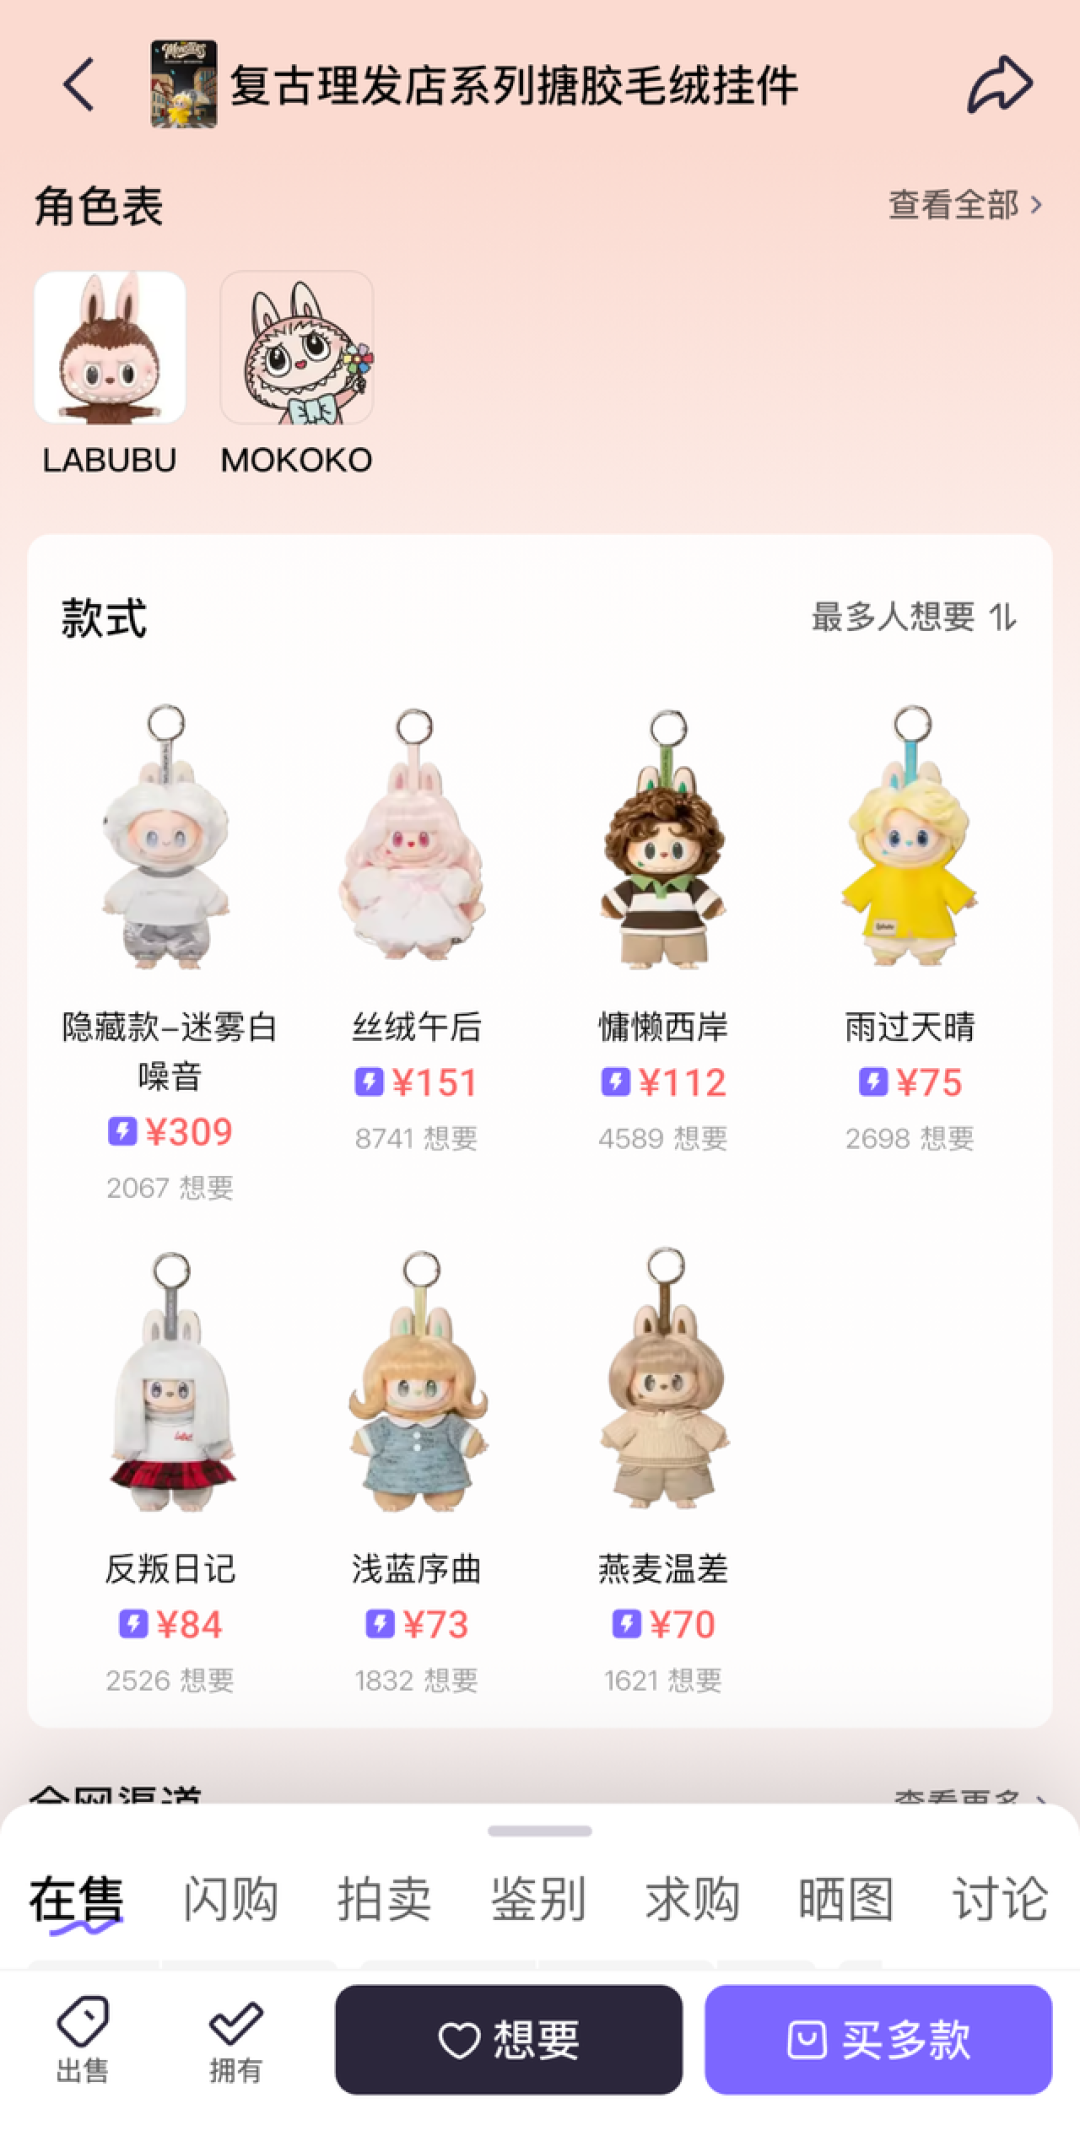
二手平台上,Labubu「复古理发店」却在跳水。开售半小时,冷款跌到100元;两周后,「燕麦温差」跌到70元上下。发售价是159元。知乎
一边买不到,一边卖不掉。这两个画面不矛盾,它们说的是同一件事:过去两年堆在泡泡玛特账上的那部分生意,正在退潮。
10月27日晚,泡泡玛特披露2026年三季度经营数据:整体收入同比下滑45%到50%。四大区域无一幸免,美洲跌得最狠,70%到75%。第一财经
中国区收入下滑25%到30%。拆开看更有意思:线上跌45%到50%,线下只跌5%到10%。娱乐资本论
同一个品牌,同一个季度,两条渠道差了十倍。为什么?
因为线上的那部分流水,本来就不全是顾客买的。
Labubu最火的时候,门店一放货就被黄牛扫空,普通消费者只能转战线上抢。线上销量里,掺着大量投机订单——抢到就转手,卖不掉就退。
黄牛一走,这部分流水先塌。门店挤掉泡沫后,剩下的才是真实零售:有人逛街进来,有人买来送人,跌幅自然温和。娱乐资本论
一位黄牛的说法很直白:现在不蹲店了。很多同行去炒宝可梦,他自己重新做起了暴力熊。
线上的水退了,库存就露出来了。
财报里有个数字:存货周转天数,从过去的123天拉长到201天,几乎翻倍。 2025年8月,仅毛绒品类,月产能就扩到了上年同期的十倍以上,约3000万只。娱乐资本论
为一场抢购游戏配的货,游戏规则改了,货还在。
公司没有选择大规模打折。COO司德在电话会上说,打折会伤害品牌长期价值。于是改成跨区调拨:把海外卖不动的库存,调回国内消化。
于是在好特卖、在杂牌玩具店,开始出现泡泡玛特的身影。
更能说明问题的,是10月新出的一台玩具:THE MONSTERS饮料摇摇趣拍机,299元。
它附带一个小游戏,但卖点不在游戏。买家要带着它到指定门店,触碰店里的感应点位,才能拿到线上拿不到的限定道具。洞见商机
一台299元的机器,把「到店」写进了玩法里。
线上能卖货,但线上给不了「只有这家店才有」的东西。泡泡玛特在用一个收集机制,把人重新赶回门店。
这套逻辑不新鲜,奶茶店做城市限定、游戏做线下联动,都是同一个思路。区别在于,泡泡玛特的盘子太大,靠几个打卡奖励托不住。
真正要回答的问题还是那个:Labubu之后,谁来接。
2025年,泡泡玛特营收371.2亿元,同比涨184.7%。Labubu所在的THE MONSTERS一个系列贡献141.6亿元,占近四成。市说新语
今年上半年,这个系列仍是收入第一,但已经同比下滑7.5%。三季度,排名前六的IP合计贡献超过六成——管理层想证明,它不再只靠一只龅牙小怪兽。
可新IP接得住热度,接不住溢价。10月29日发的RiboDiary「森林欢聚日」很快售罄,讨论却冷:不用急,等补货就行。
这句话放在一年前,是不可想象的。
对普通买家来说,这轮退潮其实把选择变简单了。
第一,先分清「喜欢」和「保值」。普款跌破发售价已经是常态,隐藏款还有溢价,但也在收窄。想靠盲盒赚钱的窗口,基本关上了。
第二,先分清「门店没货」和「全线没货」。门店缺的多是热款和新IP;冷款和过季款,二手平台常常比门店便宜,还不必抽盒。
第三,别把「跌了很多」当成「到底了」。段永平今年重仓泡泡玛特,浮亏超过18亿港元,10月21日他还在说「应该还会再买一些」。娱乐资本论
一家公司的股价和一只娃娃的价格,是两本账。
泡泡玛特自己也把2026年定义为「经营调整年」。王宁说过,大概率完不成20%的增长目标。市说新语
从「理财产品」回到「零售生意」,对财报不是好消息,对真正喜欢这些娃娃的人,未必是坏事。
至少现在走进门店,你可以因为喜欢而买,不用再因为「明天会涨」而抢。