

11月14日前后,Mercury Research 的三季度数据被各家科技媒体做成同一张图转发:英特尔桌面 x86 出货份额 70.1%,AMD 29.9%。标题里出现最多的词是“夺回”。知乎

把图往旁边挪一格,是另一组数字:同一季度,全球台式机出货量同比跌 23.5%。IDC 统计全球传统 PC 出货 6270 万台,跌 20.1%;Omdia 的统计是 5810 万台,跌 21.2%。第一财经
两个数字都是真的。它们说的不是一件事。
份额是比例,不是销量。分母缩了两成,分子只要跌得慢一点,比例就会往上走。
英特尔自己的财报写得更直白:三季度客户端业务收入 81 亿美元,同比降 5%;笔记本加台式机收入 69 亿美元,销量同比降 14%。第一财经
公司预计 2026 年全球 PC 出货跌 12%,2027 年再跌 10%,渠道去库存要到 2027 年一季度。36氪
所以 70.1% 更准确的读法是:在一个缩小的桌面市场里,英特尔少输了一点。
Mercury 也没把话说死。它说目前无法确定这次份额大幅波动的原因,只推测:笔记本需求疲软,此前在桌面端供货不足的英特尔,把更多芯片产能调到了桌面,正好赶上三季度采购旺季。微博
上半年缺货的桌面 CPU,三季度有了货。
对手是另一种跌法。AMD 桌面出货份额从 34.9% 掉到 29.9%。三季度客户端业务收入 29.49 亿美元,同比涨 7%。增长主要来自移动端锐龙。36氪
数据中心收入 85.46 亿美元,同比涨 97%,占总营收 64%。Mercury 的数据里,AMD 服务器 CPU 出货份额从 34.5% 升到 35.5%。36氪知乎
英特尔拿回的是桌面出货这张小桌子;AMD 在笔记本和服务器那两张更大的桌子上,还在加椅子。
还有一个容易混的地方。二季度 Mercury 说,AMD 在 x86 客户端 CPU(含笔记本)的份额首次超过 30%,到 30.3%;英特尔跌到 69.7%,是 1995 年以来第一次跌破 70%。微博
三季度的 70.1% 是桌面单项。两个“70%”分母不同,不能接着比。
把两个“70%”放在同一条时间线上,读起来像“跌下去又涨回来”,其实中间换了尺子。
英特尔真正在长的也不是桌面。三季度数据中心与 AI 业务收入 73.18 亿美元,同比涨 78%;服务器 CPU 均价涨 54%,销量涨 10%。第一财经
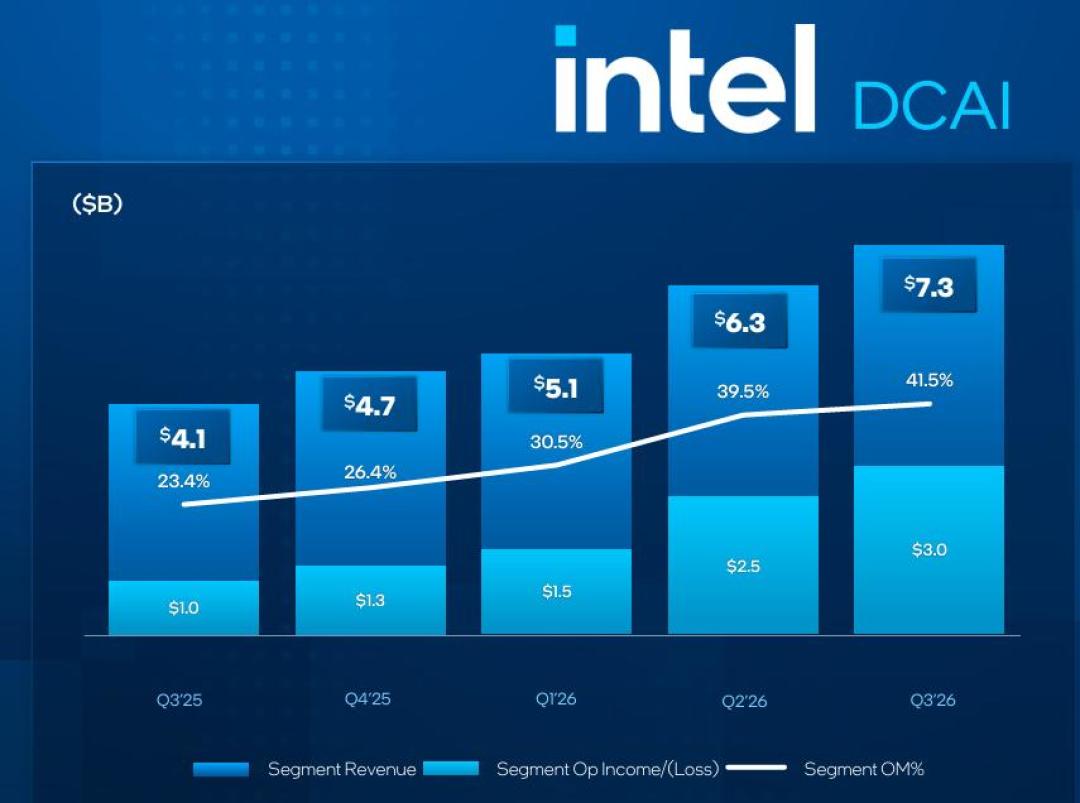
至强在缺货,客户想签长约锁产能。它的服务器出货份额仍在七成以下。供应紧张要持续到 2027 到 2028 年。陈立武说,公司正把部分客户端产品的晶圆产能调给服务器。36氪
这也解释了四季度指引为什么难看:营收 150 亿到 160 亿美元,低于市场预期的 170.7 亿;毛利率从 44.1% 降到 38%;每股收益 0.25 美元,预期 0.43 美元。第一财经

以色列 Fab 28 工厂事故停产,四季度少约 3 亿美元收入;2027 年是投入年,全年自由现金流为负。36氪
10 月 30 日股价跌 28.6%,市值蒸发约 1400 亿美元。
11 月 13 日,股东在加州北区联邦法院提起证券欺诈集体诉讼,指公司 7 月 23 日到 10 月 29 日没有充分披露 PC 需求放缓和库存积压。界面新闻
回到装机的人。Omdia 首席分析师说,DRAM 和 SSD 过去约占一台 PC 成本的 15%,现在接近 40%,相关部件价格涨了四倍多。第一财经
第一财经走访线下门店,办公本普遍涨几百到一千元,游戏本涨两三千元已经常见。IDC 的判断是,价格只会小幅、短暂地降,回不到一年前。
所以“英特尔份额回到 70%”跟你的账单几乎没关系。钱主要花在内存和固态上,CPU 只是报价单里的一项。
份额涨,不等于这一代更值得买;份额跌,也不等于下一代不能买。
看这类数字,先问三句:算的是出货还是收入,是桌面还是整体,饼在变大还是变小。
70.1% 的答案是:出货、桌面、饼缩了两成。它不是“英特尔赢回来”,是“在缩小的桌面上少输了一点”。真正变大的那张桌子,它还没坐回主位。


当前文章无评论,是时候发表评论了