10月30日美股开盘,英特尔没能守住92.07美元。到收盘,股价停在65.76美元,单日跌28.58%,近1500亿美元市值蒸发。
这是1974年以来最惨的单日表现。整个10月,股价累计跌了45%。华尔街见闻
前一天盘后发布的季报,看上去是另一副样子。三季度营收165.13亿美元,同比增21%。数据中心与AI业务73.18亿美元,同比增78%,是15年来最快增速。第一财经P.AI派小研
非GAAP每股收益0.52美元,超过公司自己给的指引。连续第八个季度,营收、毛利率、EPS三项都超过指引。
把股价砸下来的不是三季度,是四季度指引。营收150亿至160亿美元,中值155亿,比分析师预期的171亿少约16亿。
EPS指引0.25美元,不到预期0.43美元的六成;毛利率从三季度的44.1%降到38%。三项一起失守,市场卖的是未来两个季度的确定性。P.AI派小研
PC是第一个缺口。客户端业务三季度收入80.97亿美元,同比少5%、环比少9%,低于预期的89.8亿。
内存涨价把整机成本推高,客户开始释放PC放缓的信号。英特尔预计四季度PC业务环比再降两成以上,2026年全球PC出货量下滑约12%,2027年再降约10%。第一财经
这是英特尔自己给出的判断。
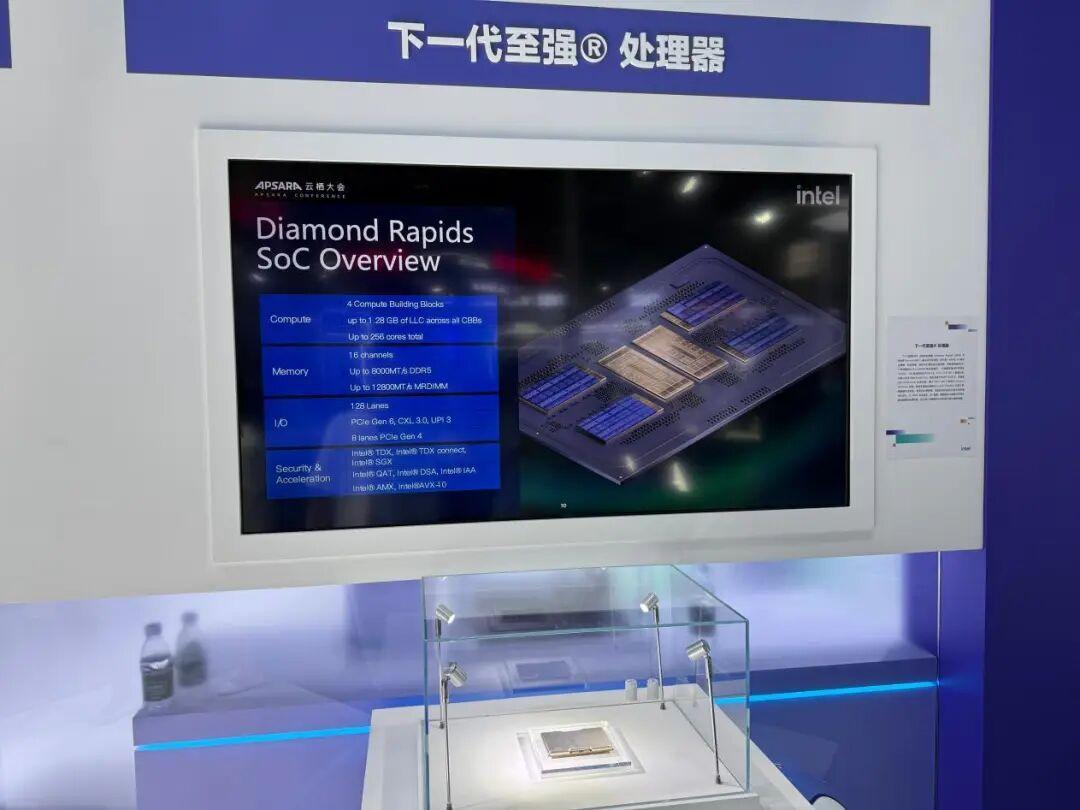
另一头,服务器CPU卖到缺货。陈立武说,至强处理器的需求增速已经超过工厂的供应能力。36氪
服务器CPU供应紧张可能持续到2027年,并延续到2028年。第一财经
卡点不在订单,在产能:Intel 3产线吃紧,EMIB封装所需的高端有机基板短缺,以色列Fab 28又在10月发生事故,停产约两周。
为了给服务器补产能,英特尔把俄勒冈州部分工厂从18A切回Intel 3。18A是它争取外部代工客户的门面,产能一挪,代工部门更难回答客户的问题:你自己都不够用,拿什么给我供货?
三季度对外代工收入只有4.11亿美元,环比多1.18亿,主要来自一次性项目;整个代工部门经营亏损18.53亿美元。BIT
技术并不是没有进步。18A成本比一季度降了约40%,良率环比两位数改善。18A客户端CPU收入占比从年初不足5%升到近三分之一。
可这些改善还没变成利润。2026年资本开支约200亿美元,2027年还要大幅增加,管理层把这年定义为投资年,并预告全年自由现金流大概率为负。P.AI派小研
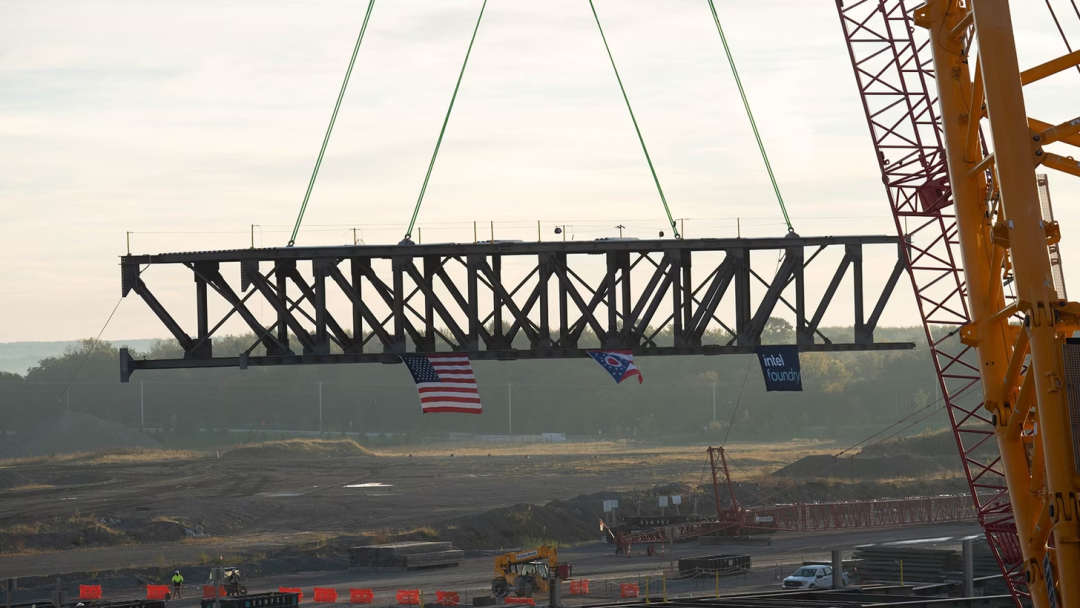
俄亥俄州新厂刚完成首根钢桁架吊装,整体进度比原计划晚了近五年。华尔街见闻
所以,股价跌的不是已经交出的三季度,而是还没兑现的产能和利润。
对普通用户,这份财报还有一个更直接的信号:内存不降价,PC就很难回到去年的价格,英特尔自己都不指望明年上半年回暖。
接下来两个季度看两件事——外部代工客户能不能真正公布,PC去库存能不能在明年一季度见底。前者决定英特尔的估值故事,后者决定你换电脑的时间。