收银的POS机突然问你"要付人民币吗?"——别点头。
这几乎是日本、韩国、欧洲、泰国收银台的标配动作。屏幕上标着人民币金额,你一看:汇率好像也还行。你踩进去的,是一个叫DCC(动态货币转换)的坑:收单机构或ATM运营方"热心"地帮你把当地货币换成人民币结算,汇率它自己定,专挑难看的算,再叠一层溢价。小红书知乎
真实的账单就在眼前。巴厘岛有卡友晒单:同一笔消费,选美元多付四百多块人民币,而刷卡机屏幕上其实写着"加价3%"。韩国有人算过,一顿10万韩元的饭选人民币多花约15块,刷100万韩元就多付近150块。土耳其格雷梅,连ATM取现都能因界面翻译不清触发DCC。选当地货币还是选"本币",从来不是方便问题,是定价问题。破解只有一条:永远选当地货币,屏幕问CNY还是JPY/KRW/THB,选后者,哪怕它印着中文。你卡片宣传"免货币转换费"也没用——DCC发生在卡组织入账之前,银行管不到。小红书小红书
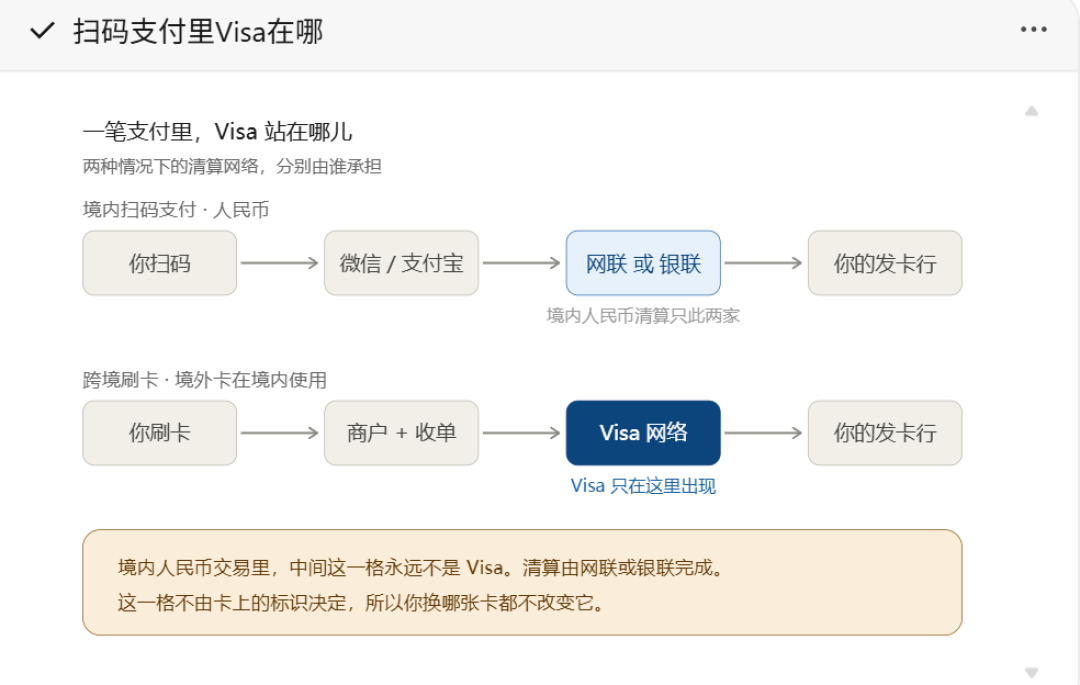
第二个口子在发卡行这边。有卡友刷建行Visa境外卡,发现约1.5%的货币转换费被默默扣走、全程没有任何提醒,回国查账单才看见,白白扣了一百多块。交通银行Visa的用户也被收过同样的1.5%,事后才搞明白:在"买单吧"App搜"出境管家"免费报备一笔,这笔费用就能免。同样是Visa卡,收不收、收多少、要不要报备,决定权在发卡行,不在卡面上那个蓝色LOGO。刷之前打一通客服:我的卡免不免货币转换费?要不要提前开通?别赌银行会主动提醒你。小红书小红书
第三个口子藏在汇率通道里,最隐蔽。传统双币卡刷非美元,先折成美元再折人民币,多出来一次买入、一次卖出,两道点差,等于你没换汇也换了一次汇,这笔钱还不单独列在小票上,跟着汇率一起进账单。评论区有卡友把这总结成"假全币种",拿了295个赞。多币种直兑的卡则只走一步。单笔差别通常被估算在0.2%–0.5%。一顿饭你感知不到,留学缴费、大额购物,这就是一笔能摸到的钱。网易小红书知乎
出发前三个动作,做一次管一年:
打电话确认你的Visa卡货币转换费政策,需要出境报备的当场报备;
在终端永远按当地货币,"人民币"三个字再亲切也别点;
回国后逐笔核账单,发现不该扣的费用,先向发卡行申诉,保留小票和界面截图发邮件投诉收单方——就有卡友在罗马被商家擅自按美元结算,申诉后拿到了银行补偿。小红书
Visa刚获批在华筹备银行卡清算机构。往后这张卡的用卡场景只会越来越多。卡是批下来了,但被悄悄漏掉的钱,可都是你自己挣的。中国新闻网